2.859 mq, 54 camere fisiche, due sale ristorante e un’offerta minima di €428.250. Il prezzo per camera sembra eccezionalmente basso, ma il vero investimento dipende da CAPEX, key count, energia, F&B, domanda e valore stabilizzato
€428.250 per un albergo con 54 camere fisicamente esistenti.
È il tipo di numero che cattura immediatamente l’attenzione.
Ma nel caso dell’ex Hotel Trieste di Arta Terme, in Carnia, il prezzo di ingresso potrebbe essere il dato meno rilevante dell’intera operazione.
L’immobile di Via Giosuè Carducci 54, nella frazione di Avosacco, è oggetto dell’Esecuzione Immobiliare n. 20/2025 del Tribunale di Udine. La procedura indica una superficie commerciale di 2.859,25 mq, un prezzo base di €571.000, un’offerta minima di €428.250 e una vendita fissata al 30 settembre 2026 alle ore 15:00.
Sulla carta significa:
circa €150 per mq commerciale
e meno di:
€8.000 per camera fisicamente esistente.
Numeri apparentemente straordinari.
Ma il punto è esattamente questo:
€428.250 non rappresentano il costo dell’hotel.
Rappresentano soltanto il costo di ingresso nell’asset.
Il vero investimento si determina così:
**Acquisition Price
-
Transaction Costs
-
Compliance
-
CAPEX
-
Energy Infrastructure
-
FF&E
-
Pre-opening
-
Working Capital
-
Financing Costs
-
Contingency
= Total Investment Cost**
Ed è su questo valore, non sul prezzo giudiziario, che deve essere calcolato il rendimento.
Da Locanda Trieste a legacy hospitality asset
La struttura deriva dalla precedente Locanda Trieste e dalla documentazione disponibile emerge una lunga storia di ampliamenti e trasformazioni.
Negli anni Settanta l’edificio venne ampliato. Dopo il terremoto del 1976 furono effettuati ulteriori interventi sulla parte prospiciente la strada. Negli anni Novanta furono invece sistemate alcune aree esterne e installato un ascensore a servizio dei diversi livelli.
Fonti regionali storiche documentano inoltre la presenza dell’Hotel Trieste allo stesso indirizzo, classificato 3 stelle, con 54 camere e 98 posti letto.
Non siamo quindi di fronte a un semplice fabbricato con potenziale turistico.
Siamo di fronte a un vero legacy hospitality asset.
Ed è proprio questo che impone una distinzione fondamentale:
Historic Hotel ≠ Market-ready Hotel
L’asset in sintesi
La struttura si sviluppa su più livelli e comprende:
-
bar;
-
due sale ristorante;
-
cucina professionale;
-
spazi comuni;
-
locali tecnici;
-
depositi;
-
lavanderia;
-
ascensore;
-
camere distribuite ai piani superiori.
La documentazione disponibile riporta complessivamente 54 camere fisiche.
Una parte delle camere dispone di bagno privato, mentre altre risultano collegate a servizi igienici condivisi.
Questo porta immediatamente al primo vero tema di underwriting.
54 camere fisiche non significano 54 camere economicamente ottimali
Uno degli errori più comuni nelle operazioni alberghiere value-add consiste nel considerare il numero di camere esistente come un dato intoccabile.
Non lo è.
La vera domanda non dovrebbe essere:
“Come possiamo mantenere 54 camere?”
Dovrebbe essere:
“Quale numero di camere massimizza ADR, occupancy, GOP e valore stabilizzato?”
In una ristrutturazione importante, il redesign può comportare:
-
eliminazione di alcune camere;
-
ampliamento delle superfici;
-
creazione di nuovi bagni;
-
accorpamento di unità;
-
inserimento di junior suite;
-
migliore distribuzione dei corridoi;
-
ridefinizione degli spazi comuni.
È perfettamente possibile che:
48 camere migliori > 54 camere legacy
oppure che il key count economicamente ottimale sia ancora diverso.
Il numero delle camere deve essere il risultato dell’underwriting.
Non il suo presupposto.
Physical Keys, Authorised Keys, Saleable Keys
Per valutare correttamente l’operazione bisogna distinguere almeno tre grandezze.
Physical Keys
Le camere materialmente esistenti.
Authorised Keys
Le camere coerenti con titoli, autorizzazioni e requisiti normativi.
Saleable Keys
Le camere che, dopo il riposizionamento, possono essere effettivamente vendute sul mercato secondo il prodotto desiderato.
Il processo corretto diventa quindi:
Physical Survey
→ Legal & Planning Verification
→ Product Redesign
→ Key Rationalisation
→ Final Saleable Keys
Solo a questo punto diventa realmente significativo calcolare:
All-in Cost per Key
€8.000 per camera? È la metrica sbagliata
Dividendo €428.250 per 54 camere si ottiene un valore inferiore a €8.000 per physical key.
Ma non significa che un investitore possa acquistare un hotel operativo a €8.000 per camera.
Significa solo che può acquisire un immobile che contiene 54 camere fisiche.
La metrica corretta dovrebbe essere:
Total Invested Capital ÷ Final Saleable Keys
e non:
Acquisition Price ÷ Historic Keys
Questa differenza cambia completamente la lettura economica dell’operazione.
Il CAPEX è probabilmente il cuore del deal
La struttura risulta chiusa da diversi anni.
Prima di ipotizzare una riapertura devono essere considerate almeno:
-
camere;
-
bagni;
-
impianti;
-
prevenzione incendi;
-
efficientamento energetico;
-
ascensore;
-
climatizzazione;
-
cucina;
-
ristorazione;
-
FF&E;
-
IT e sistemi PMS;
-
Wi-Fi;
-
aree comuni;
-
facciate e involucro;
-
compliance edilizia;
-
pre-opening.
La vera domanda diventa quindi:
quanto costa trasformare l’ex Hotel Trieste in un prodotto competitivo nel 2026-2027?
Non:
quanto costa acquistarlo?
Tre scenari di investimento: il prezzo di ingresso può diventare marginale
Senza una technical due diligence non è corretto formulare un CAPEX definitivo.
Ma è utile costruire alcuni scenari puramente illustrativi, per comprendere la logica dell’operazione.
Scenario 1 – Light repositioning
| Voce | Importo indicativo |
|---|---|
| Acquisizione | €0,43 mln |
| CAPEX + FF&E + compliance | €1,80 mln |
| Pre-opening + working capital + fees | €0,40 mln |
| Total Investment Cost | ~€2,63 mln |
Se le camere finali fossero 50:
All-in Cost per Key ≈ €52.600
Scenario 2 – Full repositioning
| Voce | Importo indicativo |
|---|---|
| Acquisizione | €0,43 mln |
| CAPEX + FF&E + compliance | €3,00 mln |
| Pre-opening + working capital + fees | €0,60 mln |
| Total Investment Cost | ~€4,03 mln |
Se le camere finali fossero 48:
All-in Cost per Key ≈ €84.000
Scenario 3 – Deep transformation
| Voce | Importo indicativo |
|---|---|
| Acquisizione | €0,43 mln |
| CAPEX + FF&E + compliance | €4,50 mln |
| Pre-opening + working capital + fees | €0,80 mln |
| Total Investment Cost | ~€5,73 mln |
Se le camere finali fossero 46:
All-in Cost per Key ≈ €124.500
Questi valori non rappresentano una stima dell’immobile.
Servono a dimostrare un principio:
il prezzo di acquisto può rappresentare meno del 10-20% del capitale realmente necessario.
A quel punto €428.250 cessano di essere il centro dell’analisi.
Energy reset: uno dei nodi più importanti
Il tema energetico merita una due diligence autonoma.
Quando era operativo, l’hotel utilizzava un sistema di teleriscaldamento.
Per una struttura di quasi 2.900 mq, destinata a operare in un contesto montano, la componente energetica può incidere in maniera rilevante sul GOP.
Il buyer dovrebbe quindi confrontare diverse soluzioni:
district heating reset
vs heat pumps
vs hybrid system
vs alternative energy configuration
valutando:
-
CAPEX;
-
consumo annuo;
-
costo per kWh;
-
picchi invernali;
-
produzione ACS;
-
raffrescamento estivo;
-
manutenzione;
-
incentivi;
-
efficienza energetica;
-
impatto sul valore dell’asset.
In un hotel di montagna:
energy underwriting e hotel underwriting sono parte della stessa analisi.
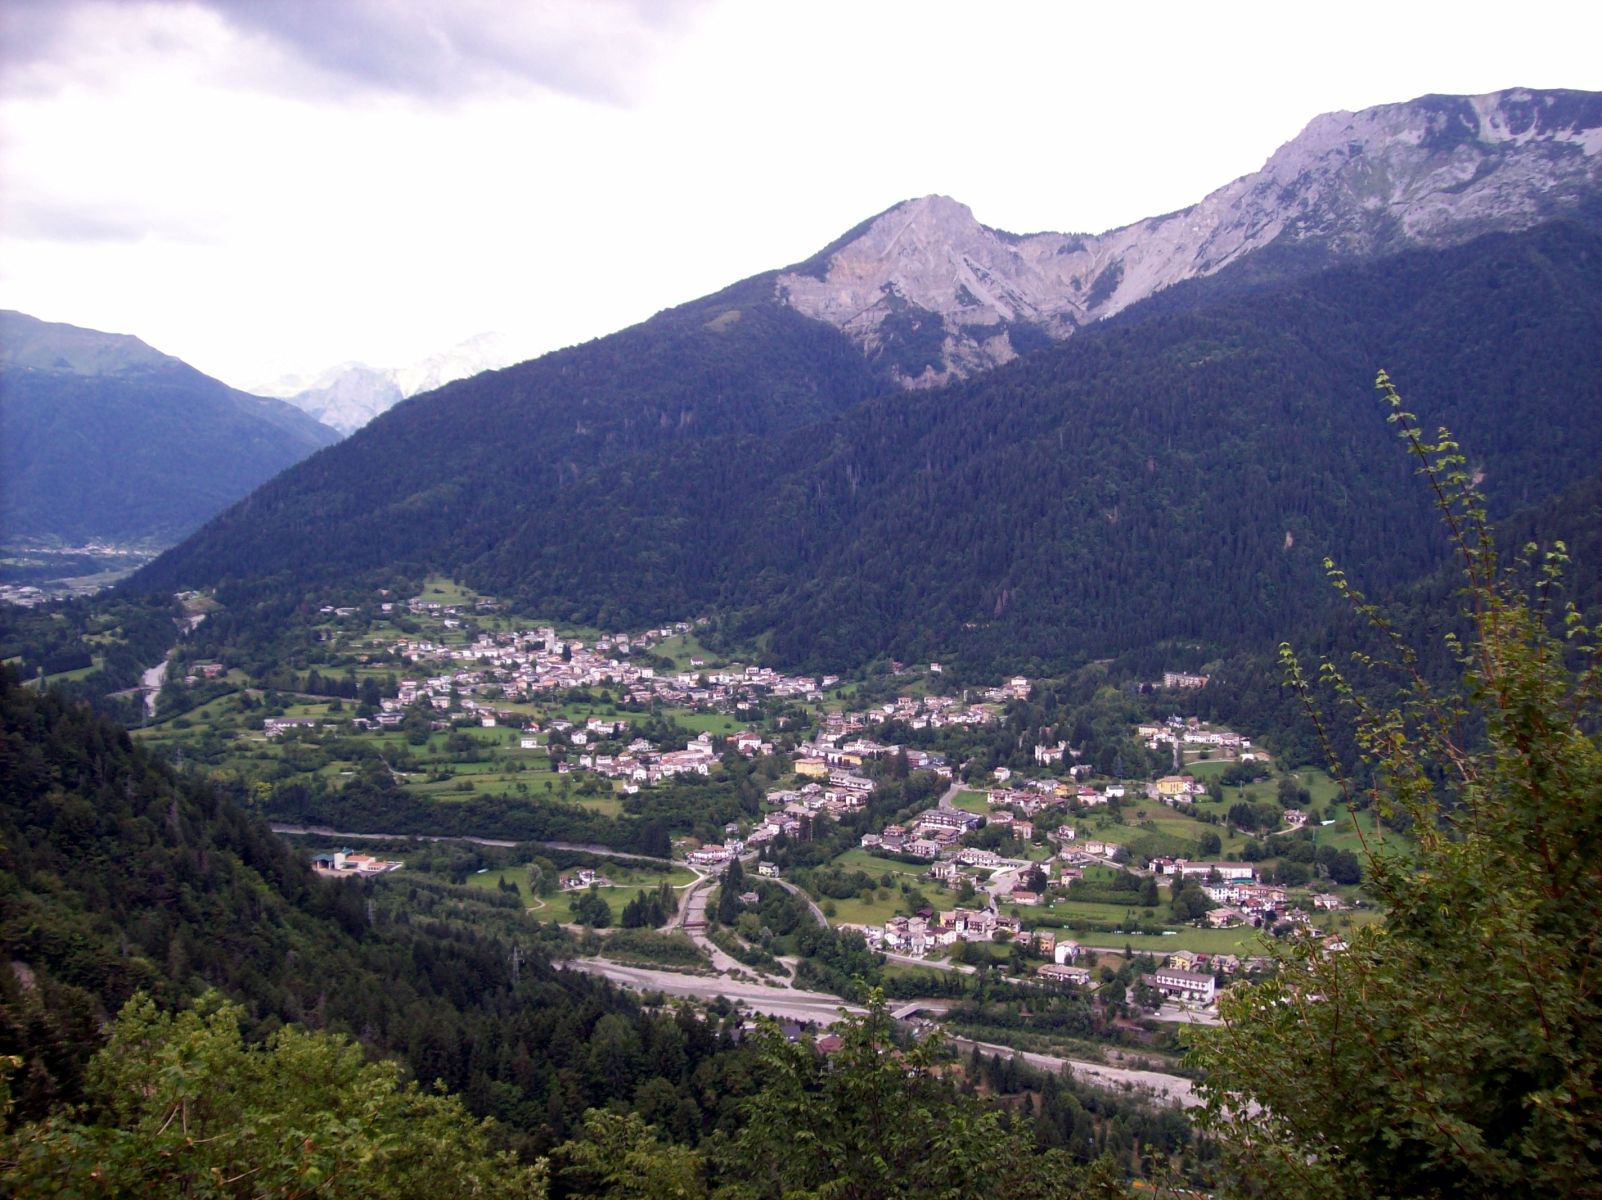
Il destination case: Arta Terme non va letta solo come località termale
L’errore opposto sarebbe concentrarsi esclusivamente sulle criticità immobiliari e ignorare il territorio.
Arta Terme appartiene a un’area che combina:
-
termalismo;
-
wellness;
-
montagna;
-
outdoor;
-
cicloturismo;
-
turismo sportivo;
-
gruppi;
-
eventi;
-
domanda leisure.
La destinazione ha registrato negli ultimi anni una crescita dei flussi turistici.
Questo non garantisce automaticamente la performance del futuro hotel.
Ma significa che il destination case deve essere analizzato in maniera più articolata.
La formula corretta è:
Destination Growth ≠ Hotel Performance
ma anche:
Asset Distress ≠ Destination Distress
Ed è questa seconda distinzione a rendere il caso particolarmente interessante.
Le Terme di Arta come demand generator
La componente termale rappresenta ancora uno dei principali generatori di domanda della destinazione.
Per l’ex Hotel Trieste, il mercato potenziale potrebbe essere costruito attraverso una domanda multisegmento.
Thermal & Medical Wellness
Clientela termale e medical wellness.
Mountain Leisure
Outdoor, trekking, bike e soggiorni estivi.
Winter Demand
Domanda collegata ai poli montani e all’area dello Zoncolan.
Groups
La presenza di sale ristorante importanti rende questo segmento potenzialmente strategico.
Sports & Events
Competizioni, eventi territoriali e domanda sportiva.
La struttura non dovrebbe quindi essere underwritten su un solo segmento.
La logica dovrebbe essere:
Multi-segment Demand Stack
Due sale ristorante: asset strategico o costo strutturale?
La componente F&B è uno dei punti più delicati.
L’ex Hotel Trieste dispone di:
due sale ristorante + bar + cucina professionale
Per 54 camere, questa struttura può essere sovradimensionata.
La domanda da porsi è:
può generare domanda esterna?
Se sì, può diventare un revenue engine.
Se no, rischia di essere un centro di costo.
La formula corretta è:
**Hotel Guests
-
External Covers
-
Groups
-
Events
= Sustainable F&B Demand**
Se le sale vengono alimentate solo dagli ospiti dell’hotel, il rischio è:
too much infrastructure for too little revenue
Se invece il progetto riesce a intercettare:
-
gruppi;
-
eventi;
-
banqueting;
-
clientela locale;
-
sport;
-
termalismo;
-
turismo organizzato;
allora la componente F&B può avere una funzione strategica.
RevPAR non basta: serve GOPPAR
Per un asset di questo tipo non basta misurare:
ADR
oppure:
RevPAR
Bisogna capire quanto margine produce ogni camera e ogni metro quadrato operativo.
Il modello deve quindi arrivare almeno a:
-
ADR;
-
occupancy;
-
RevPAR;
-
room contribution;
-
F&B contribution;
-
payroll ratio;
-
energy cost;
-
maintenance;
-
GOP;
-
GOPPAR;
-
EBITDA;
-
replacement reserve.
Un hotel con meno camere ma migliore ADR, migliore product mix e minore complessità operativa può produrre più valore rispetto al mantenimento integrale della configurazione storica.
Il modello economico deve partire dal GOP stabilizzato
Il business plan dovrebbe funzionare così:
**Room Revenue
-
F&B Revenue
-
Other Revenue
= Total Revenue**
meno:
**Payroll
-
Energy
-
Distribution
-
F&B Cost
-
Maintenance
-
Administration
-
Other Operating Costs**
uguale:
GOP
poi:
GOP
– Fixed Charges
– Management Fees
– Replacement Reserve
= Normalised EBITDA
È questo EBITDA che deve giustificare il capitale investito.
Il vero test: quanto capitale può assorbire l’operazione?
La formula completa dovrebbe essere:
**Acquisition Cost
-
Taxes & Transaction Costs
-
Compliance Costs
-
MEP & Energy CAPEX
-
Rooms CAPEX
-
F&B CAPEX
-
FF&E
-
Technology
-
Professional Fees
-
Pre-opening
-
Working Capital
-
Contingency
-
Financing Costs
= Total Invested Capital**
Poi:
Stabilised EBITDA ÷ Total Invested Capital = Yield on Cost
e:
Stabilised Value – Total Invested Capital = Value Creation
Solo a quel punto l’operazione può essere valutata seriamente.
Lo stress test che un investment committee dovrebbe pretendere
CAPEX +20%
Cosa accade al rendimento se la ristrutturazione supera il budget?
Opening +6 mesi
Quanto aumenta il fabbisogno di working capital?
ADR -10%
Quanto viene eroso l’EBITDA?
Occupancy ramp-up più lento
Cosa accade se la stabilizzazione richiede tre anni invece di due?
Energy cost +20%
Quanto scende il GOP?
Fewer Keys Scenario
Ridurre il key count migliora ADR e marginalità?
F&B downside
La ristorazione rimane sostenibile anche senza forte domanda esterna?
Il vero valore di un business plan non emerge nello scenario base.
Emerge nel downside.
Dal prezzo minimo al Maximum Bid
Un investitore professionale non dovrebbe partire dal prezzo della procedura per decidere quanto offrire.
Dovrebbe procedere al contrario.
1. Definire il prodotto
Quante camere?
Quale categoria?
Quale F&B?
Quale positioning?
2. Costruire il business plan
ADR.
Occupancy.
RevPAR.
GOP.
EBITDA.
3. Determinare lo Stabilised Value
Applicando un yield o un multiplo coerente con:
-
destinazione;
-
qualità del cash flow;
-
rischio;
-
categoria;
-
liquidità;
-
struttura.
4. Sottrarre tutto il capitale necessario
CAPEX.
Fees.
Working capital.
Financing costs.
Contingency.
Required return.
5. Arrivare al Maximum Acquisition Price
La formula diventa:
Stabilised Value
– Total Development Cost
– Required Investor Return
= Maximum Bid
Solo dopo questo processo si può capire se €428.250 siano:
cheap, fair or expensive
La vera tesi: l’asset è distressed, la destinazione non necessariamente
Questo è forse il passaggio più interessante.
L’ex Hotel Trieste presenta:
-
chiusura prolungata;
-
necessità di riposizionamento;
-
energy reset;
-
compliance;
-
camere da razionalizzare;
-
spazi F&B importanti;
-
CAPEX significativo.
Ma il destination case presenta contemporaneamente:
-
crescita dei flussi;
-
presenza termale;
-
domanda mountain leisure;
-
sport;
-
eventi;
-
gruppi;
-
possibilità di destagionalizzazione.
Da qui una distinzione fondamentale:
The asset may be distressed.
The destination thesis does not necessarily have to be.
Ed è spesso proprio questa disconnessione a creare le migliori special situations.
Arta Terme: non si comprano 54 camere
Questo è il punto centrale.
Un investitore non sta comprando:
54 camere da €7.930 ciascuna.
Sta comprando:
2.859 mq di piattaforma hospitality da riprogettare.
La sequenza corretta è:
Legacy Asset
→ Compliance
→ Energy Reset
→ Product Redesign
→ Key Rationalisation
→ CAPEX
→ Reopening
→ Ramp-up
→ Stabilised GOP
→ Asset Re-rating
Perché:
54 Physical Keys ≠ 54 Saleable Keys
54 Saleable Keys ≠ Optimal Key Count
€7.930 per Physical Key ≠ All-in Cost per Reopened Key
More Keys ≠ More Value
Historic Hotel ≠ Market-ready Hotel
Destination Growth ≠ Hotel Performance
Low Entry Price ≠ Low Investment Risk
La formula finale
Il vero inventario alberghiero non è il numero delle porte.
È:
Final Saleable Keys
× Sustainable ADR
× Sustainable Occupancy
× Contribution Margin
= Economic Room Inventory
Se ridurre il numero di camere consente di ottenere:
**Higher ADR
-
Better Product
-
Higher GOP
-
Lower Complexity
-
Stronger Stabilised Value**
allora:
fewer keys may create more value
Ed è questa la domanda che dovrebbe guidare l’investitore sull’ex Hotel Trieste.
Non:
“Quanto poco costa acquistarlo?”
Ma:
“Quanto capitale serve per trasformarlo, quale cash flow può produrre e quanto varrà quando quel cash flow sarà stabilizzato?”
Questa è la differenza tra acquistare un immobile alberghiero e costruire una vera hospitality investment thesis.
Investimenti Alberghieri
InvestimentiAlberghieri.it analizza operazioni alberghiere, asset distressed, progetti di sviluppo e opportunità di valorizzazione attraverso un approccio integrato tra real estate, operations e finanza.
L’ecosistema professionale comprende inoltre:
RobertoNecci.it, dedicato all’analisi economica e strategica dell’industria alberghiera;
InvestHotel.it, focalizzato su investimenti, finanza alberghiera, value creation e operazioni straordinarie;
HotelManagementGroup.it, dedicato alla consulenza e alla gestione alberghiera.
L’approccio non parte dal prezzo.
Parte da:
Stabilised Cash Flow
→ Stabilised Value
→ Total Investment Cost
→ Required Return
→ Maximum Acquisition Price
Per analisi di fattibilità, business plan, valorizzazione, acquisition underwriting e assessment di operazioni alberghiere:
info@investimentialberghieri.it
Nota metodologica e legale
Il presente articolo è stato elaborato sulla base della documentazione e delle informazioni pubblicamente disponibili relative all’Esecuzione Immobiliare n. 20/2025 del Tribunale di Udine e a fonti pubbliche riferite alla struttura e alla destinazione.
Le considerazioni relative a CAPEX, riposizionamento, numero futuro di camere, strategie F&B, rendimento, valore stabilizzato e configurazione operativa hanno finalità esclusivamente analitiche e metodologiche.
Gli scenari economici indicati nel testo sono puramente illustrativi e non costituiscono stime dell’immobile, valutazioni professionali, offerte o raccomandazioni di investimento.
Qualsiasi operazione richiede autonome verifiche tecniche, legali, urbanistiche, catastali, ambientali, fiscali, commerciali, energetiche e finanziarie.
|
|
|