Un hotel commercialmente attivo, 76 camere indicate nella procedura, ristorante, sale congressi e un’offerta minima di €862.500. Il numero può sembrare immediatamente interessante. Ma il vero investment case dell’Europalace Hotel di Todi non riguarda il prezzo per camera: riguarda la separazione tra real estate, azienda alberghiera, gestione, FF&E, autorizzazioni e titolo di occupazione. È qui che si determina il valore reale dell’operazione.
Nel mercato delle special situations alberghiere, il prezzo d’ingresso è spesso il dato più visibile.
Non necessariamente il più importante.
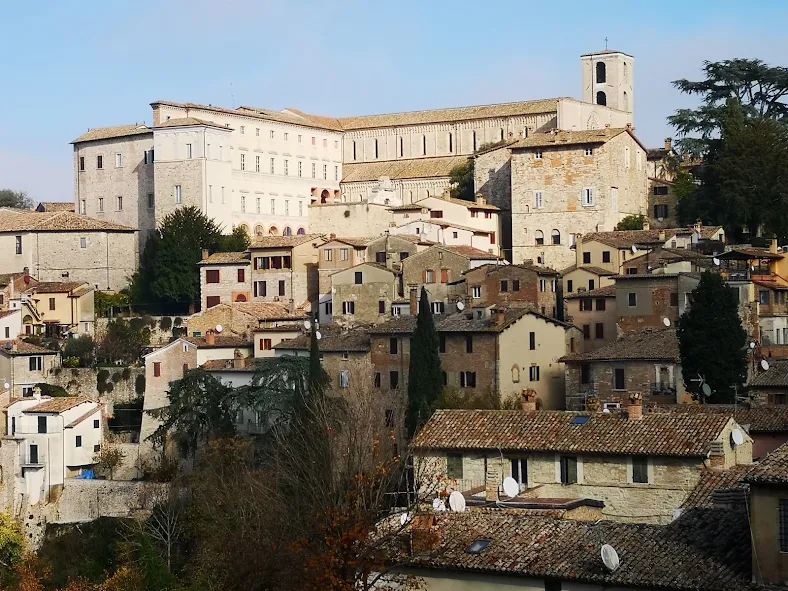
L’Europalace Hotel di Todi, situato nell’area di Ponterio-Pian di Porto, rappresenta un caso emblematico.
Il complesso immobiliare è inserito nella procedura esecutiva immobiliare n. 120/2022 del Tribunale di Spoleto, lotto 4.
La nuova vendita è fissata per il 7 dicembre 2026, con termine per la presentazione delle offerte il 4 dicembre.
Deal Snapshot
| Voce | Dato |
|---|---|
| Procedura | E.I. 120/2022 – Tribunale di Spoleto |
| Lotto | 4 |
| Data vendita | 7 dicembre 2026 |
| Prezzo base | €1.150.000 |
| Offerta minima | €862.500 |
| Rilancio minimo | €16.000 |
| Camere indicate negli atti | 76 |
| Camere commercializzate online | 72 |
| Minima teorica per key | circa €11.350 |
| Destinazione | Alberghiera |
| Stato commerciale | Hotel presente sul mercato |
| Tema chiave | Separazione tra PropCo e OpCo |
Il complesso comprende, secondo la documentazione della procedura:
-
76 camere con servizi;
-
reception;
-
uffici;
-
bar;
-
sala colazioni;
-
terrazza;
-
ristorante;
-
sala congressi;
-
sala stampa;
-
locali tecnici;
-
corte esterna;
-
due ascensori;
-
collegamenti verticali interni.
Il dato più immediato è naturalmente il prezzo.
Ma è proprio qui che un investitore professionale deve evitare la prima semplificazione.
€862.500 non significa acquistare automaticamente un hotel operativo da 76 camere a €11.350 per camera.
Significa poter concorrere, sulla base delle informazioni pubblicamente disponibili, per l’acquisizione del real estate compreso nel lotto.
E questa differenza cambia completamente il modo in cui l’operazione deve essere analizzata.
Da €2,5 milioni a €1,15 milioni: il repricing del real estate
Lo storico degli esperimenti mostra una progressiva riduzione della base.
| Data vendita | Prezzo base |
|---|---|
| 3 marzo 2025 | €2.500.000 |
| 23 giugno 2025 | €1.900.000 |
| 19 gennaio 2026 | €1.600.000 |
| 27 luglio 2026 | €1.350.000 |
| 7 dicembre 2026 | €1.150.000 |
Rispetto ai €2,5 milioni del primo esperimento noto, l’attuale prezzo base è inferiore di circa il 54%.
Il repricing è quindi significativo.
Ma un ribasso del prezzo non equivale automaticamente a un aumento del valore.
Nel distressed hospitality bisogna sempre distinguere tra:
price reduction
e
value creation potential
Sono due concetti differenti.
Il primo è determinato dalla procedura.
Il secondo dipende da quello che l’investitore potrà effettivamente acquistare, controllare, finanziare, riposizionare e gestire.
Real estate e hotel business non sono la stessa cosa
La parte più delicata dell’Europalace emerge dallo stato di occupazione riportato nella documentazione collegata alla procedura.
L’immobile risultava occupato sulla base di un precedente contratto di affitto di ramo d’azienda scaduto.
Il Giudice dell’esecuzione aveva autorizzato la prosecuzione dell’occupazione fino al 30 giugno 2026, prevedendo il pagamento alla procedura di €2.500 mensili oltre IVA per il solo utilizzo del real estate.
La documentazione disponibile distingueva espressamente tale rapporto dall’attività di albergo-ristorante e dai beni mobili.
Questa separazione è il cuore dell’operazione.
Perché introduce diversi livelli di valore:
Real Estate
Azienda alberghiera
FF&E
Gestione
Autorizzazioni
Contratti
Brand e presenza commerciale
Prenotazioni e customer base
L’acquirente dell’immobile non dovrebbe quindi presumere di acquisire automaticamente tutto ciò che oggi consente all’hotel di apparire e funzionare come un going concern.
PropCo e OpCo: il nodo centrale
Nell’hospitality istituzionale, distinguere tra PropCo e OpCo è essenziale.
La PropCo possiede il real estate.
La OpCo produce il business alberghiero.
Quando coincidono, l’analisi è relativamente lineare.
Quando invece sono separate da:
-
contratti;
-
affitti d’azienda;
-
procedure;
-
gestioni;
-
proprietà differenti;
-
autorizzazioni intestate a soggetti diversi;
il rischio dell’operazione aumenta.
E aumenta anche la possibilità di creare valore, se i vari livelli vengono ricomposti correttamente.
L’Europalace Hotel di Todi appare precisamente come un dossier da leggere in questa prospettiva.
L’investitore deve quindi capire se l’operazione futura sarà:
-
acquisizione del real estate con rilascio dell’immobile;
-
acquisizione dell’immobile con permanenza dell’attuale operatore;
-
PropCo investment con nuovo lease;
-
acquisizione separata di immobile e azienda;
-
operazione di repositioning con sostituzione del modello operativo;
-
integrazione successiva tra proprietà immobiliare e business alberghiero.
Sono scenari economicamente e finanziariamente molto diversi.
L’hotel continua però a essere presente sul mercato
Parallelamente alla procedura immobiliare, l’Europalace mantiene una presenza commerciale attiva.
Il sito ufficiale presenta la struttura come 4 stelle Superior, con:
-
camere;
-
ristorante;
-
bar;
-
sale meeting;
-
parcheggio;
-
offerta business e leisure.
La struttura viene commercializzata con 72 camere.
Questo introduce una prima discrepanza da chiarire:
76 camere nella procedura
contro
72 camere nell’inventory commerciale
Non è necessariamente una criticità.
Potrebbe dipendere da:
-
camere non vendibili;
-
differente classificazione degli spazi;
-
unità destinate a uso interno;
-
configurazione operativa diversa da quella catastale o immobiliare.
Ma è esattamente il tipo di elemento che deve essere verificato prima di trasformare il prezzo per key in una metrica finanziaria.
“Nuovi proprietari”: attenzione alla terminologia commerciale
Il sito dell’hotel utilizza inoltre riferimenti alla famiglia Pastorelli come soggetto che avrebbe assunto proprietà e gestione a partire dal 2008.
Questa formulazione commerciale non deve tuttavia essere interpretata automaticamente come prova della titolarità attuale del real estate sottoposto a esecuzione.
Nel settore hospitality parole come:
proprietà
gestione
hotel
azienda
vengono spesso utilizzate nella comunicazione commerciale con significati diversi rispetto al loro preciso contenuto giuridico.
L’investitore deve quindi ricostruire documentalmente:
-
chi possiede il real estate;
-
chi possiede l’azienda;
-
chi gestisce la struttura;
-
chi possiede il FF&E;
-
chi detiene le autorizzazioni;
-
chi è titolare del CIN;
-
quale soggetto impiega il personale;
-
chi controlla prenotazioni, contratti e rapporti commerciali;
-
con quale titolo l’operatore occupa oggi la struttura.
Solo dopo questa ricostruzione è possibile capire cosa venga realmente acquistato.
€11.350 per key: opportunità o falso segnale?
Il rapporto è inevitabilmente suggestivo.
€862.500 / 76 camere = circa €11.350 per key
Ma questa cifra, presa isolatamente, rischia di essere fuorviante.
Il prezzo per camera è una metrica utile soltanto quando il perimetro economico è comparabile.
Per essere realmente significativo deve includere almeno quattro variabili:
perimetro acquistato
CAPEX
continuità operativa
EBITDA stabilizzato
Senza queste informazioni, il prezzo per key rimane un indicatore preliminare.
Non una conclusione d’investimento.
Il vero costo dell’operazione
Il prezzo di aggiudicazione non coincide con il capitale necessario.
La formula da utilizzare è:
Acquisition Price + Transaction Costs + CAPEX + Working Capital + Repositioning Costs + Ramp-up = Total Investment Cost
Ed è sul Total Investment Cost che deve essere calcolato il ritorno.
Un investitore dovrebbe quindi stimare almeno:
-
manutenzione differita;
-
adeguamenti impiantistici;
-
antincendio;
-
efficientamento energetico;
-
ristrutturazione camere;
-
rinnovo spazi comuni;
-
ristorante;
-
sale congressi;
-
FF&E;
-
sistemi gestionali;
-
commercializzazione;
-
pre-opening o re-opening;
-
working capital;
-
contingency.
Un’acquisizione apparentemente molto economica può perdere attrattività se il CAPEX assorbe una parte significativa del valore futuro.
Quanto può produrre realmente l’Europalace?
Il secondo livello di analisi riguarda il business.
Una procedura immobiliare non fornisce normalmente tutte le metriche necessarie a valutare una struttura alberghiera.
Servono almeno:
-
Occupancy;
-
ADR;
-
RevPAR;
-
ricavi rooms;
-
ricavi F&B;
-
meeting & events;
-
ricavi accessori;
-
payroll;
-
costi energetici;
-
commissioni OTA;
-
manutenzione;
-
GOP;
-
EBITDA normalizzato;
-
stagionalità;
-
segmentazione della domanda;
-
permanenza media.
Solo dopo aver ricostruito questi dati si può capire se l’hotel disponga di un going concern capace di generare valore indipendentemente dal real estate.
Todi: il posizionamento non deve essere letto solo come leisure
La localizzazione dell’Europalace merita una lettura specifica.
La struttura non è collocata all’interno del centro storico di Todi, ma in una posizione facilmente raggiungibile e prossima alla E45.
Questo può limitare alcuni segmenti puramente leisure-premium.
Ma può anche ampliare il demand mix.
La struttura potrebbe infatti intercettare:
-
leisure;
-
gruppi;
-
business;
-
transito;
-
corporate regionale;
-
meeting;
-
eventi;
-
tour operator;
-
piccoli congressi.
Le sale meeting e congressuali rappresentano quindi un elemento importante.
La domanda strategica non è soltanto:
“Quanto turismo genera Todi?”
ma:
“Quale mix di domanda può sostenere 72-76 camere in questa specifica posizione?”
È una domanda molto più utile.
Possibili scenari strategici
Una volta chiariti ownership, gestione e stato operativo, il nuovo investitore potrebbe teoricamente valutare più strategie.
Scenario 1 — Hold & Lease
Acquisto del real estate e permanenza di un operatore attraverso un contratto di locazione sostenibile.
Driver principali:
-
canone;
-
garanzie;
-
durata;
-
capacità finanziaria del tenant;
-
FF&E obligations;
-
maintenance capex.
Scenario 2 — Owner-Operator
Acquisizione dell’immobile e controllo diretto dell’azienda alberghiera.
Richiederebbe:
-
acquisizione o ricostruzione dell’OpCo;
-
personale;
-
licenze;
-
sistemi;
-
distribuzione;
-
working capital;
-
competenze operative.
Scenario 3 — New Operator
Acquisto dell’immobile e ingresso di un nuovo gestore.
Possibili strutture:
-
lease;
-
management agreement;
-
franchising;
-
white-label management.
Scenario 4 — Repositioning
Riprogettazione del prodotto verso un posizionamento più coerente con il mercato locale e regionale.
Potrebbero essere valutati:
-
camere;
-
ristorazione;
-
MICE;
-
gruppi;
-
business;
-
format ibridi.
Ogni scenario produce un valore differente.
Investment Thesis
La tesi d’investimento dell’Europalace non deve basarsi sul prezzo basso.
Deve basarsi sulla possibilità di ricomporre correttamente real estate e business.
Gli elementi potenzialmente favorevoli sono:
-
76 camere indicate nel perimetro immobiliare;
-
base ridotta a €1,15 milioni;
-
offerta minima di €862.500;
-
repricing significativo;
-
struttura commercialmente presente sul mercato;
-
ristorante;
-
spazi meeting;
-
parcheggio;
-
accessibilità;
-
possibilità di intercettare più segmenti;
-
potenziale flessibilità tra PropCo, lease e gestione diretta.
La vera upside non risiede quindi nel comprare “76 camere a basso costo”.
Risiede nell’eventuale capacità di creare una struttura patrimoniale e operativa più efficiente di quella attuale.
Key Risks
I principali rischi da analizzare sono:
-
titolo di occupazione successivo al 30 giugno 2026;
-
separazione tra immobile e azienda;
-
titolarità dei beni mobili;
-
autorizzazioni;
-
disponibilità effettiva della struttura;
-
differenza tra camere immobiliari e camere commercializzate;
-
CAPEX;
-
antincendio e impianti;
-
eventuali contratti in essere;
-
personale;
-
capacità dell’attuale gestione di generare EBITDA;
-
rischio di sovrastimare ADR e occupancy;
-
eventuale necessità di sostituire l’operatore;
-
tempi di stabilizzazione.
Next Catalyst
Il prossimo catalyst è la vendita fissata per il 7 dicembre 2026.
Ma, per un investitore professionale, il passaggio realmente decisivo avviene prima.
Occorre ricostruire:
PropCo → OpCo → Occupation Title → FF&E → Licences → Historical Trading → CAPEX → Stabilised EBITDA
Solo completando questa catena è possibile determinare un Maximum Bid Price razionale.
Le dieci domande da chiudere prima dell’offerta
Prima di definire il prezzo massimo, un investitore dovrebbe avere risposte documentate ad almeno dieci domande:
-
Chi possiede oggi il real estate?
-
Con quale titolo viene occupato l’immobile?
-
Chi possiede l’azienda alberghiera?
-
A chi appartiene il FF&E?
-
Chi detiene autorizzazioni e CIN?
-
Chi impiega il personale?
-
Qual è il CAPEX a 5 anni?
-
Quali sono ADR, occupancy, RevPAR, GOP ed EBITDA normalizzati?
-
Quale struttura contrattuale massimizza il valore?
-
Quanto può valere l’asset una volta stabilizzato?
Solo dopo queste verifiche è possibile passare da una lettura immobiliare a una vera investment underwriting analysis.
Il valore non è nel prezzo: è nella ricomposizione
L’Europalace Hotel di Todi rappresenta perfettamente una delle dinamiche più interessanti del distressed hospitality italiano.
L’asset immobiliare è in procedura.
Il prodotto alberghiero continua a essere presente sul mercato.
Il business e il real estate sembrano seguire perimetri diversi.
È qui che nasce la vera complessità.
E potenzialmente anche il valore.
Nel settore alberghiero non esiste infatti un solo livello di valore.
Esistono:
Real Estate Value
Operating Business Value
Contract Value
Brand Value
Commercial Value
Replacement Cost
Quando questi livelli si separano, il lavoro dell’investitore non consiste semplicemente nel comprare a sconto.
Consiste nel ricomporli in una struttura economicamente sostenibile.
È questo il punto centrale dell’operazione Europalace.
Ed è anche la ragione per cui il prezzo minimo di €862.500, pur essendo il dato più immediatamente visibile, è probabilmente il meno importante dell’intero dossier.
Ecosistema Hospitality
RobertoNecci.it
Strategia, economia del turismo, hospitality e mercato.
InvestimentiAlberghieri.it
Asset, transazioni, investimenti e special situations alberghiere.
Investhotel.it
Hotel finance, capital structure, debt advisory, turnaround e valorizzazione.
HotelManagementGroup.it
Advisory, gestione e miglioramento delle performance alberghiere.
Analisi di investimento e valorizzazione alberghiera
Per analisi preliminari, due diligence operativa, business plan, valutazione del CAPEX, studio del riposizionamento e strutturazione di operazioni alberghiere:
info@investimentialberghieri.it
Nota metodologica
I dati relativi a prezzo, caratteristiche immobiliari, procedura e calendario della vendita derivano dalla documentazione pubblicamente disponibile relativa alla procedura esecutiva immobiliare n. 120/2022 del Tribunale di Spoleto.
Le informazioni commerciali sull’attuale offerta alberghiera derivano dalla presenza pubblica della struttura e non costituiscono prova della titolarità immobiliare, dell’attuale titolo di occupazione, della proprietà dell’azienda o della trasferibilità di licenze, beni mobili e rapporti contrattuali.
L’articolo non costituisce una valutazione dell’immobile né una raccomandazione di investimento.
Ogni operazione richiede autonoma due diligence:
-
legale;
-
tecnica;
-
urbanistica;
-
amministrativa;
-
fiscale;
-
finanziaria;
-
operativa.