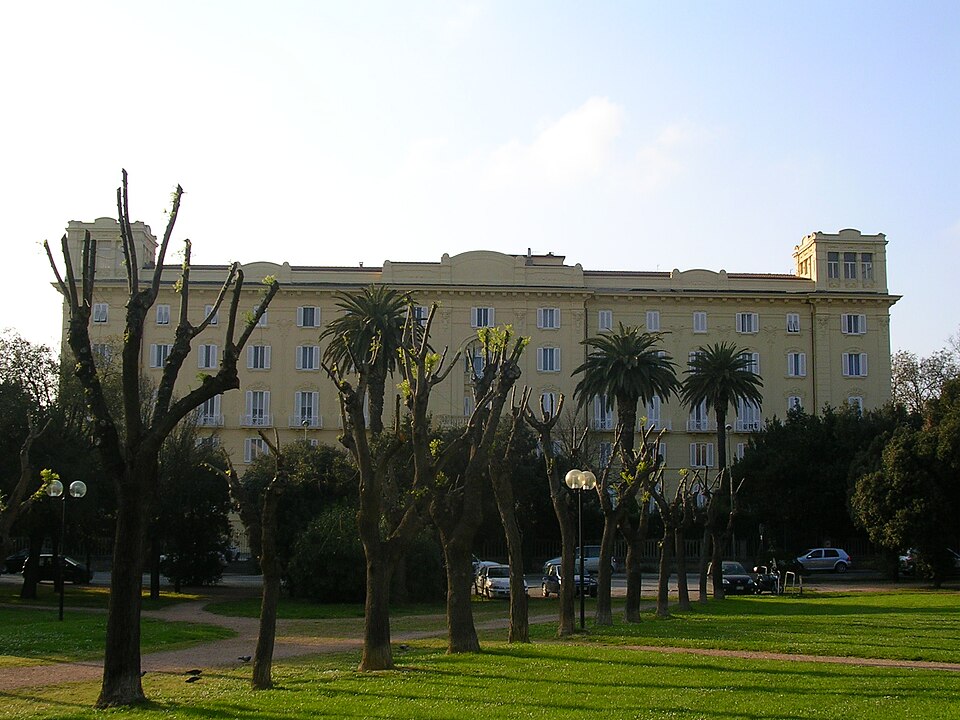
Lo storico Terminus Grand Hotel Corallo entra in una procedura competitiva con prezzo base di 6,82 milioni di euro. Circa 10.000 mq coperti, 6.400 mq di parco, 92 posti auto e un vincolo storico-artistico. Ma oggi l’immobile ha destinazione terziario-direzionale: per un investitore il vero dossier non è il prezzo d’acquisto, bensì la fattibilità economica e urbanistica della sua futura valorizzazione.
6,82 milioni di euro per circa 10.000 metri quadrati coperti.
Letto così, il dossier dell’ex Grand Hotel Corallo di Livorno sembra immediatamente attirare l’attenzione.
Ma proprio qui deve iniziare — e non finire — l’analisi dell’investitore.
Perché acquistare un grande edificio storico non significa acquistare automaticamente un progetto alberghiero.
E acquistare a un valore nominale di circa 682 euro per metro quadrato lordo coperto non significa necessariamente acquistare a buon mercato.
Il valore finale dipenderà da ciò che sarà realmente possibile realizzare all’interno dell’immobile, dai vincoli esistenti, dal capitale necessario per recuperarlo e, soprattutto, dalla capacità della futura destinazione di generare redditività sufficiente rispetto all’investimento complessivo.
È precisamente la differenza tra prezzo e investment value.
Ed è su questa differenza che casi come quello dell’ex Grand Hotel Corallo diventano particolarmente interessanti per InvestimentiAlberghieri.it.
Il dossier: 10.000 mq nel cuore della storia di Livorno
Il complesso si trova tra Piazza Dante 19-20 e Via Ugo Foscolo 2-2a-8, in prossimità della stazione ferroviaria di Livorno.
La documentazione della procedura lo identifica come:
“complesso immobiliare ad uso terziario-direzionale già denominato Terminus Grand Hotel Corallo”.
Questa formulazione è fondamentale.
L’edificio nasce come albergo, ma non è oggi un hotel operativo.
Il complesso, progettato dall’ingegnere Angiolo Badaloni agli inizi del Novecento, fu originariamente costruito a servizio dello stabilimento termale delle Acque della Salute, le storiche Terme del Corallo.
Nel corso del Novecento l’utilizzo dell’immobile è cambiato e gli interni sono stati profondamente modificati, soprattutto con la successiva trasformazione in complesso direzionale.
Secondo la documentazione pubblicata dal gestore della vendita, il bene presenta oggi:
-
circa 10.000 mq lordi coperti;
-
sei livelli fuori terra oltre al piano scantinato;
-
55 unità immobiliari a uso ufficio;
-
due spazi commerciali;
-
19 magazzini e cantine;
-
circa 6.400 mq di parco;
-
92 posti auto scoperti;
-
quattro autorimesse;
-
tre ascensori.
L’immobile risulta inoltre sottoposto a vincolo storico-artistico.
Sono numeri che spiegano immediatamente perché il dossier debba essere valutato come una vera operazione di real estate transformation, non come una semplice compravendita.
La procedura: 6,82 milioni e primo esperimento il 23 ottobre
L’immobile rientra nella liquidazione giudiziale n. 832/2025 presso il Tribunale di Roma.
La procedura prevede:
-
prezzo base: €6.820.000;
-
offerta minima: €6.820.000;
-
rilancio minimo: €10.000;
-
termine per la presentazione delle offerte: 22 ottobre 2026 alle ore 12:00;
-
apertura della procedura competitiva: 23 ottobre 2026 alle ore 16:00;
-
cauzione pari al 10% dell’offerta.
Il gestore della vendita è Gobid International Auction Group.
La stampa locale riferisce inoltre che alcuni fondi d’investimento e gruppi bancari avrebbero recentemente richiesto informazioni sul bene.
Si tratta di interessamenti informativi riportati dalla stampa, non di offerte formalizzate pubblicamente: il dato va quindi letto come segnale di attenzione del mercato, non come prova dell’esistenza di una competizione già avviata tra investitori.
€682 al metro quadrato: un numero interessante, ma potenzialmente fuorviante
Dividendo il prezzo base di €6,82 milioni per circa 10.000 mq lordi coperti si ottiene un valore puramente aritmetico nell’ordine di:
€682/mq
È un numero che inevitabilmente attira attenzione.
Ma un investitore professionale dovrebbe quasi dimenticarlo subito.
Per almeno quattro ragioni.
La prima è che si tratta di superficie lorda, non necessariamente di superficie netta effettivamente monetizzabile.
La seconda riguarda il vincolo storico-artistico, che può incidere profondamente sulla libertà progettuale e sul costo degli interventi.
La terza è rappresentata dalle condizioni fisiche dell’immobile, inutilizzato da anni e quindi bisognoso di un assessment tecnico completo.
La quarta — probabilmente la più importante — è che il valore dipenderà dalla destinazione futura realmente autorizzabile.
Un immobile da €682/mq che richiede €2.000, €3.000 o più per metro quadrato di investimento può avere un’economia completamente diversa da quella suggerita dal solo prezzo di ingresso.
Il parametro corretto non è quindi:
Acquisition Price / sqm
ma:
Acquisition Price + CAPEX + soft costs + financing costs + contingency + time cost = Total Investment Cost
È sul Total Investment Cost che deve essere calcolato il rendimento.
Il Grand Hotel Corallo non è oggi un hotel: questo cambia completamente l’underwriting
La storia alberghiera dell’edificio può generare una naturale suggestione:
riportarlo alla sua funzione originaria.
Ma un investment case non può essere costruito sulla suggestione.
Deve essere costruito sulla fattibilità.
Una riconversione alberghiera richiederebbe innanzitutto di verificare:
-
compatibilità urbanistica;
-
destinazione d’uso;
-
possibilità effettiva del cambio o ripristino di destinazione;
-
prescrizioni derivanti dal vincolo;
-
standard dimensionali;
-
percorsi e vie di esodo;
-
prevenzione incendi;
-
accessibilità;
-
impianti;
-
distribuzione verticale;
-
dimensionamento delle camere;
-
aree comuni;
-
spazi F&B;
-
back of house;
-
loading e logistica;
-
rapporto tra superfici revenue-generating e superfici non produttive.
Solo dopo questa verifica sarebbe possibile iniziare a parlare seriamente di hotel.
È un principio centrale anche nelle analisi sviluppate da Investhotel.it:
la finanziabilità di una riconversione non dipende dal fascino dell’immobile, ma dalla capacità del progetto finale di generare cash flow sufficiente rispetto al capitale complessivamente investito.
Scenario 1 — Ritorno all’hospitality
È probabilmente lo scenario più affascinante.
Riportare il Corallo alla funzione alberghiera originaria consentirebbe di costruire una narrativa estremamente forte:
historic building + heritage + Livorno + hospitality + rigenerazione urbana.
Ma la narrativa deve essere sostenuta dai numeri.
Un hotel sviluppato su circa 10.000 mq potrebbe teoricamente assumere configurazioni molto differenti a seconda del concept, della superficie media per key e delle aree comuni.
La domanda non dovrebbe quindi essere:
“Quante camere possiamo inserire?”
Ma:
“Quale combinazione tra camere, ADR, occupancy e servizi genera il miglior rendimento sul capitale?”
Un prodotto upscale o luxury richiederebbe maggiore superficie per camera, spazi comuni più importanti e CAPEX più elevato.
Un prodotto upper-midscale potrebbe aumentare il numero delle keys ma richiederebbe una disciplina estremamente severa sulla distribuzione degli spazi.
Un modello lifestyle potrebbe attribuire particolare importanza a F&B, eventi e spazi aperti.
Ogni scenario produrrebbe un diverso:
-
room count;
-
ADR;
-
RevPAR;
-
total revenue;
-
GOP;
-
EBITDA;
-
CAPEX per key;
-
enterprise value stabilizzato.
Prima di parlare di riconversione alberghiera serve quindi un hotel feasibility study.
Scenario 2 — Mantenimento o ricostruzione della funzione direzionale
La seconda possibilità è meno emozionale ma non necessariamente meno redditizia.
L’immobile è attualmente censito e configurato come complesso terziario-direzionale.
Un investitore potrebbe quindi verificare la sostenibilità di una valorizzazione coerente con questa funzione.
In questo scenario diventerebbero determinanti:
-
domanda locale di uffici;
-
dimensione media delle unità;
-
qualità degli spazi;
-
canoni sostenibili;
-
vacancy;
-
costo della riqualificazione;
-
possibilità di frazionamento;
-
valore di exit.
Il patrimonio immobiliare non deve necessariamente ritornare alla propria funzione storica per generare valore.
La destinazione corretta è quella che produce il miglior rapporto tra:
rischio + capitale + tempi + rendimento.
Scenario 3 — Mixed-use
È probabilmente il modello che meriterebbe la maggiore attenzione preliminare, ove urbanisticamente e autorizzativamente consentito.
Un complesso di questa dimensione offre infatti un livello di optionality superiore a quello di un singolo albergo tradizionale.
La combinazione potrebbe teoricamente coinvolgere, a seconda delle destinazioni ammesse:
-
hospitality;
-
serviced apartments;
-
uffici;
-
ristorazione;
-
eventi;
-
wellness;
-
funzioni commerciali;
-
altre attività compatibili.
Non significa che tali destinazioni siano oggi autorizzate.
Significa che un investitore dovrebbe verificare se una strategia multi-use possa generare un valore maggiore rispetto alla destinazione monofunzionale.
È il concetto di highest and best use.
E su un immobile da 10.000 mq dovrebbe essere la prima domanda dell’investitore.
Non:
“Quanto costa?”
Ma:
“Qual è l’uso economicamente più efficiente consentito per questo capitale immobiliare?”
Il parco e i parcheggi sono una componente strategica del valore
L’asset dispone di circa 6.400 mq di area verde e 92 posti auto scoperti, oltre a quattro autorimesse.
In un grande progetto hospitality questi elementi possono avere un valore rilevante.
Il parcheggio, soprattutto in contesti urbani, può incidere sulla fruibilità della struttura.
Gli spazi verdi possono invece diventare — sempre nel rispetto dei vincoli e delle autorizzazioni — parte integrante del prodotto attraverso:
-
F&B;
-
eventi;
-
outdoor hospitality;
-
aree leisure;
-
wellness;
-
spazi corporate.
In altre parole, il valore non è racchiuso soltanto nei 10.000 mq coperti.
È nell’interazione tra edificio, spazi aperti, accessibilità e destinazione futura.
Il vincolo storico può essere un costo oppure un vantaggio competitivo
Un errore frequente consiste nel considerare automaticamente il vincolo storico come un elemento negativo.
Non è necessariamente così.
Il vincolo può aumentare:
-
tempi progettuali;
-
complessità autorizzativa;
-
costi di intervento;
-
rigidità nella distribuzione degli spazi.
Ma contemporaneamente può creare ciò che un nuovo edificio non può comprare:
unicità.
Nel luxury hospitality internazionale gli edifici storici possono diventare una componente fondamentale del brand positioning.
La domanda quindi non è:
“Il vincolo riduce il valore?”
La domanda corretta è:
“Il premium ottenibile dal prodotto finale è sufficiente a remunerare il maggiore CAPEX e la maggiore complessità?”
Se la risposta è sì, il vincolo può diventare un elemento della value proposition.
Se la risposta è no, diventa un costo strutturale.
È una valutazione finanziaria, non estetica.
Il vero rischio: comprare bene e sviluppare male
Un asset complesso può essere acquistato a un prezzo apparentemente conveniente e trasformarsi comunque in un investimento mediocre.
Supponiamo, solo come esempio metodologico e non come stima del Corallo, che un immobile venga acquisito per €6,82 milioni.
Il costo finale non sarà €6,82 milioni.
Bisognerà aggiungere:
Acquisition Cost
-
imposte e costi della transazione
-
progettazione
-
lavori
-
impianti
-
arredi e FF&E
-
OS&E
-
eventuali costi di bonifica
-
professional fees
-
contingency
-
financing costs
-
pre-opening
-
working capital
-
costo del tempo
Solo alla fine appare il vero denominatore dell’investimento.
È il motivo per cui InvestimentiAlberghieri.it considera il prezzo di acquisizione solo come una delle variabili del dossier, non come la misura dell’opportunità.
Se tornasse hotel, quale gestione?
Anche nell’ipotesi in cui la riconversione alberghiera risultasse tecnicamente e urbanisticamente possibile, resterebbe aperto un secondo problema strategico:
chi dovrebbe gestirlo?
Le alternative principali sarebbero:
Hotel indipendente
Maggiore libertà commerciale e di prodotto, ma necessità di costruire autonomamente distribuzione, reputation e domanda.
Franchising
Brand internazionale e distribuzione, mantenendo una parte maggiore dell’autonomia operativa.
Management agreement
Operatore professionale con struttura di base fee e incentive fee.
Lease
Trasferimento di una quota maggiore del rischio operativo al conduttore, purché il canone sia realmente sostenibile.
La struttura contrattuale incide direttamente sul valore immobiliare.
È il terreno su cui HotelManagementGroup.it analizza il rapporto tra proprietà, operatore e performance.
Perché lo stesso hotel può avere valori completamente differenti a seconda di chi lo gestisce e del contratto utilizzato.
Livorno: il mercato deve giustificare il progetto
La storia dell’edificio non può sostituire l’analisi della domanda.
Un eventuale progetto alberghiero dovrebbe essere costruito partendo da:
-
domanda corporate;
-
leisure;
-
porto e crocieristica;
-
traffico ferry;
-
eventi;
-
domanda business;
-
turismo culturale;
-
stagionalità;
-
competitor diretti;
-
ADR raggiungibile;
-
occupazione stabilizzata.
Solo dopo sarebbe possibile definire il corretto positioning.
Il processo dovrebbe essere:
Market Analysis → Concept → Room Mix → ADR → Occupancy → RevPAR → Total Revenue → GOP → EBITDA → CAPEX → Return on Cost → Value
Questo è underwriting.
Il resto è storytelling immobiliare.
Un possibile caso di rigenerazione urbana, non solo immobiliare
Il Corallo possiede inoltre una caratteristica difficile da replicare.
È parte della memoria urbana della città.
Nato come grande albergo collegato alle Terme del Corallo e inaugurato nei primi anni del Novecento, rappresenta uno degli edifici Liberty più riconoscibili di Livorno.
Il vicino complesso termale è oggi di proprietà pubblica, mentre l’ex albergo segue una traiettoria proprietaria distinta.
Una futura valorizzazione potrebbe quindi assumere una dimensione più ampia rispetto alla semplice riqualificazione privata.
Non significa presumere progetti comuni oggi non annunciati.
Significa riconoscere che il valore potenziale dell’immobile dipenderà anche dalla qualità della rigenerazione urbana dell’area circostante.
Su Robertonecci.it questo tipo di operazioni viene letto proprio nel rapporto tra turismo, città, capitale immobiliare e trasformazione economica dei territori.
La due diligence che farei prima dell’offerta
Per un investitore interessato, il processo dovrebbe iniziare da una due diligence articolata almeno in sette aree.
1. Legal
Titolarità, gravami, procedura, vincoli, servitù e perimetro esatto dei beni trasferiti.
2. Urban planning
Destinazione attuale, destinazioni ammesse, eventuale cambio d’uso e prescrizioni.
3. Heritage
Perimetro e natura del vincolo storico-artistico e autorizzazioni necessarie.
4. Technical
Struttura, coperture, facciate, impianti, ascensori, prevenzione incendi, vulnerabilità e stato manutentivo.
5. CAPEX
Stima completa degli investimenti con contingency coerente con un edificio storico.
6. Market
Analisi della domanda per ogni potenziale destinazione.
7. Financial
Business plan, struttura equity/debt, DSCR, IRR, exit value e sensitivity analysis.
Solo dopo queste sette analisi sarebbe possibile stabilire un Maximum Bid Price razionale.
Le difformità: dato da conoscere, non da drammatizzare
La documentazione pubblicata dal gestore della procedura segnala alcune difformità interne rispetto allo stato legittimo, tra cui modifiche nella distribuzione degli spazi e delle pareti divisorie.
La stessa documentazione riferisce che non risulta un ordine di demolizione e quantifica forfettariamente in circa €20.000i costi di regolarizzazione edilizia e catastale, già considerati nella stima.
Anche questo dato va interpretato correttamente.
Il costo amministrativo della regolarizzazione non coincide con il costo del futuro sviluppo.
Per un investitore la vera due diligence dovrà verificare l'intero stato edilizio e urbanistico dell'immobile prima di qualsiasi decisione.
Il prezzo non è il valore
Il Corallo sintetizza perfettamente uno dei principi più importanti dell’hospitality real estate.
Il prezzo è noto. Il valore deve ancora essere costruito.
€6,82 milioni rappresentano il punto di ingresso della procedura.
Ma non ci dicono:
-
quanto costerà recuperare l’edificio;
-
quale destinazione sarà più redditizia;
-
quanta superficie potrà produrre ricavi;
-
quanto tempo servirà;
-
quale ADR potrebbe sostenere un hotel;
-
quale canone potrebbe sostenere un ufficio;
-
quale leverage sarà disponibile;
-
quale rendimento richiederà l’equity;
-
quale sarà il valore stabilizzato.
Sono queste le variabili che determinano se l’operazione sia conveniente.
Conclusioni: il Corallo non è un hotel da comprare. È un problema di allocazione del capitale da risolvere
La grandezza del dossier dell’ex Grand Hotel Corallo è proprio questa.
Non offre una risposta evidente.
Offre optionalità.
Un edificio storico.
Circa 10.000 mq.
6.400 mq di parco.
92 posti auto.
Una posizione urbana strategica.
Un prezzo base di 6,82 milioni.
Ma anche:
vincoli, CAPEX, tempi, destinazioni da verificare e una complessità progettuale elevata.
La vera domanda quindi non è:
“Conviene comprare l’ex Grand Hotel Corallo a 6,82 milioni?”
È:
“Quale progetto consente a questo asset di produrre il maggiore valore sostenibile sul capitale complessivamente investito?”
Hotel?
Direzionale?
Mixed-use?
Un'altra destinazione compatibile?
La risposta deve venire dai numeri.
Ed è esattamente qui che l’analisi deve precedere l’investimento.
InvestimentiAlberghieri.it | Advisory
InvestimentiAlberghieri.it analizza opportunità alberghiere e immobiliari per investitori, proprietà, operatori, banche e family office.
L’attività può comprendere:
-
hotel investment screening;
-
analisi di fattibilità;
-
highest & best use;
-
business plan;
-
CAPEX analysis;
-
lease vs management;
-
financial modelling;
-
debt sustainability;
-
DSCR e leverage;
-
repositioning;
-
analisi del valore stabilizzato;
-
scenari di acquisizione e valorizzazione.
Non partiamo dal prezzo per giustificare un investimento.
Partiamo dai numeri per capire quale prezzo l’investimento può sostenere.
📩 info@investimentialberghieri.it
Approfondimenti dell’ecosistema:
InvestimentiAlberghieri.it — Hospitality Real Estate & Investment Advisory
Investhotel.it — Hotel Finance, Debt & Investment Strategy
HotelManagementGroup.it — Hotel Operations, Management & Performance
Robertonecci.it — Hospitality Industry, Strategy & Market Analysis
Nota editoriale e legale
Le informazioni sulla procedura, sulle caratteristiche immobiliari, sul prezzo base, sulle date e sulla consistenza del complesso derivano dalla documentazione pubblicamente disponibile relativa alla vendita e dalle fonti giornalistiche consultate alla data del 12 ottobre 2026.
L’immobile è descritto nella procedura come complesso terziario-direzionale già denominato Terminus Grand Hotel Corallo.
Qualsiasi riferimento a una possibile riconversione alberghiera, mixed-use o ad altre strategie di valorizzazione costituisce un’ipotesi di analisi e non implica che tali destinazioni siano attualmente autorizzate o che siano state decise dalla proprietà, dalla procedura o da futuri investitori.
Le eventuali manifestazioni di interesse riferite dalla stampa non equivalgono a offerte formalizzate né consentono di identificare trattative in corso.
Ogni decisione di investimento richiede l’esame della documentazione integrale della procedura e autonome due diligence legali, urbanistiche, tecniche, fiscali, finanziarie e commerciali.