Due hotel 4 stelle nelle principali città gateway italiane, un valore indicativo di circa 358 mila euro per camera e un processo affidato a tre advisor internazionali. L'operazione apre una questione centrale per il mercato hospitality: quanto valgono realmente gli immobili alberghieri quando si considerano redditività, contratti di gestione, costo del capitale e investimenti futuri?
12 ottobre 2026 | Investimenti Alberghieri — Real Estate & Hospitality Investment Analysis
Un'operazione che misura la profondità del mercato alberghiero italiano
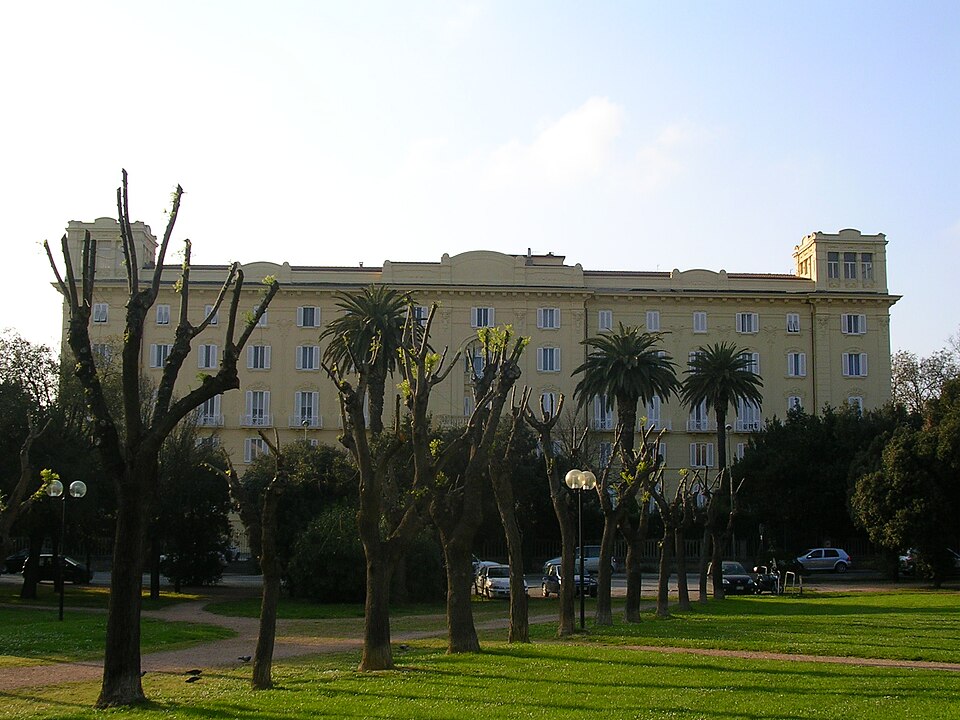
Generali Real Estate ha avviato un processo di cessione riguardante due importanti immobili alberghieri italiani: il nhow Milano, situato in via Tortona, e l'NH Collection Roma Centro, nel quartiere Prati della Capitale.
Secondo quanto riportato da Moneta e da altre fonti specializzate, il valore indicativo dell'operazione si collocherebbe intorno a 180 milioni di euro, con un perimetro complessivo di 503 camere.
Il processo vedrebbe coinvolti JLL, Eastdil Secured e Savills.
Entrambe le strutture operano con brand appartenenti a Minor Hotels, uno dei principali gruppi alberghieri internazionali.
L'operazione merita attenzione non soltanto per il controvalore economico, ma per almeno quattro ragioni:
-
Coinvolge contemporaneamente Milano e Roma, i due principali mercati urbani italiani per gli investimenti alberghieri istituzionali.
-
Riguarda immobili già posizionati nel segmento upscale, con brand riconosciuti e attività operative consolidate.
-
Offre un riferimento indicativo per valutare la disponibilità degli investitori a riconoscere multipli elevati su immobili alberghieri maturi.
-
Consente di osservare come un investitore istituzionale possa gestire l'allocazione del capitale all'interno di un portafoglio hospitality paneuropeo.
Per l'osservatorio di InvestimentiAlberghieri.it, il tema centrale non è stabilire se 180 milioni rappresentino un prezzo elevato o conveniente.
La domanda corretta è quale reddito, quale rischio e quale potenziale di valorizzazione giustifichino un investimento di questa dimensione.
È su questo terreno che si misura la sostenibilità economica dell'operazione.
1. I numeri dei due asset
| Indicatore | nhow Milano | NH Collection Roma Centro |
|---|---|---|
| Localizzazione | Via Tortona 35, Milano | Via dei Gracchi 324, Roma |
| Mercato | Milano, zona Tortona | Roma, Prati |
| Camere indicate | 246 | 257 |
| Posizionamento | 4 stelle, lifestyle | 4 stelle, upper upscale |
| Brand | nhow | NH Collection |
| Gruppo alberghiero | Minor Hotels | Minor Hotels |
| Destinazioni prevalenti | Leisure, corporate, eventi | Leisure, corporate, gruppi |
| Valore individuale | Non comunicato | Non comunicato |
Dati aggregati del portafoglio
| Indicatore | Valore |
|---|---|
| Camere complessive | 503 |
| Valore indicativo riportato | €180.000.000 |
| Prezzo medio implicito per camera | €357.853 |
| Prezzo medio arrotondato | €358.000 |
Nota metodologica: il valore di 180 milioni è un'indicazione riportata dalla stampa, non un prezzo di transazione conclusa. Il rapporto prezzo/camera è calcolato sul portafoglio aggregato e non costituisce una valutazione autonoma dei singoli immobili.
La distinzione è essenziale.
Attribuire lo stesso valore unitario ai due alberghi significherebbe ignorare differenze potenzialmente rilevanti in termini di domanda, redditività, struttura contrattuale, caratteristiche immobiliari e prospettive di mercato.
2. Milano e Roma: due profili di investimento differenti
nhow Milano: il valore di un asset lifestyle in un distretto ad alta visibilità
Il nhow Milano si trova nel distretto Tortona, area che ha progressivamente consolidato un'identità internazionale legata a design, moda, creatività ed eventi.
L'hotel beneficia di un posizionamento riconoscibile e di una struttura capace di intercettare segmenti di domanda diversificati.
Dal punto di vista dell'investitore, tuttavia, occorre distinguere la capacità di generare picchi tariffari dalla capacità di produrre reddito stabilizzato.
Gli elementi da verificare comprendono:
-
ADR e RevPAR annuali, mensili e per segmento.
-
Concentrazione dei ricavi nei periodi fieristici e negli eventi.
-
Incidenza dei ricavi accessori e della componente meeting ed eventi.
-
Costi di manutenzione e aggiornamento di un prodotto lifestyle.
-
Stabilità della redditività nelle settimane di domanda ordinaria.
La presenza di un brand lifestyle può sostenere la differenziazione commerciale, ma non elimina la necessità di verificare la volatilità della domanda e i costi richiesti per preservare il posizionamento.
NH Collection Roma Centro: la stabilità della domanda in un mercato urbano consolidato
L'NH Collection Roma Centro opera nel quartiere Prati, in un contesto caratterizzato dalla prossimità a importanti poli turistici, istituzionali e professionali.
Il mercato romano beneficia di una domanda leisure internazionale significativa, alla quale si affiancano flussi corporate e congressuali.
Per un investitore istituzionale, il profilo dell'immobile deve essere analizzato in relazione a tre fattori:
Continuità della domanda. La distribuzione dei pernottamenti nell'arco dell'anno e la composizione dei segmenti commerciali.
Capacità di generazione del reddito. La relazione tra ricavi delle camere, costi operativi e reddito effettivamente disponibile per la proprietà.
Sostenibilità del prodotto. Il fabbisogno di manutenzione, adeguamento tecnico e investimenti necessari per mantenere gli standard del brand.
Roma e Milano possono esprimere valutazioni immobiliari differenti anche quando appartengono alla medesima categoria alberghiera.
La variabile decisiva non è il solo numero di camere, ma la qualità economica del flusso reddituale associato a ciascun immobile.
3. Perché Generali vende: la logica della capital rotation
La possibile cessione va interpretata nel quadro della gestione di un portafoglio immobiliare istituzionale.
Nel giugno 2026 Generali Real Estate ha annunciato l'acquisizione del Novotel London Tower Bridge, hotel 4 stelle di 203 camere situato nel centro di Londra.
L'operazione ha segnato l'ingresso della piattaforma hospitality di Generali nel mercato britannico, portando il portafoglio paneuropeo a circa un miliardo di euro.
Il prezzo dell'acquisizione non è stato ufficialmente comunicato. Secondo una ricostruzione di Green Street riportata da CoStar, il controvalore sarebbe stato di circa 155 milioni di sterline.
L'acquisizione londinese è coerente con una strategia focalizzata su immobili upscale, upper upscale e luxury nelle principali città europee.
La contemporanea prospettiva di cessione di asset italiani potrebbe quindi essere compatibile con una strategia di capital recycling, ossia la riallocazione di risorse da investimenti esistenti verso altre opportunità.
È però necessario distinguere l'interpretazione finanziaria dalla motivazione formalmente dichiarata dal venditore.
In assenza di una comunicazione specifica sul processo milanese e romano, non è possibile affermare che Generali abbia deciso di ridurre strutturalmente la propria esposizione all'Italia o che i due asset abbiano esaurito il loro potenziale di rivalutazione.
Una rotazione di capitale può dipendere da numerosi fattori:
-
Rendimento realizzato e rendimento futuro atteso.
-
Durata dell'investimento e fase del ciclo immobiliare.
-
Esigenze di diversificazione geografica.
-
Opportunità di reinvestimento.
-
Liquidità disponibile sul mercato.
-
Politiche di allocazione e gestione del rischio.
Vendere un hotel non significa necessariamente esprimere una valutazione negativa sul mercato in cui si trova. Può semplicemente significare che, a determinate condizioni, il capitale può essere impiegato altrove con un rapporto rendimento-rischio ritenuto migliore.
È questa la chiave di lettura istituzionale dell'operazione.
4. I 358 mila euro per camera: cosa indicano realmente
Il valore medio implicito di circa 358 mila euro per camera rappresenta un primo indicatore utile a dimensionare l'operazione.
Non è tuttavia sufficiente per stabilire la convenienza dell'investimento.
Il prezzo per camera trascura infatti variabili fondamentali:
-
Redditività dell'attività alberghiera.
-
Condizioni economiche e durata dei contratti.
-
Superficie e funzioni accessorie.
-
Qualità e stato tecnico dell'immobile.
-
Investimenti di manutenzione e riposizionamento.
-
Struttura fiscale e finanziaria dell'acquisizione.
Due alberghi con lo stesso prezzo per camera possono incorporare rischi e rendimenti profondamente diversi.
Il comparabile NH Collection Milano CityLife
Un riferimento storico utile è rappresentato dall'NH Collection Milano CityLife, struttura di 185 camere.
Secondo CoStar, Invesco Real Estate aveva acquistato l'immobile nel gennaio 2023 per circa 50 milioni di euro, equivalenti a circa 270–280 mila euro per camera a seconda delle grandezze e degli arrotondamenti considerati.
Nel febbraio 2025 Schroders Capital ha successivamente acquisito l'hotel da Invesco, senza comunicare pubblicamente il prezzo della nuova transazione.
Utilizzando il riferimento CoStar di circa 280.308 euro per camera, il valore indicativo del portafoglio Generali risulta superiore di circa il 27,7%.
Questo differenziale non deve essere interpretato come una crescita dimostrata dei valori alberghieri milanesi.
Gli asset presentano caratteristiche differenti, il confronto riguarda periodi diversi e il prezzo del trasferimento CityLife del 2025 non è stato divulgato.
Il dato identifica esclusivamente uno scostamento tra due riferimenti economici, utile a formulare domande di investimento, non a ricostruire automaticamente l'andamento del mercato.
5. L'analisi finanziaria: quale reddito giustifica 180 milioni?
Per una valutazione istituzionale, il punto di partenza è il rapporto tra prezzo d'acquisto e reddito immobiliare sostenibile.
In una valutazione reddituale semplificata:
Valore dell'immobile = NOI stabilizzato / Capitalization Rate
Dove il NOI rappresenta il reddito operativo netto immobiliare, definito in modo coerente con il modello contrattuale, prima degli oneri finanziari.
Nel caso di un hotel, il NOI della proprietà non deve essere confuso automaticamente con il GOP generato dalla gestione alberghiera.
Il passaggio dal risultato operativo dell'hotel al reddito attribuibile al proprietario dipende dalla struttura giuridica ed economica dell'investimento.
Scenario di capitalizzazione del reddito
Assumendo esclusivamente a fini illustrativi un prezzo di acquisizione di 180 milioni di euro, il reddito netto annuo necessario a sostenere differenti rendimenti immobiliari risulterebbe il seguente.
| Cap rate ipotetico | NOI annuo richiesto | NOI per camera/anno |
|---|---|---|
| 4,5% | €8,10 mln | €16.103 |
| 5,0% | €9,00 mln | €17.893 |
| 5,5% | €9,90 mln | €19.682 |
| 6,0% | €10,80 mln | €21.471 |
| 6,5% | €11,70 mln | €23.260 |
Elaborazione InvestimentiAlberghieri.it. Scenari matematici, non rendimenti di mercato verificati né proiezioni dei risultati effettivi delle due strutture. I valori escludono i costi accessori della transazione e l'eventuale fabbisogno di investimento aggiuntivo.
La tabella evidenzia un punto essenziale.
A un rendimento immobiliare ipotetico del 5,5%, l'acquirente dovrebbe poter sostenere un reddito netto stabilizzato di circa 9,9 milioni di euro annui sull'intero portafoglio.
Se il reddito effettivamente disponibile fosse inferiore, l'investimento richiederebbe una diversa valutazione del rischio, una previsione credibile di crescita o una revisione del prezzo.
Se fosse superiore, potrebbe emergere un margine di convenienza, da verificare comunque rispetto a CAPEX, contratti e costo del capitale.
La vera domanda non è se un hotel valga 358 mila euro per camera. È se il suo reddito sostenibile giustifichi il capitale necessario per acquisirlo e mantenerlo competitivo.
6. Il rischio CAPEX: il prezzo di acquisto è soltanto il primo investimento
Un altro elemento determinante è il fabbisogno di capitale successivo all'acquisizione.
Un immobile alberghiero già operativo può richiedere investimenti riguardanti camere, impianti, efficientamento energetico, sicurezza, aree comuni e aggiornamento degli standard.
Un prezzo apparentemente competitivo può diventare meno interessante quando il piano industriale incorpora interventi rilevanti.
Simulazione del costo complessivo dell'investimento
| Scenario | Prezzo indicativo | CAPEX aggiuntivo | Investimento complessivo |
|---|---|---|---|
| A — CAPEX contenuto | €180 mln | €5 mln | €185 mln |
| B — CAPEX intermedio | €180 mln | €15 mln | €195 mln |
| C — CAPEX significativo | €180 mln | €25 mln | €205 mln |
In presenza di un NOI ipotetico costante di 9,9 milioni di euro, il rendimento semplice sul capitale immobilizzato scenderebbe rispettivamente a circa 5,35%, 5,08% e 4,83%.
Non si tratta di una previsione dei lavori necessari ai due hotel, ma di una simulazione che misura la sensibilità del rendimento al capitale aggiuntivo.
Il calcolo non include imposte, costi di acquisizione, finanziamento e tempi di realizzazione degli interventi.
La conseguenza è evidente: il prezzo dell'immobile deve essere valutato insieme agli investimenti necessari nei successivi anni di gestione.
7. Lease o management agreement: il vero nodo contrattuale
La documentazione pubblica esaminata non consente di accertare la struttura economico-contrattuale completa dei rapporti tra proprietà e operatore per ciascuno dei due immobili.
È probabilmente uno degli aspetti più importanti da verificare nel corso della due diligence.
Contratto di locazione alberghiera
Nel modello lease, il proprietario percepisce un canone secondo le condizioni contrattuali, mentre l'operatore assume generalmente la gestione e una parte sostanziale del rischio operativo.
La valutazione dipende da:
-
Canone fisso, variabile o misto.
-
Affidabilità patrimoniale dell'operatore.
-
Durata residua e opzioni di rinnovo.
-
Indicizzazione.
-
Garanzie contrattuali.
-
Sostenibilità del rapporto fra canone e risultati alberghieri.
-
Ripartizione degli obblighi di manutenzione e investimento.
Un canone elevato non rappresenta necessariamente un elemento positivo se non è sostenibile rispetto alla capacità di generazione del reddito dell'hotel.
Contratto di management
In un management agreement, il proprietario può mantenere un'esposizione più diretta alle performance operative dell'albergo, remunerando il gestore secondo fee contrattualmente definite.
Diventano quindi centrali le analisi di:
-
Ricavi prospettici e GOP.
-
Management fee di base e incentivanti.
-
Costi non distribuiti.
-
FF&E reserve.
-
Owner's expenses.
-
CAPEX.
-
Durata, clausole di uscita e performance test.
Questo modello può consentire un maggiore controllo sulla strategia patrimoniale, ma richiede una valutazione dettagliata dell'esposizione economica della proprietà.
La variabile della scadenza
Un contratto con durata residua limitata può offrire un'opportunità di riposizionamento, rinegoziazione o cambio operatore, purché ciò sia giuridicamente e commercialmente possibile.
La flessibilità rappresenta un valore soltanto quando il mercato e il piano industriale consentono di monetizzarla.
Per approfondire i modelli di gestione e le loro implicazioni economiche, Hotel Management Group analizza le relazioni tra proprietà, gestione e sostenibilità dei risultati operativi.
8. Quanto pesa il finanziamento: il rischio della leva
Un investimento da 180 milioni di euro richiede inoltre di valutare il contributo del capitale proprio e il ricorso al debito.
Il livello di finanziabilità dipenderà dalle condizioni patrimoniali dell'acquirente, dalla natura dei contratti alberghieri e dalla stabilità dei flussi di cassa.
Esempio di struttura finanziaria
Si ipotizzi, esclusivamente come esercizio di underwriting:
| Indicatore | Ipotesi |
|---|---|
| Prezzo di acquisto | €180 mln |
| Loan to Value | 55% |
| Debito iniziale | €99 mln |
| Equity iniziale | €81 mln |
| Costo annuo del debito | 4,5% |
| Interessi annui iniziali | €4,455 mln |
| NOI immobiliare ipotetico | €9,9 mln |
In uno scenario semplificato di finanziamento interest-only, il differenziale tra NOI e interessi sarebbe pari a circa 5,445 milioni annui.
Questo dato non rappresenta il cash flow distribuibile all'azionista, poiché non considera ulteriori spese, imposte, riserve, investimenti e possibili vincoli contrattuali.
Inoltre, il rendimento dell'equity non può essere dedotto correttamente senza un modello finanziario che incorpori durata dell'investimento, ammortamento, rifinanziamento ed exit.
Per una valutazione bancaria completa sarebbero necessari almeno:
LTV, per misurare il rapporto tra debito e valore dell'attività finanziata.
DSCR, per verificare la capacità dei flussi disponibili per il servizio del debito di coprire interessi e rimborsi contrattuali.
Debt yield, per confrontare il reddito stabilizzato con l'esposizione debitoria.
IRR dell'equity, per misurare la redditività complessiva attesa del capitale investito, considerando tempi e flussi finanziari.
Un asset potenzialmente valido dal punto di vista immobiliare può presentare criticità quando la struttura del debito non è coerente con la stabilità della sua generazione di cassa.
L'analisi del finanziamento rappresenta uno degli ambiti di approfondimento di Investhotel Capital Partners, con particolare attenzione alla sostenibilità economico-finanziaria dei progetti hospitality.
9. Chi potrebbe acquistare i due hotel
Non risultano, sulla base delle fonti considerate, indicazioni pubblicamente confermate sull'identità dei potenziali acquirenti.
È tuttavia possibile individuare differenti categorie di investitori coerenti con il profilo degli immobili.
| Profilo | Razionale potenziale | Condizione determinante |
|---|---|---|
| Fondi immobiliari core/core-plus | Reddito ricorrente | Stabilità e durata dei contratti |
| Fondi hospitality paneuropei | Esposizione a gateway cities | Rendimento corretto per il rischio |
| Investitori value-add | Incremento di valore | Potenziale di crescita o riposizionamento |
| Family office internazionali | Diversificazione patrimoniale | Dimensione del ticket e redditività |
| Piattaforme alberghiere integrate | Sinergie immobiliari e operative | Controllabilità del modello gestionale |
La possibilità di vendere gli asset separatamente potrebbe ampliare la platea potenziale dei compratori.
Una cessione congiunta potrebbe invece interessare investitori dotati di maggiore capacità finanziaria e orientati alla costruzione di portafogli alberghieri urbani.
Nessuna delle due strutture deve essere considerata automaticamente preferibile senza verificare fiscalità, contratti, redditività e potenziale di valorizzazione.
La presenza di advisor internazionali è coerente con un processo organizzato rivolto a investitori professionali, ma non dimostra, da sola, l'esistenza di offerte competitive o di un interesse prevalentemente estero.
10. La due diligence: le dieci verifiche prima di formulare un'offerta
Per un investitore professionale, il materiale informativo preliminare dovrebbe consentire almeno dieci verifiche.
-
Titolarità e perimetro immobiliare: proprietà, eventuali vincoli, pertinenze e diritti trasferiti.
-
Performance storiche: ricavi, ADR, occupazione, RevPAR, GOP e relativa evoluzione.
-
Contratti con l'operatore: durata, canoni o fee, garanzie, rinnovi e clausole di risoluzione.
-
Reddito della proprietà: riconciliazione tra performance operative e NOI effettivo.
-
Stato tecnico e urbanistico: conformità, impianti e fabbisogni manutentivi.
-
CAPEX programmato: investimenti obbligatori e opportunità di miglioramento.
-
Benchmark competitivo: performance rispetto ai rispettivi mercati locali.
-
Finanziabilità: LTV sostenibile, DSCR, debt yield e covenant.
-
Scenari di uscita: valore residuo, liquidità e sensibilità dell'exit cap rate.
-
Struttura della transazione: acquisto dell'immobile o di partecipazioni societarie, fiscalità, passività e condizioni di trasferimento.
Soltanto dopo questa fase diventa possibile costruire un investimento coerente con le aspettative di rendimento e il livello di rischio del compratore.
È questo l'approccio che distingue un vero investment screening da una valutazione basata esclusivamente sui multipli di mercato.
11. Le implicazioni per il mercato alberghiero romano
Per Roma, l'eventuale trasferimento dell'NH Collection Roma Centro assumerebbe particolare interesse quale futura evidenza transazionale nel segmento upscale di grandi dimensioni.
Il quartiere Prati dispone di un'offerta alberghiera consolidata e di un contesto urbano nel quale la realizzazione di nuove strutture di significativa capacità può incontrare vincoli immobiliari, urbanistici ed economici.
Una transazione conclusa e adeguatamente documentata potrebbe offrire informazioni utili a proprietari, investitori e finanziatori.
Occorre tuttavia evitare una lettura automatica del prezzo unitario.
Il valore di un hotel di 257 camere non è direttamente trasferibile a strutture più piccole, a immobili con diversa categoria o ad attività alberghiere caratterizzate da altre modalità di gestione.
Le differenze dimensionali possono incidere profondamente sulla composizione della domanda, sull'efficienza operativa e sulla capacità di assorbire i costi fissi.
Per il mercato romano, la questione strutturale riguarda quindi la possibilità di trasformare il potenziale turistico in redditività immobiliare stabile.
Per questo motivo le valutazioni del patrimonio alberghiero dovrebbero essere costruite integrando analisi finanziaria, posizionamento commerciale e qualità della gestione.
Su questi temi sono disponibili analisi e approfondimenti professionali su RobertoNecci.it.
12. L'ecosistema informativo: dalla domanda commerciale alla valorizzazione del capitale
La valutazione di un investimento alberghiero non può essere separata dalla capacità della struttura di produrre risultati operativi.
La crescita dei ricavi, l'ottimizzazione della distribuzione e il controllo dei costi possono incidere sulla sostenibilità del reddito e, indirettamente, sul valore dell'asset.
Per questo un processo completo di valutazione può richiedere competenze integrate.
L'analisi di mercato e delle transazioni è approfondita da InvestimentiAlberghieri.it.
Gli aspetti di capital allocation, finanziabilità e investimenti sono trattati da Investhotel.it.
L'efficienza della distribuzione e della strategia commerciale trova spazio nelle analisi di HotelMarketingLab.it.
Il monitoraggio dei risultati economico-gestionali è collegato agli strumenti di HotelControl.it.
L'interpretazione dei dati operativi e dei risultati alberghieri rientra nelle aree di approfondimento di HotelIntelligence.it.
La definizione del modello operativo e delle relazioni tra proprietà e gestione è sviluppata da HotelManagementGroup.it.
L'integrazione di queste prospettive permette di affrontare il valore dell'asset non come un dato statico, ma come il risultato di scelte immobiliari, finanziarie, commerciali e gestionali.
13. La nostra lettura: non è un test sul prezzo, ma sulla qualità del capitale
La possibile vendita dei due hotel di Generali Real Estate rappresenta un osservatorio particolarmente interessante sul funzionamento del mercato alberghiero italiano.
Il valore indicativo di 180 milioni evidenzia la dimensione economica raggiunta da alcuni asset upscale urbani e la rilevanza delle città gateway italiane nei processi di allocazione immobiliare.
Ma il dato più importante emergerà soltanto con la conoscenza delle condizioni effettive della transazione.
Il mercato non dovrà limitarsi a chiedersi se gli immobili valgano 180 milioni. Dovrà comprendere quale quota di quel valore sia sostenuta da reddito contrattualizzato, quale da crescita attesa e quale dalle caratteristiche immobiliari dei due asset.
Un prezzo elevato può essere pienamente giustificato da flussi stabili, rischi contenuti e CAPEX limitato.
Lo stesso prezzo può risultare meno sostenibile quando la redditività dipende da scenari di crescita ambiziosi o quando sono necessari investimenti aggiuntivi rilevanti.
Per banche, fondi e investitori istituzionali, la differenza è sostanziale.
Il valore alberghiero non coincide con il prezzo richiesto. È il risultato della capacità di produrre reddito sostenibile nel tempo, al netto del rischio e del capitale necessario per conservarlo.
È su questo principio che dovrebbe fondarsi ogni decisione di investimento hospitality.
Advisory | Analisi e valorizzazione degli investimenti alberghieri
State valutando l'acquisizione, la valorizzazione o la ristrutturazione finanziaria di un investimento alberghiero?
InvestimentiAlberghieri.it sviluppa approfondimenti economico-finanziari e analisi preliminari di dossier hospitality per proprietari, investitori, fondi, family office e operatori del settore.
Le attività consulenziali possono comprendere:
-
Investment screening e analisi preliminare dell'asset.
-
Valutazione economico-finanziaria e scenari di rendimento.
-
Analisi di redditività, struttura contrattuale e CAPEX.
-
Verifica della sostenibilità del debito e del piano industriale.
-
Individuazione di strategie alternative di valorizzazione: locazione, gestione diretta, management agreement o dismissione.
Operiamo su incarichi professionali di analisi e advisory, non attraverso attività di mera intermediazione.
L'eventuale percorso di valorizzazione viene definito soltanto dopo l'esame del dossier e la verifica delle condizioni economico-operative dell'investimento.
Contatti riservati: info@investimentialberghieri.it
Approfondimenti: InvestimentiAlberghieri.it · Investhotel.it · RobertoNecci.it · HotelManagementGroup.it
FAQ — Domande frequenti
Quali hotel intende vendere Generali Real Estate?
Il processo riportato dalla stampa riguarda il nhow Milano, con 246 camere, e l'NH Collection Roma Centro, con 257 camere. Entrambe le strutture operano con brand del gruppo Minor Hotels.
Quanto vale l'operazione?
Il valore indicativo riportato è di circa 180 milioni di euro. Non si tratta di un prezzo di vendita definitivamente accertato.
Qual è il prezzo medio per camera?
Rapportando 180 milioni alle 503 camere complessive, il valore medio implicito è di circa 358 mila euro per camera.
Perché Generali potrebbe vendere i due immobili?
Una possibile spiegazione finanziaria è la rotazione del capitale all'interno del portafoglio hospitality europeo. Non risultano tuttavia accertate le motivazioni specifiche della decisione di cessione.
Quale reddito dovrebbe produrre un investimento da 180 milioni?
In un'ipotesi teorica di capitalizzazione al 5,5%, il reddito netto stabilizzato sarebbe pari a 9,9 milioni di euro annui. Non è il reddito effettivo dei due hotel, che non è stato reso noto nelle fonti considerate.
Il prezzo per camera è sufficiente per valutare un hotel?
No. Occorre considerare redditività, modello di gestione, contratti, stato tecnico, CAPEX, condizioni di finanziamento e rischio dell'investimento.
Qual è la differenza tra lease e management agreement?
Nel lease il proprietario percepisce un canone secondo i termini contrattuali. Nel management agreement la proprietà mantiene normalmente una maggiore esposizione ai risultati operativi e remunera il gestore attraverso fee. Le condizioni effettive dipendono dai contratti.
Quali verifiche deve effettuare un investitore prima dell'acquisto?
Sono fondamentali la due diligence immobiliare, legale, fiscale, tecnica, contrattuale e finanziaria, insieme all'analisi dei flussi di cassa e degli investimenti futuri.
Fonti e riferimenti
-
Moneta — Generali Real Estate mette in vendita due hotel a Milano e Roma, ottobre 2026.
-
BeBeez — Generali Real Estate mette sul mercato due hotel per circa 180 milioni, 12 ottobre 2026.
-
Generali Real Estate — Acquisizione Novotel Tower Bridge London, giugno 2026.
-
CoStar — Generali acquires Novotel London Tower Bridge, 10 giugno 2026.
-
Schroders Capital — Acquisizione NH Collection Milano CityLife, 13 febbraio 2025.
-
CoStar — Schroders acquires Milan's NH Collection CityLife, 13 febbraio 2025.
Nota editoriale e metodologica: i valori di redditività, leva finanziaria e CAPEX presentati nell'articolo costituiscono elaborazioni indipendenti e simulazioni illustrative. Non rappresentano dati economici riservati, offerte vincolanti, valutazioni ufficiali o risultati effettivi degli asset. Le informazioni sulla possibile cessione sono attribuite alle fonti giornalistiche indicate e restano soggette a successive conferme.
Roberto Necci
robertonecci.it