Un canone iniziale di 1.500 euro al mese, circa 24 posti letto, 110 coperti e una concessione pluriennale. La riqualificazione dell'immobile apre una nuova opportunità sul Gran Sasso. Ma tra stagionalità, costi operativi e infrastrutture, la sostenibilità dell'investimento è tutt'altro che automatica.
Campo Imperatore: un'opportunità imprenditoriale a 2.130 metri di altitudine
Il rilancio del turismo montano sul Gran Sasso passa anche attraverso il recupero e la valorizzazione delle infrastrutture ricettive esistenti.
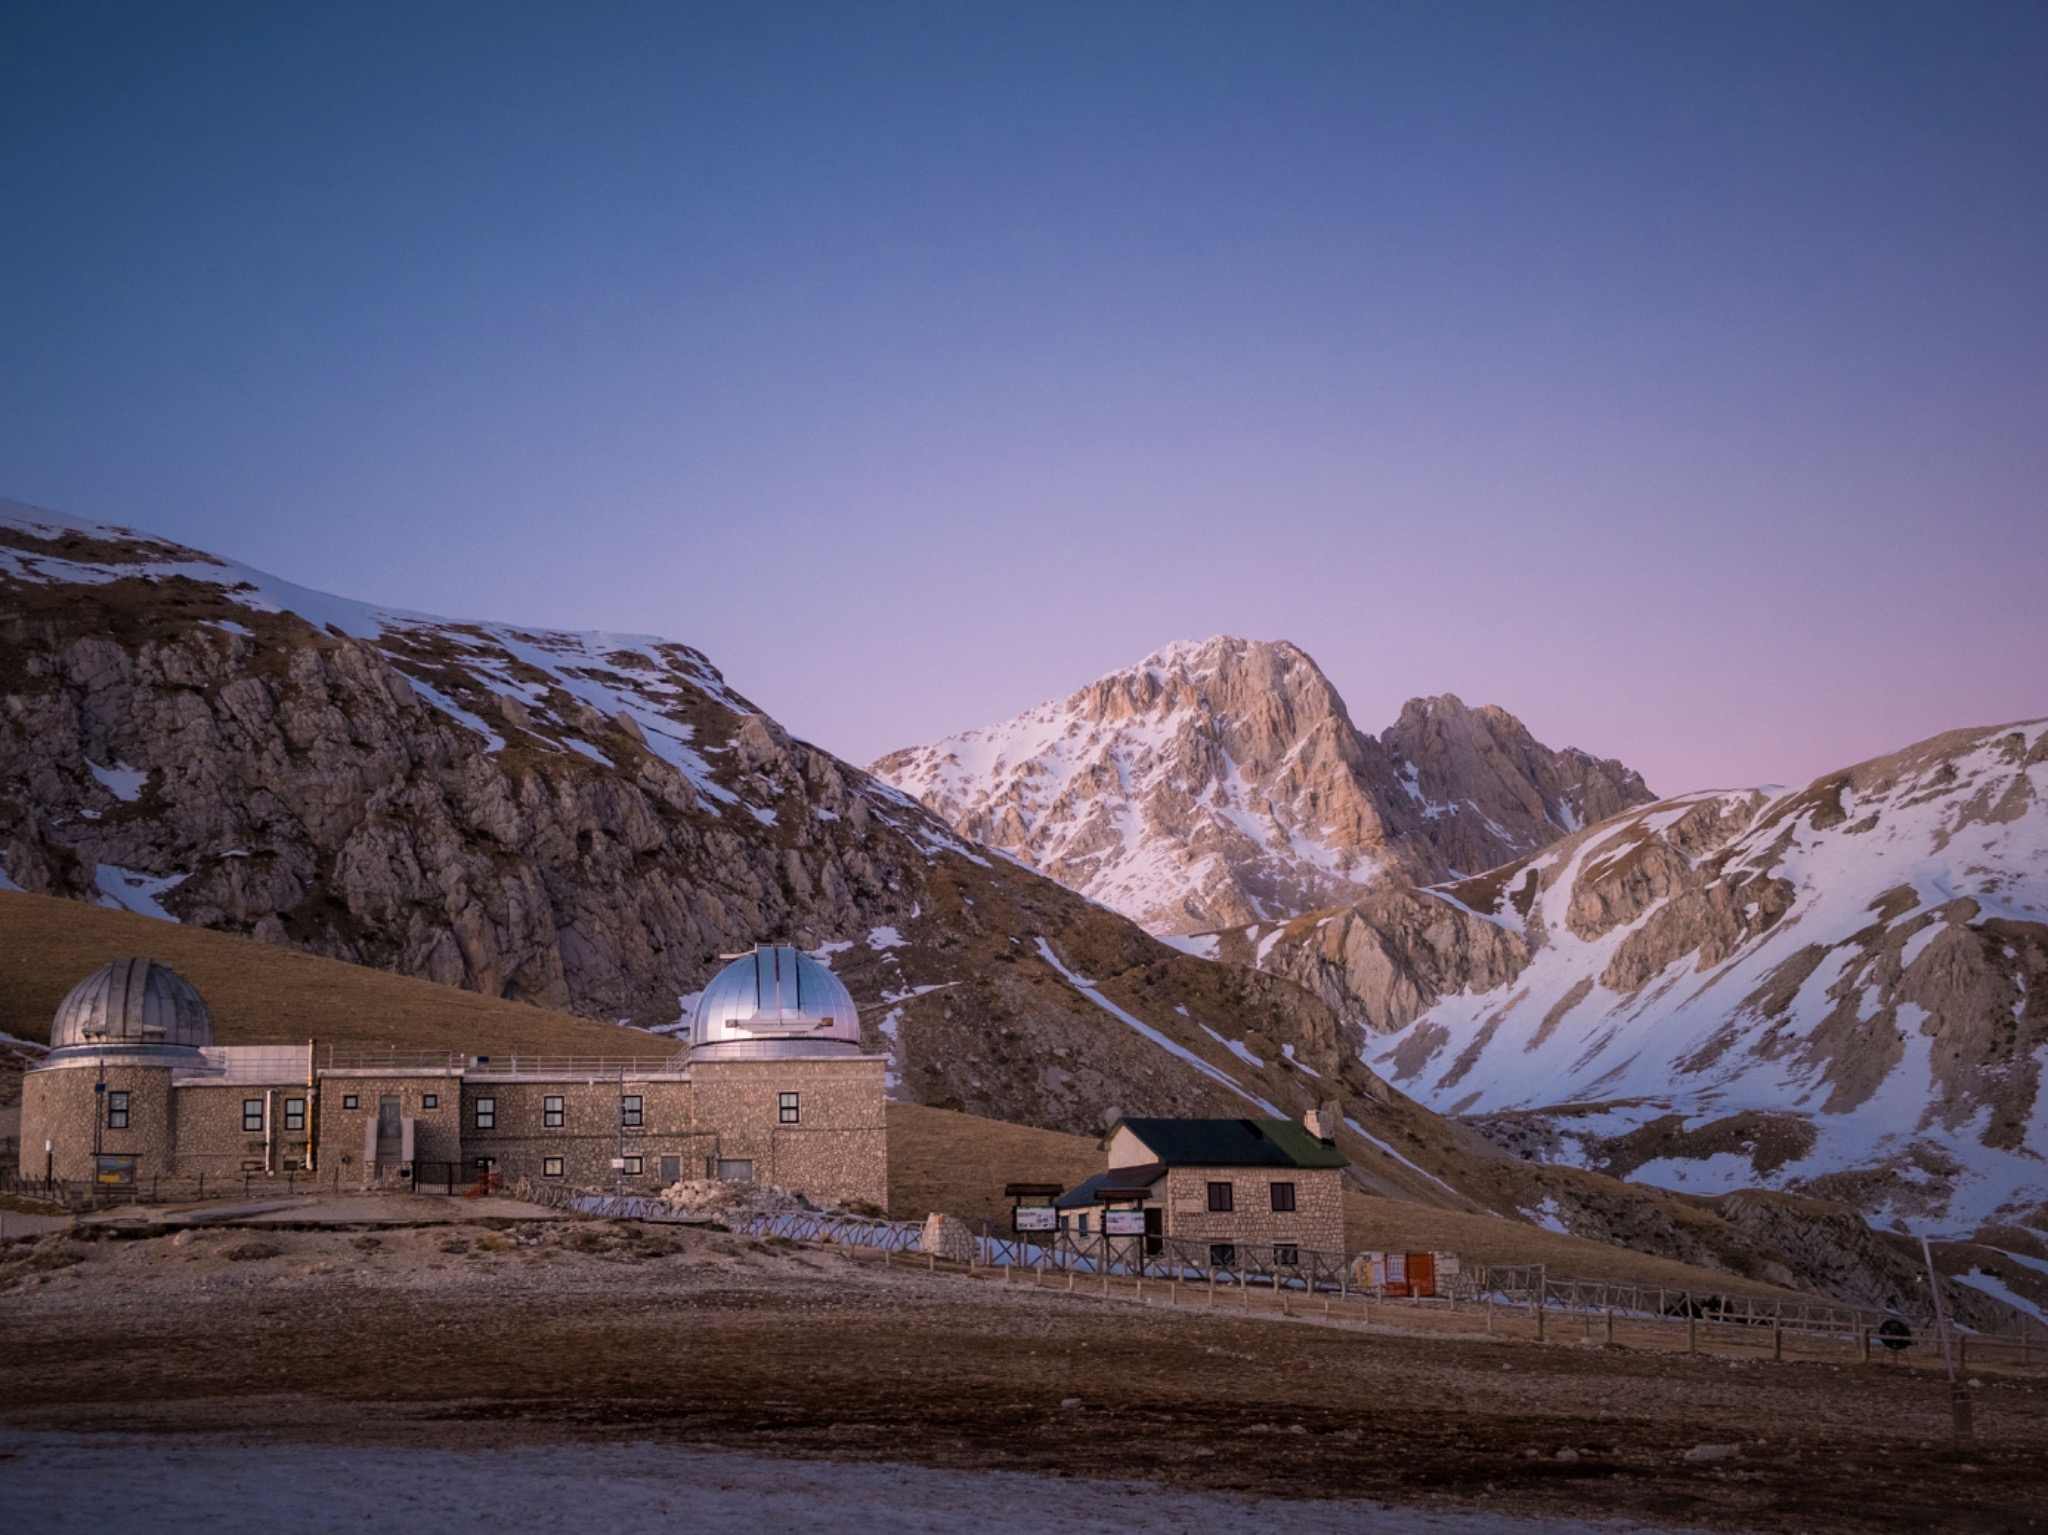
Il Centro Turistico del Gran Sasso S.p.A., d'intesa con il Comune dell'Aquila, ha avviato una procedura esplorativa per individuare operatori economici interessati alla futura concessione dell'Ostello di Campo Imperatore.
L'immobile, situato a circa 2.130 metri di altitudine, è interessato da interventi di riqualificazione la cui conclusione è prevista entro ottobre 2026.
Secondo quanto riportato da ANSA e Montagna.TV, la futura concessione dovrebbe avere una durata di nove anni, con un canone iniziale relativamente contenuto e condizioni economiche progressive.
A prima vista potrebbe sembrare un'opportunità particolarmente interessante per un operatore specializzato nella ricettività montana.
Ma esiste una distinzione fondamentale tra un immobile turistico attrattivo e un investimento gestionale economicamente sostenibile.
La posizione geografica, il valore paesaggistico e la riconoscibilità della destinazione costituiscono vantaggi competitivi, ma non garantiscono automaticamente la redditività dell'impresa.
Per Investimenti Alberghieri, il caso Campo Imperatore rappresenta un esempio emblematico di una questione che interessa numerose destinazioni italiane: come trasformare il patrimonio ricettivo pubblico in attività capaci di generare valore senza trasferire agli operatori economici rischi sproporzionati rispetto alle prospettive di rendimento.
Le caratteristiche dell'Ostello: il valore non è soltanto nei pernottamenti
L'immobile deriva dal recupero dell'edificio che ospitava la vecchia stazione di arrivo della funivia del Gran Sasso.
Secondo la ricostruzione di Montagna.TV, la struttura presenta una superficie complessiva superiore a 900 metri quadrati, distribuita su quattro livelli.
La configurazione descritta comprende circa 24 posti letto e una capacità di ristorazione di circa 110 coperti complessivi, oltre a spazi comuni, servizi e un'area museale.
Questo rapporto tra capacità ricettiva e potenziale di ristorazione è il primo elemento da analizzare.
Un ostello con 24 posti letto non può essere valutato con gli stessi criteri di un albergo da 80 o 100 camere.
La capacità di generare ricavi attraverso i soli pernottamenti è strutturalmente limitata dalla disponibilità ricettiva.
La presenza di bar e ristorante può invece ampliare la base commerciale, consentendo di servire anche escursionisti, sciatori e visitatori giornalieri.
Il business model potenzialmente più interessante potrebbe quindi essere quello di una struttura integrata di accoglienza e ristorazione d'alta quota, nella quale il pernottamento rappresenti una componente dell'attività, non necessariamente quella economicamente prevalente.
Questo modello, tuttavia, necessita di dati sui flussi reali, sulla capacità di spesa dei visitatori e sul numero effettivo di giornate operative.
Concessione di nove anni: canoni, requisiti e scadenze
L'avviso pubblicato dal Centro Turistico del Gran Sasso ha carattere esplorativo ed è finalizzato all'individuazione degli operatori da invitare alla successiva procedura di selezione.
Non costituisce quindi, da solo, un affidamento definitivo.
Le principali condizioni riportate da Montagna.TV sono:
| Elemento | Condizione riportata |
|---|---|
| Durata della concessione | 9 anni |
| Rinnovo | Possibile, previa autorizzazione formale |
| Canone mensile primi 2 anni | €1.500 |
| Canone mensile dal 3° anno | €2.500 |
| Esperienza richiesta | Almeno 24 mesi negli ultimi 5 anni |
| Termine richieste di chiarimento | 13 ottobre 2026, ore 12 |
| Termine manifestazioni di interesse | 17 ottobre 2026, ore 12 |
L'indirizzo PEC indicato per le manifestazioni di interesse è centroturisticogransasso@pec.it.
Le notizie pubblicate riferiscono inoltre che la successiva aggiudicazione sarà basata sul maggiore rialzo percentuale rispetto al canone posto a base di gara.
La documentazione ufficiale e i relativi allegati restano il riferimento necessario per verificare condizioni, criteri e obblighi effettivamente applicabili.
Il valore nominale della concessione
Sulla base dei canoni minimi riportati, l'impegno teorico nei nove anni sarebbe pari a:
-
Primi due anni: €36.000.
-
Successivi sette anni: €210.000.
-
Totale nominale: €246.000.
Si tratta di un importo calcolato senza eventuali rialzi, adeguamenti, oneri fiscali o altre componenti contrattuali.
Il punto fondamentale, tuttavia, non è se 246.000 euro siano molti o pochi.
La domanda corretta è un'altra:
Quali flussi operativi deve produrre la struttura affinché il concessionario possa sostenere il canone, remunerare il capitale investito e assorbire i rischi caratteristici della gestione in alta montagna?
Il problema delle concessioni pubbliche: quando il rialzo del canone può compromettere la redditività
Nelle concessioni di immobili destinati ad attività turistiche, l'interesse dell'amministrazione pubblica e quello dell'operatore privato devono trovare un equilibrio sostenibile.
L'ente proprietario ha interesse a garantire la valorizzazione del patrimonio, la continuità del servizio e un'adeguata remunerazione del bene.
Il concessionario, invece, deve produrre risultati economici sufficienti a sostenere i costi e remunerare il rischio imprenditoriale.
Quando il canone diventa una variabile competitiva rilevante, si determina un possibile conflitto economico.
Un rialzo eccessivo può migliorare il rendimento nominale per la proprietà pubblica, ma ridurre la capacità del gestore di effettuare manutenzioni, investimenti e interventi commerciali.
Consideriamo, per esempio, un rialzo ipotetico del 20% rispetto ai canoni base riportati.
Il canone del terzo anno passerebbe da 30.000 a 36.000 euro annui.
L'incremento sarebbe di 6.000 euro all'anno, che verrebbero sottratti al margine operativo del concessionario a parità di tutte le altre condizioni.
Nell'arco dei nove anni, applicando uniformemente tale incremento percentuale, l'onere nominale complessivo salirebbe da 246.000 a 295.200 euro.
Un rialzo competitivo non produce automaticamente una gestione economicamente più solida.
Da un punto di vista di asset management, l'interesse pubblico dovrebbe essere valutato considerando anche la capacità del modello economico di sostenere il servizio nel tempo.
Questa è una considerazione di natura economico-gestionale, non una valutazione sulla legittimità della specifica procedura.
Quanto può fatturare l'Ostello di Campo Imperatore? Tre scenari di sostenibilità
Per comprendere la sensibilità economica dell'operazione, è possibile costruire tre scenari puramente illustrativi.
Le simulazioni non derivano da bilanci della struttura, dati storici di vendita, statistiche ufficiali sui flussi o documenti riservati. Sono modelli costruiti su ipotesi da verificare con una due diligence.
Vengono considerate due fonti di ricavo: pernottamenti e ristorazione.
Ipotesi commerciali
| Parametro | Prudente | Base | Ottimistico |
|---|---|---|---|
| Giorni di apertura | 140 | 180 | 220 |
| Posti letto | 24 | 24 | 24 |
| Occupazione posti letto | 35% | 55% | 65% |
| Ricavo medio per posto letto occupato | €50 | €60 | €70 |
| Clienti ristorazione al giorno | 50 | 80 | 110 |
| Scontrino medio ristorazione | €22 | €25 | €28 |
I valori sono ipotizzati al netto dell'IVA, con ricavi di pernottamento e ristorazione separati per evitare duplicazioni. I clienti della ristorazione includono, nella simulazione, consumazioni acquistate separatamente da ospiti pernottanti e visitatori esterni.
Proiezione dei ricavi annuali
| Voce | Prudente | Base | Ottimistico |
|---|---|---|---|
| Ricavi pernottamenti | €58.800 | €142.560 | €240.240 |
| Ricavi ristorazione | €154.000 | €360.000 | €677.600 |
| Fatturato complessivo | €212.800 | €502.560 | €917.840 |
Il modello evidenzia che la redditività potenziale dipenderebbe in misura significativa dall'attività di somministrazione.
Nello scenario base, circa il 72% dei ricavi sarebbe generato dalla ristorazione.
Si tratta di una configurazione economica che richiederebbe competenze specifiche di food & beverage management, organizzazione logistica, controllo dei consumi e gestione dei flussi giornalieri.
Nello scenario ottimistico, 110 consumazioni medie al giorno rappresentano un obiettivo commerciale impegnativo, che non può essere giustificato semplicemente dalla disponibilità teorica di circa 110 coperti.
Occorrerebbe dimostrare l'effettiva presenza di una domanda compatibile e la possibilità operativa di servirla.
Dal fatturato al margine operativo: il vero indicatore per decidere
Il fatturato, da solo, non misura la convenienza economica.
Per completare la simulazione, ipotizziamo:
-
Costi variabili della ricettività pari al 20% dei relativi ricavi.
-
Costi variabili della ristorazione pari al 35% dei relativi ricavi.
-
Costo del personale annuo differenziato per scenario.
-
Altri costi fissi operativi, inclusivi delle principali spese gestionali e manutentive ricorrenti.
-
Canone annuo pari a 30.000 euro, corrispondente alla base prevista dal terzo anno.
Simulazione del risultato operativo annuo normalizzato
| Voce | Prudente | Base | Ottimistico |
|---|---|---|---|
| Fatturato | €212.800 | €502.560 | €917.840 |
| Margine dopo costi variabili | €147.140 | €348.048 | €632.632 |
| Personale | €145.000 | €200.000 | €260.000 |
| Altri costi fissi | €75.000 | €92.000 | €145.000 |
| Canone concessione | €30.000 | €30.000 | €30.000 |
| Margine operativo gestionale | −€102.860 | €26.048 | €197.632 |
Il margine gestionale è calcolato dopo il canone, prima di ammortamenti, oneri finanziari e imposte. Sono esclusi investimenti iniziali, costi straordinari, variazioni del capitale circolante e altre obbligazioni contrattuali non note. Non costituisce una previsione di EBITDA effettivo o di flusso di cassa disponibile.
La differenza tra gli scenari è molto significativa.
Nel caso prudente, il modello genera una perdita operativa.
Nello scenario base, la struttura produce un margine gestionale di appena 26.048 euro, equivalente a circa il 5,2% del fatturato.
Soltanto nello scenario ottimistico emerge un risultato operativo più consistente.
Non è possibile stabilire quale di queste configurazioni sia realisticamente raggiungibile senza conoscere le caratteristiche definitive dell'immobile, il mercato, i costi di esercizio e i dati di affluenza.
Il messaggio è comunque evidente: una concessione apparentemente accessibile può presentare un profilo di rischio elevato quando la domanda è stagionale e i costi fissi sono rilevanti.
Il punto di pareggio: quanti clienti servono davvero?
Lo scenario base consente di sviluppare un'ulteriore riflessione.
Mantenendo invariati i ricavi dei pernottamenti, le percentuali dei costi variabili e i costi fissi ipotizzati, la ristorazione dovrebbe generare circa 320.000 euro annui per raggiungere l'equilibrio operativo.
Con uno scontrino medio di 25 euro e 180 giornate di apertura, questo significa circa 71 consumazioni paganti al giorno.
Lo scenario base ne ipotizza 80.
La differenza è quindi inferiore a nove consumazioni medie giornaliere.
Questo margine relativamente ridotto evidenzia la sensibilità del modello a variazioni della domanda.
Un peggioramento delle condizioni meteorologiche, un periodo di ridotta accessibilità o un aumento dei costi potrebbe compromettere il risultato annuale.
Il punto di pareggio non deve essere confuso con quello finanziario: il secondo dovrebbe includere anche investimenti, capitale circolante, servizio del debito e altri flussi di cassa.
Il rischio nascosto: trenta giornate operative in meno possono azzerare il risultato
Nella gestione di una struttura d'alta quota, il numero effettivo di giornate utilizzabili rappresenta una delle variabili più importanti.
Riprendendo lo scenario base, una riduzione da 180 a 150 giornate, mantenendo invariati ricavi medi giornalieri, occupazione, costi fissi e canone, comporterebbe una perdita di margine di contribuzione di circa 58.000 euro.
Il risultato gestionale passerebbe da circa 26.000 euro positivi a circa 32.000 euro negativi.
Non è una previsione di chiusura o di interruzioni dell'attività di Campo Imperatore.
È uno stress test che dimostra perché accessibilità, continuità infrastrutturale e disponibilità effettiva dei servizi turistici debbano essere analizzate prima dell'assunzione di obbligazioni pluriennali.
Per una struttura alberghiera urbana, trenta giorni possono rappresentare una normale porzione dell'esercizio.
Per un'impresa montana stagionale, potrebbero costituire una parte determinante della redditività annuale.
Funivia, collegamenti e infrastrutture: il valore economico non si ferma all'immobile
La riqualificazione dell'Ostello si inserisce nel più ampio programma di interventi che interessa Campo Imperatore.
Secondo le comunicazioni istituzionali e le notizie diffuse, l'attenzione riguarda anche l'albergo, la funivia e il tunnel di collegamento.
Questi elementi assumono una rilevanza economica diretta.
La capacità di una struttura di generare ricavi non dipende soltanto dalla qualità dell'edificio, ma dall'intero sistema di accessibilità e servizi.
Nella valutazione di un investimento turistico montano occorre distinguere almeno tre livelli:
Valore immobiliare. È connesso alle caratteristiche fisiche, funzionali e giuridiche del bene.
Valore gestionale. Dipende dalla capacità dell'attività di generare risultati operativi sostenibili.
Valore territoriale. È influenzato da infrastrutture, attrattività della destinazione, servizi complementari e accessibilità.
Nel caso di una concessione, l'operatore non acquisisce l'immobile.
Il suo interesse economico riguarda principalmente i diritti contrattuali di utilizzo e la possibilità di generare flussi di cassa durante la durata dell'affidamento.
La distinzione è fondamentale anche per il calcolo del ritorno sul capitale investito.
I nove anni bastano per recuperare gli investimenti?
La durata della concessione rappresenta un elemento importante, ma non necessariamente sufficiente.
Un gestore potrebbe dover sostenere spese per attrezzature, dotazioni operative, sistemi informatici, organizzazione commerciale e capitale circolante iniziale.
Il valore di tali investimenti non è qui conosciuto e deve essere verificato negli atti e attraverso un sopralluogo tecnico.
Si consideri, esclusivamente a titolo esemplificativo, un fabbisogno iniziale di 150.000 euro.
Distribuire aritmeticamente questo importo sui nove anni significherebbe individuare una soglia di recupero nominale superiore a 16.600 euro annui, senza considerare il costo del capitale, l'inflazione o il profilo temporale dei flussi.
Un margine gestionale di circa 26.000 euro, come nello scenario base, lascerebbe uno spazio contenuto per imposte, eventuali interessi, investimenti successivi e remunerazione dell'imprenditore.
Occorrerebbe inoltre verificare la data effettiva di avvio dell'attività, la durata economicamente utile e la disciplina degli investimenti non recuperati alla scadenza.
Una concessione di nove anni può risultare interessante per un operatore ben organizzato, ma il suo valore dipende dalla compatibilità tra durata contrattuale e capitale necessario.
Quali rischi deve valutare il futuro concessionario?
Un investment screening professionale dovrebbe concentrarsi su cinque dimensioni.
Rischio commerciale: capacità di attrarre una domanda sufficiente durante i periodi effettivi di apertura, con particolare attenzione ai ricavi generati dai visitatori giornalieri.
Rischio operativo: personale, approvvigionamenti, manutenzione, logistica, consumi energetici e complessità della gestione in quota.
Rischio infrastrutturale: continuità dei collegamenti e condizioni di accessibilità, nonché possibili conseguenze economiche derivanti da indisponibilità temporanee.
Rischio contrattuale: ripartizione degli obblighi, garanzie, manutenzioni straordinarie, eventuali rialzi del canone, limitazioni operative e cause di cessazione.
Rischio finanziario: capitale iniziale, liquidità necessaria nei mesi di minore domanda e capacità di assorbire perdite temporanee senza compromettere la continuità aziendale.
Nessuna di queste variabili dovrebbe essere valutata isolatamente.
Un business plan attendibile deve rappresentare il rapporto tra tutti i fattori di rischio, non limitarsi a formulare uno scenario di fatturato potenziale.
La lezione per il turismo italiano: il patrimonio pubblico non si valorizza soltanto affidandolo a un gestore
Il caso Campo Imperatore permette di affrontare un tema più ampio.
In Italia esistono numerosi immobili turistici pubblici e privati che presentano una forte riconoscibilità territoriale, ma richiedono modelli di gestione profondamente diversi da quelli alberghieri tradizionali.
La valorizzazione di questi asset non può essere misurata esclusivamente attraverso la riapertura delle strutture o l'importo dei canoni contrattuali.
Deve essere valutata considerando la loro capacità di produrre servizi, continuità aziendale, occupazione e risultati economici nel medio-lungo periodo.
Le analisi sviluppate nell'ambito di Investhotel pongono particolare attenzione alla sostenibilità dei flussi finanziari, alla valutazione delle attività turistico-ricettive e all'equilibrio tra investimenti e risultati attesi.
Le attività di Hotel Management Group affrontano invece il rapporto tra struttura organizzativa, gestione alberghiera e creazione di valore.
Come approfondito su RobertoNecci.it, il vero vantaggio competitivo di un'impresa alberghiera dipende sempre più dalla qualità delle decisioni economiche e manageriali.
Un modello gestionale efficiente deve integrare inoltre strumenti di controllo economico come quelli trattati da HotelControl, l'utilizzo dei dati nei processi decisionali approfondito da HotelIntelligence e le strategie commerciali e distributive analizzate da HotelMarketingLab.
La tecnologia può contribuire a migliorare produttività, distribuzione e controllo dei margini.
Non può, tuttavia, sostituire una valutazione rigorosa della sostenibilità strutturale dell'investimento.
La posizione di Investimenti Alberghieri: un'operazione interessante non è necessariamente un buon investimento
L'Ostello di Campo Imperatore possiede elementi di interesse oggettivi sotto il profilo turistico: posizione distintiva, riconoscibilità territoriale, interventi di riqualificazione e possibilità di sviluppare attività ricettive e di ristorazione.
Questi elementi giustificano un approfondimento professionale.
Non permettono, da soli, di formulare un giudizio positivo sulla redditività della futura gestione.
Le simulazioni dimostrano quanto il risultato economico possa variare al modificarsi di poche condizioni fondamentali.
La valutazione dovrebbe quindi partire da dati verificabili: giornate operative effettive, affluenza, ricavi storici eventualmente disponibili, costi energetici, fabbisogno di personale, obblighi manutentivi e capitale necessario.
Solo successivamente sarebbe possibile formulare un'offerta economicamente coerente.
Conclusione: il vero investimento è nella capacità di creare valore
Campo Imperatore offre una lezione significativa per l'industria turistico-alberghiera italiana.
Un immobile riqualificato, un contesto paesaggistico straordinario e una concessione pluriennale possono costituire le premesse di un'attività interessante.
Ma il successo non dipende dal canone nominalmente contenuto o dalla notorietà della destinazione.
Dipende dalla capacità di trasformare i flussi turistici in margini operativi, mantenendo sotto controllo gli investimenti e i rischi.
Il canone si può negoziare attraverso un'offerta. La domanda, il clima e i costi operativi non possono essere controllati con la stessa facilità.
Per questo la fase più importante di una concessione turistica non inizia con la firma del contratto.
Inizia con l'analisi economico-finanziaria che precede la decisione di investire.
Investimenti Alberghieri | Advisory, analisi e valorizzazione
Prima di assumere un impegno di gestione, è necessario conoscerne la sostenibilità economica.
Investimenti Alberghieri supporta proprietari, investitori, operatori alberghieri e soggetti interessati alla valorizzazione di strutture turistico-ricettive attraverso analisi professionali indipendenti.
Le attività comprendono:
-
Studio di fattibilità economico-finanziaria.
-
Analisi gestionale e valutazione delle prospettive di redditività.
-
Business plan e modelli di cash flow.
-
Verifica del fabbisogno di investimento.
-
Analisi di sensitività e stress test.
-
Individuazione delle opzioni di valorizzazione dell'asset.
Costo dello studio professionale standard: €5.000 + IVA, con perimetro e condizioni da definire in relazione al dossier.
Non operiamo come intermediari immobiliari. La nostra attività è fondata sull'analisi dei dossier e sulla valutazione delle alternative di valorizzazione, che possono comprendere gestione, locazione, affitto e altre strutture contrattuali compatibili con le caratteristiche dell'operazione.
La consulenza non implica partecipazione o coinvolgimento nella specifica procedura pubblica di Campo Imperatore.
Per richiedere un'analisi professionale:
info@investimentialberghieri.it
www.investimentialberghieri.it
Fonti e documentazione
-
Centro Turistico del Gran Sasso – Pubblicazione ufficiale dell'avviso
-
Centro Turistico del Gran Sasso – Amministrazione Trasparente e allegati
-
ANSA – Ostello di Campo Imperatore, pubblicato l'avviso per la nuova gestione, 6 ottobre 2026
-
Montagna.TV – Gran Sasso, cercasi nuovi gestori per l'Ostello di Campo Imperatore, 8 ottobre 2026
Avvertenza metodologica e legale: Il presente articolo ha finalità giornalistiche, informative e di analisi economica generale. Le simulazioni sono costruite su ipotesi teoriche autonome e non rappresentano dati gestionali effettivi, valutazioni certificate o previsioni di rendimento della struttura. Non viene formulato alcun giudizio sull'operato dell'amministrazione, del Centro Turistico del Gran Sasso o di precedenti gestori. Le condizioni vincolanti di partecipazione e concessione devono essere verificate esclusivamente negli atti ufficiali aggiornati. Nessuna considerazione contenuta nell'articolo costituisce consulenza legale, proposta contrattuale od offerta di investimento.