L’aggiudicazione del Grand Hotel di Riccione apre una nuova fase di analisi: comprendere la struttura dell’investitore, i precedenti progetti sviluppati sul territorio e le logiche economico-finanziarie che potrebbero accompagnare la valorizzazione di uno dei compendi alberghieri più noti della Riviera.
Articolo realizzato in collaborazione con HotelIntelligence.it, piattaforma specializzata in intelligence economico-finanziaria, immobiliare e strategica applicata al settore alberghiero. HotelIntelligence supporta investitori, banche, fondi, family office e proprietà nell’analisi di asset, operatori, mercati, sostenibilità finanziaria e rischio.
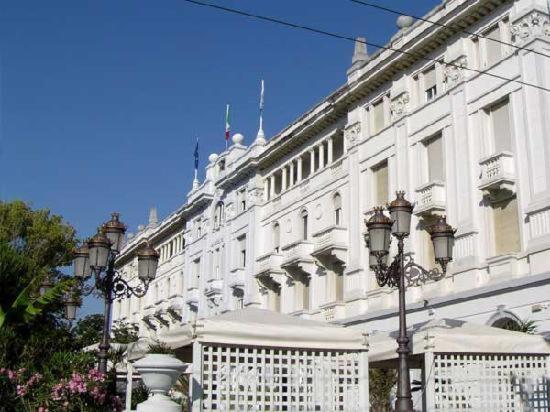
Il 23 settembre 2026 il complesso del Grand Hotel di Riccione è stato aggiudicato nell’ambito della procedura n. 5/2023 del Tribunale di Rimini.
La base della gara era pari a:
24,864 milioni di euro
L’importo raggiunto al termine della procedura è stato:
29,365 milioni di euro
L’aggiudicataria è New Eden Srl, società con sede a Rimini costituita nel 2023.
È importante precisare che, al momento della pubblicazione di questo articolo, €29,365 milioni rappresentano il prezzo di aggiudicazione della procedura, ferme restando le ulteriori fasi previste per il perfezionamento definitivo del trasferimento.
La notizia potrebbe essere letta semplicemente come la conclusione di una vendita.
In realtà apre una domanda più interessante:
quale struttura societaria e quale strategia industriale sostengono l’operazione?
Ed è proprio questo il terreno sul quale l’operazione merita una seconda analisi.
Dal prezzo dell’immobile alla struttura dell’investitore
InvestimentiAlberghieri.it aveva già analizzato il Grand Hotel di Riccione prima della gara nell’approfondimento:
L’analisi partiva da un principio fondamentale.
Un hotel non crea valore soltanto perché è famoso.
Non crea valore automaticamente perché ha una lunga storia.
E non crea valore soltanto perché occupa una posizione irripetibile.
Il valore economico dipende dalla capacità di trasformare capitale investito, immobile e gestione in flussi di cassa sostenibili.
Lo stesso principio era stato affrontato da RobertoNecci.it nell’articolo:
Grand Hotel Riccione: perché storia e immobili non bastano a salvare un hotel
Ora che la procedura ha espresso un prezzo di aggiudicazione pari a 29,365 milioni di euro, l’analisi può spostarsi su un altro livello:
la capacità di trasformare quel prezzo in valore.
Chi è New Eden
New Eden Srl è una società relativamente giovane.
È stata costituita nel 2023 e ha sede a Rimini.
Secondo le informazioni societarie riportate dalla stampa sulla base delle visure camerali, il capitale risulta detenuto:
-
per il 98% da MLA Realty Limited, società con sede a Hong Kong;
-
per il restante 2% da Red Count Srl, società con sede a Rimini.
La struttura societaria pubblicamente ricostruibile è quindi:
MLA Realty Limited
↓
98%
↓
New Eden Srl
con una quota residuale del 2% detenuta da Red Count Srl.
Il punto più interessante è MLA Realty Limited.
La società risulta costituita a Hong Kong nel maggio 2023, poche settimane prima della nascita di New Eden.
La vicinanza temporale tra le due costituzioni è un dato oggettivo.
Non è invece possibile, sulla base delle sole fonti pubblicamente disponibili, stabilire per quale specifica finalità MLA Realty Limited sia stata costituita.
Allo stesso modo, la documentazione pubblicamente accessibile consente di ricostruire la partecipazione societaria diretta in New Eden, ma non consente di identificare con sufficiente certezza il beneficiario effettivo finale della struttura proprietaria.
Questo non rappresenta di per sé un’anomalia.
Rappresenta semplicemente un limite informativo delle fonti pubbliche disponibili.
Un nome compare nelle precedenti operazioni: Paolo Monzoli
Nelle precedenti operazioni effettuate da New Eden a Riccione compare pubblicamente il nome di Paolo Monzoli.
Nel maggio 2026, in occasione dell’operazione relativa all’ex colonia Bertazzoni, Il Resto del Carlino lo ha indicato come “rappresentante d’impresa” di New Eden.
È importante precisare il perimetro di questa informazione.
Questo articolo attribuisce a Paolo Monzoli esclusivamente il ruolo riportato dalla fonte citata.
Non risultano, sulla base delle fonti pubbliche esaminate per questa analisi, elementi sufficienti per identificarlo come:
-
beneficiario effettivo di MLA Realty Limited;
-
proprietario finale della struttura societaria;
-
finanziatore dell’operazione Grand Hotel;
-
soggetto da cui provengano i capitali impiegati.
Questi aspetti rimangono distinti e non devono essere sovrapposti.
Per comprendere pienamente un’operazione immobiliare e alberghiera di questa dimensione sarebbe infatti necessario analizzare separatamente:
-
il veicolo acquirente;
-
l’azionista diretto;
-
l’eventuale beneficiario effettivo;
-
la struttura dell’equity;
-
la struttura del debito;
-
gli eventuali finanziamenti soci o infragruppo.
Si tratta di categorie giuridiche e finanziarie differenti.
New Eden non nasce con il Grand Hotel
L’aggiudicazione del Grand Hotel non rappresenta la prima operazione di New Eden a Riccione.
La società aveva già sviluppato il progetto The Manhattan/The Erika, nato dalla trasformazione degli ex hotel Casadio ed Eden.
Il progetto è stato descritto dalla stampa come una delle operazioni più significative nell’ambito delle nuove formule ricettive e immobiliari della Riviera, con un investimento indicato nell’ordine dei 10 milioni di euro.
Successivamente è arrivata l’operazione relativa alla:
ex colonia Bertazzoni.
Nel 2026 New Eden è risultata protagonista del procedimento per l’acquisizione del complesso.
Il Comune di Riccione ha indicato una componente economica pari a 3,15 milioni di euro, cui potrebbe aggiungersi un ulteriore importo subordinato a determinate condizioni di valorizzazione.
Sul procedimento è intervenuto anche il TAR dell’Emilia-Romagna, che ha respinto una richiesta cautelare di sospensione presentata da un altro soggetto partecipante.
È importante precisare che una decisione cautelare non equivale necessariamente alla definizione di ogni eventuale profilo contenzioso nel merito.
Considerate complessivamente, le operazioni note sono:
The Manhattan/The Erika
↓
ex colonia Bertazzoni
↓
Grand Hotel Riccione
Questa sequenza evidenzia una crescente concentrazione di investimenti sul territorio di Riccione.
Non consente però, da sola, di attribuire alla società una strategia futura diversa da quella pubblicamente dichiarata o documentata.
Il salto di scala del Grand Hotel
Il Grand Hotel rappresenta comunque un evidente salto dimensionale.
La procedura ufficiale riguarda infatti un compendio articolato che comprende, oltre all’edificio alberghiero principale, ulteriori immobili e funzioni.
Tra gli elementi indicati nella documentazione della procedura figurano:
-
Grand Hotel;
-
Villa Bianca;
-
Residenza Turistico Alberghiera;
-
negozi e pubblici esercizi;
-
Magazzini;
-
ristorante;
-
appartamenti;
-
Torre 900;
-
Villa Bruna;
-
attività commerciali;
-
discoteca;
-
piscina;
-
aree e pertinenze.
La superficie catastale dell’area principale indicata nella procedura raggiunge 11.731 metri quadrati.
Questo modifica radicalmente l’approccio economico.
Non si sta analizzando soltanto un hotel.
Si sta analizzando un compendio immobiliare multifunzionale.
Il business plan, quindi, potrebbe dover considerare non soltanto:
camere × ADR × occupazione
ma anche:
-
hospitality;
-
RTA;
-
food & beverage;
-
wellness;
-
entertainment;
-
eventi;
-
retail;
-
valorizzazione immobiliare;
-
eventuali destinazioni ammesse dalla pianificazione urbanistica;
-
possibili integrazioni funzionali tra le diverse componenti del complesso.
Quali di queste leve verranno effettivamente utilizzate dipenderà però dal progetto che sarà concretamente presentato, autorizzato e realizzato.
29,365 milioni sono il prezzo di ingresso, non necessariamente l’investimento complessivo
Uno degli errori più frequenti nell’analisi delle acquisizioni alberghiere consiste nel confondere:
prezzo di acquisizione
con
investimento complessivo.
Sono due grandezze differenti.
I 29,365 milioni di euro rappresentano il prezzo raggiunto in sede di aggiudicazione.
Ma un compendio di questa dimensione potrebbe richiedere ulteriori risorse per:
-
CAPEX;
-
adeguamenti impiantistici;
-
efficientamento energetico;
-
interventi sugli spazi comuni;
-
FF&E;
-
OS&E;
-
progettazione;
-
costi professionali;
-
pre-opening;
-
working capital;
-
marketing;
-
interessi finanziari;
-
contingency.
A tutto questo si aggiunge un fattore spesso sottovalutato:
il costo del tempo.
In operazioni immobiliari e alberghiere complesse, autorizzazioni, progettazione, cantieri e ramp-up operativo possono rappresentare anni di capitale immobilizzato.
Anche questo capitale deve essere remunerato.
La domanda finanziaria: come sarà strutturato il finanziamento dell’operazione?
Secondo quanto riportato dalla stampa sulla base dei dati societari disponibili, New Eden avrebbe chiuso il 2025 con quasi 17 milioni di euro di totale attivo.
Successivamente è risultata aggiudicataria di un compendio per:
29,365 milioni di euro.
Il confronto tra queste due grandezze non indica di per sé alcuna anomalia finanziaria.
Una società immobiliare può infatti finanziare un’acquisizione attraverso diverse combinazioni di:
-
equity;
-
finanziamenti soci;
-
finanziamenti infragruppo;
-
credito bancario;
-
acquisition financing;
-
bridge financing;
-
aumento di capitale;
-
ingresso di investitori;
-
altre forme di debito.
Per comprendere realmente la capital structure dell’operazione sarebbe necessario analizzare:
-
stato patrimoniale;
-
patrimonio netto;
-
disponibilità liquide;
-
debiti verso soci;
-
debiti bancari;
-
crediti e debiti infragruppo;
-
eventuali garanzie;
-
eventuali nuovi apporti di capitale;
-
eventuali finanziamenti provenienti dalla controllante o da terzi.
Non è corretto dedurre l’origine dei capitali dalla sola sede geografica della società controllante.
Il fatto che MLA Realty Limited abbia sede a Hong Kong non significa, di per sé, che i capitali impiegati nell’operazione provengano da Hong Kong.
Questo punto deve essere tenuto nettamente distinto.
Perché HotelIntelligence entra nell’analisi
Questo articolo nasce in collaborazione con HotelIntelligence.it.
HotelIntelligence opera nell’ambito dell’intelligence economico-finanziaria, immobiliare e strategica applicata al capitale alberghiero.
L’approccio integra quattro dimensioni principali.
Asset Intelligence
Analisi del valore reale dell’immobile, delle condizioni dell’asset, dei fabbisogni CAPEX e dei rischi di obsolescenza.
Management & Operator Intelligence
Analisi del track record del management e degli operatori, della sostenibilità del modello gestionale e dell’allineamento tra proprietà e gestione.
Market & Competitive Intelligence
Studio del mercato, della pipeline, della concorrenza e delle dinamiche della domanda.
Credit & Financial Risk Intelligence
Valutazione della sostenibilità del debito, della struttura finanziaria e degli scenari di stress.
L’obiettivo non è semplicemente determinare:
quanto costa un hotel
ma comprendere:
quanto capitale richiede, quali rischi incorpora e quale rendimento può realisticamente produrre.
HotelIntelligence opera all’interno dell’ecosistema di HotelManagementGroup.it, dedicato alla governance, all’advisory e allo sviluppo nel settore alberghiero e turistico.
Il precedente The Manhattan può essere utile come riferimento, non come previsione
È ancora prematuro attribuire a New Eden un progetto specifico per il Grand Hotel.
Allo stato delle informazioni pubblicamente disponibili non risultano elementi sufficienti per affermare quale sarà la configurazione definitiva del compendio.
L’esperienza maturata con The Manhattan/The Erika può però essere considerata come precedente operativo del gruppo.
Quel progetto integra infatti componenti alberghiere, immobiliari e residenziali.
Questo consente di formulare una domanda analitica:
una logica mixed-use potrebbe essere valutata anche nel futuro del compendio Grand Hotel?
La risposta, oggi, non è disponibile.
Eventuali scenari dovrebbero essere verificati rispetto a:
-
vincoli urbanistici;
-
vincoli monumentali;
-
autorizzazioni;
-
sostenibilità economica;
-
destinazioni d’uso;
-
configurazione progettuale effettivamente approvata.
Si possono quindi analizzare scenari teorici come:
-
luxury hotel;
-
hotel con serviced residences;
-
hospitality + F&B;
-
hospitality + residenziale, laddove consentito;
-
progetto mixed-use.
Ma si tratta di scenari di analisi, non di progetti attribuiti a New Eden.
Il vero valore sarà nella configurazione del capitale e del progetto
Per Investhotel.it, che analizza strategie, governance e operazioni nel settore alberghiero, casi come questo mostrano perché un’acquisizione non possa essere valutata esclusivamente attraverso il prezzo dell’immobile.
Un investitore professionale dovrebbe considerare almeno tre livelli.
Primo livello: asset
Quanto vale oggi?
Secondo livello: transformation
Quanto capitale servirà per portarlo nella configurazione desiderata?
Terzo livello: exit
Quanto potrebbe valere dopo la trasformazione?
Solo allora sarà possibile calcolare correttamente:
-
equity multiple;
-
IRR;
-
cash-on-cash return;
-
DSCR;
-
break-even;
-
downside scenario;
-
terminal value.
L’investimento economico complessivo sarà quindi determinato da:
acquisition price + CAPEX + financing cost + operating ramp-up.
Solo quando questi valori saranno disponibili sarà possibile valutare compiutamente la sostenibilità economica del progetto.
Da un singolo investimento a una crescente presenza su Riccione
Considerati insieme, Manhattan/Erika, Bertazzoni e Grand Hotel mostrano una crescente presenza di New Eden sul territorio di Riccione.
La concentrazione geografica può offrire vantaggi potenziali:
-
conoscenza del mercato;
-
conoscenza delle procedure locali;
-
relazioni professionali;
-
economie progettuali;
-
conoscenza della domanda;
-
economie operative;
-
riconoscibilità dell’investitore.
Si tratta però di potenziali vantaggi strategici, non di risultati già dimostrati.
Per questo è più corretto formulare la questione in termini di analisi:
New Eden sta costruendo progressivamente una piattaforma immobiliare e hospitality su Riccione?
La sequenza delle operazioni rende la domanda pertinente.
La risposta richiederà però ulteriori sviluppi e nuovi dati.
La lezione per gli investitori alberghieri
Il Grand Hotel di Riccione rappresenta un caso particolarmente interessante perché mostra come nell’hospitality contemporanea occorra distinguere almeno cinque elementi:
immobile
azienda
gestione
capitale
strategia di uscita.
Un grande edificio non crea automaticamente un grande investimento.
Un grande nome storico non produce automaticamente cash flow.
E un prezzo elevato non consente, da solo, di stabilire se un’operazione sia conveniente o meno.
La valutazione dipenderà dalla capacità di:
-
definire il progetto;
-
finanziare correttamente l’operazione;
-
controllare i CAPEX;
-
costruire il posizionamento;
-
generare margini;
-
creare valore immobiliare;
-
definire una strategia di uscita coerente.
È questa la vera fase che comincia adesso.
Conclusione
L’aggiudicazione del Grand Hotel Riccione a New Eden per 29,365 milioni di euro chiude una fase della procedura e apre quella, molto più complessa, della creazione di valore.
New Eden arriva all’operazione dopo altri investimenti significativi a Riccione e presenta una struttura societaria che vede MLA Realty Limited, società con sede a Hong Kong, detenere il 98% del capitale, secondo le informazioni societarie riportate dalle fonti consultate.
I prossimi elementi da osservare saranno:
-
struttura del capitale;
-
modalità di finanziamento;
-
progetto industriale;
-
CAPEX;
-
destinazioni d’uso;
-
eventuale operatore alberghiero;
-
posizionamento;
-
ritorno sull’investimento;
-
strategia di uscita.
Perché nel settore alberghiero il prezzo indica quanto capitale è stato necessario impegnare per entrare.
Il valore si misura nella capacità di trasformare quell’ingresso in rendimento sostenibile.
Approfondimenti
Per comprendere l’evoluzione completa dell’operazione:
→ Grand Hotel Riccione: perché storia e immobili non bastano a salvare un hotel
Ecosistema di analisi e advisory
InvestimentiAlberghieri.it — operazioni, investimenti, valorizzazioni e mercato hospitality.
HotelIntelligence.it — intelligence economico-finanziaria, immobiliare e strategica per investitori, banche, fondi e proprietà alberghiere.
RobertoNecci.it — analisi strategica, management e industria alberghiera.
Investhotel.it — investimenti, governance, finanza e value creation alberghiera.
HotelManagementGroup.it — advisory, governance e sviluppo nel settore hospitality.
Stai valutando un investimento alberghiero?
Acquistare un hotel richiede una lettura integrata dell’immobile, dell’azienda, del mercato, dei CAPEX, della struttura finanziaria e delle possibilità di creazione di valore.
Investimenti Alberghieri supporta proprietà e investitori nell’analisi preventiva di asset e operazioni hospitality.
Contatti: info@investimentialberghieri.it