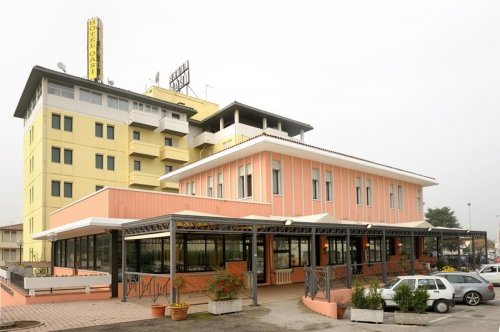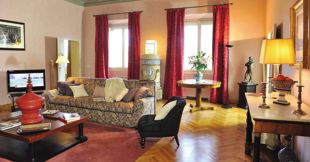
A Latisana, in provincia di Udine, viene proposta la cessione del 100% del capitale sociale della società proprietaria dell’Hotel Bella Venezia. Il prezzo base è fissato a €1,2 milioni. Ma questa non è una semplice operazione immobiliare: l’acquirente entra nel capitale di una società che possiede hotel, bar e ristorante mentre le attività operative risultano affidate a soggetti terzi attraverso due distinti contratti di affitto di ramo d’azienda.
È proprio questa configurazione a trasformare il dossier in un caso di hospitality corporate real estate, dove il valore nasce dall’interazione tra:
immobile + società + contratti + gestione + CAPEX + optionality futura.
L’asset è l’Hotel Bella Venezia, situato a Latisana, in provincia di Udine.
La vendita riguarda il 100% del capitale sociale di DE.MA. Servizi Srl, società proprietaria del complesso.
I numeri chiave
Prezzo base: €1.200.000
Camere: 23
Posti letto: 49
Ulteriori spazi: appartamento gestori, bar e ristorante
Termine offerte: 13 ottobre 2026, ore 12:00
Gara: 14 ottobre 2026, ore 10:00
Affitto ramo ristorazione: scadenza 31 dicembre 2026
Affitto ramo hotel e bar: scadenza 31 dicembre 2027
La documentazione disponibile indica inoltre la presenza di arredi, attrezzature e licenze riconducibili alle attività.
Ma il vero tema è un altro.
Non si compra semplicemente un hotel.
Si acquista una società proprietaria di asset alberghieri il cui utilizzo economico è attualmente regolato da contratti con operatori terzi.
Questa differenza cambia completamente la due diligence.
Asset Deal e Share Deal non sono la stessa cosa
Nel settore alberghiero esiste una distinzione fondamentale tra:
acquistare un immobile
e
acquistare la società che possiede l’immobile.
In un asset deal l’oggetto principale è il bene.
In uno share deal l’investitore acquista invece il capitale della società e, con esso, il relativo perimetro patrimoniale, finanziario, fiscale e contrattuale.
Per questo:
Equity Value ≠ Property Value
Il valore economico della partecipazione dovrebbe essere analizzato partendo da:
**valore degli immobili
-
altri asset
-
liquidità
-
crediti
– debiti finanziari
– debiti fiscali
– debiti verso fornitori
– altre passività
± valore economico dei contratti**
Il prezzo base di €1,2 milioni non può quindi essere automaticamente interpretato come valore dell’immobile.
Rappresenta il punto di ingresso della procedura.
€52.000 per camera? È un dato solo apparentemente semplice
Dividendo €1,2 milioni per 23 camere si ottiene un valore teorico di circa:
€52.000 per key.
Il numero può sembrare interessante.
Ma rischia di essere fuorviante.
Il prezzo riguarda infatti il 100% del capitale sociale e non soltanto il real estate.
Prima di utilizzare seriamente una metrica per key occorre conoscere:
-
valore autonomo dell’immobile;
-
posizione finanziaria netta;
-
crediti e debiti;
-
fiscalità;
-
CAPEX necessario;
-
condizioni degli affitti;
-
valore delle licenze e degli altri asset.
La divisione matematica è immediata.
La valutazione finanziaria no.
I due affitti di ramo d’azienda sono il cuore dell’operazione
La documentazione indica due rapporti distinti.
Ristorazione
Scadenza indicata:
31 dicembre 2026
Hotel e bar
Scadenza indicata:
31 dicembre 2027
Questo significa che l’acquirente potrebbe non entrare immediatamente nella disponibilità operativa diretta dell’intero complesso.
Prima dell’investimento occorre quindi verificare:
-
canoni;
-
durata residua;
-
garanzie;
-
manutenzioni;
-
obblighi delle parti;
-
condizioni di rinnovo;
-
clausole di recesso;
-
eventuali investimenti a carico dei conduttori;
-
stato delle licenze;
-
responsabilità sulle parti comuni;
-
rapporti con personale e fornitori.
In questo dossier i contratti non sono un elemento accessorio.
Sono parte integrante del valore.
Contracted Rent contro Market Rent
Un contratto di affitto può essere un vantaggio oppure un limite.
Dipende da una relazione essenziale:
Contracted Rent vs Market Rent
Se il canone contrattuale è coerente o superiore al mercato e il conduttore è finanziariamente solido, la proprietà può beneficiare di un flusso relativamente prevedibile.
Se invece il canone è significativamente inferiore al valore economico sostenibile dell’attività, la proprietà potrebbe trovarsi temporaneamente vincolata a un rendimento insufficiente.
L’analisi dovrebbe quindi considerare:
Canone annuo / capitale investito = Contractual Yield
e confrontarlo con:
-
rendimento immobiliare;
-
EBITDA normalizzato;
-
EBITDAR del gestore;
-
valore di mercato della gestione;
-
CAPEX futuro;
-
durata residua del contratto.
Il valore non risiede soltanto nel bene.
Risiede anche nella struttura contrattuale che ne governa l’utilizzo.
Sustainable Rent: il canone deve essere sostenibile dal gestore
Alla scadenza dei contratti attuali, la proprietà potrebbe decidere di riaffidare le attività.
In questo caso non dovrebbe chiedersi:
“Qual è il canone massimo che posso ottenere?”
Ma:
“Qual è il canone massimo sostenibile dal business senza compromettere l’operatore?”
La logica corretta parte dall’EBITDAR.
Il rent deve lasciare sufficiente margine per:
-
sostenere la gestione;
-
remunerare il capitale operativo;
-
assorbire volatilità;
-
finanziare investimenti ordinari;
-
mantenere qualità del servizio.
Un canone eccessivo può aumentare il rendimento teorico della proprietà e contemporaneamente rendere fragile la gestione.
Tre scenari dopo la scadenza dei contratti
Il dossier dovrebbe essere modellato almeno su tre configurazioni.
Scenario 1 — Proprietà immobiliare con affitto di ramo
La proprietà mantiene un ruolo patrimoniale.
Il gestore assume il rischio operativo.
Il rendimento deriva prevalentemente dal canone.
Le metriche principali diventano:
-
rent coverage;
-
solvibilità del conduttore;
-
indicizzazione;
-
durata;
-
garanzie;
-
CAPEX a carico della proprietà.
È un modello più vicino al real estate income.
Scenario 2 — Nuovo affitto a un operatore diverso
Alla scadenza, l’acquirente potrebbe selezionare nuovi conduttori.
Qui il valore dipende dalla capacità di determinare correttamente il:
Sustainable Rent
Un nuovo contratto può creare valore se:
-
il prodotto è competitivo;
-
la domanda è sufficiente;
-
il gestore dispone di adeguata capacità commerciale;
-
il canone è compatibile con l’EBITDAR.
Il canone non deve essere costruito sul desiderio di rendimento della proprietà.
Deve essere costruito sull’economia dell’hotel.
Scenario 3 — Management contract o gestione diretta
Una terza alternativa è modificare completamente il modello.
La proprietà potrebbe valutare:
-
gestione diretta;
-
management contract;
-
white-label operator;
-
franchise;
-
formula ibrida.
In questo caso il rendimento non deriva più da un canone fisso.
La proprietà partecipa maggiormente alla performance operativa.
L’analisi deve quindi partire da:
ADR × Occupancy = RevPAR
e svilupparsi attraverso:
-
room revenue;
-
F&B revenue;
-
ancillary revenue;
-
payroll;
-
energia;
-
distribuzione;
-
marketing;
-
GOP;
-
management fees;
-
EBITDA.
È su questo piano che la lettura gestionale sviluppata attraverso HotelControl.it e HotelManagementGroup.it diventa decisiva.
Hotel e ristorante: un unico immobile, due economie
La presenza di due rami d’azienda separati introduce un problema tipico dell’hospitality.
Agli occhi dell’ospite, hotel, bar e ristorante fanno parte di un’unica esperienza.
Dal punto di vista economico, però, possono essere gestiti da soggetti differenti.
Questo pone domande fondamentali:
-
chi gestisce la colazione?
-
chi controlla il banqueting?
-
chi sostiene i costi energetici condivisi?
-
chi mantiene le aree comuni?
-
chi risponde della customer experience?
-
chi investe nel rinnovo degli spazi?
-
chi governa reputazione e brand?
Un asset può essere patrimonialmente unitario e commercialmente frammentato.
Ed è proprio questa frammentazione che può erodere valore.
CAPEX: chi finanzia il prossimo ciclo di investimento?
Ogni hotel richiede investimenti periodici.
Camere, bagni, impianti, cucine, tecnologia e aree comuni hanno cicli economici diversi.
In presenza di conduttori terzi bisogna distinguere chiaramente:
Structural CAPEX
Strutture e impianti principali.
FF&E CAPEX
Arredi, attrezzature e dotazioni.
Operating CAPEX
Interventi necessari alla continuità operativa.
Repositioning CAPEX
Investimenti finalizzati a modificare prodotto e posizionamento.
Il rendimento reale della proprietà deve essere calcolato al netto del CAPEX che resta a suo carico.
Un canone elevato può sembrare interessante finché non viene confrontato con il capitale che dovrà essere reinvestito nell’immobile.
Dal prezzo al Total Cost Basis
Il vero investimento non coincide con il prezzo di acquisizione.
Occorre ricostruire il:
Total Cost Basis
attraverso almeno:
**Acquisition Price
-
Transaction Costs
-
Corporate Due Diligence
-
Legal Due Diligence
-
Tax Due Diligence
-
Technical Due Diligence
-
CAPEX
-
Working Capital
-
Financing Costs
-
Contingency**
È solo su questo capitale complessivo che dovrebbe essere calcolato il rendimento.
È il principio su cui InvestimentiAlberghieri.it costruisce l’analisi dei dossier hospitality.
In questo caso la Corporate Due Diligence viene prima della hotel valuation
Una normale valutazione immobiliare non basta.
Occorre analizzare simultaneamente almeno sette aree.
Corporate
Statuto, governance, capitale, libri sociali, contenziosi.
Financial
Debiti, crediti, liquidità, posizione finanziaria netta.
Tax
Posizione fiscale, imposte, potenziali passività.
Legal
Affitti di ramo, garanzie, licenze, clausole contrattuali.
Technical
Stato dell’immobile e CAPEX futuro.
Operational
Performance storica e potenziale dell’hotel.
Market
ADR, occupancy, RevPAR, competitor e domanda locale.
In uno share deal:
una passività non identificata può valere più di uno sconto sul prezzo.
Quanto vale realmente Bella Venezia?
L’analisi dovrebbe mettere a confronto almeno tre approcci.
1. Real Estate Value
Quanto vale autonomamente il complesso immobiliare?
2. Income Approach
Quanto valgono i flussi prodotti dagli attuali contratti?
3. Optimised Hotel Value
Quanto potrebbe valere l’asset con una configurazione gestionale ottimizzata?
Questo permette di distinguere:
As Is Value
dal:
Optimised Value
La differenza rappresenta il potenziale di creazione di valore.
Ma solo se il CAPEX e i costi di trasformazione sono inferiori all’incremento di valore prodotto.
Il vero upside potrebbe arrivare dopo il 2027
La scadenza dell’affitto del ramo hotel e bar al 31 dicembre 2027 rappresenta potenzialmente un momento strategico.
Da quel momento la proprietà potrebbe, subordinatamente ai contratti e alle condizioni giuridiche effettive:
-
confermare l’attuale operatore;
-
rinegoziare il rent;
-
scegliere un nuovo gestore;
-
modificare il modello contrattuale;
-
riposizionare l’hotel;
-
introdurre un nuovo brand;
-
intervenire con CAPEX;
-
integrare maggiormente F&B e camere.
Questa è vera operational optionality.
E l’optionalità ha valore.
Ma solo se viene modellata finanziariamente prima dell’acquisto.
Debt Capacity: il debito deve seguire il cash flow
Anche la struttura finanziaria dovrebbe essere costruita sulla natura del modello scelto.
Nel modello patrimoniale:
Rent / Debt Service
Nel modello operativo:
EBITDA / Debt Service
La metrica centrale diventa il:
DSCR — Debt Service Coverage Ratio
Il lavoro sviluppato attraverso Investhotel.it parte proprio dalla relazione tra:
cash flow + leverage + costo del capitale + sostenibilità del debito.
Il valore del collateral protegge il finanziatore.
Ma è il cash flow che rimborsa il finanziamento.
Il ruolo dei dati
L’analisi non dovrebbe fermarsi ai dati storici della struttura.
Occorre costruire un benchmark competitivo attraverso:
-
ADR;
-
occupancy;
-
RevPAR;
-
competitors;
-
recensioni;
-
pricing;
-
domanda corporate;
-
domanda leisure;
-
stagionalità;
-
canali distributivi;
-
durata media del soggiorno.
HotelIntelligence.it sviluppa proprio questa componente di intelligence applicata alle decisioni alberghiere.
Il ruolo commerciale
Un hotel correttamente acquistato e finanziato può comunque distruggere valore se commercialmente debole.
È quindi necessario verificare:
-
direct booking;
-
dipendenza dalle OTA;
-
revenue management;
-
corporate contracts;
-
gruppi;
-
eventi;
-
F&B;
-
reputazione digitale;
-
conversione del sito;
-
customer acquisition cost.
HotelMarketingLab.it analizza questa componente del valore alberghiero.
Perché nel medio periodo:
Commercial Performance diventa Asset Value.
Un ecosistema per leggere l’intero investimento
Un dossier come Bella Venezia richiede competenze complementari.
RobertoNecci.it sviluppa la lettura strategica dell’industria alberghiera.
InvestimentiAlberghieri.it analizza asset, scenari e sostenibilità dell’investimento.
Investhotel.it approfondisce capitale, finanziamento e debt capacity.
HotelControl.it misura KPI, costi e performance operative.
HotelIntelligence.it integra dati e decision intelligence.
HotelMarketingLab.it analizza distribuzione, pricing e capacità commerciale.
HotelManagementGroup.it approfondisce modelli gestionali, execution e governance operativa.
È l’integrazione di queste prospettive che permette di trasformare un immobile alberghiero in un vero investment case.
Le 12 domande prima dell’offerta
Prima di assumere una decisione di investimento bisognerebbe rispondere almeno a dodici domande.
1.
Quanto vale autonomamente l’immobile?
2.
Qual è la posizione finanziaria netta della società?
3.
Quali altre passività esistono?
4.
Quanto valgono i due affitti di ramo d’azienda?
5.
I canoni sono coerenti con il mercato?
6.
Quali garanzie forniscono i conduttori?
7.
Chi sostiene manutenzioni e CAPEX?
8.
Quanto CAPEX richiederà l’asset nei prossimi cinque anni?
9.
Qual è l’EBITDA potenziale dell’hotel?
10.
Qual è il Sustainable Rent?
11.
Quale Debt Capacity può sostenere l’investimento?
12.
Qual è l’Optimised Exit Value dopo la scadenza dei contratti?
Senza queste risposte, €1,2 milioni resta soltanto un prezzo.
Non ancora un investment case.
La formula economica del dossier
Hotel Bella Venezia può essere sintetizzato così:
**Real Estate Value
-
Corporate Structure
-
Contracted Cash Flow
-
Operational Optionality
– Liabilities
– Future CAPEX
= Equity Investment Case**
Questa è la vera equazione da risolvere.
Conclusione
Hotel Bella Venezia rappresenta un caso particolarmente interessante perché dimostra quanto sia limitante valutare un investimento alberghiero soltanto attraverso l’immobile.
Qui il valore è distribuito tra:
real estate, società, contratti, cash flow, CAPEX e opzioni future.
Il prezzo base di €1,2 milioni può attirare l’investitore.
Ma non determina da solo la qualità dell’operazione.
La domanda corretta è:
Quanto vale oggi il capitale economico che viene acquistato e quanto valore potrà essere creato quando l’attuale architettura contrattuale arriverà a scadenza?
In un’acquisizione societaria alberghiera non si compra soltanto un immobile: si comprano contratti, passività, diritti e opzioni future. È lì che si nasconde il vero valore.
Nel real estate alberghiero il prezzo apre il dossier. È la due diligence che decide se esiste davvero un investimento.
CTA — Prima dell’offerta viene il dossier
State valutando:
-
hotel;
-
società alberghiere;
-
immobili ricettivi;
-
rami d’azienda;
-
strutture in liquidazione;
-
asset da riposizionare?
InvestimentiAlberghieri.it opera attraverso analisi indipendenti preliminari prima dell’assunzione di decisioni sul capitale.
Analizziamo:
-
asset;
-
struttura societaria;
-
contratti;
-
CAPEX;
-
business plan;
-
EBITDA;
-
EBITDAR;
-
Sustainable Rent;
-
Total Cost Basis;
-
Debt Capacity;
-
DSCR;
-
scenari gestionali;
-
Exit Value.
Non siamo intermediari del prezzo. Analizziamo il valore e la sostenibilità del dossier.
Per informazioni:
info@investimentialberghieri.it
Nota metodologica
L’articolo si basa sulle informazioni contenute nell’avviso pubblico relativo alla cessione del 100% del capitale sociale di DE.MA. Servizi Srl, proprietaria dell’Hotel Bella Venezia di Latisana.
Il prezzo base indicato è pari a €1.200.000.
La documentazione riporta un termine per la presentazione delle offerte al 13 ottobre 2026 alle ore 12:00 e una gara prevista per il 14 ottobre 2026 alle ore 10:00.
Le informazioni relative ai contratti di affitto di ramo d’azienda, alle relative scadenze, agli asset, alle passività, alle licenze e alla composizione complessiva della società devono essere verificate integralmente attraverso la documentazione ufficiale prima di qualsiasi decisione di investimento.
Le valutazioni economiche, finanziarie e gestionali contenute nell’articolo rappresentano scenari metodologici e non costituiscono una stima del valore effettivo dell’immobile, della società, delle partecipazioni o dei contratti.