Dalle nuove operazioni italiane alle pipeline miliardarie del Medio Oriente emerge un cambiamento strutturale: il capitale non sta più investendo soltanto nell’hotel. Investe in piattaforme, rigenerazioni immobiliari, mixed-use, branded concepts e strutture finanziarie capaci di distribuire rischio e rendimento su più componenti. Per gli investitori cambia quindi anche il modo di valutare un progetto alberghiero.
Cinque segnali da monitorare
1. Il singolo hotel lascia spazio alla piattaforma.
Le strategie multi-asset consentono economie di scala, maggiore potere distributivo e una possibile valorizzazione dell’operating platform oltre al valore immobiliare.
2. Il mixed-use ridistribuisce il rischio.
Hotel, residenziale, retail e leisure vengono sempre più integrati per moltiplicare le fonti di ricavo e anticipare parte della monetizzazione.
3. La rigenerazione heritage diventa asset class.
Gli edifici storici offrono scarsità e identità, ma richiedono disciplina su CAPEX, vincoli e costi operativi.
4. La struttura del capitale conta quanto il business plan.
Equity, debito bancario, private credit, Recovery Fund e incentivi pubblici possono modificare radicalmente il rendimento dell’investitore.
5. Il vantaggio competitivo si sposta verso la capital allocation.
Non basta possedere un buon hotel. Conta quanto capitale assorbe, quale cash flow produce e come viene finanziato.
Dall’hotel alla piattaforma
Per molti anni analizzare un investimento alberghiero significava concentrarsi su:
camere,
ADR,
occupazione,
RevPAR,
GOP,
valore immobiliare.
Sono ancora indicatori essenziali.
Ma oggi non bastano più.
Le operazioni più recenti mostrano un’evoluzione chiara:
single hotel investment
sta diventando
hospitality investment platform.
Non si investe più soltanto in un immobile.
Si costruiscono portafogli.
Si combinano hotel e residenziale.
Si recuperano edifici storici.
Si integrano F&B, retail, eventi e leisure.
Si utilizzano fondi immobiliari, private equity, debito bancario, strumenti pubblici e capitali istituzionali.
L’investimento alberghiero diventa quindi sempre più una struttura industriale e finanziaria complessa.
È questa la trasformazione che analizziamo su InvestimentiAlberghieri.it: non soltanto dove viene investito il capitale, ma come viene allocato e quale rendimento deve produrre.
Invel e YellowSquare: quando il valore è nella piattaforma
Uno dei casi italiani più interessanti è quello di Invel Real Estate e YellowSquare.
Le acquisizioni di Bologna, Milano e Venezia rappresentano un investimento complessivo superiore a €75 milioni, al quale si aggiunge a Napoli un contratto di locazione di lungo periodo.
Le nuove strutture porteranno YellowSquare verso circa 3.300 posti letto.
La lettura superficiale è semplice:
“YellowSquare apre nuove sedi.”
La lettura finanziaria è diversa.
Qui si sta costruendo una vera:
platform strategy
Il capitale immobiliare e l’operatore vengono integrati all’interno di una strategia multi-city.
Il valore non dipende più esclusivamente dalla performance di ciascun immobile.
Dipende anche dalla possibilità di creare:
-
economie di scala;
-
distribuzione comune;
-
funzioni centralizzate;
-
revenue management condiviso;
-
brand awareness;
-
efficienza commerciale;
-
maggiore capacità di attrarre capitale futuro.
Questo cambia anche l’exit.
Un investitore potrebbe non acquistare più soltanto un asset.
Potrebbe acquistare:
una piattaforma operativa con più asset, brand e capacità di crescita.
Real estate value e operating platform value
Un portafoglio non vale necessariamente la semplice somma dei singoli immobili.
Se esiste una piattaforma operativa scalabile, il mercato può attribuire valore anche a:
brand + management capability + pipeline + distribution + operating platform.
Diventa quindi necessario separare:
Real Estate Value
da:
Operating Platform Value
Ed è proprio questa combinazione ad attirare sempre più private equity e capitale istituzionale.
Su Investhotel.it, questa distinzione è centrale anche dal punto di vista finanziario: finanziare un singolo asset e finanziare una piattaforma sono due operazioni completamente diverse.
Heritage e rigenerazione: quando il capitale compra anche identità
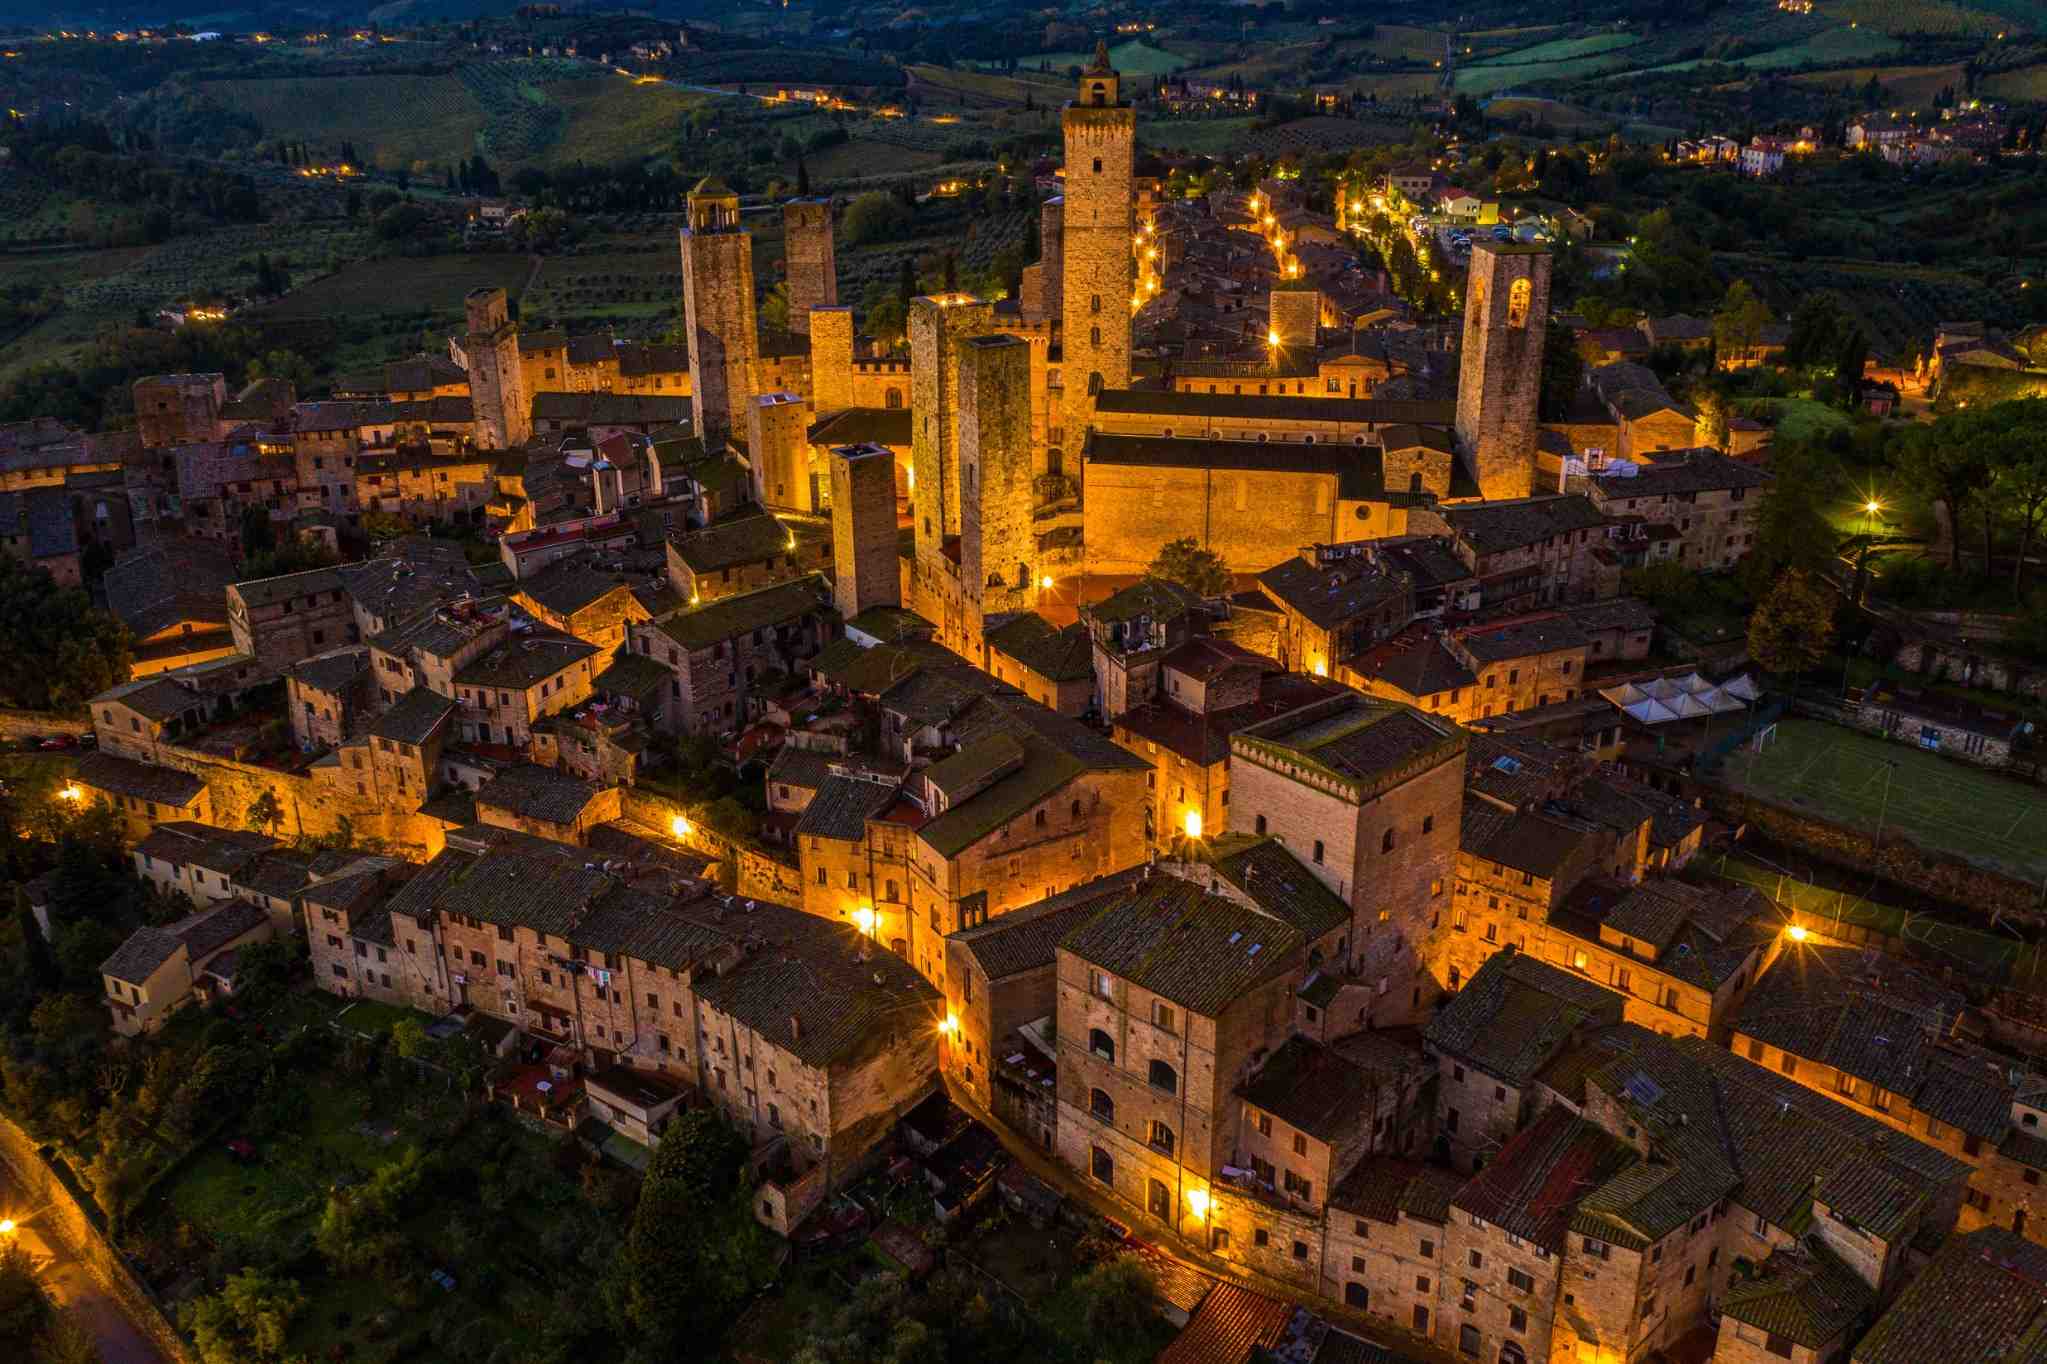
Il progetto ExCelle Hotel San Gimignano, inserito nella Colbert Collection di Minor Hotels, rappresenta un altro modello.
L’hotel avrà 33 camere e sarà inserito nella più ampia rigenerazione dell’ex convento ed ex carcere di San Domenico.
Il progetto comprende hospitality, cultura, eventi, F&B e retail.
Qui l’errore sarebbe dividere semplicemente:
CAPEX totale / numero di camere.
Perché il capitale non finanzia soltanto l’hotel.
Finanzia un ecosistema.
La corretta analisi deve distinguere:
Hotel CAPEX
Cultural CAPEX
Retail CAPEX
Infrastructure CAPEX
FF&E
OS&E
Pre-opening
Working Capital
Solo così è possibile calcolare il vero:
Hotel Capital Employed
e quindi il:
Return on Hotel Capital
Questo è un punto fondamentale.
Project CAPEX non significa Hotel CAPEX.
La scarsità come componente della tesi d’investimento
Nel caso degli asset heritage, una parte del valore deriva da elementi difficilmente replicabili:
location,
storia,
architettura,
identità,
scarsità.
Un competitor può costruire camere migliori.
Può realizzare una spa più grande.
Può spendere di più nel design.
Ma non può replicare la storia di un immobile unico.
La scarsità può quindi diventare parte della:
investment thesis
Ma soltanto se il premio di valore supera il costo aggiuntivo legato a:
-
CAPEX;
-
manutenzione;
-
vincoli;
-
inefficienza degli spazi;
-
costi operativi.
La formula è semplice:
Scarcity Premium > Additional Capital and Operating Cost
Chandris: il rendimento nasce anche dalla struttura delle fonti
La strategia di Chandris Hotels offre un’altra lezione importante.
Il gruppo sta sviluppando un nuovo ciclo di investimenti nell’ordine dei €60 milioni tra Milos e Salonicco.
L’operazione combina:
-
acquisizione;
-
sviluppo;
-
ampliamento;
-
refinancing;
-
debito agevolato.
Il piano include l’acquisizione del Milos Cove, l’ammodernamento del The Met e lo sviluppo di un nuovo cinque stelle a Salonicco.
Per il progetto è stato approvato un bond loan fino a circa €39,845 milioni, con finanziamento tramite Recovery Fund e Alpha Bank.
Qui il punto non è soltanto l’investimento.
È la struttura del capitale:
Equity
Bank Debt
Recovery Fund
=
Optimised Capital Structure
Un buon hotel può diventare un cattivo investimento
Due progetti possono produrre lo stesso EBITDA.
Ma se hanno strutture finanziarie differenti possono produrre rendimenti molto diversi sull’equity.
Per questo non basta valutare:
EBITDA / Total Investment.
Occorre analizzare anche:
-
leverage;
-
interest rate;
-
amortisation;
-
grace period;
-
DSCR;
-
debt yield;
-
refinancing risk;
-
subsidies;
-
public incentives;
-
cost of equity.
Un progetto operativo valido con una struttura finanziaria sbagliata può diventare un investimento mediocre.
Un progetto disciplinato, finanziato correttamente, può invece migliorare radicalmente il rendimento dell’equity.
Mixed-use: l’hotel entra in un ecosistema immobiliare
Il nuovo Avani+ Hanoi rappresenta bene un’altra tendenza.
L’hotel avrà 310 camere, ma sarà soltanto una parte di un progetto più ampio che comprende anche lifestyle mall, residenziale e serviced apartments.
Questo cambia l’economia dell’investimento.
L’hotel genera:
-
traffico;
-
servizi;
-
F&B;
-
brand;
-
meeting;
-
destination value.
Il residenziale può generare:
-
vendite;
-
monetizzazione anticipata;
-
capitale;
-
domanda locale.
Il retail può generare:
-
footfall;
-
rental income;
-
servizi.
Il progetto non va quindi letto come somma di business indipendenti.
Va letto come:
Integrated Real Estate Ecosystem
Mixed-use significa distribuire il rischio
In un hotel tradizionale gran parte del capitale viene remunerato attraverso i flussi futuri dell’attività alberghiera.
In un mixed-use possono convivere:
Hotel cash flow
Residential sales
Retail rents
F&B
Management income
Asset appreciation
Questa diversificazione può ridurre la dipendenza da una sola fonte di ricavo.
Ma aumenta anche la complessità.
Per questo il modello finanziario deve separare:
Sources of Capital
Sources of Revenue
Timing of Cash Flow
Exit Strategy
per ciascuna componente.
The Woods at West Mountain: hotel o destination development?
Il progetto The Woods at West Mountain, nello Stato di New York, va letto nello stesso modo.
Con un investimento stimato nell’ordine dei US$170 milioni, il progetto comprende hotel, condomini, retail e unità ski-in/ski-out.
Non è soltanto un hotel.
È una destinazione immobiliare.
E questo cambia radicalmente il modo di valutare il rischio.
Non bastano:
ADR,
occupancy,
RevPAR.
Occorre analizzare anche:
Residential Absorption Rate
Sales Price per sqm
Retail Occupancy
Infrastructure CAPEX
Phasing
Construction Finance
Working Capital
Hotel Stabilisation Period
Dal singolo asset all’ecosistema di capitale
Nel GCC e in Nord Africa la scala diventa ancora più evidente.
Le pipeline regionali raggiungono decine di miliardi di dollari e centinaia di migliaia di camere.
In mercati come l’Arabia Saudita, l’hospitality investment diventa parte della:
national economic infrastructure
Il capitale pubblico finanzia destinazioni.
Il capitale privato sviluppa asset.
I brand internazionali distribuiscono.
Gli operatori gestiscono.
Le banche e i debt fund finanziano.
Gli investitori istituzionali acquistano asset stabilizzati.
Si crea una vera:
hospitality capital ecosystem
La scala non elimina il rischio
La crescita del capitale investito non garantisce automaticamente la creazione di valore.
La domanda centrale resta:
quanta domanda futura sarà necessaria per remunerare il capitale impiegato?
La crescita della supply deve essere accompagnata da:
-
voli;
-
leisure demand;
-
corporate demand;
-
eventi;
-
congressi;
-
entertainment;
-
turismo domestico;
-
infrastrutture;
-
destination marketing.
Se l’offerta cresce più velocemente della domanda, anche un progetto di altissimo livello può entrare in tensione.
È qui che il lavoro dell’advisor diventa decisivo:
non nell’annuncio,
ma nel:
downside scenario
Hospitality come capital allocation industry
Questa è probabilmente la trasformazione più importante.
L’hotel non è più semplicemente:
Real Estate + Operations
Sta diventando:
Real Estate + Operations + Finance + Brand + Capital Allocation
Un investitore deve decidere:
-
dove allocare equity;
-
quanta leva utilizzare;
-
quale brand scegliere;
-
quale operatore;
-
quale CAPEX;
-
quali ricavi accessori sviluppare;
-
quale struttura PropCo/OpCo;
-
quale exit.
In altri termini:
non basta capire gli hotel.
Occorre capire il capitale.
Le sette metriche che contano davvero
In questo nuovo scenario un investment committee dovrebbe guardare almeno sette livelli.
1. Total Development Cost
Quanto capitale viene realmente assorbito?
2. Stabilised EBITDA
Qual è la redditività normalizzata?
3. Return on Invested Capital
Quanto rende il capitale complessivamente impiegato?
4. Debt Capacity
Quanto debito può realmente sostenere il cash flow?
Non quanto ne offre la banca.
5. Equity IRR
Quale rendimento produce l’equity nei diversi scenari?
6. Exit Value
Quale valore è ragionevole alla stabilizzazione?
7. Downside Protection
Cosa accade se ADR, occupancy, tempi di apertura o CAPEX non rispettano il business plan?
Sono temi centrali anche su Investhotel.it, dove il debito viene analizzato come parte integrante dell’investimento e non come fase successiva.
Il brand conta. Ma deve produrre EBITDA incrementale
La crescita delle grandi piattaforme alberghiere internazionali può creare l’illusione che il brand riduca automaticamente il rischio.
Non è così.
Il brand può migliorare:
-
distribuzione;
-
pricing power;
-
loyalty;
-
marketing;
-
commercial reach;
-
liquidità dell’asset.
Ma introduce anche:
-
management fee;
-
incentive fee;
-
franchise cost;
-
PIP;
-
brand standards;
-
FF&E requirements.
La domanda corretta non è:
“È un grande brand?”
Ma:
“Quanto EBITDA incrementale produce rispetto al suo costo complessivo?”
Questa è una domanda da investitore.
Anche il ruolo dell’operatore cambia
L’operatore non può più essere scelto soltanto alla fine del progetto.
Deve spesso entrare molto prima.
Perché influenza:
-
numero di camere;
-
room mix;
-
F&B;
-
back of house;
-
payroll;
-
technology;
-
distribution;
-
positioning;
-
CAPEX.
Un errore progettuale può diventare un costo permanente per vent’anni.
Per questo HotelManagementGroup.it affronta lo sviluppo alberghiero partendo dalla sostenibilità operativa dell’asset, non soltanto dalla sua configurazione immobiliare.
Italia: frammentazione da trasformare in scala
L’Italia dispone di alcune caratteristiche particolarmente interessanti:
-
patrimonio storico;
-
hotel indipendenti;
-
proprietà familiari;
-
edifici convertibili;
-
destinazioni internazionalmente riconosciute;
-
mercato ancora frammentato.
La prossima fase potrebbe quindi essere dominata non soltanto da nuovi sviluppi, ma da:
consolidation
conversion
repositioning
platform building
refinancing
generational transition
PropCo/OpCo structures
mixed-use development
La tesi italiana può essere riassunta in una frase:
Il mercato italiano offre frammentazione; il capitale internazionale cerca scala. Il valore dell’advisory nasce nel trasformare la prima nella seconda.
Questa è probabilmente una delle più grandi opportunità strutturali dell’hospitality italiana.
Il capitale internazionale cerca investibilità
Il capitale istituzionale preferisce:
-
ticket rilevanti;
-
governance;
-
reporting;
-
professional management;
-
scale;
-
liquidity.
Il mercato alberghiero italiano offre invece moltissimi asset singoli.
La vera trasformazione consiste quindi nel convertire:
fragmented hospitality assets
in:
investable hospitality platforms
Questo richiede molto più della semplice intermediazione immobiliare.
Richiede:
-
origination;
-
due diligence;
-
business planning;
-
restructuring;
-
operator selection;
-
financing;
-
governance;
-
asset management;
-
exit planning.
Ed è precisamente qui che cresce il valore dell’advisory.
Su RobertoNecci.it analizziamo da tempo come turismo, finanza, real estate e gestione alberghiera stiano diventando parti sempre più interdipendenti della stessa industria.
Dal deal all’investment thesis
Il mercato dovrebbe quindi smettere di chiedersi soltanto:
“Quanto costa questo hotel?”
La domanda corretta è:
“Qual è la tesi finanziaria che giustifica questo investimento?”
Per YellowSquare è la scalabilità della piattaforma.
Per ExCelle è l’integrazione tra heritage, cultura e hospitality.
Per Chandris è la capital structure.
Per Avani+ Hanoi è il mixed-use.
Per West Mountain è il destination development.
Per il Golfo è la costruzione di ecosistemi turistici.
Modelli differenti.
Una sola disciplina:
il capitale deve produrre rendimento
Conclusione: non stiamo più finanziando soltanto hotel
Le ultime operazioni mostrano una direzione molto chiara.
L’hospitality investment sta entrando in una fase più sofisticata.
Il valore non deriva più soltanto dall’immobile.
Deriva dalla capacità di combinare:
Real Estate
Operations
Brand
Finance
Alternative Revenue Streams
Capital Structure
=
Sustainable Return on Capital
È questa la vera trasformazione.
Il futuro dell’investimento alberghiero non sarà necessariamente dominato da chi possiede più hotel.
Potrebbe essere dominato da chi saprà:
allocare meglio il capitale.
Creare piattaforme.
Integrare asset.
Utilizzare correttamente la leva.
Gestire il CAPEX.
Costruire operatori scalabili.
Generare cash flow.
E soprattutto distinguere un progetto interessante da un investimento realmente sostenibile.
Perché un grande hotel può essere un prodotto straordinario.
Ma un grande investimento è qualcosa di diverso.
Deve creare valore.
Investimenti alberghieri e advisory
L’analisi di un investimento alberghiero richiede oggi una lettura integrata di real estate, operations e finanza.
L’ecosistema opera attraverso quattro piattaforme complementari:
InvestimentiAlberghieri.it — investimenti, acquisizioni, sviluppo, valorizzazione e analisi di asset alberghieri.
Investhotel.it — hotel finance, debt advisory, restructuring, refinancing e corporate finance.
HotelManagementGroup.it — hotel advisory, sviluppo, riposizionamento e gestione operativa.
RobertoNecci.it — analisi economica, strategica e industriale dell’hospitality.
Per analisi di investimento, feasibility study, business plan, capital structure, debt advisory e valorizzazione di asset alberghieri:
info@investimentialberghieri.it