Trentatré camere.
Un ex convento.
Un ex carcere.
Circa 13.000 metri quadrati.
Un'arena.
Un museo.
Ristorazione.
Botteghe.
Eventi.
E un investimento complessivo da:
€25 milioni.
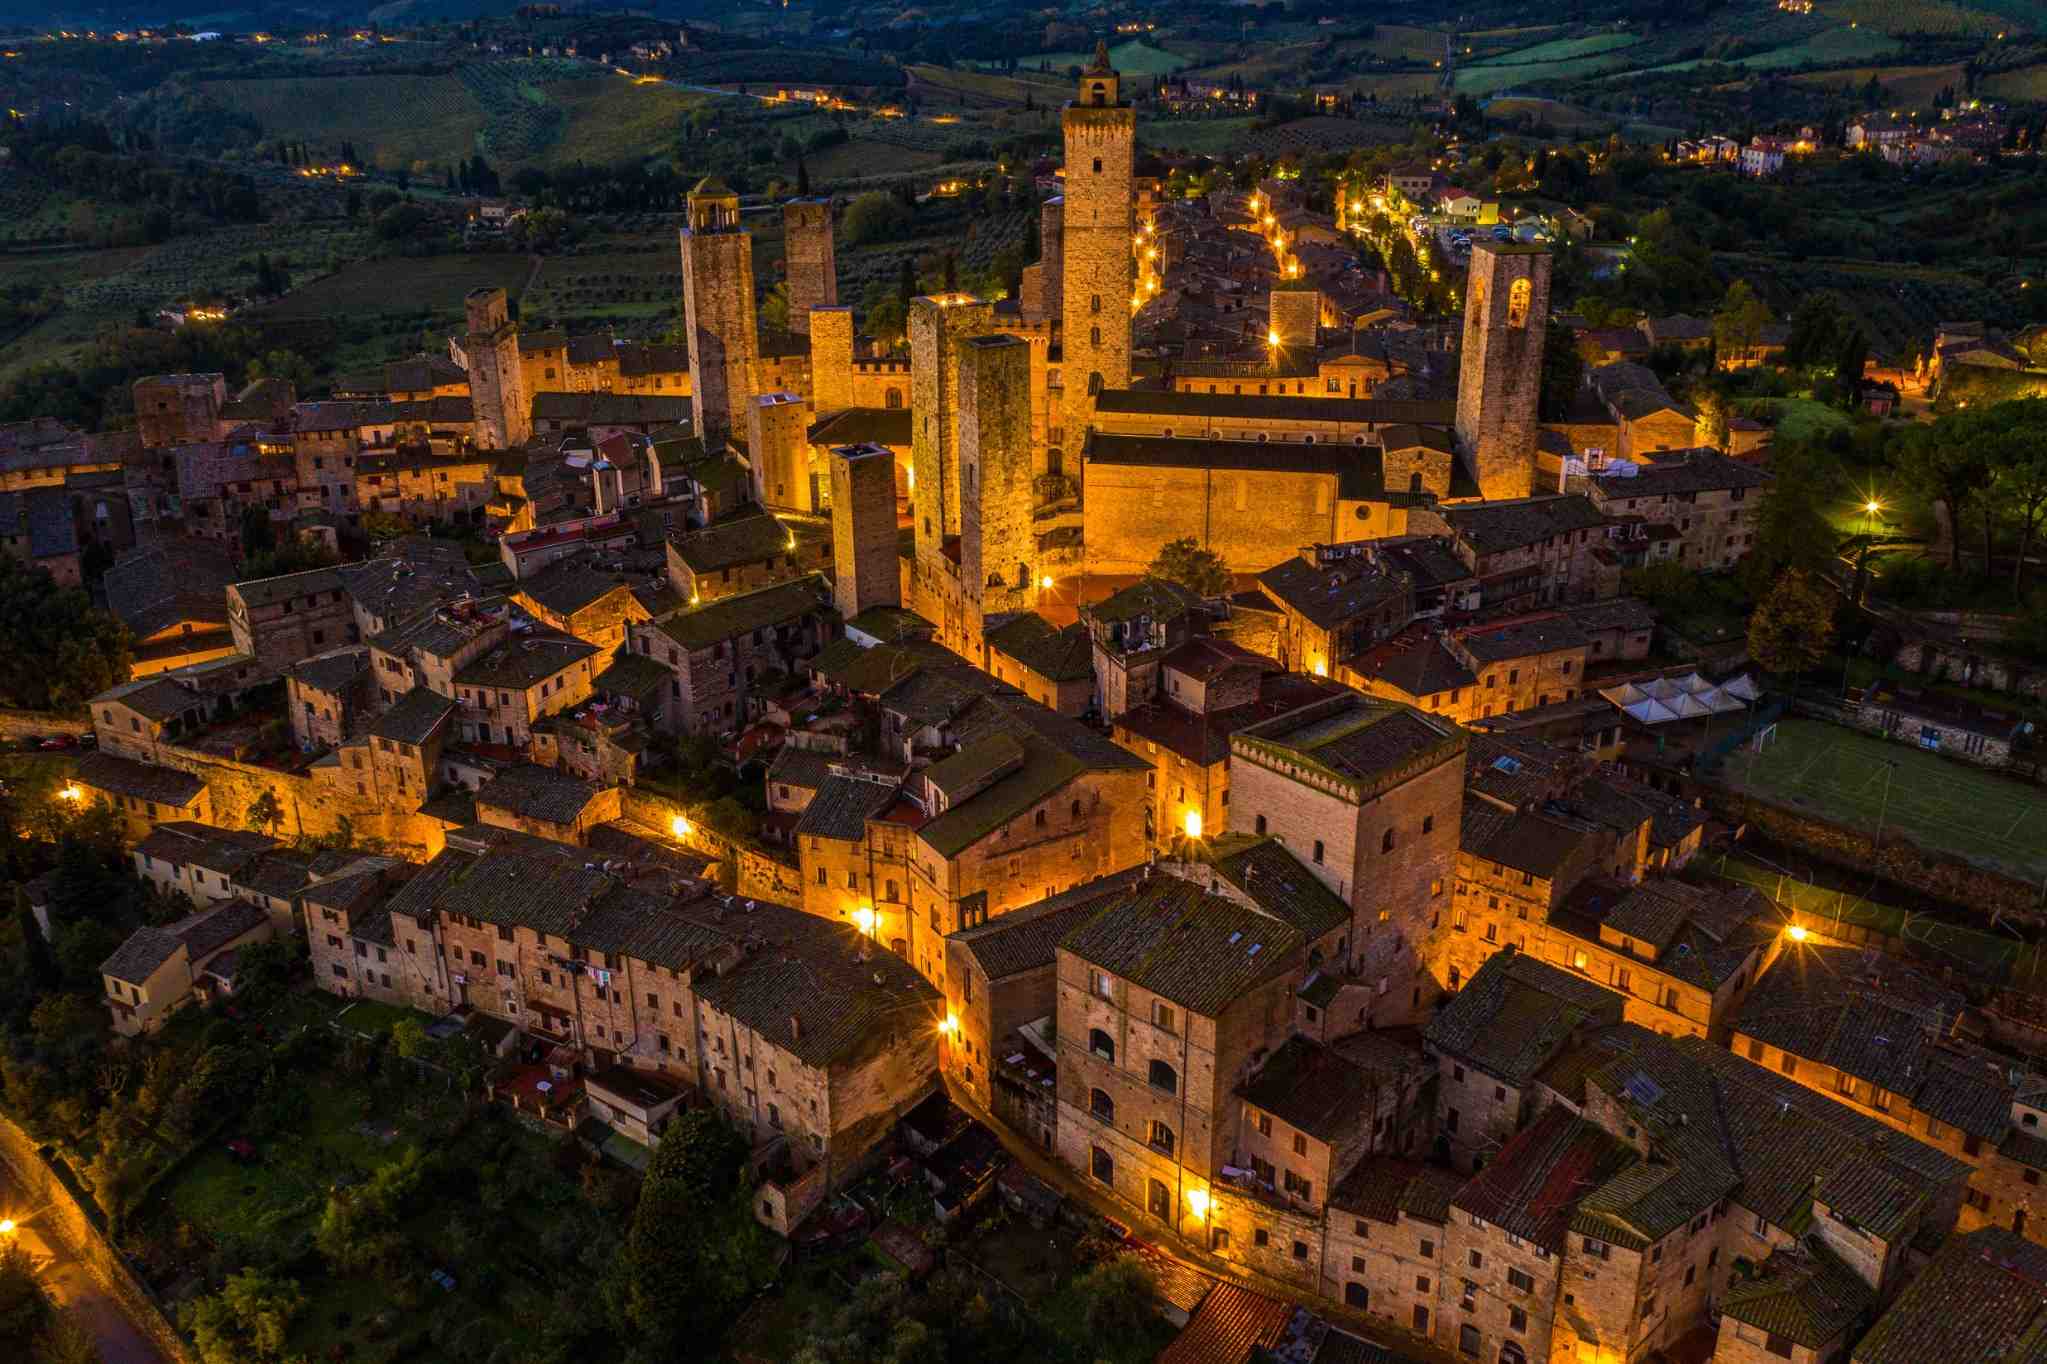
Il 29 settembre 2026 Minor Hotels ha annunciato il signing di ExCelle Hotel San Gimignano, Colbert Collection, con apertura prevista nel 2027 all'interno dello storico complesso di San Domenico.
L'hotel avrà 33 camere ricavate negli spazi dell'ex convento e farà parte della Colbert Collection, il soft brand premium di Minor Hotels dedicato a proprietà indipendenti fortemente legate a cultura, territorio ed esperienza.
Ma limitarsi a raccontare:
“un ex convento diventa hotel”
significherebbe perdere quasi completamente il vero significato economico dell'operazione.
Perché ExCelle non è un hotel con qualche funzione accessoria.
È un:
cultural mixed-use development
all'interno del quale l'hotel rappresenta una delle principali componenti di monetizzazione.
Ed è precisamente questo che rende il progetto particolarmente interessante per InvestimentiAlberghieri.it.
Il primo errore sarebbe dividere €25 milioni per 33 camere
Il progetto complessivo prevede un investimento di circa:
€25 milioni.
Se dividessimo meccanicamente questa cifra per le 33 camere annunciate otterremmo:
circa €758.000 per camera.
Un numero impressionante.
E quasi certamente:
la metrica sbagliata.
Perché quei €25 milioni non finanziano soltanto l'hotel.
Finanziano la rigenerazione di circa:
13.000 mq
comprendenti:
-
hospitality;
-
museo;
-
spazi culturali;
-
arena;
-
eventi;
-
ristorazione;
-
botteghe;
-
percorsi pubblici;
-
aree di relazione;
-
recupero storico e architettonico.
Quindi:
€25M / 33 keys ≠ Hotel CAPEX per Key.
È una distinzione fondamentale.
Project Capital per Key non significa Hotel Investment per Key
Il rapporto €758.000 per camera può essere utilizzato soltanto come:
Gross Project Capital per Hotel Key.
Non come costo alberghiero effettivo per camera.
Per conoscere il vero hotel investment per key bisognerebbe separare almeno:
Hotel CAPEX
Hotel FF&E
Hotel OS&E
Hotel Pre-opening
Hotel Working Capital
=
Hotel Capital Employed.
Solo questo valore, diviso per 33 camere, permetterebbe di parlare seriamente di:
Hotel Investment per Key.
Tutto il resto rischia di confondere:
capitale di rigenerazione urbana
con:
capitale alberghiero.
Anche il progetto ricettivo sembra essersi evoluto
La documentazione comunale presentata nel febbraio 2026 indicava:
25 camere
e:
70 posti letto.
L'annuncio di Minor Hotels del 29 settembre parla invece di:
33 camere.
Questo suggerisce che il programma alberghiero sia stato affinato o modificato durante lo sviluppo.
Ed è perfettamente normale in un progetto complesso.
La vera domanda sarà:
perché 33?
Perché il numero ottimale delle camere non dovrebbe derivare dalla configurazione storica dell'immobile.
Dovrebbe derivare da:
Product Strategy
Room Size
Heritage Constraints
ADR Potential
Operating Efficiency
=
Economically Optimal Key Count.
Historical Cells ≠ Economically Optimal Keys
Le camere saranno ricavate nelle ex celle del convento.
È un elemento fortissimo dal punto di vista narrativo.
Ma la storia non deve diventare una gabbia economica.
Nel luxury e premium heritage hospitality:
Historical Configuration
non deve necessariamente determinare:
Commercial Configuration.
Alcune celle possono diventare camere.
Altre possono essere aggregate.
Altre ancora possono diventare:
-
suite;
-
spazi comuni;
-
circulation;
-
servizi;
-
back of house.
Il progetto deve preservare il patrimonio senza trasformarlo in:
operational inefficiency.
Colbert Collection: soft brand, non standardizzazione
La scelta di Colbert Collection è particolarmente coerente con questa logica.
Un soft brand ha un obiettivo differente da un brand alberghiero fortemente standardizzato.
Deve permettere alla struttura di conservare:
Individual Identity
offrendo contemporaneamente:
Distribution + Brand Architecture + Commercial Infrastructure.
La formula ideale è:
Independent Character
International Distribution
=
Branded Independence.
Per un asset come San Domenico, questa può essere una combinazione molto efficace.
Ma il brand non è il business plan
L'ingresso nella Colbert Collection può migliorare:
-
distribuzione;
-
visibilità internazionale;
-
posizionamento;
-
accesso a domanda premium;
-
brand credibility.
Ma non risolve automaticamente:
-
payroll;
-
stagionalità;
-
F&B economics;
-
manutenzione;
-
costi energetici;
-
operating complexity;
-
domanda nei giorni deboli.
Perché:
Brand Recognition ≠ Sustainable EBITDA.
Il valore viene creato soltanto quando:
Brand
Product
Operations
Demand
Cost Discipline
=
Sustainable Cash Flow.
Il vero asset non è l'hotel. È l'ecosistema.
Questa è probabilmente la chiave più importante.
San Domenico non viene trasformato in una struttura ricettiva.
Viene trasformato in:
un nuovo ecosistema culturale.
L'hotel vive accanto a:
-
museo;
-
arena;
-
teatro;
-
eventi;
-
ristorazione;
-
artigianato;
-
retail;
-
percorsi culturali;
-
spazi pubblici.
Quindi il business case dovrebbe essere letto attraverso:
Ecosystem Economics.
Non soltanto:
Hotel Economics.
Culture → Footfall → Hospitality
La logica può essere estremamente potente.
Cultura
genera:
Footfall.
Il footfall genera:
F&B
Events
Retail
Hotel Demand.
A sua volta l'hotel genera:
-
clienti per il ristorante;
-
domanda per gli eventi;
-
spesa retail;
-
utilizzo degli spazi culturali.
La sequenza può diventare:
Culture
↓
Footfall
↓
Spend
↓
Overnight Demand
↓
Higher Guest Value
↓
Ecosystem Revenue.
Questo è il vero potenziale del mixed-use.
Ma esiste anche il rischio opposto
Integrare molte funzioni non crea automaticamente valore.
Può creare:
complexity.
Museo.
Hotel.
Arena.
Ristorazione.
Retail.
Eventi.
Botteghe.
Spazi pubblici.
Ognuna di queste componenti ha:
-
orari;
-
personale;
-
costi;
-
manutenzione;
-
domanda;
-
stagionalità;
-
margini
differenti.
La domanda fondamentale diventa:
le funzioni si alimentano reciprocamente o si sovvenzionano reciprocamente?
È una distinzione enorme.
Cross-Selling o Cross-Subsidy?
Il mixed-use funziona quando:
Museum Visitors
diventano:
Restaurant Customers.
Gli ospiti dell'hotel acquistano:
Experiences.
Gli eventi generano:
Rooms Demand.
L'F&B genera:
External Footfall.
Questo è:
Cross-Selling.
Il modello diventa più problematico quando invece:
Profitable Hotel
deve sostenere:
Structurally Loss-Making Functions.
Questo è:
Cross-Subsidy.
Il primo crea valore.
Il secondo può distruggerlo.
Ogni componente dovrebbe avere il proprio P&L
Per capire realmente la sostenibilità di ExCelle servirebbe separare:
Hotel P&L
F&B P&L
Events P&L
Museum Economics
Retail Economics
Cultural Programming Costs.
E soltanto dopo ricostruire:
Consolidated Ecosystem EBITDA.
È questo il numero che dovrebbe misurare la sostenibilità industriale del complesso.
Il project financing cambia completamente l'orizzonte
Il progetto viene sviluppato attraverso una concessione di:
69 anni.
Questo dato è economicamente molto importante.
Perché consente di distribuire la creazione di valore su un orizzonte temporale estremamente lungo.
Il capitale non viene quindi necessariamente recuperato attraverso:
immediate asset appreciation.
Può essere remunerato attraverso:
decades of operating cash flow.
La metrica diventa quindi meno:
Development Margin
e molto più:
Long-Term Concession Economics.
€25 milioni su 69 anni devono essere letti diversamente
Un investimento da €25 milioni sostenuto per acquistare e rivendere un asset dopo cinque anni ha un'economia.
Un investimento da €25 milioni inserito in una concessione di 69 anni ne ha un'altra.
Il secondo può essere sostenuto attraverso:
-
hotel cash flow;
-
F&B;
-
eventi;
-
retail;
-
cultural revenue;
-
ancillary income;
-
progressiva maturazione della destinazione.
Quindi il vero underwriting dovrebbe guardare a:
Long-Duration Cash Flow.
Ma una concessione lunga non elimina il rischio
Anzi.
Lo trasforma.
Una concessione di 69 anni espone il progetto a:
-
cicli economici;
-
evoluzione turistica;
-
cambiamenti tecnologici;
-
manutenzione straordinaria;
-
rinnovo FF&E;
-
cambiamenti della domanda;
-
cost inflation;
-
successione dei modelli operativi.
Quindi:
Long Duration
significa anche:
Long-Term Capital Discipline.
L'hotel da 33 camere non può essere analizzato come un hotel indipendente
Con 33 camere, l'inventory annuale teorica è:
33 × 365
=
12.045 room nights.
Se fosse un hotel isolato, la piccola scala imporrebbe grande attenzione a:
-
payroll;
-
fixed costs;
-
service intensity;
-
distribution;
-
F&B.
Ma ExCelle non è isolato.
Può utilizzare l'ecosistema per generare:
Demand.
Ed è qui che il mixed-use può cambiare completamente l'economia alberghiera.
Tre scenari della sola componente camere
Non disponiamo del business plan dell'hotel.
I seguenti numeri non rappresentano forecast.
Servono esclusivamente a misurare la sensibilità della componente ricettiva.
Scenario A — Prudente
Occupancy:
60%
ADR:
€300
Room nights vendute:
7.227
Rooms Revenue:
circa €2,17 milioni.
Scenario B — Premium Heritage
Occupancy:
68%
ADR:
€400
Room nights vendute:
8.191
Rooms Revenue:
circa €3,28 milioni.
Scenario C — High Performance
Occupancy:
75%
ADR:
€500
Room nights vendute:
9.034
Rooms Revenue:
circa €4,52 milioni.
Questi numeri mostrano immediatamente quanto sia importante:
Pricing Power.
Su 33 camere, €100 di ADR possono modificare materialmente il conto economico.
Ma fermarsi alle camere sarebbe ancora una volta la lettura sbagliata
Il vero business case deve integrare:
Rooms Revenue
F&B
Events
Retail
Cultural Revenue
Ancillary Spend
=
Total Ecosystem Revenue.
Ed è qui che il progetto può diventare molto più interessante di un normale boutique hotel.
Il vero stress test: quanto deve produrre l'intero ecosistema?
Possiamo costruire tre scenari esclusivamente metodologici.
Non sono previsioni sul progetto.
Servono a capire quale ordine di grandezza economico potrebbe rendere coerente un capitale complessivo di:
€25 milioni.
Scenario 1 — Ecosistema debole
Ipotizziamo:
Rooms Revenue
€2,2 milioni
F&B
€1,3 milioni
Events
€500.000
Retail / Culture / Ancillary
€500.000
Total Revenue:
circa €4,5 milioni.
Con un margine EBITDA consolidato del:
15%
il complesso genererebbe:
circa €675.000 di EBITDA.
Rapportato a €25 milioni:
EBITDA / Project Capital ≈ 2,7%.
In questo scenario il progetto sarebbe culturalmente importante, ma:
economicamente poco produttivo rispetto al capitale investito.
Scenario 2 — Ecosistema sostenibile
Ipotizziamo:
Rooms Revenue
€3,3 milioni
F&B
€2,0 milioni
Events
€1,0 milione
Retail / Culture / Ancillary
€700.000
Total Revenue:
circa €7,0 milioni.
Con un EBITDA margin consolidato del:
25%
l'EBITDA sarebbe:
circa €1,75 milioni.
Rapportato a €25 milioni:
EBITDA / Project Capital ≈ 7,0%.
A questo livello l'economia del progetto cambia sensibilmente.
Il mixed-use comincia a dimostrare la propria capacità di:
remunerare il capitale
e non soltanto di:
preservare il patrimonio.
Scenario 3 — Ecosistema ad alta performance
Ipotizziamo:
Rooms Revenue
€4,5 milioni
F&B
€3,0 milioni
Events
€1,5 milioni
Retail / Culture / Ancillary
€1,0 milione
Total Revenue:
circa €10 milioni.
Con un EBITDA margin consolidato del:
30%
il complesso produrrebbe:
circa €3 milioni di EBITDA.
Su €25 milioni:
EBITDA / Project Capital ≈ 12%.
A questo livello ExCelle non sarebbe più soltanto un progetto di rigenerazione.
Diventerebbe:
una piattaforma economica ad alta produttività.
Questi scenari non sono forecast
È importante sottolinearlo.
Non conosciamo:
-
business plan;
-
ripartizione CAPEX;
-
canoni;
-
struttura finanziaria;
-
cost allocation;
-
contributi pubblici;
-
debito;
-
cost of debt;
-
working capital;
-
struttura dei ricavi culturali.
Quindi i numeri precedenti hanno una funzione esclusivamente:
metodologica.
Mostrano però chiaramente il principio.
Con €25 milioni di project capital:
€700.000 di EBITDA
e:
€3 milioni di EBITDA
rappresentano due investimenti completamente diversi.
La vera variabile non è il numero delle camere. È la produttività dei 13.000 mq.
Questo è il punto che cambia la lettura.
Il KPI più interessante potrebbe non essere:
EBITDA per Key.
Potrebbe essere:
EBITDA per sqm.
Perché l'intero complesso deve dimostrare di utilizzare produttivamente:
13.000 metri quadrati.
La formula diventa:
Total Ecosystem EBITDA
/
13.000 sqm
=
EBITDA per sqm.
È una metrica particolarmente utile per confrontare:
-
hospitality;
-
F&B;
-
cultural space;
-
retail;
-
events.
Il mixed-use può aumentare il Total Revenue per Guest
Un ospite ExCelle può potenzialmente spendere in:
Room
Restaurant
Bar
Cultural Experience
Event
Retail.
Il KPI dovrebbe quindi diventare:
Total Guest Value.
Non soltanto:
Room Revenue.
Revenue per Guest può essere più importante del RevPAR
RevPAR rimarrà fondamentale per l'hotel.
Ma l'intero complesso potrebbe beneficiare di una metrica più ampia:
Revenue per Visitor
oppure:
Revenue per Guest.
Un cliente che paga €400 per la camera e altri €250 all'interno dell'ecosistema può valere:
€650.
È questa integrazione che può giustificare economicamente il mixed-use.
L'arena da oltre mille posti può diventare una macchina di domanda
Il progetto prevede una grande componente dedicata a teatro, lirica ed eventi.
Questo elemento deve essere letto in termini alberghieri.
Un evento può generare:
External Visitors
↓
F&B Demand
↓
Overnight Demand
↓
Compression.
E la compression può produrre:
ADR Premium.
In altre parole:
Event Programming può diventare Revenue Management.
Ma serve un calendario, non soltanto uno spazio
Una grande arena ha valore economico soltanto se viene:
programmata.
Lo spazio da solo non produce cash flow.
Servono:
-
eventi;
-
calendario;
-
partnership;
-
ticketing;
-
sponsorship;
-
corporate;
-
destination events;
-
cultural programming.
La differenza è tra:
Event Space
e:
Event Business.
Sono due cose completamente differenti.
San Gimignano ha già domanda. ExCelle deve modificarne la qualità.
Il vantaggio del progetto è evidente.
San Gimignano non deve essere inventata come destinazione.
È già:
-
UNESCO;
-
internazionale;
-
riconoscibile;
-
culturalmente forte;
-
inserita nei grandi itinerari toscani.
Il problema tradizionale di destinazioni simili è spesso:
elevato footfall
ma:
permanenza limitata.
Ed è qui che ExCelle può avere un ruolo strategico.
Da Visit Destination a Stay Destination
Il vero valore del progetto potrebbe essere:
Day Visitors
↓
Cultural Experience
↓
Evening Programming
↓
Dining
↓
Overnight Stay
↓
Longer Length of Stay.
Se ExCelle riesce a trasformare anche una piccola parte dei visitatori giornalieri in ospiti overnight:
crea nuova domanda alberghiera.
Non si limita a sottrarla agli hotel esistenti.
Demand Capture vs Demand Creation
Questa distinzione è fondamentale.
Demand Capture
significa conquistare clienti già presenti sul mercato.
Demand Creation
significa generare nuovi pernottamenti grazie al prodotto.
Un progetto da €25 milioni dovrebbe ambire soprattutto al secondo.
Perché:
New Demand
crea più valore di:
Market Share Redistribution.
L'heritage deve diventare Pricing Power
Ex convento.
Ex carcere.
Celle storiche.
Chiostro.
Ipogei.
Camminamento di ronda.
Sono elementi narrativamente potentissimi.
Ma il patrimonio culturale deve essere tradotto in:
willingness to pay.
La sequenza deve essere:
Heritage
↓
Differentiated Experience
↓
Guest Preference
↓
ADR Premium
↓
Higher GOP
↓
Higher Value.
Se manca l'ADR premium:
heritage resta cultura.
Non necessariamente:
hospitality economics.
Il soft brand deve amplificare questa differenza
Colbert Collection può essere particolarmente efficace se riesce a combinare:
ExCelle Identity
con:
Minor Hotels Distribution.
Quindi:
Local Uniqueness
Global Reach
=
Commercial Leverage.
È precisamente il tipo di relazione tra prodotto, distribuzione e valore analizzata anche da RobertoNecci.it.
Il vero rischio è sovraccaricare l'hotel di costi che appartengono al complesso
In un mixed-use culturale esiste sempre un rischio.
Attribuire all'hotel una quota eccessiva di:
-
sicurezza;
-
manutenzione;
-
utilities;
-
personale comune;
-
marketing;
-
gestione degli spazi pubblici;
-
costi amministrativi.
Se il cost allocation non è corretto:
Hotel EBITDA
può apparire artificialmente debole.
Oppure artificialmente forte.
Per questo servono:
Shared Cost Allocation Rules.
Shared Services devono creare efficienza
La logica positiva è:
Central Administration
Shared Maintenance
Shared Marketing
Shared Procurement
Integrated Sales
=
Lower Unit Costs.
Ma solo se il risparmio supera:
Coordination Complexity.
È uno dei temi centrali anche nelle analisi operative di HotelManagementGroup.it.
L'investimento deve essere letto a tre livelli
Livello 1 — Hotel Economics
Misurare:
-
ADR;
-
occupancy;
-
RevPAR;
-
GOPPAR;
-
hotel EBITDA;
-
cost per occupied room;
-
F&B capture.
Livello 2 — Ecosystem Economics
Misurare:
-
museum footfall;
-
event attendance;
-
external F&B;
-
retail spend;
-
cultural revenues;
-
total visitor spend;
-
shared costs;
-
consolidated EBITDA.
Livello 3 — Capital Economics
Misurare:
-
Total Capital Employed;
-
EBITDA / Project Capital;
-
debt service;
-
cash yield;
-
ROIC;
-
eventuale Equity IRR;
-
durata della concessione;
-
reinvestimenti futuri.
Solo unendo questi tre livelli si può capire se il progetto:
crea realmente valore.
€25 milioni non sono il benchmark. Il benchmark è ciò che quei €25 milioni producono.
È la stessa disciplina applicata a ogni investimento alberghiero.
La domanda non è:
“Sono molti €25 milioni?”
È:
“Quanto cash flow sostenibile producono €25 milioni?”
Il framework diventa:
€25M Project Capital
↓
Hotel + Culture + Events + F&B + Retail
↓
Consolidated Revenue
↓
Consolidated EBITDA
↓
Long-Term Cash Flow
↓
Return on Capital.
Cost ≠ Value
Spendere €25 milioni per restaurare un complesso straordinario non significa automaticamente creare €25 milioni di valore economico.
Il passaggio deve essere:
Capital
↓
Better Asset
↓
Better Experience
↓
Higher Demand
↓
Higher Spend
↓
Higher Cash Flow
↓
Higher Economic Value.
Se questa sequenza funziona:
CAPEX Creates Value.
Se non funziona:
CAPEX Creates Cost.
Il progetto ha anche un'altra responsabilità: non trasformare il patrimonio in scenografia
C'è un rischio particolarmente delicato negli heritage hotel.
Usare la storia come:
decorative theme.
San Domenico non è una scenografia.
È un ex convento.
È stato un carcere.
È parte della memoria della città.
La valorizzazione più efficace dovrebbe quindi evitare di banalizzare il passato trasformandolo semplicemente in:
luxury storytelling.
Il valore più forte può arrivare proprio dalla:
authenticity.
Luxury non deve significare cancellare la memoria
Il progetto può essere premium senza neutralizzare l'identità storica.
Anzi.
Nel mercato contemporaneo:
Authenticity Can Be Luxury.
La scarsità non deriva soltanto da:
-
marmo;
-
design;
-
servizi.
Può derivare da qualcosa che nessun competitor può replicare:
il luogo.
Questo è il vero vantaggio competitivo di ExCelle
Un hotel può copiare:
-
un ristorante;
-
un design;
-
una spa;
-
una camera.
Non può copiare:
San Domenico.
Non può copiare:
sette secoli di stratificazione storica.
Non può copiare:
l'essere dentro San Gimignano.
Questa è:
Structural Differentiation.
Ed è probabilmente il principale asset competitivo dell'intero progetto.
Il framework ExCelle San Gimignano
L'investimento può essere sintetizzato così:
Historic Convent + Former Prison
↓
69-Year Concession
↓
€25M Regeneration Capital
↓
13,000 sqm Mixed-Use Complex
↓
Culture + Hospitality + Events + F&B + Retail
↓
33-Room Colbert Collection Hotel
↓
Footfall
↓
Guest Conversion
↓
Total Spend per Visitor
↓
Consolidated EBITDA
↓
Long-Term Cash Flow
↓
Return on Capital.
È questa la vera architettura economica.
Non:
€25 milioni / 33 camere.
Conclusione: le 33 camere non devono remunerare €25 milioni. Devono rendere più produttivi 13.000 mq.
Questa è probabilmente la chiave dell'intera operazione.
Leggere ExCelle come:
hotel da 33 camere
significa leggere soltanto una piccola parte del progetto.
Il vero investimento riguarda:
13.000 mq di patrimonio storico trasformati in un ecosistema economico.
Le camere hanno però un ruolo fondamentale.
Perché possono convertire:
visitatori
in:
ospiti.
E quindi trasformare:
Footfall
in:
High-Value Demand.
La vera equazione diventa:
Culture Creates Footfall.
Events Create Demand.
Hospitality Extends the Stay.
F&B Increases Spend.
Brand Expands Distribution.
Operations Create EBITDA.
EBITDA Creates Cash Flow.
Cash Flow Remunerates Capital.
Se questa integrazione funzionerà, ExCelle potrà diventare un benchmark non soltanto di rigenerazione culturale.
Potrà diventare:
un modello di hospitality mixed-use capace di dimostrare che patrimonio, cultura e capitale privato possono produrre valore nello stesso progetto.
Se invece le diverse funzioni non riusciranno a generare domanda reciproca, il rischio sarà quello opposto:
un progetto straordinario dal punto di vista architettonico e culturale, ma economicamente troppo complesso.
Ed è proprio questa la linea che separa:
una grande rigenerazione
da:
un grande investimento.
InvestimentiAlberghieri.it | Hospitality Investment & Value Creation
ExCelle San Gimignano dimostra perché un investimento mixed-use debba essere analizzato integrando:
Concession + CAPEX + Heritage + Hospitality + Culture + Events + F&B + Retail + Distribution + Consolidated EBITDA + Long-Term Cash Flow + Return on Capital.
Per analisi su economia alberghiera, posizionamento, governance e valore: RobertoNecci.it.
Per acquisizioni, sviluppo, turnaround, valorizzazioni e operazioni straordinarie nel settore alberghiero: Investhotel.it.
Per business planning, organizzazione, revenue management e controllo della performance: HotelManagementGroup.it.
Per analisi di investimento, sviluppo e valorizzazione di asset alberghieri e mixed-use: