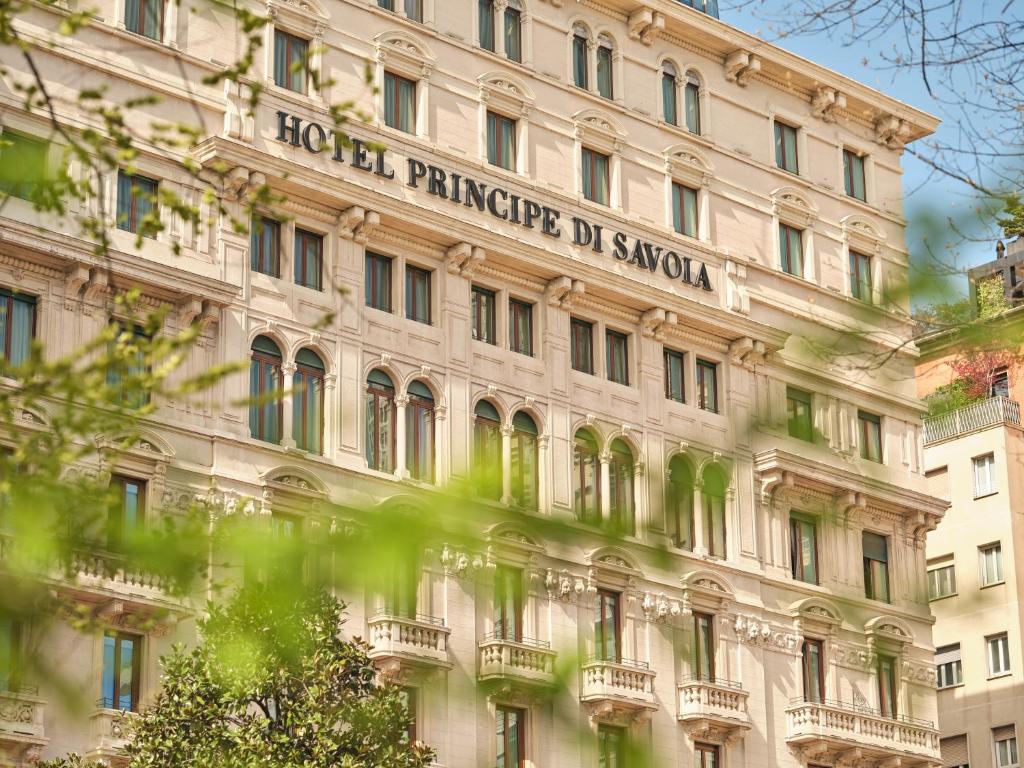
Dal 1° gennaio 2027 il Principe di Savoia di Milano fermerà la propria attività per una trasformazione profonda, con riapertura prevista nel 2029. Per chi investe in hospitality, però, la questione non è quanto sarà bello l’hotel dopo i lavori. La vera domanda è un’altra: il maggiore EBITDA, il nuovo posizionamento e l’incremento del valore dell’asset saranno sufficienti a remunerare CAPEX, costo finanziario e mancata redditività durante la chiusura?
È questo il punto centrale di ogni grande ristrutturazione alberghiera.
Un hotel non crea valore perché viene rinnovato.
Crea valore se, dopo la trasformazione, riesce a produrre flussi di cassa, margini e valore patrimoniale superiori al capitale complessivamente assorbito dall’operazione.
Il Principe di Savoia, uno degli hotel simbolo di Milano e parte di Dorchester Collection, rappresenta quindi un caso particolarmente interessante per il mercato degli investimenti alberghieri.
La chiusura è prevista dal 1° gennaio 2027, con riapertura nel 2029, nell’ambito di quello che la proprietà ha definito uno degli investimenti più significativi nella storia della struttura.
Non è stato reso pubblico l’ammontare complessivo del CAPEX.
Ed è proprio questo a rendere ancora più interessante una lettura metodologica dell’operazione.
Una ristrutturazione alberghiera non è un problema di interior design
Nel settore hospitality si tende spesso a utilizzare il termine "ristrutturazione" per interventi profondamente diversi.
Sostituire arredi, rifare bagni o aggiornare le finiture è una cosa.
Ripensare:
-
numero delle camere;
-
dimensione delle unità;
-
layout;
-
F&B;
-
wellness;
-
rooftop;
-
residenze private;
-
segmentazione della clientela;
-
posizionamento tariffario;
significa invece intervenire direttamente sul modello economico dell’hotel.
Ed è questa la dimensione più interessante del Principe di Savoia.
Il progetto prevede una trasformazione sostanziale dell’offerta: camere più grandi, una riduzione dell’inventory, nuove private residences, un nuovo sistema di ristorazione, un rafforzamento dell’area wellness e una maggiore valorizzazione degli spazi rooftop.
L’obiettivo non è semplicemente ottenere un albergo più contemporaneo.
L’obiettivo è ottenere un asset che possa produrre più valore per metro quadrato, per camera e per cliente.
La formula economica della ristrutturazione
Un intervento di questa portata dovrebbe essere letto attraverso una formula semplice:
**CAPEX diretto
-
costo finanziario
-
mancato GOP/EBITDA durante la chiusura
-
costi di pre-opening e riposizionamento
= capitale economico realmente assorbito**
A questo valore deve essere contrapposto:
**EBITDA incrementale futuro
-
maggiore capacità tariffaria
-
nuovi ricavi ancillary
-
eventuale monetizzazione immobiliare
-
incremento del valore terminale dell’asset**
Se il secondo blocco non remunera adeguatamente il primo, la ristrutturazione può produrre un hotel migliore ma non necessariamente un investimento migliore.
È una distinzione essenziale.
Meno camere: non necessariamente meno valore
Uno degli aspetti più interessanti riguarda la riduzione del numero delle camere e l’aumento della loro superficie.
Nel luxury contemporaneo la logica non è necessariamente massimizzare l’inventory.
Può essere più redditizio disporre di meno camere, ma:
-
più grandi;
-
più distintive;
-
più difficilmente comparabili;
-
con maggiore capacità di prezzo;
-
con maggiore incidenza di suite e categorie premium.
La logica diventa quindi:
meno key, maggiore valore per key.
Perché questa strategia funzioni, però, l’ADR e la marginalità per camera devono aumentare in misura sufficiente a compensare la minore disponibilità fisica.
È qui che entra in gioco il vero asset management alberghiero.
Non basta chiedersi quante camere resteranno.
Bisogna chiedersi quanto reddito produrrà ciascuna camera dopo il riposizionamento.
Su Investhotel.it questo rapporto tra CAPEX, turnaround, valore dell’asset e sostenibilità finanziaria rappresenta uno dei temi centrali dell’analisi alberghiera.
Il costo invisibile: due anni di capacità produttiva sospesa
Nelle grandi ristrutturazioni uno degli errori più frequenti è considerare soltanto il costo del cantiere.
Ma un hotel chiuso non produce camere vendute.
Non genera RevPAR.
Non genera F&B.
Non genera GOP.
E per una struttura luxury in una piazza come Milano il costo economico della chiusura può essere molto significativo.
Per questo il vero costo dell’operazione non è:
quanto costa ristrutturare.
È:
quanto capitale complessivo viene assorbito prima che l’hotel torni a produrre reddito.
Questo comprende inevitabilmente anche il mancato risultato operativo durante il periodo di fermo.
La decisione di chiudere integralmente la struttura per un periodo prolungato suggerisce quindi una scelta strategica precisa: sacrificare redditività nel breve periodo per cercare di ottenere un asset più competitivo e più redditizio nel lungo periodo.
Il punto chiave: il CAPEX deve produrre nuovo EBITDA
Il principio fondamentale resta uno.
Ogni euro di CAPEX deve essere collegato a una capacità prospettica di produrre maggiore EBITDA o maggiore valore patrimoniale.
Il CAPEX non può essere valutato soltanto in euro per camera.
Deve essere collegato a:
-
ADR post-ristrutturazione;
-
RevPAR;
-
occupazione stabilizzata;
-
GOP margin;
-
EBITDA;
-
ricavi F&B;
-
ricavi wellness;
-
ancillary revenues;
-
valore immobiliare;
-
exit value.
In altre parole, la ristrutturazione deve essere valutata attraverso un vero investment case.
È un approccio che dovrebbe precedere il progetto architettonico, non seguirlo.
Le private residences cambiano la struttura finanziaria
La presenza di una componente residenziale è probabilmente uno degli elementi più importanti dell’intero progetto.
Le private residences integrate in un hotel di lusso possono introdurre una seconda logica economica.
Non più soltanto:
hospitality operating income.
Ma:
hospitality + real estate + recurring services.
A seconda della struttura dell’operazione, la componente residenziale può contribuire a:
-
monetizzare porzioni dell’asset;
-
accelerare il recupero del capitale;
-
diversificare i ricavi;
-
valorizzare il brand;
-
generare servizi ricorrenti;
-
creare un sistema integrato di ospitalità e residenza.
Il branded residential rappresenta infatti uno dei fenomeni più rilevanti del luxury hospitality internazionale.
Il Principe di Savoia si inserisce quindi in una trasformazione molto più ampia del settore.
F&B, rooftop e wellness diventano centri di profitto
Un altro elemento strategico riguarda il ruolo delle aree non-room.
Ristorazione, rooftop, bar, eventi e wellness non sono più semplicemente servizi accessori.
In un hotel luxury urbano possono diventare veri e propri profit center autonomi.
La domanda da porsi non è quindi soltanto:
quanto potrà crescere l’ADR?
Ma:
quanto potrà crescere il Total Revenue per Available Room?
E, ancora più in profondità:
quanto fatturato potrà produrre l’hotel anche da clienti che non pernottano nella struttura?
È qui che il concetto di hotel evolve.
L’albergo non è più soltanto un luogo in cui dormire.
Diventa una piattaforma urbana di:
-
ristorazione;
-
wellness;
-
eventi;
-
lifestyle;
-
hospitality;
-
real estate.
L’obsolescenza alberghiera non riguarda soltanto gli arredi
Un altro tema essenziale è quello dell’obsolescenza.
Un hotel può avere:
-
posizione eccellente;
-
storia prestigiosa;
-
notorietà internazionale;
-
brand forte;
e perdere comunque competitività se il prodotto fisico non è più allineato alle aspettative del mercato.
L’obsolescenza alberghiera non è quindi soltanto tecnica.
È anche:
-
commerciale;
-
distributiva;
-
esperienziale;
-
funzionale;
-
tariffaria.
Come approfondito su Robertonecci.it, il valore di un hotel non coincide con il valore dell’immobile.
Nasce dalla capacità combinata di:
immobile + prodotto + brand + gestione + mercato
di produrre reddito.
La ristrutturazione diventa quindi uno strumento di difesa del valore patrimoniale.
Tre errori da evitare
1. Partire dal progetto invece che dal mercato
Il primo errore è decidere cosa costruire prima di aver definito:
-
target;
-
competitor;
-
pricing;
-
dimensionamento;
-
domanda;
-
redditività attesa.
Il progetto deve essere conseguenza del business plan.
Non il contrario.
2. Guardare soltanto il CAPEX per camera
Il CAPEX per key è un indicatore utile.
Ma non basta.
Bisogna capire quale rendimento produrrà ciascuna key dopo l’intervento.
Due ristrutturazioni con lo stesso costo per camera possono produrre risultati finanziari completamente diversi.
3. Confondere spesa e creazione di valore
Spendere molto non significa creare molto valore.
Il valore viene creato soltanto se il capitale investito genera:
maggiore redditività, maggiore competitività e maggiore valore terminale.
La ristrutturazione deve partire dal business plan
Per ogni grande progetto alberghiero sarebbe opportuno costruire almeno tre scenari.
Scenario A — Maintenance
Interventi prevalentemente manutentivi, con mantenimento dell’attuale posizionamento.
Scenario B — Refurbishment
Riqualificazione significativa senza modificare radicalmente il modello dell’hotel.
Scenario C — Repositioning
Trasformazione del prodotto, del target, dell’inventory, delle fonti di ricavo e del pricing.
Il Principe di Savoia sembra collocarsi chiaramente nel terzo scenario.
Ed è proprio questo che rende il progetto interessante dal punto di vista dell’investitore.
Un hotel più bello non basta
Il punto centrale dell’operazione non è quindi soltanto estetico.
Il vero test arriverà dopo la riapertura.
Bisognerà osservare:
-
ADR;
-
RevPAR;
-
occupazione;
-
GOP;
-
EBITDA;
-
mix di clientela;
-
marginalità F&B;
-
redditività del wellness;
-
valore delle residences;
-
capacità di monetizzare il nuovo posizionamento.
Solo allora sarà possibile comprendere quanto valore economico abbia effettivamente prodotto la trasformazione.
Il principio finale
La ristrutturazione alberghiera dovrebbe sempre essere valutata come un investimento industriale.
La domanda corretta non è:
quanto costano i lavori?
La domanda corretta è:
quanto valore economico produrrà il capitale investito?
È questo il passaggio che separa il refurbishment dalla vera asset strategy.
Per questo ogni grande trasformazione dovrebbe essere preceduta da una due diligence tecnica, economica, finanziaria e gestionale, capace di mettere in relazione progetto, CAPEX, posizionamento, redditività e valore finale dell’asset.
È l’approccio sviluppato attraverso InvestimentiAlberghieri.it, insieme alle attività di analisi, turnaround e valorizzazione sviluppate attraverso Investhotel.it, HotelManagementGroup.it e gli approfondimenti professionali di Robertonecci.it.
Il Principe di Savoia chiuderà per una trasformazione radicale.
Ma per un investitore la vera misura del successo sarà una sola:
il valore creato dopo il 2029 dovrà essere superiore al capitale complessivamente assorbito prima della riapertura.
CTA
Stai valutando una ristrutturazione, un riposizionamento o un programma CAPEX su una struttura alberghiera?
Prima del progetto architettonico è essenziale verificare:
-
sostenibilità economica;
-
CAPEX;
-
redditività attesa;
-
posizionamento;
-
struttura finanziaria;
-
ritorno sul capitale;
-
valore post-intervento.
Contatti: info@investimentialberghieri.it
www.investimentialberghieri.it