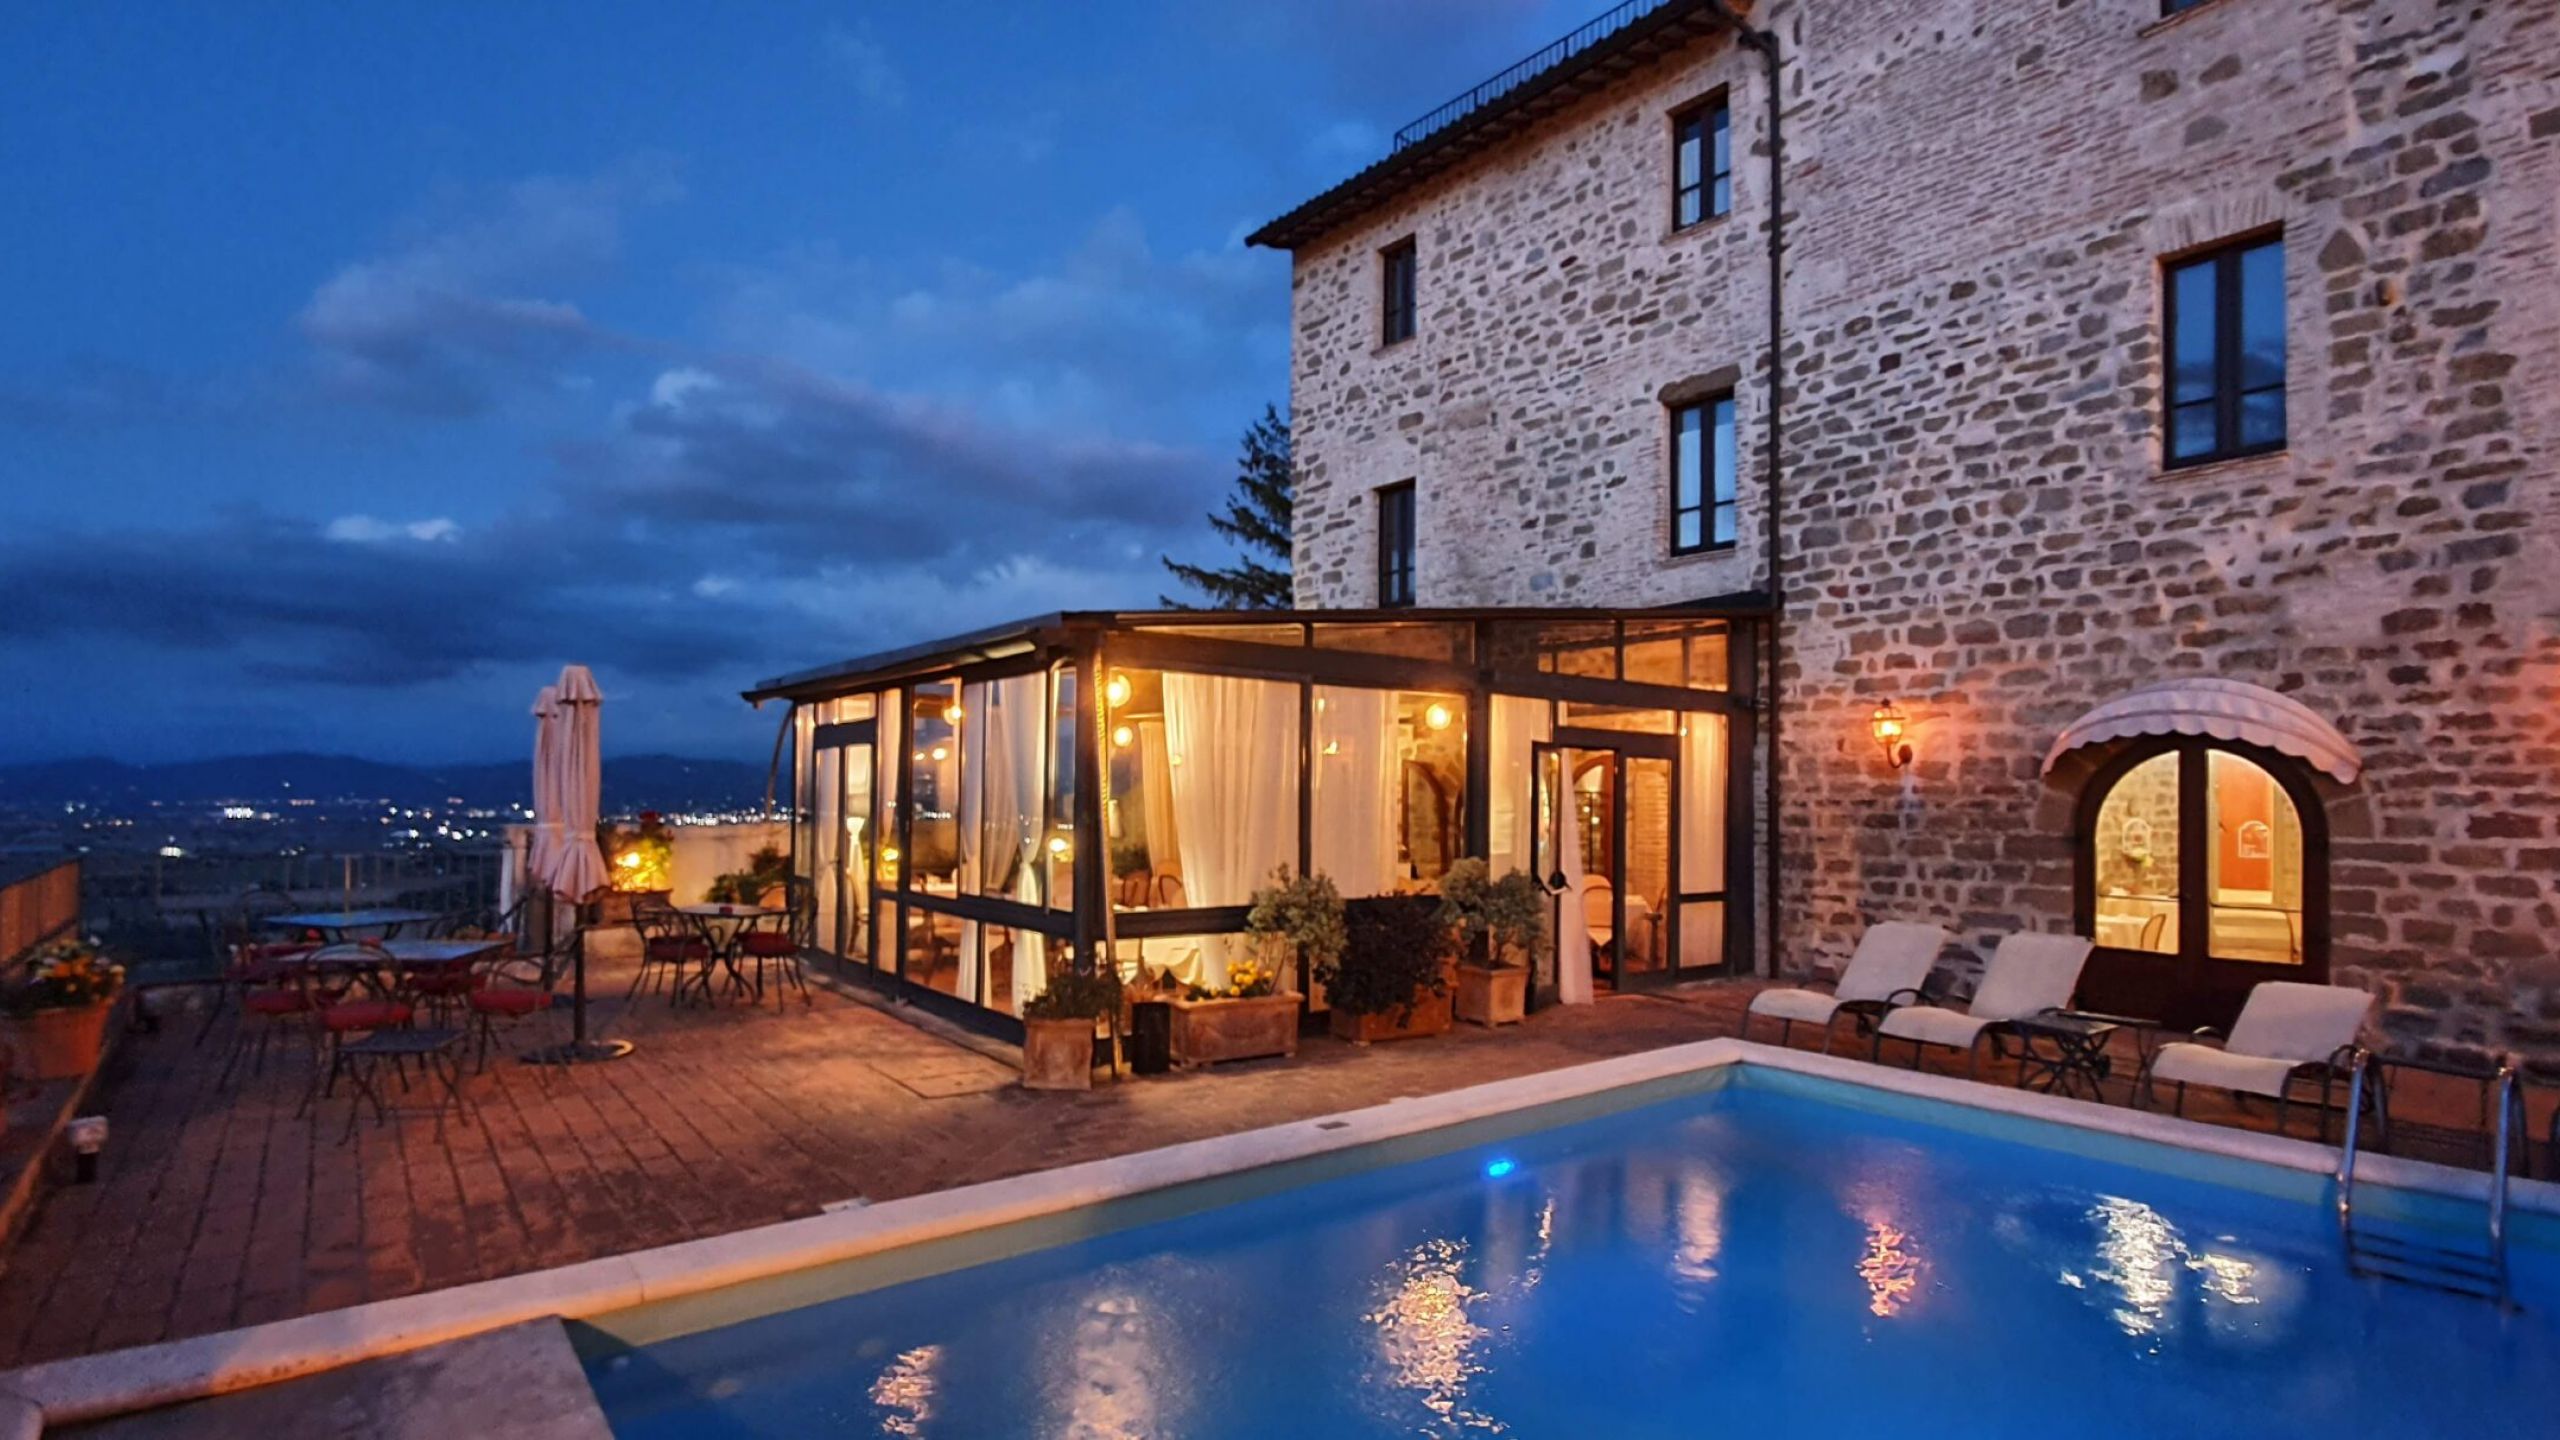
Trentanove camere, ristorante, bar, centro benessere, piscina, area fitness e oltre 2.100 mq nel cuore medievale di Bettona. Il Relais La Corte di Bettona arriva a un nuovo esperimento di vendita con un’offerta minima di €669.572,58, contro un valore iniziale di €2,116 milioni. Il dato colpisce: circa €17.200 per camera e una riduzione superiore al 68%. Ma proprio quando il prezzo scende così tanto bisogna smettere di guardare lo sconto e cominciare a chiedersi quanto capitale servirà davvero per trasformare quell’acquisto in un hotel competitivo, capace di generare EBITDA sostenibile.
Il Relais La Corte di Bettona, struttura 4 stelle situata nel centro storico di Bettona, sarà nuovamente posto in vendita il 20 ottobre 2026 nell’ambito dell’esecuzione immobiliare n. 18/2022 del Tribunale di Perugia.
Il lotto riguarda la piena proprietà del complesso alberghiero di Via degli Archi 10, articolato in più corpi di fabbrica e con area scoperta di pertinenza.
I numeri dell’attuale esperimento sono:
Prezzo base: €892.763,44
Offerta minima: €669.572,58
Rilancio minimo: €10.000
Data vendita: 20 ottobre 2026
Superficie commerciale indicata: circa 2.120 mq
39 camere: circa €17.200 per key
La struttura viene descritta con 39 camere, suddivise tra camere doppie, junior suite e suite, oltre a:
-
ristorante;
-
bar;
-
centro benessere;
-
piscina;
-
area fitness;
-
parcheggio.
Rapportando l’offerta minima alle 39 camere:
circa €17.170 per camera
Rapportandola ai circa 2.120 mq:
circa €316 per mq
Sono numeri estremamente bassi per un prodotto alberghiero 4 stelle già configurato.
Ed è proprio per questo che devono essere letti con cautela.
Su InvestimentiAlberghieri.it il principio è sempre lo stesso:
un grande sconto sul prezzo non equivale automaticamente a un grande investimento.
Dal valore iniziale a €669 mila: il prezzo è crollato, ma il valore non si misura così
La storia della procedura è uno dei dati più interessanti.
Il primo valore di riferimento era pari a circa:
€2.116.000
Oggi l’offerta minima è:
€669.572,58
La riduzione è quindi superiore al:
68%
Il numero è impressionante.
Ma bisogna distinguere:
riduzione del prezzo
da
creazione di valore.
Una procedura può ridurre progressivamente il prezzo per molte ragioni:
-
tentativi precedenti non conclusi;
-
mercato limitato;
-
necessità di CAPEX;
-
complessità operativa;
-
difficoltà di finanziamento;
-
incertezza sul going concern;
-
rischio gestionale.
Quindi:
Price Reduction ≠ Value Creation
Il valore nasce soltanto se il capitale complessivamente investito produce un rendimento adeguato.
Il vero errore sarebbe pensare di comprare un hotel da €669 mila
Questo è il punto centrale dell’intera operazione.
L’investitore non sta necessariamente investendo:
€669.572
Sta pagando quella cifra per entrare nell’operazione.
Poi dovrà capire quanto capitale aggiungere per rendere l’hotel competitivo.
L’equazione corretta è:
**Purchase Price
-
Transaction Costs
-
Technical CAPEX
-
Rooms CAPEX
-
Spa CAPEX
-
F&B CAPEX
-
FF&E
-
Technology
-
Working Capital
-
Transition Costs
-
Financing Costs
= Total Investment Cost**
€669 mila sono il prezzo di ingresso.
Il Total Investment Cost è il vero capitale a rischio.
È questa la distinzione che cambia completamente la lettura dell’operazione.
BOX — Da asset da €669 mila a hotel competitivo
Un investitore dovrebbe chiedersi:
Quanto costa comprare?
€669.572,58 alla minima.
Quanto costa ristrutturare?
Da determinare attraverso due diligence tecnica.
Quanto costa riportare il prodotto a standard?
Camere, bagni, FF&E, Spa, piscina, ristorante, impianti, tecnologia.
Quanto costa riavviare o preservare il business?
Personale, distribuzione, marketing, working capital.
Quanto capitale complessivo sarà realmente immobilizzato?
Questo è il:
Total Investment Cost
Solo dopo questa risposta ha senso discutere se €669 mila siano pochi o molti.
€17.200 per camera può essere il numero più fuorviante
Il calcolo è corretto.
Ma il vero costo per key sarà:
**Purchase Price per Key
-
CAPEX per Key
-
FF&E per Key
-
Transaction Costs per Key
-
Working Capital per Key
-
Financing Costs per Key**
Se il progetto richiedesse, ad esempio, investimenti rilevanti su:
-
camere;
-
bagni;
-
Spa;
-
piscina;
-
impianti;
-
aree comuni;
-
efficientamento energetico;
il dato iniziale di €17.200 diventerebbe rapidamente marginale.
Il price per key d’asta misura solo quanto costa entrare.
Non misura quanto costa arrivare al prodotto finale.
L’hotel continua ad avere una presenza commerciale
Un altro elemento rilevante è che il Relais non appare come un asset completamente abbandonato.
Il prodotto continua a essere commercialmente riconoscibile attraverso:
-
camere;
-
suite;
-
ristorazione;
-
wellness;
-
piscina;
-
presenza online.
Questo non dimostra automaticamente:
-
chi gestisca oggi l’hotel;
-
con quale contratto;
-
chi possieda l’azienda;
-
quali beni seguano l’aggiudicazione;
-
se il brand sia trasferibile;
-
se personale e prenotazioni passino all’acquirente.
Ma indica che il going concern commerciale potrebbe non essere completamente disperso.
Ed è un elemento di valore.
Il vero tema è capire chi opera l’hotel
La vendita riguarda il real estate.
Questo non significa automaticamente acquistare anche l’azienda.
Bisogna quindi ricostruire:
Property Owner
Business Owner
Operator
Employer
Brand Owner
Licence Holder
In hospitality questi soggetti possono coincidere.
Ma possono anche essere diversi.
E proprio questa differenza può determinare se l’investitore acquisirà:
un hotel operativo
oppure
un immobile alberghiero da rilanciare.
BOX — Tre perimetri da separare
1. Real Estate
Comprende:
-
edifici;
-
camere;
-
ristorante;
-
bar;
-
Spa;
-
piscina;
-
locali tecnici;
-
aree esterne.
2. Operating Assets
Comprendono:
-
FF&E;
-
cucina;
-
attrezzature;
-
impianti;
-
sistemi;
-
dotazioni wellness.
3. Going Concern
Comprende:
-
personale;
-
brand;
-
sito;
-
dominio;
-
PMS;
-
booking engine;
-
OTA;
-
prenotazioni;
-
database clienti;
-
fornitori;
-
procedure;
-
reputazione;
-
know-how.
Comprare il primo perimetro non significa automaticamente acquisire anche gli altri due.
Ed è qui che comincia la vera due diligence.
L’immobile storico crea fascino, ma anche CAPEX
Il Relais occupa immobili inseriti nel tessuto storico di Bettona.
Dal punto di vista commerciale questo può essere un vantaggio importante:
-
autenticità;
-
charme;
-
identità;
-
storytelling;
-
experiential hospitality.
Ma un immobile storico può richiedere maggiore attenzione su:
-
impianti;
-
climatizzazione;
-
isolamento;
-
infissi;
-
coperture;
-
murature;
-
infiltrazioni;
-
accessibilità;
-
antincendio;
-
efficienza energetica;
-
eventuali vincoli.
Lo storico può sostenere ADR.
Ma può anche assorbire molto capitale.
La vera valutazione nasce dal confronto tra queste due componenti.
39 camere su oltre 2.100 mq: bisogna far rendere ogni metro quadrato
Il complesso dispone di una quantità significativa di superficie non-room.
Il modello economico non è quindi semplicemente:
Rooms
ma:
Rooms + F&B + Wellness
Questo cambia completamente l’underwriting.
Il punto diventa:
quanto contribution margin genera ogni business unit?
Il ristorante deve produrre margine
La componente F&B deve essere analizzata separatamente.
La formula è:
F&B Revenue
– Food Cost
– Beverage Cost
– Payroll
– Utilities
– Operating Costs
= F&B Contribution Margin
Un ristorante può aiutare:
-
guest experience;
-
ADR;
-
pacchetti;
-
matrimoni;
-
eventi;
-
clientela esterna.
Ma può anche assorbire personale e costi in modo sproporzionato.
In un hotel da 39 camere questo equilibrio è decisivo.
La Spa deve giustificare economicamente la propria esistenza
Lo stesso vale per il wellness.
La formula dovrebbe essere:
Wellness Revenue
– Payroll
– Utilities
– Consumables
– Maintenance
= Wellness Contribution Margin
Una Spa può:
-
sostenere ADR;
-
aumentare length of stay;
-
generare pacchetti;
-
contribuire alla destagionalizzazione.
Ma soltanto se produce margine.
La Spa non è valore perché esiste.
È valore se genera EBITDA o sostiene quello delle camere.
Lo sconto del 68% può diventare una trappola cognitiva
Quando si legge:
€2,116 milioni
contro
€669 mila
è naturale pensare:
“Sto comprando con uno sconto enorme.”
Ma l’investitore non viene remunerato dallo sconto.
Viene remunerato dal cash flow.
La domanda quindi non è:
“Quanto sto risparmiando rispetto al valore precedente?”
È:
“Quanto capitale totale devo investire per produrre un EBITDA stabilizzato?”
È questa la domanda che trasforma un’asta in un’operazione di hotel investment.
Su Hotel Management Group questo passaggio è centrale: il valore immobiliare deve essere sempre confrontato con la capacità industriale del business di remunerare il capitale investito.
BOX — Dal Discount alla Yield
L’analisi dovrebbe passare attraverso quattro livelli.
1. Purchase Price
€669.572,58.
2. Total CAPEX
Quanto serve realmente per riportare l’asset a standard competitivo.
3. Total Investment Cost
Purchase Price + CAPEX + FF&E + Costs + Working Capital + Financing
4. Stabilised EBITDA
Quanto EBITDA l’hotel può produrre una volta stabilizzato.
A quel punto il vero rapporto diventa:
Stabilised EBITDA / Total Investment Cost
Questo è il numero importante.
Lo sconto racconta il passato della procedura.
Il rendimento racconta il futuro dell’investimento.
Bettona non è Assisi: il destination underwriting conta
La posizione in Umbria è interessante.
La struttura può intercettare domanda collegata a:
-
Perugia;
-
Assisi;
-
Spello;
-
borghi umbri;
-
turismo culturale;
-
weekend;
-
wedding;
-
gruppi;
-
wellness.
Ma non basta essere vicino a destinazioni forti.
Bisogna capire:
quanta domanda arriva realmente all’hotel?
E soprattutto:
a quale ADR?
Il business plan dovrebbe quindi ricostruire:
-
domestic vs international;
-
leisure vs business;
-
weekday vs weekend;
-
stagionalità;
-
gruppi;
-
eventi;
-
matrimoni;
-
wellness demand;
-
booking window;
-
direct vs OTA.
Tre scenari
Scenario 1 — Preserve the Going Concern
L’investitore acquisisce il real estate e riesce a preservare l’attuale piattaforma operativa.
Vantaggi:
-
minore disruption;
-
continuità commerciale;
-
personale;
-
reputazione;
-
OTA;
-
prenotazioni.
Domanda decisiva:
qual è l’EBITDA normalizzato attuale?
Scenario 2 — Repositioning
L’investitore mantiene il format ma interviene su:
-
camere;
-
FF&E;
-
Spa;
-
F&B;
-
distribuzione;
-
revenue management;
-
brand;
-
marketing.
La domanda diventa:
quanto EBITDA incrementale genera ogni euro di CAPEX?
Scenario 3 — Full Turnaround
Il prodotto viene profondamente ripensato.
In questo caso bisogna finanziare:
-
acquisizione;
-
ristrutturazione;
-
pre-opening;
-
recruiting;
-
tecnologia;
-
marketing;
-
distribuzione;
-
working capital.
A quel punto €669 mila possono rappresentare solo una quota minoritaria dell’investimento complessivo.
Ed è questo il vero rischio di interpretazione del prezzo d’asta.
La due diligence decisiva
Prima di attribuire un valore definitivo al Relais La Corte di Bettona verificherei almeno:
-
perizia integrale;
-
avviso di vendita;
-
storia degli esperimenti;
-
titolarità;
-
stato di occupazione;
-
eventuale locazione;
-
eventuale affitto d’azienda;
-
opponibilità;
-
soggetto gestore;
-
proprietà dell’azienda;
-
personale;
-
autorizzazioni;
-
CIN;
-
brand;
-
dominio;
-
sito;
-
OTA;
-
PMS;
-
booking engine;
-
prenotazioni future;
-
depositi;
-
database clienti;
-
FF&E;
-
cucina;
-
attrezzature;
-
Spa;
-
piscina;
-
impianti;
-
antincendio;
-
urbanistica;
-
vincoli;
-
consumi energetici;
-
storico ricavi;
-
occupancy;
-
ADR;
-
RevPAR;
-
F&B revenue;
-
wellness revenue;
-
payroll;
-
utilities;
-
GOP;
-
EBITDA normalizzato;
-
CAPEX;
-
working capital;
-
Total Investment Cost.
Il vero numero non è -68%
Questa è la conclusione.
Il dato mediaticamente più forte è:
da €2,116 milioni a €669 mila.
Ma non è il numero che decide l’investimento.
L’investitore deve rispondere a tre domande.
1. Quanto going concern sto realmente acquisendo?
Perché il real estate non coincide automaticamente con l’azienda.
2. Quanto capitale devo aggiungere?
Perché camere, Spa, piscina, F&B e impianti possono richiedere CAPEX importante.
3. Quanto EBITDA può produrre il prodotto stabilizzato?
Perché è il cash flow che remunera il capitale.
Il vero confronto quindi non è:
€2,116 milioni vs €669 mila.
È:
Total Investment Cost vs Stabilised EBITDA
Lo sconto misura quanto il prezzo è sceso.
Il CAPEX misura quanto capitale manca.
Il Total Investment Cost misura quanto denaro è realmente a rischio.
L’EBITDA misura quanto valore l’hotel riesce a restituire.
E quindi il punto finale è semplice:
€669 mila possono comprare l’asset. Non necessariamente l’investimento finito.
Tra aggiudicazione e hotel competitivo può esserci la parte più costosa dell’intera operazione.
Ed è proprio lì che si decide se il Relais La Corte di Bettona sia davvero un’opportunità.
Investimenti Alberghieri
InvestimentiAlberghieri.it monitora e analizza investimenti alberghieri, asset in vendita, situazioni distressed, NPL/UTP, restructuring e special situations nel mercato hospitality italiano.
La pubblicazione di un’opportunità ha finalità informative e analitiche e non costituisce una valutazione della convenienza economica dell’investimento.
Ogni acquisizione richiede specifiche verifiche:
immobiliari, aziendali, contrattuali, legali, urbanistiche, tecniche, finanziarie e alberghiere.
Per analisi riservate di opportunità alberghiere, valutazioni, business plan, due diligence industriali, Total Investment Cost e operazioni distressed:
info@investimentialberghieri.it
Approfondimenti:
InvestimentiAlberghieri.it
Investhotel Capital Partners
Hotel Management Group
RobertoNecci.it