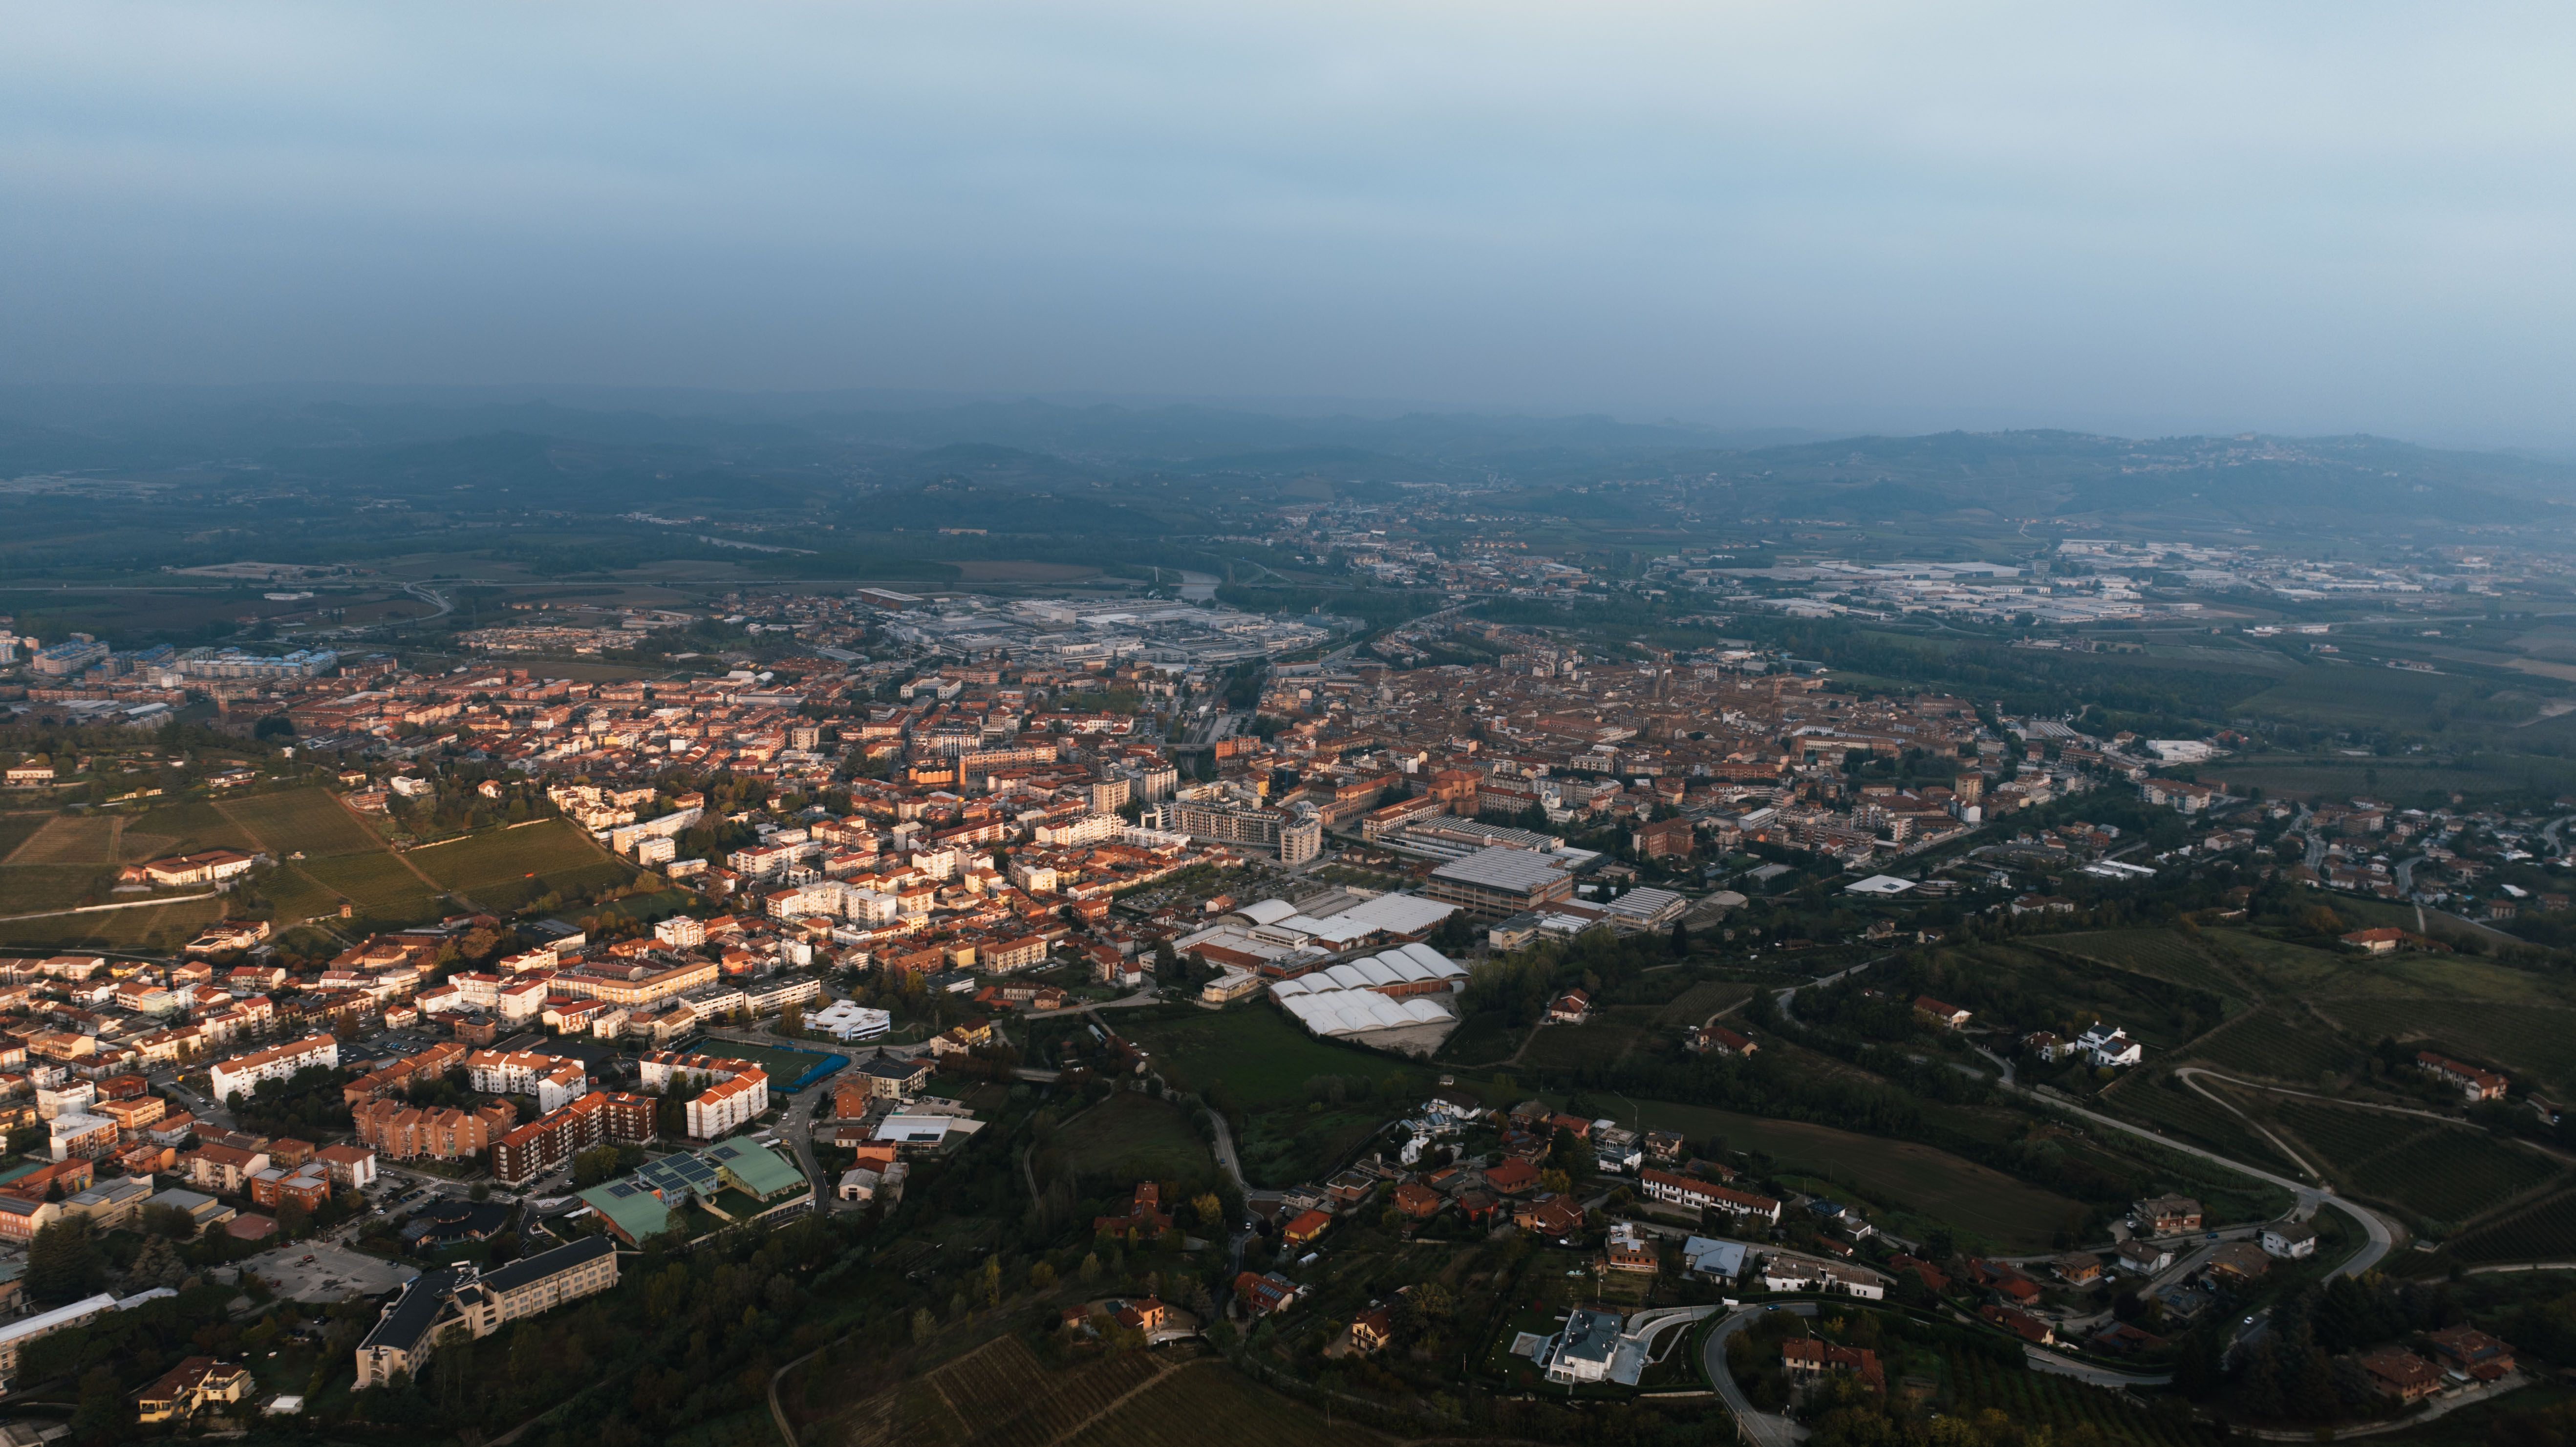
Ottantanove camere progettate, 7.130 mq di struttura alberghiera, oltre 32 mila mq di terreni netti, piscina, ristorante, palestra e spazi congressuali previsti. Offerta minima: €533.934,75. Il dato equivale a circa €6.000 per camera e meno di €75 per mq di superficie alberghiera. Ma il complesso di Pantano di Sopra, a Tarquinia, non è un hotel semplicemente da ristrutturare: è un progetto ricettivo incompleto, rimasto abbandonato per anni e colpito da furti e vandalismi. Qui il prezzo d’asta è probabilmente il numero meno importante dell’intera operazione. Il vero investimento è quanto servirà per trasformare ciò che esiste oggi in un hotel autorizzato, completato, arredato e capace di produrre EBITDA.
Il 14 dicembre 2026 tornerà in vendita il complesso turistico-ricettivo di Località Pantano di Sopra, Tarquinia, nell’ambito dell’esecuzione immobiliare n. 44/2022 del Tribunale di Civitavecchia.
Si tratta del settimo esperimento di vendita.
Le condizioni attuali sono:
Prezzo base: €711.913
Offerta minima: €533.934,75
Rilancio minimo: €21.400
Data vendita: 14 dicembre 2026, ore 15:30
Termine offerte: 11 dicembre 2026, ore 13:00
Disponibilità: libero
Da €5 milioni a €711 mila
La storia della procedura è uno dei dati più significativi.
Il primo esperimento, nell’aprile 2023, partiva da un prezzo base di:
€5.000.000
Poi:
€3.750.000
€2.812.500
€2.109.375
€1.265.625
€949.218
fino agli attuali:
€711.913
Il prezzo base si è quindi ridotto di circa:
85,8%
rispetto al primo esperimento.
È una riduzione impressionante.
Ma proprio questo caso dimostra perché:
Price Reduction ≠ Value Creation
Uno sconto dell’85% non significa che l’investitore stia acquistando l’85% di valore in più.
Significa semplicemente che il prezzo di ingresso è sceso.
Il valore dipenderà da ciò che accade dopo l’aggiudicazione.
89 camere a circa €6.000 per key
La struttura alberghiera misura complessivamente circa 7.130 mq e il progetto prevede 89 camere con bagno:
-
80 camere da due posti letto;
-
4 camere da tre posti;
-
5 camere da sei posti.
La capacità teorica supera quindi i 200 posti letto.
Il progetto si sviluppa su più livelli, con un importante piano seminterrato destinato alle funzioni accessorie e ai servizi.
Rapportando l’offerta minima alle 89 camere:
circa €6.000 per camera
Rapportandola ai 7.130 mq:
circa €75 per mq
Sono numeri quasi impossibili da ignorare.
Ma sono anche estremamente pericolosi se isolati dal resto del dossier.
Perché qui il price per key non misura il costo di un hotel.
Misura soltanto il costo per acquisire una struttura che deve ancora diventare pienamente un hotel.
Su InvestimentiAlberghieri.it è proprio questa la distinzione fondamentale nelle operazioni special situations: purchase price e investimento alberghiero non sono la stessa cosa.
Questo non è un hotel turnaround. È un development turnaround
Nei casi di hotel operativi in crisi il problema è spesso:
preservare il going concern.
A Tarquinia il problema è diverso.
Qui non esiste un normale going concern alberghiero da proteggere.
Esiste una grande piattaforma immobiliare ricettiva da:
completare + ripristinare + autorizzare + arredare + posizionare + aprire.
È quindi più corretto parlare di:
Hospitality Development Turnaround
Il valore non nasce dal recupero di EBITDA esistente.
L’EBITDA deve essere creato da zero.
Ed è una differenza radicale.
BOX — Hotel Turnaround vs Development Turnaround
Hotel Turnaround
Esiste già un’azienda alberghiera.
L’obiettivo è recuperare o preservare:
-
personale;
-
clienti;
-
prenotazioni;
-
distribuzione;
-
reputazione;
-
EBITDA;
-
organizzazione;
-
going concern.
Il problema principale è:
far tornare a funzionare un’impresa che esiste.
Development Turnaround
Esiste soprattutto una piattaforma immobiliare incompleta.
L’investitore deve ancora creare:
-
prodotto;
-
camere finite;
-
servizi;
-
FF&E;
-
organizzazione;
-
personale;
-
distribuzione;
-
brand;
-
working capital;
-
domanda commerciale.
Il problema principale è:
trasformare un immobile incompleto in un’impresa alberghiera funzionante.
Tarquinia appartiene chiaramente al secondo caso
Qui non bisogna semplicemente rilanciare un hotel.
Bisogna:
costruire l’hotel industriale attorno all’immobile esistente.
Ed è per questo che il prezzo d’asta, da solo, conta così poco.
Il progetto è molto più grande delle sole camere
Il piano seminterrato misura circa 2.100 mq lordi ed è ancora allo stato rustico.
Il progetto prevedeva:
-
ristorante;
-
cucina;
-
palestra;
-
sala convegni;
-
sala riunioni;
-
locali tecnici;
-
centrale elettrica;
-
impianti di trattamento aria.
La piattaforma potenziale è quindi:
Rooms + F&B + Meetings + Fitness + Pool
Non un semplice limited service hotel.
Ma proprio questa complessità aumenta il capitale necessario.
La piscina esiste soltanto come progetto da completare
La piscina e i relativi servizi risultano ancora allo stato rustico.
È un esempio perfetto della differenza tra:
amenity progettata
e
amenity produttiva.
Una piscina non crea valore perché compare in una planimetria.
Crea valore quando è:
-
completata;
-
collaudata;
-
autorizzata;
-
mantenibile;
-
inserita nel prodotto;
-
capace di sostenere ADR o domanda.
Il vero warning è lo stato della struttura
La struttura è rimasta abbandonata per anni ed è stata interessata da furti, vandalismi e sottrazioni di materiali.
La documentazione segnala, tra l’altro:
-
asportazione di tubazioni;
-
rimozione di componentistica elettrica;
-
rimozione di infissi;
-
sottrazione di rubinetterie e scarichi;
-
danneggiamento di porte;
-
distruzione di sanitari;
-
vetri danneggiati.
Questo significa che il CAPEX non deve finanziare soltanto:
il completamento.
Deve finanziare anche:
il ripristino di ciò che era già stato costruito e successivamente danneggiato.
È una differenza fondamentale.
BOX — Quattro capitali da finanziare
1. Completion CAPEX
Quanto manca per completare ciò che non è mai stato ultimato.
2. Restoration CAPEX
Quanto costa ricostruire ciò che degrado, furti e vandalismi hanno compromesso.
3. Hotel Fit-Out
Quanto serve per:
-
FF&E;
-
OS&E;
-
tecnologia;
-
cucina;
-
reception;
-
camere;
-
aree comuni.
4. Opening Capital
Quanto serve per:
-
recruiting;
-
formazione;
-
PMS;
-
distribuzione;
-
marketing;
-
pre-opening;
-
working capital.
L’aggiudicazione finanzia soltanto l’ingresso nel progetto.
Tutto il resto viene dopo.
C’è anche un tema autorizzativo e tecnico
L’attuale documentazione segnala diversi elementi che richiedono una due diligence estremamente approfondita.
La struttura ricettiva non risulta ancora accatastata.
Inoltre viene richiamata l’assenza, presso il Genio Civile, del collaudo delle opere in cemento armato e ferro.
Il progetto prevedeva anche due scale antincendio esterne, mentre ne risulta realizzata una sola.
Questi dati non significano automaticamente che l’operazione non sia completabile.
Significano però che il percorso verso l’apertura deve essere ricostruito tecnicamente prima di formulare un’offerta.
In un progetto incompiuto il rischio amministrativo può valere quanto quello edilizio.
Il terreno è enorme, ma non è terreno “libero”
Il compendio dispone di una superficie fondiaria ragguagliata di circa 32.400 mq, al netto delle aree interessate da esproprio per la viabilità connessa all’A12.
Il fondo è inoltre attraversato da una servitù di elettrodotto.
Il quadro urbanistico deriva da una combinazione di classificazioni agricole, specifiche varianti e precedenti strumenti di programmazione.
Sono inoltre presenti fasce di rispetto e vincoli.
È un elemento essenziale.
32 mila mq non significano 32 mila mq liberamente trasformabili.
Ogni ipotesi di:
-
ampliamento;
-
nuova amenity;
-
diversa configurazione;
-
nuova viabilità;
-
utilizzo alternativo;
deve essere verificata urbanisticamente e autorizzativamente.
Anche l’accessibilità richiede due diligence
Per un hotel da 89 camere bisogna verificare attentamente:
-
ingresso clienti;
-
accesso bus;
-
fornitori;
-
mezzi antincendio;
-
personale;
-
parcheggi;
-
carico/scarico;
-
segnaletica;
-
flussi interni.
Un grande hotel senza un accesso industrialmente efficiente può perdere valore prima ancora di aprire.
Il computo metrico racconta la scala del progetto
Tra gli allegati della procedura compare un computo metrico relativo al complesso turistico-ricettivo, con lavorazioni complessive nell’ordine di diversi milioni di euro.
Attenzione:
questo dato non può essere utilizzato come CAPEX residuo attuale.
Un computo storico:
-
può comprendere opere già realizzate;
-
può utilizzare prezzi non più attuali;
-
non incorpora necessariamente il degrado successivo;
-
non coincide con un preventivo aggiornato di cost to complete.
Ma serve a far comprendere una cosa:
la scala industriale del progetto è enormemente superiore ai €534 mila dell’offerta minima.
Ed è proprio per questo che il prezzo d’asta rischia di essere il dato meno importante.
Il vero budget va ricostruito da zero
Un investitore dovrebbe commissionare:
Technical Due Diligence
seguita da:
Cost to Complete Report.
Il report dovrebbe separare:
Works Already Completed
da
Works to Be Completed
da
Damaged Works to Be Replaced
da
Works Required by Current Regulations
da
Hotel Fit-Out
da
Pre-opening Costs.
Solo a quel punto è possibile conoscere il vero capitale necessario.
Su Hotel Management Group questa integrazione tra analisi tecnica, prodotto alberghiero e business planning è indispensabile per evitare che un prezzo immobiliare apparentemente straordinario nasconda un investimento complessivo non sostenibile.
€6.000 per camera possono diventare un multiplo molto diverso
Non è una previsione sul caso specifico.
È il modo corretto di leggere il rischio.
Se un investitore acquista il compendio per circa €534 mila e successivamente deve finanziare diversi milioni tra:
-
completion CAPEX;
-
restoration CAPEX;
-
compliance;
-
impianti;
-
camere;
-
bagni;
-
F&B;
-
piscina;
-
FF&E;
-
tecnologia;
-
professionisti;
-
financing;
-
pre-opening;
-
working capital;
il dato iniziale di:
€6.000 per camera
può rappresentare soltanto una piccola parte del:
Total Development Cost per Key.
È questo il numero da conoscere.
Purchase Price vs Total Development Cost
L’equazione corretta non è:
€533.934 / 89 camere.
È:
**Purchase Price
-
Completion CAPEX
-
Restoration CAPEX
-
Compliance CAPEX
-
FF&E
-
OS&E
-
Professional Fees
-
Financing Costs
-
Pre-opening
-
Recruiting
-
Marketing
-
Working Capital
= Total Development Cost**
E solo dopo:
Stabilised EBITDA / Total Development Cost
diventa il vero indicatore economico.
Su Investhotel Capital Partners questo tipo di approccio è particolarmente importante nelle operazioni in cui la crisi non riguarda soltanto l’impresa, ma un progetto immobiliare che deve essere industrialmente ripensato.
La domanda successiva: servono davvero 89 camere?
È un’altra domanda che un nuovo investitore dovrebbe avere il coraggio di porsi.
Il progetto originario prevede 89 camere.
Ma il fatto che siano state progettate 89 camere non significa necessariamente che oggi il miglior progetto debba ancora avere:
89 camere.
Bisogna verificare:
-
domanda;
-
segmento;
-
ADR potenziale;
-
dimensione camere;
-
F&B;
-
MICE;
-
leisure;
-
gruppi;
-
accessibilità;
-
CAPEX;
-
payroll;
-
break-even occupancy.
Potrebbe essere corretto mantenere tutto l’inventory.
Oppure potrebbe emergere una configurazione differente:
-
meno camere ma più grandi;
-
family rooms;
-
maggiore MICE;
-
wellness;
-
resort positioning;
-
diversa allocazione degli spazi.
Non bisogna completare automaticamente il progetto storico.
Bisogna verificare se quel progetto sia ancora economicamente corretto.
Il seminterrato è il vero interrogativo economico
I circa 2.100 mq del seminterrato erano destinati a ristorante, cucina, palestra, congressi, riunioni e servizi.
Sono molti metri quadrati non-room.
Il business plan deve chiedersi:
quanto EBITDA produrranno?
Perché costruire e gestire:
-
ristorante;
-
meeting rooms;
-
palestra;
-
grandi locali tecnici;
genera CAPEX e costi operativi.
La domanda corretta è quindi:
EBITDA per sqm
Non semplicemente:
mq disponibili.
Un metro quadrato che non produce ricavi o non supporta efficacemente le camere rimane comunque un metro quadrato da:
-
completare;
-
climatizzare;
-
pulire;
-
manutenere;
-
finanziare.
Tre scenari
Scenario 1 — Completion del progetto originario
Si mantengono:
-
89 camere;
-
ristorante;
-
piscina;
-
palestra;
-
MICE;
-
servizi previsti.
È lo scenario più lineare.
Ma deve dimostrare che la domanda possa remunerare il capitale necessario.
Scenario 2 — Re-engineering alberghiero
Si conserva la struttura ma si ridisegna il prodotto.
Ad esempio:
-
nuovo room mix;
-
diversa allocazione degli spazi;
-
maggiore efficienza;
-
nuovo posizionamento;
-
revisione F&B;
-
nuova strategia MICE.
È probabilmente lo scenario che richiede il business planning più sofisticato.
Scenario 3 — Highest and Best Use
Si verifica se, nel rispetto dei vincoli e della destinazione urbanistica, esistano configurazioni ricettive differenti capaci di generare un rendimento superiore.
Non significa automaticamente poter cambiare destinazione.
Significa:
non assumere che il progetto del passato sia ancora il miglior progetto per il futuro.
La due diligence che farei
Prima di attribuire un valore definitivo al complesso di Tarquinia verificherei almeno:
-
avviso di vendita;
-
perizia integrale;
-
relazioni integrative;
-
rilievo attuale;
-
computo metrico;
-
proprietà;
-
particelle catastali;
-
accatastamento;
-
strumenti urbanistici;
-
varianti;
-
titoli edilizi;
-
collaudo strutturale;
-
Genio Civile;
-
antincendio;
-
scale di sicurezza;
-
accessibilità;
-
viabilità;
-
espropri;
-
servitù;
-
vincoli paesaggistici;
-
impianti residui;
-
impianti sottratti;
-
infissi;
-
bagni;
-
ascensori;
-
climatizzazione;
-
depurazione;
-
piscina;
-
parcheggi;
-
Completion CAPEX;
-
Restoration CAPEX;
-
Compliance CAPEX;
-
FF&E;
-
OS&E;
-
professional fees;
-
tempi autorizzativi;
-
tempi di costruzione;
-
costi finanziari;
-
pre-opening;
-
working capital;
-
ADR potenziale;
-
occupancy;
-
RevPAR;
-
F&B;
-
MICE;
-
payroll;
-
GOP;
-
EBITDA stabilizzato;
-
Total Development Cost.
Su RobertoNecci.it vengono approfonditi proprio i rapporti tra real estate, progetto industriale e capacità dell’impresa alberghiera di generare flussi sostenibili.
Non è un hotel da €534 mila
Questa è la vera conclusione.
Il titolo finanziario dell’operazione può sembrare straordinario:
89 camere a circa €6.000 per key.
Ma sarebbe un errore fermarsi qui.
L’investitore non sta comprando:
un hotel operativo da 89 camere.
Sta comprando:
una grande piattaforma ricettiva incompleta sulla quale deve ancora costruire il vero investimento.
Il prezzo base è passato da €5 milioni a €711 mila.
Ma la riduzione dell’asta non ha ridotto automaticamente:
-
il costo degli impianti;
-
il costo delle opere mancanti;
-
il costo dei materiali;
-
il costo del personale;
-
il costo dell’energia;
-
il costo del finanziamento;
-
il rischio autorizzativo;
-
il rischio operativo.
Ed è questo il paradosso.
Il prezzo dell’immobile è sceso dell’85%.
Il costo per trasformarlo in un hotel competitivo non è sceso dell’85%.
Per questo la domanda finale non è:
“Quanto poco posso pagare per acquistarlo?”
È:
“Quanto capitale complessivo servirà per arrivare dal decreto di trasferimento al primo EBITDA positivo?”
Quello è il vero prezzo dell’hotel.
€534 mila possono comprare il cantiere.
Non comprano automaticamente un hotel.
E soprattutto:
qui non bisogna rilanciare un’azienda che esiste.
Bisogna creare un’azienda alberghiera attorno a un immobile incompleto.
È questa la differenza tra un hotel turnaround e un development turnaround.
Ed è proprio per questo che, nel caso di Tarquinia, il vero investimento comincia esattamente dove finisce l’asta.
Investimenti Alberghieri
InvestimentiAlberghieri.it monitora e analizza investimenti alberghieri, asset in vendita, progetti incompiuti, situazioni distressed, NPL/UTP, restructuring e special situations nel mercato hospitality italiano.
La pubblicazione di un’opportunità ha finalità informative e analitiche e non costituisce una valutazione della convenienza economica dell’investimento.
Ogni operazione richiede verifiche:
immobiliari, urbanistiche, strutturali, tecniche, legali, finanziarie e alberghiere.
Per analisi riservate di opportunità alberghiere, valutazioni, due diligence, business plan, Cost to Complete, Total Development Cost e operazioni distressed:
info@investimentialberghieri.it
Approfondimenti:
InvestimentiAlberghieri.it
Investhotel Capital Partners
Hotel Management Group
RobertoNecci.it