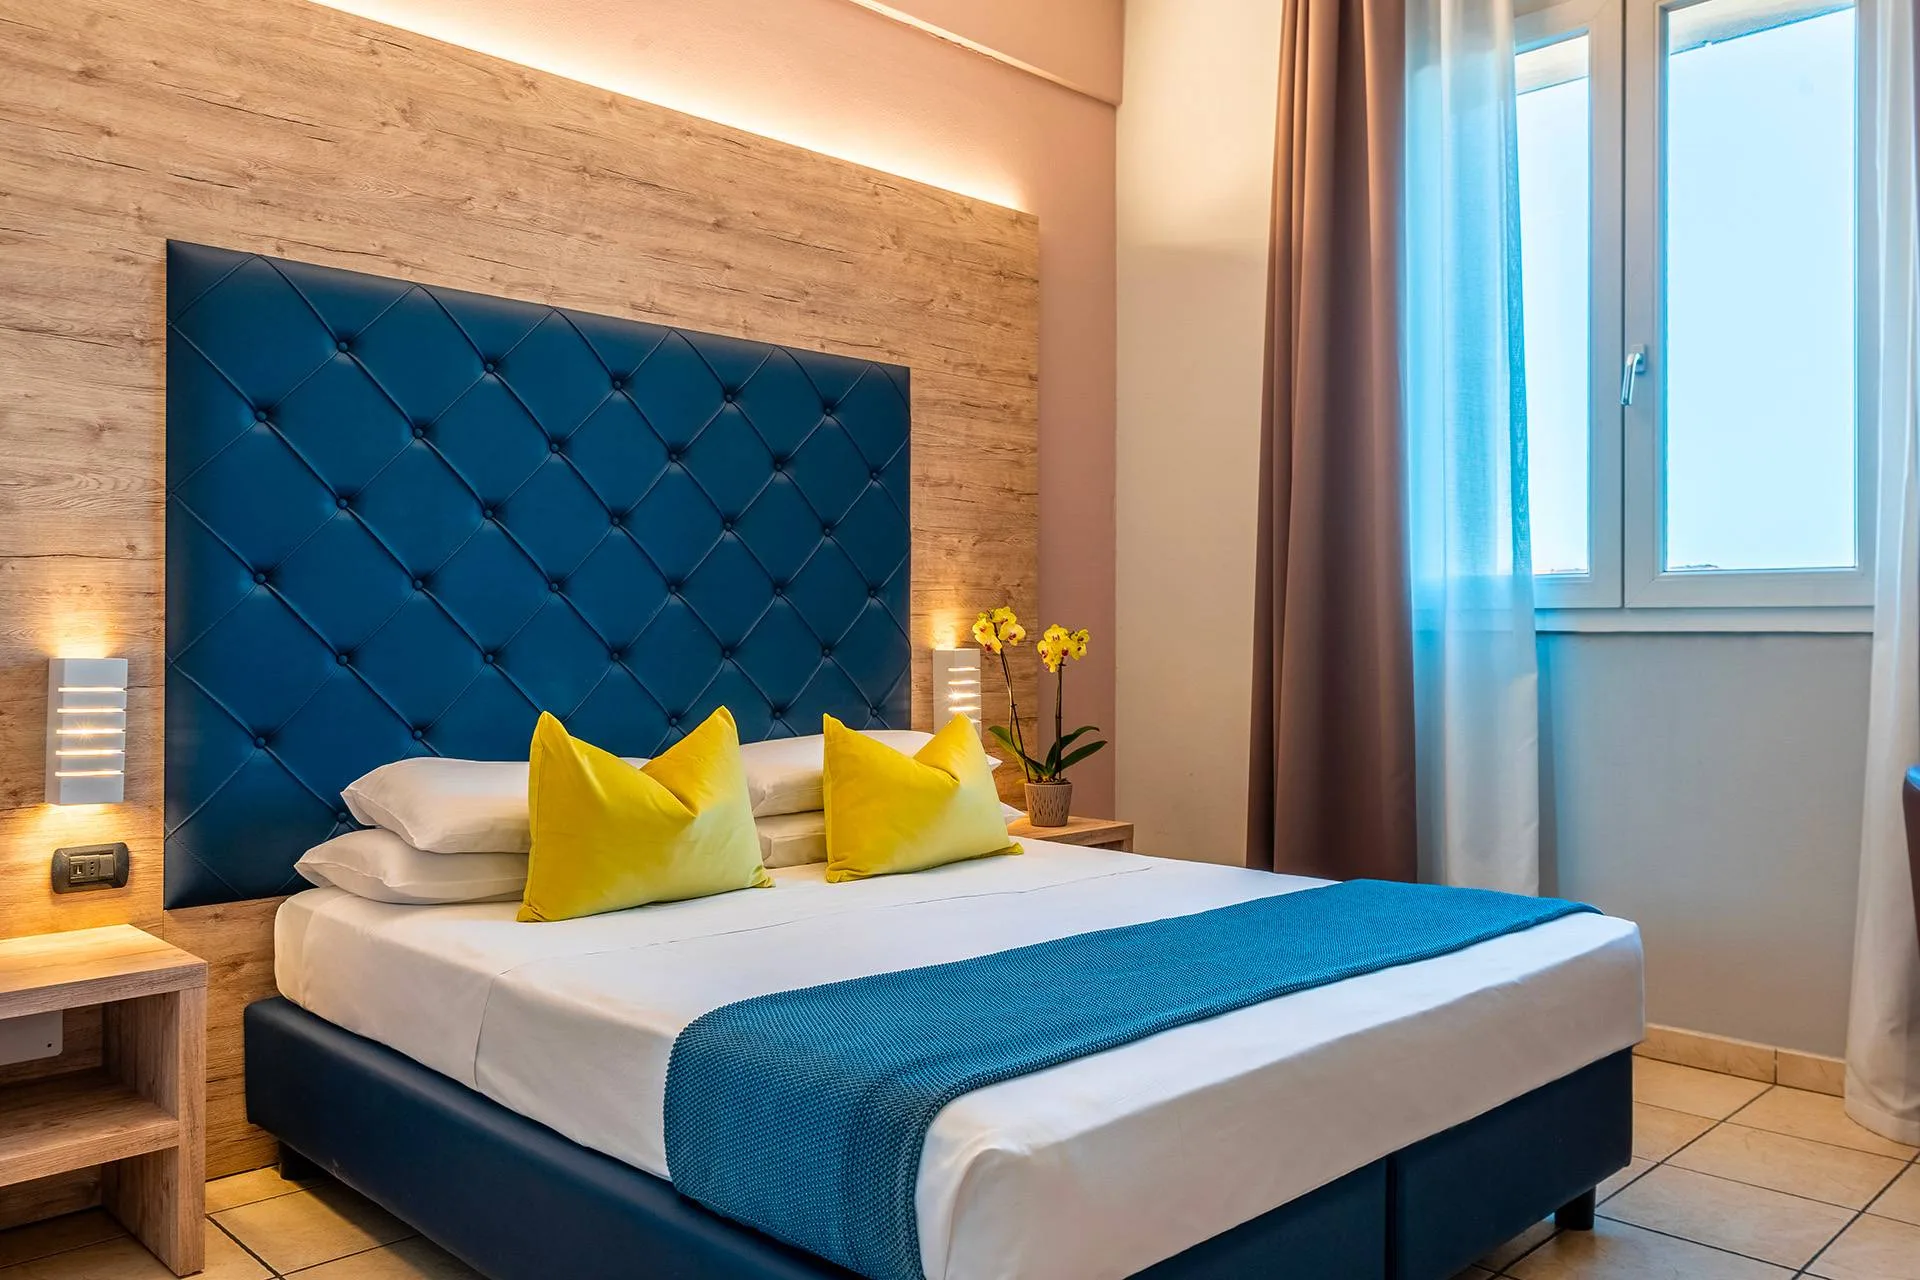
Circa 50 camere commercialmente indicate, 3.245 mq, ristorante aperto anche alla clientela esterna, meeting, una Spa di circa 900 mq e un valore di ingresso da €2.864.250. L’Hotel Formula International & Puravita Spa di Rosolina arriva sul mercato nell’ambito della liquidazione giudiziale di New Horizons S.r.l. Ma il punto più interessante non è il prezzo per camera: il compendio integra real estate, hospitality, ristorazione, wellness, meeting, arredi, impianti e attrezzature. La vera domanda per l’investitore è quindi un’altra: quanto EBITDA possono produrre insieme tutti i metri quadrati che sta acquistando?
La procedura è la Liquidazione Giudiziale n. 3/2026 del Tribunale di Rovigo, aperta nei confronti di New Horizons S.r.l.
La vendita è fissata per il 12 ottobre 2026.
I principali numeri sono:
Prezzo base: €3.819.000
Offerta minima: €2.864.250
Rilancio minimo: €20.000
Superficie indicata: circa 3.245 mq
Camere commercialmente indicate: circa 50
Rapportando l’offerta minima alle camere si ottiene circa:
€57.300 per camera
Rapportandola invece alla superficie complessiva:
circa €883 per mq
Numeri immediatamente interessanti.
Ma anche potenzialmente fuorvianti.
Il price per key racconta solo un quarto dell’operazione
Dividere €2,864 milioni per 50 camere è matematicamente corretto.
Economicamente, però, racconta solo una parte del dossier.
Perché l’investitore non sta acquistando soltanto:
50 camere.
Sta potenzialmente acquistando quattro distinti motori di ricavo:
Rooms
Food & Beverage
Wellness
MICE
Ed è proprio questa la caratteristica che rende Hotel Formula diverso da molti altri asset hospitality distressed.
Il valore non dipende soltanto da quante camere contiene.
Dipende dalla capacità di tutti questi centri di profitto di lavorare insieme.
È questo tipo di lettura del valore alberghiero che viene approfondito su InvestimentiAlberghieri.it.
Un compendio turistico-ricettivo, non soltanto un immobile
La documentazione di vendita descrive il lotto come compendio aziendale turistico-ricettivo noto come Hotel Formula.
Il perimetro comprende:
-
struttura alberghiera;
-
ristorante;
-
area wellness;
-
arredi;
-
impianti;
-
attrezzature;
-
beni mobili funzionali all’attività.
Questa definizione cambia radicalmente il modo di leggere il prezzo.
Un investitore che acquista esclusivamente le mura deve normalmente aggiungere:
FF&E + OS&E + cucina + attrezzature + infrastruttura operativa + start-up.
Qui una quota importante di questa infrastruttura risulta già incorporata nel compendio.
La domanda diventa quindi:
quanto del capitale necessario per produrre reddito è già compreso nei €2,864 milioni?
BOX — Quattro motori di ricavo
1. Rooms
Le camere generano:
-
occupancy;
-
ADR;
-
RevPAR;
-
room revenue.
È la componente tradizionale.
Ma non è l’unica.
2. Food & Beverage
Il ristorante non è necessariamente dipendente soltanto dagli ospiti.
Può intercettare anche:
-
domanda locale;
-
clienti di passaggio;
-
gruppi;
-
eventi;
-
clientela business.
Questo significa che F&B deve essere valutato come centro di profitto autonomo.
3. Puravita Spa
La Spa misura circa 900 mq.
Su 3.245 mq complessivi rappresenta una quota molto importante del prodotto.
Non può quindi essere considerata una semplice amenity.
Può generare:
-
ingressi esterni;
-
day Spa;
-
trattamenti;
-
massaggi;
-
pacchetti;
-
upselling;
-
maggiore ADR;
-
maggiore durata media del soggiorno;
-
destagionalizzazione.
Ma può anche generare costi significativi.
4. Meeting & Events
Il prodotto dispone anche di spazi destinati a:
-
meeting;
-
formazione;
-
eventi;
-
corporate demand.
Una componente che può generare non soltanto affitto sale, ma anche:
camere + ristorazione + catering.
Hotel Formula non è quindi un semplice hotel da 50 camere.
È una piattaforma multi-revenue.
Il vero dato da cercare non è il prezzo per camera
Il parametro realmente utile è:
EBITDA per centro di profitto
Bisognerebbe costruire quattro P&L separati.
Rooms
Revenue – Rooms Payroll – Distribution – Operating Costs
F&B
Revenue – Food Cost – Payroll – Operating Costs
Spa
Revenue – Spa Payroll – Utilities – Consumables – Maintenance
MICE
Event Revenue + Rooms Generated + F&B Generated – Direct Costs
Solo dopo si può ricostruire:
Total Revenue → GOP → Normalised EBITDA
È questo l’EBITDA che deve essere confrontato con il capitale totale investito.
€57.300 per camera può essere persino il numero meno importante
Il dato attira l’attenzione.
Ma immaginare di confrontare Hotel Formula con un normale albergo da 50 camere soltanto sulla base del price per key sarebbe metodologicamente debole.
Perché due hotel possono avere entrambi 50 camere e produrre risultati completamente diversi.
Uno può avere soltanto:
Rooms Revenue.
L’altro può produrre:
Rooms + Restaurant + Spa + MICE.
Stesso numero di camere.
Due capacità di generazione del fatturato completamente differenti.
È per questo che il price per key deve essere sempre subordinato alla lettura industriale del prodotto.
I 900 mq della Spa devono giustificare economicamente la propria esistenza
La Puravita Spa è una delle componenti più distintive dell’asset.
Ma proprio per questo deve essere sottoposta a una verifica rigorosa.
Il dato da calcolare è:
Spa Revenue
– Payroll
– Utilities
– Consumables
– Maintenance
= Spa Contribution Margin
E successivamente:
Contribution Margin / mq
Questo permette di capire se 900 mq di wellness rappresentino:
un potente generatore di EBITDA
oppure
una superficie molto costosa da mantenere.
La dimensione non è valore in sé.
Lo diventa soltanto quando produce margine.
Wellness e destagionalizzazione
Esiste però un ulteriore elemento.
Rosolina e il territorio circostante hanno una componente leisure rilevante, ma Hotel Formula non è posizionato esclusivamente come prodotto balneare.
La presenza della Spa, del ristorante e delle attività meeting consente teoricamente di lavorare anche su domanda diversa:
-
wellness;
-
business;
-
corporate;
-
gruppi;
-
Delta del Po;
-
weekend;
-
eventi;
-
soggiorni fuori stagione.
Questa diversificazione può ridurre il peso della stagionalità.
E nel business plan questo significa:
più giorni produttivi
e quindi:
maggiore capacità di assorbire i costi fissi.
Su Hotel Management Group questo tipo di analisi viene sviluppato attraverso business planning, controllo economico, revenue analysis e strategie di valorizzazione.
Il vero tema non è quanto fattura ogni business unit, ma quanto margine produce
La differenza è fondamentale.
Un ristorante può generare molto fatturato e poco margine.
Una Spa può avere molti ingressi ma assorbire grande quantità di energia e personale.
Un meeting centre può avere poco fatturato diretto ma generare molte camere e F&B.
Bisogna quindi evitare una lettura puramente top-line.
La vera analisi deve cercare:
Contribution Margin
e poi:
EBITDA contribution.
Solo così è possibile capire quali metri quadrati producano realmente valore.
Il compendio fisico non coincide automaticamente con il going concern
Questo è l’altro grande tema.
Il lotto sembra comprendere una parte significativa della piattaforma fisica:
immobile + arredi + impianti + attrezzature.
Ma questo non significa automaticamente acquisire:
-
personale;
-
contratti;
-
autorizzazioni;
-
brand;
-
sito;
-
dominio;
-
PMS;
-
booking engine;
-
account OTA;
-
database clienti;
-
recensioni;
-
prenotazioni future;
-
fornitori;
-
avviamento.
Questi elementi devono essere verificati uno per uno.
Un hotel completamente attrezzato può essere ancora lontano dall’essere un going concern immediatamente trasferibile.
Ed è esattamente in questa differenza che si può nascondere una parte rilevante del Total Investment Cost.
Il corporate perimeter va chiarito, ma senza perdere di vista il business
La procedura riguarda New Horizons S.r.l.
Il materiale commerciale attualmente online presenta invece riferimenti societari che richiedono una ricostruzione più precisa.
Per l’investitore non serve partire da supposizioni.
Serve ricostruire documentalmente:
Property Owner
Business Owner
Operator
Employer
Brand Owner
Licence Holder
È sufficiente questo.
Perché ciò che conta economicamente è capire quali elementi seguono il trasferimento e quali devono essere ricostruiti.
Su Investhotel Capital Partners questo passaggio assume particolare importanza quando l’investimento nasce da una situazione di crisi o liquidazione.
Purchase Price non significa Total Investment Cost
L’offerta minima è:
€2.864.250
Ma il capitale totale richiesto potrebbe comprendere:
**Purchase Price
-
Transaction Costs
-
Technical CAPEX
-
Repositioning CAPEX
-
FF&E Replacement
-
Working Capital
-
Transition Costs
-
Financing Costs
= Total Investment Cost**
La presenza di FF&E e attrezzature può ridurre alcune componenti.
Ma una Spa di 900 mq aumenta anche la complessità tecnica.
Vanno analizzati:
-
impianti;
-
trattamento acqua;
-
umidità;
-
climatizzazione;
-
deumidificazione;
-
piscine;
-
saune;
-
manutenzione;
-
consumi energetici.
La differenza tra una Spa funzionante e una Spa da rifare può modificare significativamente il Total Investment Cost.
Tre scenari
Scenario 1 — Continuità
L’investitore mantiene l’attuale configurazione:
Rooms + F&B + Spa + MICE
e lavora sull’efficienza.
La domanda diventa:
quanto EBITDA normalizzato produce oggi la piattaforma?
Scenario 2 — Repositioning
L’investitore migliora:
-
camere;
-
pricing;
-
distribuzione;
-
Spa;
-
ristorante;
-
marketing;
-
meeting;
-
brand.
Il valore deriva dall’aumento di:
ADR + Occupancy + F&B Margin + Spa Contribution + MICE Revenue.
Scenario 3 — Reallocation
È lo scenario più sofisticato.
Si analizza la produttività economica di ogni metro quadrato.
La domanda diventa:
quale funzione produce più EBITDA per mq?
Se alcuni spazi sono sottoutilizzati, si può ridefinire il mix.
È il vero approccio da highest and best use applicato all’hospitality.
La due diligence decisiva
Prima di attribuire un valore definitivo all’Hotel Formula verificherei almeno:
-
perizia integrale;
-
avviso di vendita;
-
titolarità immobiliare;
-
conformità urbanistica;
-
conformità catastale;
-
antincendio;
-
impianti;
-
performance energetica;
-
stato della Spa;
-
consumi storici;
-
manutenzione wellness;
-
inventario FF&E;
-
inventario attrezzature;
-
camere effettivamente vendibili;
-
autorizzazioni;
-
licenze;
-
corporate perimeter;
-
gestore;
-
personale;
-
sito;
-
dominio;
-
brand Hotel Formula;
-
brand Puravita Spa;
-
OTA;
-
PMS;
-
booking engine;
-
prenotazioni future;
-
depositi;
-
storico ricavi;
-
occupancy;
-
ADR;
-
RevPAR;
-
F&B revenue;
-
Spa revenue;
-
MICE revenue;
-
GOP;
-
EBITDA normalizzato;
-
CAPEX;
-
working capital;
-
Total Investment Cost.
Su RobertoNecci.it vengono approfonditi proprio i rapporti tra proprietà, gestione, governance e capacità degli asset alberghieri di generare flussi economici sostenibili.
Il vero asset non sono le 50 camere. Sono i quattro motori di ricavo
Questo è il punto finale.
Il titolo finanziario dell’operazione potrebbe essere:
50 camere a €57.300 per key.
Ma sarebbe il modo più semplice — e probabilmente meno utile — di leggere l’Hotel Formula.
Perché il vero asset è composto da:
Rooms + F&B + Wellness + MICE.
Quattro motori.
Un unico capitale investito.
Un unico EBITDA finale.
La domanda che dovrebbe guidare qualsiasi investitore è quindi:
“Quanto rendimento produce l’intera piattaforma rispetto al Total Investment Cost necessario per acquisirla e renderla competitiva?”
Se i quattro motori producono margine, €2,864 milioni possono rappresentare un ingresso estremamente interessante.
Se una o più business unit assorbono strutturalmente cassa, il price per key perde rapidamente significato.
Non conta quanto costa ogni camera.
Conta quanto EBITDA producono tutti i metri quadrati acquistati.
È questa la differenza tra acquistare un immobile alberghiero e investire realmente nell’hospitality.
Investimenti Alberghieri
InvestimentiAlberghieri.it monitora e analizza investimenti alberghieri, asset in vendita, situazioni distressed, NPL/UTP, restructuring e special situations nel mercato hospitality italiano.
La pubblicazione di un’opportunità ha finalità informative e di analisi e non costituisce una valutazione della convenienza economica dell’investimento.
Ogni acquisizione richiede specifiche verifiche:
immobiliari, aziendali, contrattuali, legali, urbanistiche, tecniche, finanziarie e alberghiere.
Per analisi riservate di opportunità alberghiere, valutazioni, business plan, due diligence industriali, Total Investment Cost e operazioni distressed:
info@investimentialberghieri.it
Per sottoporre una struttura o un’operazione hospitality a una valutazione preliminare riservata:
info@investimentialberghieri.it
Approfondimenti:
InvestimentiAlberghieri.it
Investhotel Capital Partners
Hotel Management Group
RobertoNecci.it