Nel mercato alberghiero italiano le opportunità più interessanti non emergono necessariamente quando la crisi è ormai evidente a tutti.
Spesso il vero vantaggio competitivo nasce prima.
Nasce quando un’impresa entra in tensione finanziaria, avvia un percorso di ristrutturazione, cerca un equilibrio con i creditori e valuta la cessione degli asset per preservare valore.
Il caso THG S.r.l. a Folgaria, con Hotel Kube e B&B Francolini, rappresenta un esempio particolarmente interessante di questa dinamica.
La società risulta interessata da una composizione negoziata della crisi d’impresa presso il Tribunale di Verona, nell’ambito della quale è stato avviato un processo finalizzato alla ristrutturazione della posizione debitoria e alla valorizzazione degli attivi.
Nel perimetro dell’operazione rientrano due strutture ricettive situate nel territorio di Folgaria, in Trentino:
-
Hotel Kube, in località Fondo Grande;
-
B&B Francolini, nell’omonima località.
Per i due compendi era stata formulata una proposta irrevocabile complessiva pari a 1,7 milioni di euro, così suddivisa:
-
1 milione di euro per Hotel Kube;
-
700.000 euro per il B&B Francolini.
La documentazione pubblicamente disponibile riportava inoltre un valore di perizia complessivo nell’ordine di 3,5 milioni di euro.
Ma è proprio qui che bisogna evitare la lettura più superficiale.
Il confronto tra valore di perizia e prezzo proposto non racconta, da solo, la qualità dell’investimento.
La vera domanda è un’altra:
qual è il valore economico dell’asset una volta ricostruita la sua sostenibilità?
Il vero interesse del caso THG
Il caso THG è interessante non tanto per il prezzo, quanto per il meccanismo.
La società non sta semplicemente vendendo un albergo.
Sta utilizzando la cessione dei rami d’azienda come parte di un percorso più ampio di riequilibrio finanziario.
Questo cambia completamente la prospettiva dell’investitore.
Non si guarda soltanto all’immobile.
Si guarda contemporaneamente a:
-
debito;
-
struttura finanziaria;
-
redditività;
-
valore aziendale;
-
potenziale operativo;
-
CAPEX;
-
posizionamento;
-
capacità di turnaround.
È questa la differenza tra acquistare un edificio e comprendere una crisi d’impresa.
Il modello del pre-distress alberghiero
Il settore alberghiero presenta una caratteristica peculiare: una struttura può essere economicamente interessante anche quando la società che la gestisce o la possiede attraversa una fase di difficoltà.
È possibile avere contemporaneamente:
-
buona destinazione;
-
buon immobile;
-
domanda stabile;
-
gestione debole;
-
troppo debito;
-
CAPEX arretrato;
-
struttura finanziaria non sostenibile.
In questi casi la crisi della società non coincide necessariamente con la crisi dell’asset.
Ed è proprio questa divergenza che può generare valore.
Il segmento più interessante diventa quindi quello che potremmo definire:
pre-distressed hospitality
Vale a dire situazioni nelle quali l’impresa mostra già segnali di tensione, ma esistono ancora margini per preservare il valore del business.
Prima fase: tensione finanziaria
La società continua a operare, ma iniziano a emergere segnali come:
-
insufficiente generazione di cassa;
-
debito finanziario crescente;
-
CAPEX rinviato;
-
debiti fiscali;
-
tensioni con fornitori;
-
canoni elevati rispetto alla redditività;
-
difficoltà nel rifinanziamento;
-
progressivo deterioramento patrimoniale.
Questa è spesso la fase più interessante per un investitore professionale.
Perché il valore non è ancora stato compromesso.
Seconda fase: ristrutturazione
Quando la tensione cresce, l’impresa può cercare strumenti di riequilibrio.
La composizione negoziata rientra proprio in questa logica.
L’obiettivo non è necessariamente liquidare.
È tentare di preservare continuità, valore aziendale e soddisfazione dei creditori.
In questa fase la cessione di un ramo d’azienda può diventare una soluzione industriale e finanziaria.
Un nuovo investitore può:
-
apportare capitale;
-
rilevare l’attività;
-
riposizionare il prodotto;
-
ridisegnare la struttura dei costi;
-
finanziare il CAPEX;
-
rilanciare la gestione.
Terza fase: perdita progressiva di valore
Se il processo di risanamento non riesce, il rischio principale non è soltanto finanziario.
È industriale.
Il personale può disperdersi.
Le relazioni commerciali possono indebolirsi.
La reputazione può deteriorarsi.
La struttura può perdere continuità operativa.
Il valore aziendale può ridursi rapidamente.
Per questo motivo, nel settore alberghiero, intervenire prima può essere molto più importante che intervenire a prezzo più basso.
Il prezzo non è il vero costo dell’investimento
Questo è uno dei punti centrali.
Un investitore non dovrebbe fermarsi al prezzo di acquisto.
Il vero costo dell’operazione è:
**prezzo di ingresso
-
costi transattivi
-
CAPEX
-
capitale circolante
-
costi di rilancio
-
marketing
-
periodo di ramp-up
-
eventuale ristrutturazione finanziaria**
Solo dopo è possibile misurare:
-
GOP;
-
EBITDA;
-
cash flow;
-
rendimento sul capitale investito;
-
IRR;
-
equity multiple;
-
valore terminale.
È questo il principio alla base delle analisi di Investimenti Alberghieri: un hotel non è conveniente perché costa poco, ma perché può generare valore dopo l’investimento necessario a renderlo competitivo.
Folgaria: il valore della destinazione
La localizzazione rappresenta un altro elemento decisivo.
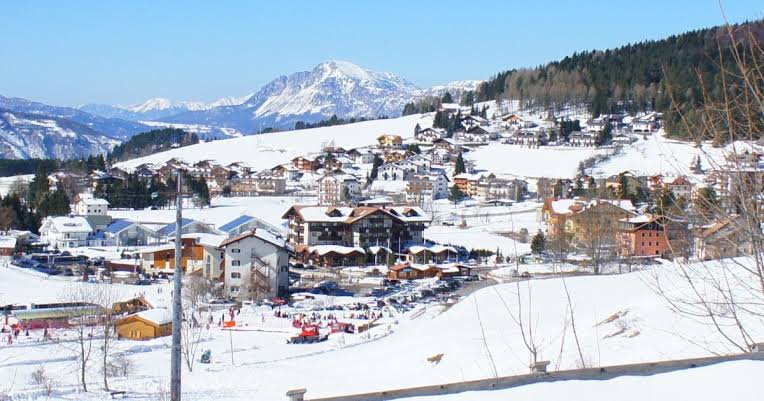
Folgaria è una destinazione montana consolidata, con una forte componente leisure e invernale.
Per valutare correttamente Hotel Kube e B&B Francolini bisogna distinguere almeno tre livelli di valore.
Valore immobiliare
Quanto vale fisicamente il compendio?
Valore operativo
Quale redditività può generare con una gestione efficiente?
Valore potenziale
Quanto può valere dopo un intervento di:
-
repositioning;
-
upgrade camere;
-
miglioramento F&B;
-
sviluppo wellness;
-
digitalizzazione;
-
revenue management;
-
destagionalizzazione;
-
distribuzione commerciale.
È su questo terzo livello che nasce il vero valore per un investitore professionale.
Su Investhotel analizziamo frequentemente proprio la relazione tra CAPEX, repositioning e incremento del valore alberghiero.
Real estate value e business value
Nel settore alberghiero esiste spesso un errore metodologico.
Si tende a valutare l’immobile come se fosse separato dal business.
Ma un hotel è:
immobile + azienda + gestione + mercato + capitale
Il real estate value rappresenta soltanto una parte dell’equazione.
Esiste anche un business value, legato a:
-
avviamento;
-
organizzazione;
-
personale;
-
contratti;
-
reputazione;
-
distribuzione;
-
database clienti;
-
brand;
-
capacità commerciale;
-
procedure operative.
Nel distress queste componenti possono ridursi rapidamente.
Ed è per questo che la tempestività dell’investitore diventa una variabile economica.
Cosa deve verificare un investitore in un dossier come THG
Prima di entrare in un’operazione di questo tipo bisogna analizzare almeno dieci elementi:
-
origine della crisi;
-
debito finanziario netto;
-
posizione verso fornitori e fisco;
-
capacità storica di generazione di cassa;
-
redditività per singola struttura;
-
fabbisogno CAPEX;
-
struttura dei costi;
-
valore immobiliare;
-
valore operativo;
-
sostenibilità post-ristrutturazione.
A questi si aggiungono:
-
stagionalità;
-
dipendenza da intermediari;
-
qualità del prodotto;
-
domanda futura;
-
concorrenza;
-
possibilità di riposizionamento.
È questa la vera due diligence di un investimento alberghiero distressed.
UTP e hospitality: dove nasce il valore
Il mondo degli UTP – unlikely to pay è particolarmente rilevante per l’hospitality.
Perché un hotel può trovarsi in tensione finanziaria pur continuando ad avere un buon potenziale industriale.
Il problema può non essere il prodotto.
Può essere:
-
leva eccessiva;
-
struttura finanziaria sbagliata;
-
investimenti insufficienti;
-
gestione inefficiente;
-
capitale sottodimensionato.
In questi casi una ristrutturazione ben costruita può creare valore.
Un investitore può ricapitalizzare.
Una banca può rinegoziare.
Un nuovo operatore può subentrare.
Il debito può essere ridisegnato.
Il prodotto può essere rilanciato.
Ed è proprio in questa fase che la competenza finanziaria e quella alberghiera devono convergere.
Conclusioni
Il caso THG – Hotel Kube e B&B Francolini di Folgaria è interessante soprattutto per ciò che rappresenta.
Non è soltanto una cessione.
È un esempio concreto di come il mercato alberghiero distressed possa essere intercettato quando esistono ancora margini per preservare valore.
Per l’investitore professionale la vera opportunità non è soltanto individuare un asset in difficoltà.
È capire:
perché è entrato in difficoltà, quanto capitale serve per rilanciarlo e quale valore può generare dopo il turnaround.
È qui che il mercato alberghiero distressed smette di essere una semplice operazione immobiliare e diventa una vera operazione di investimento.
Ed è probabilmente in questo segmento che emergeranno alcune delle opportunità più interessanti dell’hospitality italiana nei prossimi anni.
Investimenti alberghieri e operazioni distressed
Investimenti Alberghieri analizza opportunità di investimento, valorizzazione, turnaround e riposizionamento di strutture ricettive, integrando analisi immobiliare, economico-finanziaria e operativa.
Per analisi di asset alberghieri, situazioni pre-distress, UTP, value-add e progetti di investimento:
info@investimentialberghieri.it
Approfondimenti:
InvestimentiAlberghieri.it
Investhotel.it
HotelManagementGroup.it
RobertoNecci.it