In vendita giudiziaria un albergo-ristorante apparentemente ancora operativo: base €1,402 milioni, offerta minima €1,052 milioni. Ma il vero tema non è il prezzo per camera: è capire quanto valgano separatamente immobile, ristorazione e going concern
Un albergo di dieci camere può valere più per il ristorante che per le camere.
È probabilmente questa la prima considerazione da fare analizzando l’Albergo Ristorante Grigna di Mandello del Lario, sul Lago di Como.
L’immobile di Strada Statale 72 n. 29/31 è interessato dalla procedura esecutiva immobiliare n. 65/2025 del Tribunale di Lecco.
La vendita è prevista per il 4 novembre 2026.
Il prezzo base è pari a €1.402.600, mentre l’offerta minima ammissibile è di €1.051.950.
La procedura riguarda un fabbricato destinato ad albergo, ristorante e bar, con dieci camere, cucina professionale, locale forno pizza, reception, spazi esterni, autorimessa e locali accessori.
A prima vista il calcolo sembrerebbe immediato:
circa €140.000 per camera sul prezzo base
e
circa €105.000 per camera sull’offerta minima.
Ma è probabilmente il modo meno utile di leggere l’operazione.
Perché il Grigna non è soltanto un hotel.
È un asset ricettivo ibrido, nel quale camere, ristorante, pizzeria, bar e clientela locale convivono all’interno dello stesso modello economico.
Ed è proprio questa combinazione a rendere il dossier interessante per InvestimentiAlberghieri.it.
Dieci camere, circa 150 coperti
Il Comune di Mandello del Lario censisce l’Albergo Ristorante Grigna come struttura ricettiva con ristorazione e indica una capacità nell’ordine di 150 coperti.
Le piattaforme di prenotazione continuano inoltre a riportare la struttura come hotel tre stelle con ristorante e bar.
Questi elementi suggeriscono una presenza commerciale ancora attiva.
Non consentono però di stabilire automaticamente:
-
chi eserciti oggi l’attività;
-
sulla base di quale titolo;
-
se il gestore coincida con la proprietà esecutata;
-
quali beni mobili appartengano all’azienda;
-
quali autorizzazioni siano trasferibili;
-
se l’avviamento sopravviva all’acquisto dell’immobile.
Ed è proprio qui che il dossier cambia natura.
La domanda non è più soltanto:
“Quanto costa l’hotel?”
Diventa:
“Che cosa sto realmente acquistando?”
L’asset immobiliare
La documentazione della procedura descrive un fabbricato cielo-terra articolato su più livelli.
Piano seminterrato
Locali di servizio, deposito e una taverna separata.
Piano terra
-
sala ristorante;
-
sala pranzo;
-
bar;
-
cucina;
-
locale forno pizza;
-
servizi;
-
reception;
-
locali accessori;
-
autorimessa;
-
spazi esterni utilizzabili anche per la somministrazione.
Primo piano
Cinque camere con bagno, oltre a balcone e terrazzo.
Secondo piano
Ulteriori cinque camere con bagno.
Piano sottotetto
Un’ulteriore unità immobiliare che, secondo la documentazione pubblicata, non presenta i requisiti di abitabilità.
La pubblicità relativa alla procedura segnala inoltre la presenza di vincolo paesaggistico e destinazione turistico-ricettiva, aspetti da verificare direttamente attraverso la documentazione ufficiale e urbanistica.
Immobile e azienda non sono la stessa cosa
È il punto centrale dell’intera operazione.
L’acquisto dell’immobile non significa automaticamente acquistare:
-
l’azienda alberghiera;
-
l’attività di ristorazione;
-
l’insegna;
-
il marchio;
-
il personale;
-
le prenotazioni future;
-
i profili OTA;
-
il database clienti;
-
i contratti commerciali;
-
le autorizzazioni;
-
le attrezzature non comprese nel compendio;
-
l’avviamento.
Questa distinzione è decisiva.
Un investitore può acquistare il real estate senza acquisire il going concern che produceva i ricavi.
E può acquistare una struttura apparentemente operativa senza avere alcuna certezza sulla trasferibilità dell’EBITDA storico.
È la stessa logica che nelle analisi di Investhotel.it impone di distinguere sempre:
real estate + operating business + autorizzazioni + FF&E + gestione.
Se questi elementi appartengono a soggetti differenti, il prezzo dell’immobile racconta soltanto una parte della storia.
€105.000 per camera può essere un dato fuorviante
Dividere l’offerta minima per dieci camere produce circa €105.000 per key.
Ma questo numero incorpora anche:
-
ristorante;
-
pizzeria;
-
bar;
-
cucina;
-
spazi esterni;
-
reception;
-
autorimessa;
-
locali accessori.
Inoltre, una capacità di circa 150 coperti modifica radicalmente il peso economico del food & beverage.
Per questo il Grigna dovrebbe essere valutato almeno attraverso due business unit distinte.
Rooms
Da analizzare attraverso:
-
ADR;
-
occupazione;
-
RevPAR;
-
ricavi camere;
-
costi diretti;
-
marginalità operativa.
Food & Beverage
Da analizzare attraverso:
-
coperti annui;
-
scontrino medio;
-
food cost;
-
beverage cost;
-
costo del personale;
-
giorni di apertura;
-
quota clientela interna;
-
quota clientela esterna;
-
EBITDA della ristorazione.
Solo dopo ha senso consolidare le due attività.
Il vero valore potrebbe essere nel ristorante
Dieci camere pongono inevitabilmente un limite alla capacità di generare room revenue.
La ristorazione, invece, può intercettare una domanda molto più ampia.
Con circa 150 coperti teorici, il ristorante non può dipendere esclusivamente dagli ospiti dell’hotel.
Il modello economico presuppone quindi una significativa componente di domanda esterna.
Per capire il valore reale dell’asset bisognerebbe sapere:
quanto fattura il ristorante?
quanti coperti realizza?
qual è lo scontrino medio?
quale quota proviene dalla clientela locale?
quanto incide la stagionalità?
quanto pesano food cost e labour cost?
la ristorazione produce EBITDA o assorbe marginalità?
Sono domande fondamentali.
Perché il rischio è acquistare un immobile apparentemente conveniente sul price per key senza accorgersi che l’equilibrio economico dipende da un’attività F&B molto più complessa.
La reputazione lascia spazio a un turnaround
La presenza commerciale online offre un altro elemento interessante.
La struttura conserva centinaia di recensioni, ma il rating complessivo non appare particolarmente elevato.
Questo può rappresentare una criticità.
Ma può rappresentare anche spazio di riposizionamento.
Una riqualificazione di camere e bagni, un miglioramento dell’esperienza ospite, una revisione della distribuzione e un nuovo concept F&B potrebbero creare valore.
Ma soltanto se l’incremento atteso dei flussi di cassa giustifica il capitale necessario.
Un turnaround non crea valore perché si ristruttura un hotel.
Crea valore quando:
incremento del valore prospettico > CAPEX + costo della discontinuità + rischio di esecuzione.
È il principio alla base delle attività di turnaround e asset management sviluppate da HotelManagementGroup.it.
La location non basta
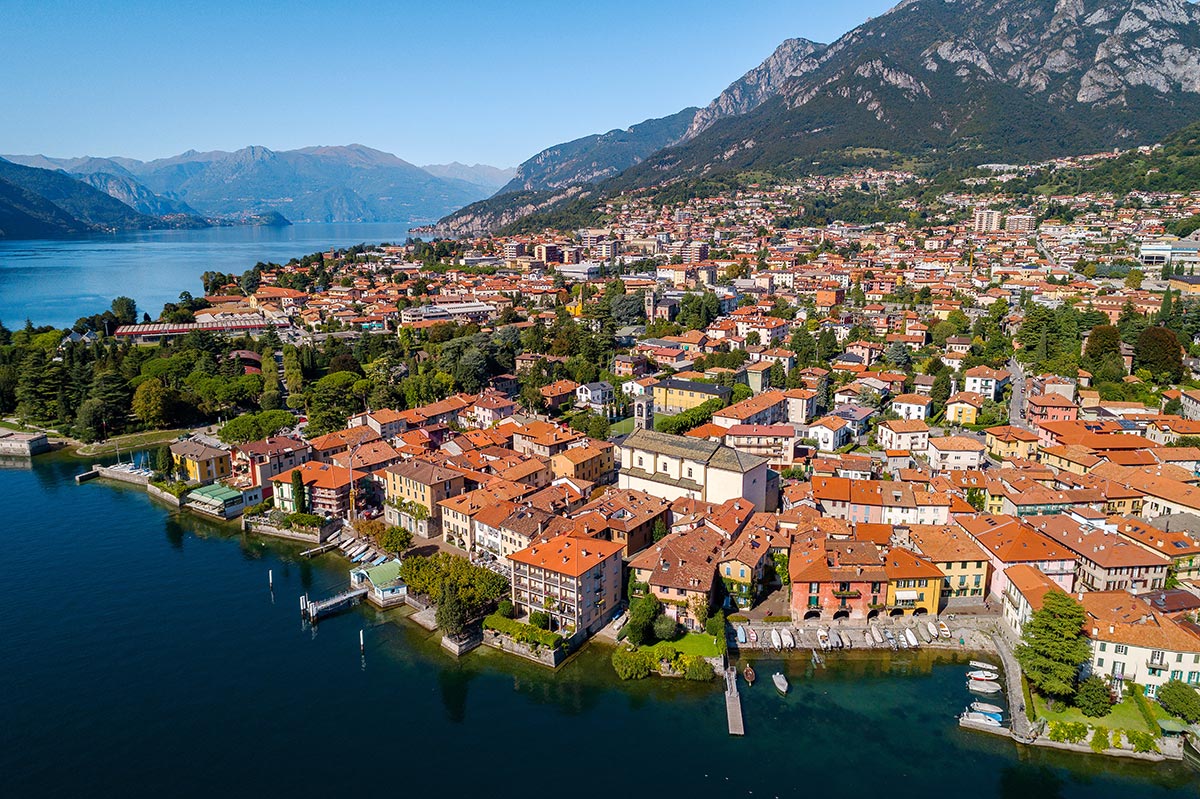
Mandello del Lario beneficia della domanda turistica del Lago di Como e di una posizione interessante per flussi leisure e di passaggio.
Ma una buona location non rende automaticamente valido un investimento.
Occorre analizzare:
-
stagionalità;
-
ADR di mercato;
-
occupazione;
-
competitor;
-
domanda internazionale;
-
accessibilità;
-
parcheggio;
-
pressione degli affitti brevi;
-
domanda F&B locale;
-
durata della stagione;
-
capacità di destagionalizzazione.
La posizione crea potenziale.
La gestione determina quanto di quel potenziale si trasforma in EBITDA.
Il vincolo turistico-ricettivo rende ancora più importante il business plan
Se la destinazione turistico-ricettiva indicata nella documentazione venisse confermata nei termini riportati, l’investitore avrebbe minori possibilità di ragionare sull’immobile attraverso rapide conversioni ad altri usi.
Il valore dovrebbe quindi essere giustificato soprattutto dalla capacità dell’asset di funzionare come struttura ricettiva.
Questo rende ancora più importante la costruzione di un business plan realistico.
Non basta dire:
“È sul Lago di Como.”
Bisogna dimostrare:
quanti ricavi può produrre, con quale struttura di costi e con quale capitale investito.
La due diligence dovrebbe partire dal gestore
Prima ancora di approfondire il mattone, occorre capire chi sta operando oggi il Grigna e a quale titolo.
Le verifiche essenziali dovrebbero comprendere almeno dieci aree.
1. Proprietà
Titolarità dell’immobile, gravami, ipoteche e perimetro della procedura.
2. Occupazione
Chi utilizza oggi la struttura e sulla base di quale contratto?
3. Azienda alberghiera
Esiste un’azienda autonoma? Chi ne è titolare?
4. Ristorazione
L’attività F&B appartiene allo stesso soggetto che gestisce le camere?
5. Autorizzazioni
CIN, SCIA, classificazione, somministrazione, antincendio e autorizzazioni sanitarie.
6. FF&E
Quali arredi, attrezzature di cucina e beni mobili sono compresi nell’acquisto?
7. Personale
Numero di dipendenti, costo del lavoro, anzianità e continuità dei rapporti.
8. Performance
ADR, occupazione, RevPAR, fatturato camere, fatturato F&B ed EBITDA normalizzato.
9. CAPEX
Camere, bagni, impianti, cucina, parti comuni e adeguamenti.
10. Going concern
La domanda finale:
quanto dell’attività economica attuale sopravvive realmente al trasferimento dell’immobile?
È qui che si determina la qualità dell’operazione.
Due scenari completamente diversi
L’investimento dovrebbe essere modellato almeno attraverso due ipotesi.
Scenario 1 — Continuity
L’investitore acquista l’immobile e riesce a preservare, direttamente o attraverso un accordo con l’attuale operatore, una parte significativa del going concern.
Può quindi mantenere:
-
personale;
-
clientela;
-
distribuzione;
-
recensioni;
-
ristorante;
-
rapporti commerciali;
-
continuità operativa.
In questo scenario parte del valore dell’avviamento può sopravvivere.
Scenario 2 — Restart
L’investitore acquista soltanto il real estate.
Occorre allora:
-
costituire o individuare una nuova società operativa;
-
riottenere o volturare autorizzazioni;
-
assumere personale;
-
ricostruire la distribuzione;
-
riposizionare il ristorante;
-
sostenere CAPEX;
-
finanziare il pre-opening;
-
sostenere working capital.
In questo scenario l’offerta sostenibile per l’immobile deve necessariamente ridursi.
Perché il prezzo della procedura è soltanto una componente del capitale complessivamente necessario.
Dal prezzo al Total Investment Cost
Il numero realmente importante non è:
€1.051.950 di offerta minima.
È:
**prezzo di acquisizione
-
imposte e costi
-
CAPEX
-
FF&E
-
spese tecniche
-
spese legali
-
pre-opening
-
working capital
-
costo finanziario
= Total Investment Cost**
Solo dopo va confrontato con:
EBITDA stabilizzato / Total Investment Cost.
È questo rapporto, insieme al valore terminale e al rischio di esecuzione, che determina la qualità finanziaria dell’operazione.
Su Robertonecci.it questo principio viene applicato frequentemente all’analisi degli investimenti alberghieri: il prezzo di ingresso può sembrare interessante, ma è il capitale totale necessario per portare l’asset a regime che determina il rendimento effettivo.
Il Grigna è un hotel o un ristorante con camere?
È probabilmente la domanda più importante dell’intero dossier.
Formalmente è entrambe le cose.
Economicamente bisogna ancora determinarlo.
Dieci camere e circa 150 coperti suggeriscono un rapporto molto particolare tra lodging e food & beverage.
Prima di attribuire valore all’operazione bisogna quindi capire dove viene prodotto realmente l’EBITDA.
Se il ristorante rappresenta il motore economico, l’investitore sta acquistando soprattutto un business F&B con componente ricettiva.
Se invece le camere generano una forte marginalità e il ristorante svolge una funzione complementare, l’equilibrio cambia.
La risposta non arriva dal numero delle camere.
Arriva dal conto economico.
Il vero rischio non è pagare troppo l’immobile
L’Albergo Ristorante Grigna è interessante perché costringe l’investitore a separare almeno quattro valori:
valore immobiliare
valore alberghiero
valore della ristorazione
valore del going concern
Il prezzo della procedura rappresenta soltanto il primo.
Il resto deve essere ricostruito.
Ed è qui che si concentra il vero rischio dell’operazione.
Il vero rischio non è soltanto pagare troppo l’immobile.
È attribuire valore a un EBITDA storico che potrebbe non essere trasferibile insieme all’asset.
Se il going concern non segue il real estate, il multiplo applicato ai risultati passati perde significato.
L’investitore deve quindi chiedersi non soltanto quanto costa il Grigna oggi.
Deve chiedersi:
quale parte del business sopravvive al trasferimento, quanto capitale servirà per preservarla o ricostruirla e quale EBITDA potrà essere prodotto una volta stabilizzata la nuova gestione.
È soltanto a quel punto che prezzo e valore possono essere realmente confrontati.
Analisi di investimenti alberghieri, asset in vendita, special situations e operazioni distressed
InvestimentiAlberghieri.it analizza hotel, strutture ricettive e special situations attraverso una lettura integrata di immobile, azienda, performance, gestione, CAPEX e potenziale di valorizzazione.
Per informazioni e analisi riservate:
info@investimentialberghieri.it