Un ex albergo abbandonato da anni nel centro di Atina Inferiore è finito al centro delle segnalazioni dei residenti per degrado, rifiuti, condizioni igienico-sanitarie e possibili problemi di sicurezza. Il Comune ha annunciato l'avvio dell'iter amministrativo finalizzato a individuare le responsabilità e ottenere dalla proprietà la bonifica e la messa in sicurezza. Non risulta oggi una vendita pubblica dell'immobile. Ma proprio per questo il caso è interessante: mostra come il distressed immobiliare possa iniziare molto prima della procedura, quando un asset smette di produrre reddito e comincia a generare costi, rischi e perdita di valore.
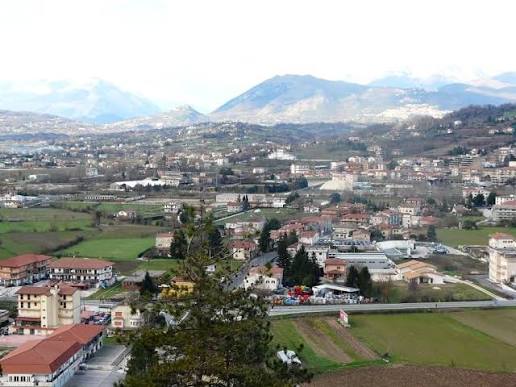
L'immobile si trova a Ponte Melfa, nel territorio di Atina Inferiore, in provincia di Frosinone.
Secondo quanto riportato l'11 ottobre 2026 dalla stampa locale, il sindaco di Atina, Pietro Violante, ha comunicato l'attivazione dell'iter amministrativo volto a chiarire le responsabilità relative allo stato del complesso e procedere verso la bonifica e la messa in sicurezza dell'area.
Le segnalazioni raccolte dalla stampa riguardano:
-
accumulo di rifiuti;
-
vegetazione incontrollata;
-
presenza di animali e infestanti;
-
cattivi odori;
-
elementi dell'edificio ritenuti pericolanti;
-
possibili criticità igienico-sanitarie.
Non risultano, nelle fonti consultate, una vendita pubblica, un prezzo, un nuovo acquirente o un progetto di riqualificazione già approvato.
Ed è proprio questo il punto.
Il distressed non comincia quando parte una vendita.
Può cominciare anni prima.
Un hotel chiuso non è un asset fermo
Quando un albergo cessa l'attività si tende a considerarlo un patrimonio temporaneamente improduttivo.
È una lettura incompleta.
Un immobile alberghiero chiuso continua a muoversi economicamente.
Solo nella direzione opposta.
Il passare del tempo può produrre:
**Physical Deterioration
-
Deferred Maintenance
-
Safety Risk
-
Environmental Risk
-
Regulatory Exposure
-
Security Costs
-
Lost Revenue
-
Increasing CAPEX
= Value Erosion**
L'asset non resta neutrale.
Il suo valore può continuare a deteriorarsi.
Dal Revenue Asset al Liability Asset
Un hotel operativo dovrebbe produrre:
-
ricavi;
-
GOP;
-
EBITDA;
-
cash flow;
-
valore immobiliare.
Un hotel abbandonato può invece produrre:
-
costi;
-
degrado;
-
responsabilità;
-
contenzioso;
-
prescrizioni;
-
necessità di bonifica;
-
CAPEX crescente.
Il passaggio è quindi:
Revenue-Producing Asset → Liability-Producing Asset
Questa trasformazione è uno dei fenomeni più sottovalutati nel distressed real estate.
La proprietà continua a possedere il bene.
Ma il bene può progressivamente smettere di comportarsi come un patrimonio e iniziare a comportarsi come una passività.
Deferred CAPEX: il costo invisibile dell'abbandono
Quando un albergo chiude, gli investimenti vengono normalmente sospesi.
Ma gli edifici continuano a deteriorarsi.
Ogni intervento rinviato confluisce nel:
Deferred CAPEX
ovvero il capitale che non è stato investito quando necessario e che dovrà essere sostenuto in futuro per riportare l'immobile in condizioni utilizzabili.
Può riguardare:
-
coperture;
-
facciate;
-
impermeabilizzazioni;
-
serramenti;
-
impianti elettrici;
-
impianti idraulici;
-
climatizzazione;
-
ascensori;
-
antincendio;
-
camere;
-
bagni;
-
cucine;
-
aree esterne.
Il problema è che il Deferred CAPEX raramente cresce in modo lineare.
Una criticità marginale non affrontata oggi può trasformarsi in un intervento molto più costoso domani.
Time = Capital Destruction
Nel redevelopment alberghiero il tempo ha un costo.
In un immobile abbandonato il concetto è ancora più evidente.
Ogni anno può significare:
-
maggiore deterioramento;
-
infiltrazioni;
-
vandalismo;
-
perdita di impianti;
-
aumento dei costi di sicurezza;
-
maggiore costo di bonifica;
-
minore commerciabilità.
E contemporaneamente si perde il potenziale economico che l'asset avrebbe potuto generare.
Il costo dell'abbandono è quindi doppio:
Physical Value Destruction + Opportunity Cost.
Prima dell'hotel viene il Liability Assessment
Nel caso di Ponte Melfa, la notizia recente riguarda bonifica e messa in sicurezza.
Per un investitore questo significa che, prima di discutere di:
-
ADR;
-
occupancy;
-
RevPAR;
-
brand;
-
gestione;
-
marketing;
bisogna capire:
quali passività tecniche, ambientali e amministrative gravano oggi sull'immobile?
Nel distressed redevelopment il business plan viene dopo il:
Liability Assessment.
Environmental Risk: il prezzo viene dopo la verifica
Quando un immobile rimane abbandonato per molti anni, una normale due diligence tecnica può non bastare.
Occorre verificare, dove pertinente:
-
rifiuti;
-
materiali deteriorati;
-
infiltrazioni;
-
muffe;
-
eventuali materiali pericolosi;
-
scarichi;
-
contaminazioni;
-
infestanti;
-
criticità delle aree esterne.
Questo non significa attribuire automaticamente tali problematiche all'ex hotel di Ponte Melfa oltre quanto riportato dalle fonti.
Significa che un investitore dovrebbe verificarle prima di attribuire un valore.
Environmental Risk deve essere quantificato prima del prezzo.
Safety Risk: quando l'immobile produce responsabilità
Le segnalazioni riportate dalla stampa comprendono anche elementi dell'edificio ritenuti potenzialmente pericolosi.
Un immobile inutilizzato può generare rischi collegati a:
-
caduta di materiali;
-
accessi non autorizzati;
-
incendi;
-
intrusioni;
-
occupazioni;
-
degrado delle recinzioni;
-
incidenti.
La sicurezza non è quindi soltanto una questione tecnica.
È una componente del rischio economico della proprietà.
Quando interviene il Comune cambia il profilo del dossier
Finché l'immobile è soltanto inutilizzato, il problema può sembrare prevalentemente privato.
Quando intervengono:
-
Comune;
-
ASL;
-
Polizia Locale;
-
altre amministrazioni;
possono emergere:
-
prescrizioni;
-
ordinanze;
-
obblighi;
-
termini;
-
sanzioni;
-
lavori sostitutivi;
-
contenziosi.
Nel caso di Atina, la cronaca riferisce che l'amministrazione ha avviato l'iter per chiarire le responsabilità e ottenere la bonifica e la messa in sicurezza.
Questo trasforma il dossier.
Il degrado non è più soltanto una condizione fisica.
Diventa:
Regulatory Pressure.
Questo non è ancora un Asset Sale
È importante evitare un equivoco.
Il fatto che un immobile sia:
-
chiuso;
-
degradato;
-
oggetto di segnalazioni;
-
interessato da iniziative amministrative;
non significa che sia automaticamente:
For Sale.
Nelle fonti consultate non risultano pubblicamente documentati:
-
prezzo;
-
procedura competitiva;
-
nuovo acquirente;
-
mandato di vendita;
-
progetto autorizzato.
Il caso deve quindi essere classificato come:
Distressed Property / Early Redevelopment Signal
non come opportunità d'acquisto formalmente disponibile.
Ed è proprio qui che può iniziare l'origination
Nel distressed real estate, arrivare prima della procedura può essere molto più interessante che arrivare dopo.
Un asset può attraversare questa sequenza:
Operational Decline
→ Closure
→ Abandonment
→ Regulatory Pressure
→ Strategic Decision
→ Restructuring / Disposal / Redevelopment
Ponte Melfa sembra collocarsi nella parte centrale di questa catena.
La strategia futura della proprietà non è pubblicamente nota.
Ma l'aumento dei costi dell'inazione tende nel tempo a rendere necessaria una decisione.
Cost of Inaction: il vero numero da calcolare
Una proprietà può rinviare una scelta perché:
-
riqualificare costa troppo;
-
manca capitale;
-
il mercato appare debole;
-
vendere significa accettare una perdita.
Ma anche non decidere ha un costo.
Cost of Inaction
può essere espresso come:
**Maintenance
-
Security
-
Taxes
-
Insurance
-
Remediation
-
Deterioration
-
Legal Exposure
-
Lost Revenue
-
Lost Asset Value**
Quando questo costo supera il costo di una decisione, mantenere l'immobile fermo diventa economicamente irrazionale.
Il distressed può iniziare prima della crisi finanziaria
Questo è il punto più importante del caso.
Un immobile può essere economicamente distressed anche prima che esistano:
-
concordati;
-
liquidazioni;
-
procedure esecutive;
-
vendite pubbliche.
Il distress può nascere da:
Inaction + Deterioration + Capital Deficit.
Questo è il vero pre-distress immobiliare.
Ed è spesso il momento in cui esiste il maggiore spazio per:
-
analisi;
-
ristrutturazione;
-
valorizzazione;
-
cambio d'uso;
-
ricerca di capitale;
-
ingresso di un partner.
L'As Is Value viene prima del valore futuro
Prima di attribuire qualsiasi valore a un ex hotel chiuso da anni occorre determinare:
As Is Value.
Non il valore storico.
Non il valore da hotel operativo.
Non il valore teorico dopo una ristrutturazione.
Ma il valore nello stato effettivo attuale.
Questo richiede almeno:
-
verifica della proprietà;
-
ispezione tecnica;
-
situazione strutturale;
-
conformità urbanistica;
-
conformità catastale;
-
analisi ambientale;
-
stima della bonifica;
-
stima del Deferred CAPEX;
-
verifica dei vincoli;
-
analisi della domanda.
Solo dopo si può iniziare a parlare di potenziale.
Highest and Best Use: deve davvero tornare a essere un hotel?
Un immobile nato come hotel non deve necessariamente rimanere hotel.
L'analisi dovrebbe partire dal:
Highest and Best Use.
Le alternative potrebbero teoricamente includere, subordinatamente alla pianificazione vigente:
Scenario A
Ritorno all'ospitalità tradizionale.
Scenario B
Nuovo concept hospitality.
Scenario C
Serviced accommodation / long stay.
Scenario D
Residenziale o senior living.
Scenario E
Servizi o funzioni miste.
Non si può presumere che queste destinazioni siano autorizzabili.
Devono essere verificate.
Ma il principio rimane:
Historical Use ≠ Highest and Best Use.
Se torna hotel, il mercato viene prima del progetto
Se l'ipotesi migliore fosse hospitality, il percorso corretto sarebbe:
Market → Product → Business Plan → Architecture → CAPEX
Occorre prima capire:
-
chi soggiornerebbe ad Atina;
-
per quale ragione;
-
a quale ADR;
-
con quale occupazione;
-
con quale stagionalità;
-
attraverso quali canali;
-
per quanto tempo.
Solo dopo ha senso determinare:
-
camere;
-
servizi;
-
F&B;
-
concept;
-
dimensione del progetto.
Un edificio non diventa economicamente un hotel semplicemente perché lo è stato in passato.
Destination Appeal ≠ Hotel Feasibility
Atina si trova nella Valle di Comino, un contesto territoriale con componenti naturalistiche, culturali ed enogastronomiche.
Questi elementi possono contribuire al futuro posizionamento.
Ma devono essere tradotti in numeri.
Occorre verificare:
-
arrivi;
-
presenze;
-
mercato corporate;
-
turismo leisure;
-
eventi;
-
domanda internazionale;
-
turismo naturalistico;
-
turismo enogastronomico;
-
competitor;
-
ADR;
-
occupancy.
Una destinazione interessante non garantisce automaticamente un hotel sostenibile.
Destination Appeal ≠ Hotel Feasibility.
Redevelopment o demolizione?
Per un immobile molto deteriorato può emergere una domanda radicale:
è economicamente preferibile recuperare o ricostruire?
Il confronto deve avvenire tra:
Redevelopment Cost
e
Replacement Cost.
Occorre analizzare:
-
struttura esistente;
-
efficienza del layout;
-
costi di adeguamento;
-
efficienza energetica;
-
vincoli;
-
superfici recuperabili;
-
tempi autorizzativi.
Conservare un edificio può creare valore.
Ma può anche significare conservare inefficienze.
Il prezzo di acquisto sarebbe solo l'inizio
Qualora l'immobile arrivasse in futuro sul mercato, il prezzo rappresenterebbe soltanto la prima voce.
Il vero investimento sarebbe:
**Acquisition Price
-
Transaction Costs
-
Remediation
-
Safety Works
-
Technical Due Diligence
-
Planning Costs
-
Structural Works
-
MEP
-
CAPEX
-
FF&E
-
Pre-opening
-
Working Capital
-
Financing Costs
-
Contingency**
Il risultato è:
Total Cost Basis.
È questo il dato da confrontare con il valore futuro.
Stabilised Value – Total Cost Basis
La creazione di valore può essere sintetizzata così:
Stabilised Value – Total Cost Basis = Development Value Creation
Se il valore finale non remunera:
-
capitale;
-
rischio;
-
tempo;
-
execution;
l'operazione non crea valore.
Anche con un prezzo di ingresso apparentemente molto basso.
Cheap Property ≠ Cheap Investment
Gli immobili abbandonati attirano spesso attenzione proprio perché possono apparire economici.
Ma il prezzo basso può semplicemente compensare:
-
degrado;
-
CAPEX;
-
passività;
-
tempi;
-
rischio urbanistico;
-
mercato debole;
-
difficoltà autorizzative.
Per questo:
Cheap Property ≠ Cheap Investment.
È una delle regole fondamentali del distressed hospitality.
Stress Test: quanto è robusto il progetto?
In un immobile deteriorato l'incertezza tecnica deve entrare nel modello.
Almeno tre scenari.
Base Case
CAPEX atteso e tempi regolari.
Downside Case
CAPEX maggiore e ritardi.
Severe Downside
Combinazione di:
-
remediation più costosa;
-
criticità strutturali;
-
ritardi autorizzativi;
-
tassi più elevati;
-
domanda inferiore;
-
ADR più debole.
Il vero test è:
l'equity sopravvive quando alcune ipotesi falliscono?
Se la risposta è no, l'investment case è fragile.
Urban Discount e Urban Regeneration Premium
Un ex hotel abbandonato non influenza soltanto il proprio valore.
Può incidere anche su:
-
sicurezza percepita;
-
qualità urbana;
-
immobili vicini;
-
attrattività della zona;
-
capacità di investimento locale.
Si crea così un:
Urban Discount.
Un intervento di recupero può generare l'effetto opposto:
Urban Regeneration Premium.
La riqualificazione può restituire:
-
decoro;
-
presidio;
-
attività economica;
-
occupazione;
-
domanda;
-
qualità dello spazio urbano.
Ma rigenerazione non significa automaticamente investimento
Rigenerare un bene può produrre valore sociale e urbano.
Ma perché produca anche valore economico devono essere coerenti:
**Market Demand
-
Permitted Use
-
CAPEX
-
Funding
-
Operating Cash Flow
-
Exit Value.**
Se una di queste componenti manca, il redevelopment può essere urbanisticamente interessante ma finanziariamente debole.
Da Liability a Investable Asset
La trasformazione di un ex hotel abbandonato può essere rappresentata attraverso quattro fasi.
1. Risk Containment
Bonifica e sicurezza.
2. Asset Clarification
Proprietà, vincoli, conformità e passività.
3. Strategic Repositioning
Highest and Best Use, mercato e concept.
4. Investment Structuring
CAPEX, finanziamento, business plan ed exit.
Solo al termine di questo percorso l'immobile può tornare a essere un:
Investable Asset.
Una lettura integrata attraverso l'ecosistema
RobertoNecci.it sviluppa la lettura strategica dell'industria alberghiera e delle dinamiche di valorizzazione.
InvestimentiAlberghieri.it analizza immobili ricettivi, distressed hospitality, Highest and Best Use e redevelopment.
Investhotel.it approfondisce Total Cost Basis, finanziabilità, Debt Capacity e struttura del capitale.
HotelControl.it analizza KPI, costi e sostenibilità economica delle strutture operative.
HotelIntelligence.it integra dati territoriali, mercato e decision intelligence.
HotelMarketingLab.it approfondisce domanda, distribuzione, pricing e capacità commerciale.
HotelManagementGroup.it analizza modelli di gestione, organizzazione ed execution.
Un distressed asset richiede questa lettura integrata:
real estate + technical + legal + market + finance + operations + execution.
Le 15 domande prima di attribuire un valore
1.
Chi è l'effettivo proprietario e qual è il perimetro dell'asset?
2.
Qual è la situazione urbanistica?
3.
Esistono difformità?
4.
Qual è lo stato strutturale?
5.
Quali interventi di sicurezza sono necessari?
6.
Quale bonifica può essere richiesta?
7.
Quanto Deferred CAPEX si è accumulato?
8.
Qual è il Total Redevelopment CAPEX?
9.
Quali destinazioni sono consentite?
10.
L'Highest and Best Use è ancora hospitality?
11.
Quale domanda può sostenere il progetto?
12.
Quale EBITDA potrebbe produrre una nuova attività?
13.
Qual è il Total Cost Basis?
14.
Qual è il possibile Stabilised Value?
15.
Quanto tempo occorre per trasformare nuovamente il bene in un asset produttivo?
Prima di queste risposte:
parlare di prezzo è prematuro.
La formula economica dell'abbandono
Un ex hotel può essere letto così:
Historical Asset Value
– Physical Deterioration
– Deferred CAPEX
– Remediation Costs
– Regulatory Risk
– Time
= As Is Value
La futura valorizzazione richiede invece:
**As Is Value
-
Capital
-
Redevelopment
-
Highest and Best Use
-
Management
-
Market Demand
= Stabilised Value**
La distanza tra queste due formule rappresenta il lavoro reale dell'investitore.
Conclusione
Il caso dell'ex hotel di Ponte Melfa è interessante proprio perché non è ancora una vendita immobiliare.
È una fase precedente.
È il momento in cui l'abbandono comincia a produrre conseguenze economiche, amministrative e territoriali sufficienti a rendere progressivamente più costoso non intervenire.
La cronaca parla di degrado, rifiuti, criticità segnalate dai residenti e di un percorso amministrativo avviato dal Comune per arrivare alla bonifica e alla messa in sicurezza.
Per l'investitore la lezione è più ampia.
Un albergo chiuso non conserva automaticamente il proprio valore aspettando tempi migliori.
Può perderlo giorno dopo giorno.
Il distressed non nasce quando un immobile entra in procedura. Spesso nasce anni prima, quando il costo dell'inazione supera il costo della decisione.
Questa è la vera soglia da monitorare.
Quando viene superata, la proprietà non deve più chiedersi soltanto:
“Quanto vale oggi l'immobile?”
Ma:
“Quanto mi costa continuare a non decidere?”
E subito dopo:
“Quale progetto può trasformare nuovamente questa liability in un investable asset?”
Il vero turnaround immobiliare comincia quando l'immobile smette di essere trattato come un problema da rinviare e torna a essere analizzato come capitale da ricostruire.
CTA — Prima del prezzo viene il dossier
State valutando:
-
ex hotel;
-
strutture chiuse;
-
immobili ricettivi abbandonati;
-
distressed property;
-
asset da bonificare;
-
immobili da riconvertire;
-
progetti di redevelopment?
InvestimentiAlberghieri.it sviluppa analisi indipendenti preliminari prima delle decisioni di investimento e valorizzazione.
Analizziamo:
-
asset perimeter;
-
As Is Value;
-
Highest and Best Use;
-
Deferred CAPEX;
-
remediation costs;
-
redevelopment CAPEX;
-
Cost of Inaction;
-
Total Cost Basis;
-
business plan;
-
Stabilised EBITDA;
-
Debt Capacity;
-
downside scenarios;
-
Stabilised Value;
-
Exit Value.
Non siamo intermediari del prezzo. Analizziamo se e come un immobile può tornare a produrre valore.
Per informazioni:
info@investimentialberghieri.it
Nota metodologica
L'articolo prende spunto dalle notizie pubblicate il 6 e l'11 ottobre 2026 relative a un ex immobile alberghiero situato nell'area di Ponte Melfa, ad Atina Inferiore.
Le fonti riferiscono l'avvio, da parte dell'amministrazione comunale, di un percorso volto a chiarire le responsabilità e arrivare alla bonifica e alla messa in sicurezza dell'area.
Le problematiche relative a degrado, rifiuti e possibili criticità igienico-sanitarie o di sicurezza derivano dalle segnalazioni e dichiarazioni riportate dalla cronaca e non costituiscono una perizia tecnica di InvestimentiAlberghieri.it.
Nelle fonti consultate non risultano al momento documentati una procedura di vendita dell'immobile, un prezzo, un nuovo acquirente o un progetto di redevelopment approvato.
Le ipotesi di riconversione e le considerazioni economiche contenute nell'articolo hanno esclusivamente natura metodologica.
Qualsiasi valutazione richiederebbe l'esame della proprietà, della documentazione urbanistica e catastale, dello stato tecnico, degli eventuali vincoli, delle prescrizioni amministrative e della fattibilità delle singole destinazioni.