Più di vent’anni di tentativi di vendita. Una valutazione iniziale superiore a 8 milioni di euro. Un’offerta oggi pari a 2,16 milioni. L’ex Hotel Marche di Senigallia torna finalmente al centro di un’operazione concreta. Ma il prezzo di acquisto è soltanto la prima riga del business plan: il vero investimento comincerà con CAPEX, autorizzazioni, prodotto, struttura finanziaria e capacità di trasformare un brownfield alberghiero in un asset capace di generare cash flow.
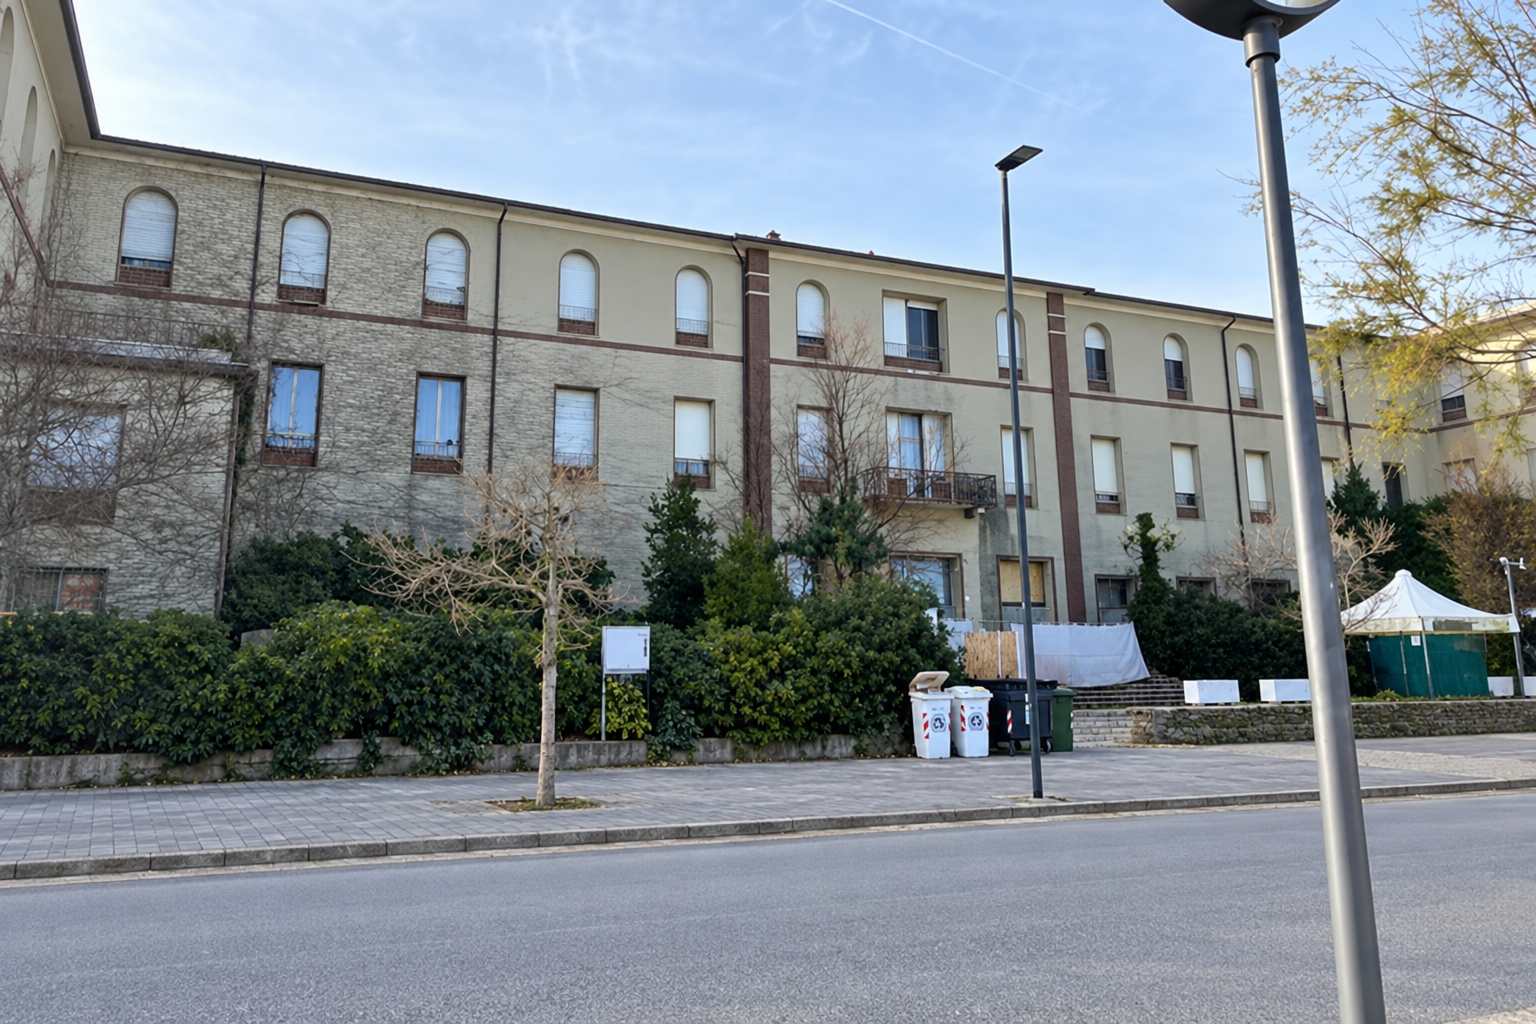
Dopo oltre vent’anni, l’ex Hotel Marche di Senigallia ha ricevuto un’offerta valida.
Alla scadenza della procedura del 30 settembre 2026, Auxo Group Srl, società con sede ad Ascoli Piceno, ha presentato un’offerta pari a €2.160.000, rispetto a una base di €2.155.000.
L’assegnazione è al momento provvisoria e soggetta alle verifiche previste dalla procedura.
Il dato più immediato è il prezzo.
Ma, dal punto di vista di un investitore, è probabilmente il dato meno importante.
La domanda decisiva è un’altra:
Quanto capitale servirà realmente per trasformare l’ex Hotel Marche in un investimento produttivo?
È da qui che comincia il vero dossier.
Da oltre €8 milioni a €2,16 milioni: il mercato ha già espresso un giudizio
La storia immobiliare dell’ex Hotel Marche è particolarmente istruttiva.
Il primo tentativo di alienazione risale al 2004, quando l’immobile apparteneva alla Regione Marche e la valutazione superava gli 8 milioni di euro.
Nel 2008 il bene è passato alla Provincia di Ancona.
Dal 2011 si sono susseguiti diversi tentativi di vendita.
Nel 2017 la base era già scesa a circa €2,27 milioni.
Nel 2026 la Provincia ha scelto di mantenere sostanzialmente stabile il prezzo, fissandolo a €2,155 milioni, evitando ulteriori ribassi automatici.
Alla fine è arrivata una sola offerta.
€2,16 milioni.
Il confronto con gli oltre €8 milioni iniziali non può essere interpretato in modo semplicistico.
Sono cambiati:
-
il mercato;
-
l’immobile;
-
il contesto normativo;
-
i costi di costruzione;
-
il costo del capitale;
-
la domanda;
-
la percezione del rischio;
-
il fabbisogno di investimento.
Ma un fatto resta.
Il tempo ha modificato radicalmente il valore economico dell’asset.
Il Time Discount: un immobile fermo non resta fermo economicamente
Un immobile inutilizzato per anni non conserva automaticamente il proprio valore.
Anzi.
Può accumulare progressivamente:
-
deterioramento;
-
obsolescenza;
-
inefficienza;
-
incremento del CAPEX;
-
rigidità distributiva;
-
necessità di adeguamenti;
-
maggiore rischio progettuale;
-
minore liquidità.
Possiamo definire questo fenomeno:
Time Discount
Il tempo non è neutrale.
In un brownfield immobiliare, ogni anno di inattività può aumentare la distanza tra:
valore teorico
e
valore realmente investibile.
Ed è proprio questa distanza che il mercato finisce per prezzare.
€2,16 milioni non sono il costo dell’operazione
Questo è il punto centrale.
Il prezzo di acquisto non coincide con il capitale necessario per completare l’investimento.
Il vero investimento sarà più vicino a:
**Purchase Price
-
Technical Due Diligence
-
Professional Fees
-
Planning Costs
-
CAPEX
-
FF&E
-
Pre-opening Costs
-
Working Capital
-
Financing Costs**
La somma produce il:
Total Cost Basis
Ed è sul Total Cost Basis, non sul prezzo dell’immobile, che deve essere calcolato il rendimento dell’investimento.
Questo cambia completamente la prospettiva.
Un immobile può sembrare conveniente a €2,16 milioni.
Ma se il capitale necessario per portarlo a regime fosse molte volte superiore al prezzo di ingresso, il vero investment case dipenderebbe quasi interamente dalla qualità del redevelopment.
Il prezzo può rappresentare solo una frazione dell’investimento finale
Senza una due diligence tecnica completa sarebbe scorretto attribuire oggi un CAPEX preciso all’ex Hotel Marche.
Ma il concetto finanziario è semplice.
Se, in un’ipotesi puramente illustrativa, un progetto acquistato a poco più di €2 milioni richiedesse:
-
diversi milioni di lavori;
-
FF&E;
-
spese professionali;
-
oneri;
-
capitale circolante;
-
interessi durante la costruzione;
il prezzo iniziale potrebbe rappresentare soltanto una quota minoritaria dell’investimento complessivo.
È per questo che nelle operazioni di redevelopment:
un basso acquisition price non equivale automaticamente a un basso investment risk.
Il rischio viene spesso trasferito dal prezzo al CAPEX.
Location forte, edificio difficile
L’ex Hotel Marche si trova sul lungomare Marconi di Senigallia.
La posizione costituisce probabilmente il principale elemento di forza dell’operazione.
Una buona location non è replicabile.
Ma una location forte non garantisce da sola un investimento forte.
Occorre capire quale prodotto possa estrarre il massimo valore da quella posizione.
Le domande devono riguardare:
-
domanda leisure;
-
stagionalità;
-
ADR;
-
occupazione;
-
durata della stagione;
-
segmento target;
-
domanda internazionale;
-
concorrenza;
-
servizi;
-
destagionalizzazione;
-
accessibilità.
La domanda non è:
“È una buona posizione?”
La domanda è:
“Quale prodotto può trasformare quella posizione nel miglior rendimento corretto per il rischio?”
Hotel, condhotel o prodotto ibrido?
La destinazione dell’immobile consente, secondo le informazioni rese pubbliche, un utilizzo alberghiero e apre anche alla possibilità di valutare una configurazione condhotel, nei limiti della disciplina urbanistica e normativa applicabile.
Questa optionality può essere importante.
Perché ogni modello produce una struttura economica differente.
Scenario 1 — Hotel tradizionale
L’investitore sostiene:
-
acquisto;
-
ristrutturazione;
-
FF&E;
-
pre-opening;
-
working capital.
Il rendimento deriva prevalentemente dal cash flow operativo e dal valore futuro dell’asset.
La domanda fondamentale diventa:
quale EBITDA stabilizzato può giustificare il capitale complessivamente investito?
Scenario 2 — Condhotel
Una componente residenziale, ove concretamente realizzabile e commercializzabile, potrebbe modificare l’economia del progetto.
In termini semplificati:
Residential Sale Proceeds
→ Lower Net Capital Invested
→ Potentially Higher Equity Return
Ma la maggiore optionality porta con sé maggiore complessità.
Urbanistica.
Normativa.
Struttura commerciale.
Tempistiche.
Assorbimento del mercato.
Non basta che una soluzione sia teoricamente possibile.
Deve essere economicamente eseguibile.
Scenario 3 — Hybrid Hospitality
Esiste poi una terza strada.
Un modello capace di integrare:
-
hospitality;
-
extended stay;
-
serviced accommodation;
-
componenti residenziali;
-
servizi aperti al mercato locale.
È spesso qui, nella definizione del prodotto, che viene creato il valore.
Prima ancora dell’avvio del cantiere.
Il PAI entra direttamente nell’equazione finanziaria
Un altro elemento rilevante riguarda i vincoli del Piano per l’Assetto Idrogeologico.
Il recupero dell’immobile dovrà confrontarsi con il quadro urbanistico e idrogeologico applicabile.
Questo significa che non tutta la superficie teoricamente immaginabile può essere automaticamente trasformata in superficie economicamente valorizzabile.
Ed è un passaggio decisivo.
In un redevelopment:
Gross Area ≠ Developable Area ≠ Revenue Generating Area
Occorre quindi verificare con precisione:
-
vincoli;
-
volumetrie;
-
carico urbanistico;
-
destinazioni;
-
parcheggi;
-
antincendio;
-
accessibilità;
-
adeguamenti strutturali;
-
normativa energetica;
-
compatibilità delle funzioni.
Prima del progetto architettonico viene quindi la:
Development Due Diligence
Auxo Group: il valore potrebbe nascere dalla logica da developer
Secondo le informazioni disponibili, Auxo Group Srl è riconducibile a famiglie imprenditoriali con esperienza in operazioni immobiliari complesse.
Questo introduce una possibile lettura interessante.
L’operazione potrebbe non essere interpretata semplicemente come:
acquisto di un ex hotel da riaprire
ma come:
acquisizione di un asset da riconfigurare.
È una differenza sostanziale.
L’albergatore tende a chiedersi:
“Come posso gestire meglio questo hotel?”
Il developer parte da una domanda precedente:
“Qual è il highest and best use economicamente sostenibile di questo immobile?”
Solo dopo si definiscono:
-
prodotto;
-
gestione;
-
capitale;
-
brand;
-
struttura finanziaria.
Dal valore “As Is” al valore “As Stabilised”
L’ex Hotel Marche può essere letto attraverso una logica tipica del value-add real estate.
As Is Value
Il valore dell’asset nello stato attuale:
-
inutilizzato;
-
da recuperare;
-
con necessità di investimento;
-
con rischio progettuale;
-
con rischio autorizzativo.
Total Development Cost
Il capitale necessario per completare la trasformazione.
Stabilised Value
Il valore dell’asset una volta:
-
riqualificato;
-
aperto;
-
posizionato;
-
stabilizzato;
-
capace di produrre cash flow.
La creazione di valore si misura quindi nello spread:
Stabilised Value – Total Cost Basis = Development Value Creation
Se questo margine non è sufficientemente ampio da remunerare:
-
capitale;
-
tempo;
-
rischio;
-
execution;
il progetto non crea valore.
Anche se l’immobile è stato acquistato apparentemente bene.
Il CAPEX sarà il vero arbitro dell’operazione
Per un edificio inutilizzato da molti anni, la due diligence dovrebbe concentrarsi almeno su dieci aree.
1. Struttura
Condizioni delle componenti portanti e dell’involucro.
2. Impianti
Elettrico, idrico, climatizzazione, ascensori, antincendio.
3. Energia
Prestazioni dell’edificio e livello di adeguamento richiesto.
4. Layout
Possibilità di ottenere camere coerenti con il posizionamento desiderato.
5. Back of House
Flussi personale, merci, housekeeping e magazzini.
6. F&B
Superfici, produttività e capacità di generare margine.
7. FF&E
Costo degli arredi e delle attrezzature operative.
8. Spazi comuni
Lobby, meeting, wellness, aree leisure.
9. Pre-opening
Recruiting, formazione, distribuzione, commercializzazione.
10. Contingency
Una componente che nei redevelopment complessi non dovrebbe mai essere sottovalutata.
Solo dopo queste verifiche il prezzo di €2,16 milioni assume un significato finanziario.
Il CAPEX non deve essere soltanto stimato. Deve essere stressato
In un redevelopment serio non basta un solo scenario.
Occorre costruire almeno:
Base Case
CAPEX previsto e tempi coerenti con il business plan.
Downside Case
Incremento dei costi e ritardo nell’apertura.
Severe Downside
CAPEX superiore alle attese, tempi più lunghi e stabilizzazione più lenta.
La domanda fondamentale diventa:
L’equity continua a produrre un rendimento accettabile anche quando qualcosa va storto?
Se la risposta è no, il margine di sicurezza è insufficiente.
Il vero costo del tempo
Il tempo è una componente finanziaria.
Ogni mese tra closing e apertura produce:
-
interessi;
-
costi professionali;
-
capitale immobilizzato;
-
mancati ricavi;
-
costi di struttura.
Un ritardo di dodici mesi può modificare drasticamente l’IRR.
Per questo:
**Planning Risk
-
Construction Risk
-
Financing Risk
-
Time Risk**
devono essere modellati insieme.
Nel redevelopment:
Time = Capital
Prima il mercato. Poi il progetto
Uno degli errori più frequenti negli investimenti hospitality è disegnare prima l’edificio e costruire dopo il business plan.
L’ordine dovrebbe essere opposto.
1. Market Analysis
Comprendere la domanda.
2. Product Definition
Definire il prodotto corretto.
3. Business Plan
Verificarne la sostenibilità.
4. Architecture
Disegnare l’edificio coerentemente con il modello economico.
5. CAPEX
Quantificare il capitale.
Il progetto architettonico deve essere conseguenza dell’investment case.
Non il contrario.
Stabilised EBITDA: il numero che alla fine decide tutto
Qualunque sia il modello scelto, l’investitore dovrà arrivare a un numero:
Stabilised EBITDA
Perché un hotel non viene valorizzato esclusivamente sulla base dei metri quadrati.
Il valore deriva anche dalla capacità di generare cash flow.
In forma semplificata:
Stabilised EBITDA × Market Multiple = Indicative Operating Value
Oppure attraverso DCF:
Present Value of Future Cash Flows + Terminal Value
Da questo valore andranno confrontati:
-
acquisition cost;
-
CAPEX;
-
costi finanziari;
-
tempo;
-
rischio;
-
equity.
È lì che si capirà se l’operazione avrà creato valore.
Debt Capacity: quanto debito può sostenere davvero il progetto?
Il prezzo basso potrebbe indurre a pensare che l’operazione sia facilmente finanziabile.
Non necessariamente.
Le banche non finanziano soltanto un immobile.
Finanziano:
-
progetto;
-
sponsor;
-
business plan;
-
cash flow;
-
CAPEX;
-
execution capability.
La vera domanda diventa quindi:
quale debito può sostenere il progetto senza comprimere eccessivamente il DSCR?
Un’eccessiva leva finanziaria può distruggere il valore creato dal redevelopment.
Per questo:
Development Margin senza Debt Sustainability non è vera creazione di valore.
Acquisition Price è diverso da Investment Value
È la distinzione centrale dell’intero dossier.
€2,16 milioni rappresentano il prezzo di ingresso.
Non il valore finale.
Non il Total Cost Basis.
E soprattutto non il rendimento.
L’operazione creerà valore soltanto se Auxo riuscirà a trasformare:
un brownfield immobiliare
in
un hospitality asset capace di produrre cash flow sostenibile.
Questa trasformazione richiederà:
capitale.
competenze.
tempo.
autorizzazioni.
disciplina.
execution capability.
Una sola offerta è anch’essa informazione di mercato
Alla procedura è arrivata una sola offerta valida.
Anche questo è un dato da interpretare.
Non significa automaticamente che l’asset sia debole.
Ma segnala che il capitale ha valutato con attenzione la complessità dell’operazione.
Gli investitori non comprano soltanto:
location.
Comprano:
**location
-
CAPEX
-
rischio
-
tempo
-
optionality
-
rendimento atteso.**
La presenza di un unico offerente può quindi essere letta anche come indicatore della selettività del mercato verso i redevelopment complessi.
E proprio questa selettività può creare opportunità per chi possiede competenze e capitale adeguati.
Dal brownfield al cash flow
Per oltre vent’anni il problema dell’ex Hotel Marche è stato:
trovare un acquirente.
Ora il problema cambia.
La domanda diventa:
Come trasformarlo?
E soprattutto:
Come trasformarlo generando un rendimento coerente con il rischio assunto?
Il passaggio da patrimonio inutilizzato a investimento produttivo richiederà:
-
market analysis;
-
concept;
-
business plan;
-
due diligence;
-
progettazione;
-
CAPEX control;
-
finanza;
-
operating model;
-
posizionamento;
-
execution.
Quando e se il trasferimento sarà definitivamente perfezionato, il closing non rappresenterà la fine della vicenda.
Rappresenterà:
l’inizio dell’investment case.
La vera lezione dell’ex Hotel Marche
Il caso di Senigallia racconta bene un problema presente in molti immobili alberghieri italiani.
Non basta trovare qualcuno disposto a comprare.
Serve costruire una configurazione nella quale:
**Acquisition Price
-
CAPEX
-
Debt
-
Operating Model
-
Time**
producano:
**Cash Flow
-
Equity Return
-
Exit Value**
coerenti con il rischio assunto.
È questa la differenza tra:
recuperare un edificio
e
creare un investimento alberghiero.
Il valore di un immobile dismesso non è scritto nella perizia.
È contenuto nella capacità di trasformarlo in un asset che il mercato torni a voler:
utilizzare, finanziare e acquistare.
L’approccio di Investimenti Alberghieri
InvestimentiAlberghieri.it analizza hotel, resort e immobili da trasformare partendo dalla sostenibilità economica dell’intera operazione.
L’attività integra le analisi strategiche sviluppate attraverso RobertoNecci.it, le competenze finanziarie e di investimento di Investhotel.it e l’esperienza operativa di HotelManagementGroup.it.
Su un redevelopment alberghiero l’analisi deve precedere il progetto.
Significa verificare:
-
mercato;
-
highest and best use;
-
prodotto;
-
urbanistica;
-
CAPEX;
-
business plan;
-
debt capacity;
-
DSCR;
-
equity requirement;
-
stabilised EBITDA;
-
exit value.
Solo dopo è possibile decidere se:
acquistare, trasformare, finanziare o valorizzare l’asset.
CTA — Prima del progetto serve un investment case
State valutando un ex hotel, un immobile dismesso o un complesso da convertire in hospitality?
Investimenti Alberghieri opera attraverso analisi preliminari dei dossier, perché un immobile da trasformare non dovrebbe essere acquistato prima di aver verificato:
Total Development Cost, CAPEX, highest and best use, debt capacity, DSCR, stabilised EBITDA, equity return ed exit value.
L’obiettivo non è intermediare l’asset.
È comprendere se esista realmente una configurazione capace di creare valore.
Per analisi indipendenti e scenari di valorizzazione:
info@investimentialberghieri.it
Nota metodologica
Le informazioni relative alla procedura di vendita dell’ex Hotel Marche derivano dagli atti e dalle informazioni rese pubbliche sulla procedura della Provincia di Ancona.
L’offerta indicata è pari a €2.160.000, rispetto a una base di €2.155.000.
Alla data di pubblicazione, l’assegnazione deve essere considerata provvisoria e soggetta alle verifiche previste dalla procedura.
Le considerazioni relative a CAPEX, condhotel, configurazione alberghiera, struttura finanziaria, debito, rendimento e scenari di valorizzazione rappresentano analisi editoriali e non attribuiscono all’acquirente strategie o decisioni non ufficialmente comunicate.