Il possibile passaggio de L’Andana dalla galassia Terra Moretti alla famiglia De Santis non è soltanto una notizia di M&A alberghiero. È un caso che consente di leggere tre dinamiche centrali nell’hospitality contemporanea: qualità dell’asset, sostenibilità economica dell’operazione e disciplina della struttura finanziaria. Perché anche nel lusso il prestigio non sostituisce il rendimento.
Nel mercato alberghiero esiste una distinzione fondamentale che gli investitori conoscono bene:
un grande hotel non è necessariamente un grande investimento.
Un asset può avere una location straordinaria.
Un posizionamento luxury.
Una forte reputazione.
Un patrimonio immobiliare difficilmente replicabile.
Una storia riconosciuta dal mercato.
E tuttavia continuare a richiedere capitale, produrre risultati economici non soddisfacenti o non essere più strategico all’interno del portafoglio del proprietario.
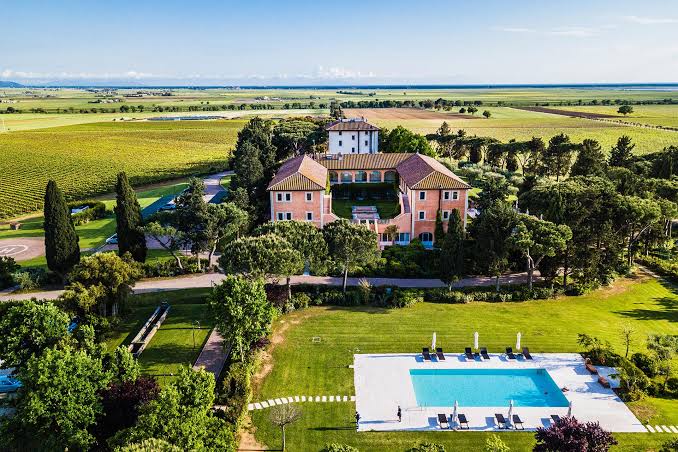
È questa la chiave attraverso cui leggere il dossier L’Andana, resort cinque stelle situato nella Tenuta La Badiola, a Castiglione della Pescaia, nel cuore della Maremma toscana.
Secondo diverse fonti economiche e di settore, Terra Moretti starebbe perfezionando la cessione dell’asset alla famiglia De Santis, proprietaria del Grand Hotel Tremezzo e di Passalacqua sul Lago di Como.
Le indiscrezioni indicano un valore dell’operazione superiore ai 30 milioni di euro e un perimetro che potrebbe comprendere l’intera Tenuta La Badiola, circa 500 ettari.
Alla data di pubblicazione, tuttavia, non risulta ancora un comunicato congiunto delle parti che confermi definitivamente prezzo, struttura e perimetro dell’operazione.
Ed è una distinzione importante.
Nel real estate professionale, tra una transazione riportata dal mercato e un closing ufficialmente comunicato esiste una differenza che non dovrebbe mai essere ignorata.
Un asset difficilmente replicabile
L’Andana non è semplicemente un albergo.
Il resort è inserito nella Tenuta La Badiola, un vasto compendio nella campagna maremmana tra Castiglione della Pescaia e Grosseto.
Secondo le ricostruzioni pubblicate dalla stampa, il possibile perimetro comprende non soltanto la struttura ricettiva, ma un ecosistema composto da villa storica, casali, aree agricole, spa, strutture sportive, attività gastronomiche e un patrimonio territoriale di circa 500 ettari.
Dal punto di vista immobiliare questo elemento è fondamentale.
Quando si valuta un asset di questo tipo, il semplice indicatore price per key rischia infatti di diventare quasi irrilevante se utilizzato isolatamente.
Non si sta acquistando soltanto un numero di camere.
Si sta acquistando:
-
una destinazione;
-
un patrimonio fondiario;
-
un posizionamento;
-
un’identità;
-
un sistema di servizi;
-
una piattaforma hospitality;
-
una significativa optionality futura.
È la differenza tra acquistare un hotel e acquisire un hospitality estate.
Il prezzo racconta soltanto una parte dell’operazione
Le indiscrezioni indicano un valore superiore ai 30 milioni di euro.
Il numero, isolatamente, dice però poco.
Per comprendere se un prezzo sia elevato, contenuto o coerente è necessario conoscere almeno:
perimetro immobiliare, debito eventualmente incluso, CAPEX futuro, risultati operativi normalizzati, valore fondiario, potenziale di sviluppo e struttura della transazione.
Senza questi elementi, qualsiasi conclusione sul prezzo sarebbe prematura.
Ed è precisamente uno degli errori più frequenti nel commentare le operazioni alberghiere.
Si divide il prezzo per il numero delle camere e si conclude che un hotel sia “caro” o “economico”.
Per asset complessi come L’Andana, questo approccio sarebbe insufficiente.
La componente alberghiera è soltanto una parte della value proposition.
I numeri di Tenuta La Badiola
Il dato economicamente più interessante emerge dai bilanci della società Tenuta La Badiola S.r.l.
Le informazioni pubblicamente disponibili indicano per il 2025 ricavi pari a circa 6,13 milioni di euro, in crescita rispetto ai circa 5,42 milioni del 2024.
Il risultato netto 2025 risulta tuttavia negativo per circa 1,71 milioni di euro.
Nel 2024 la perdita era stata vicina a 2 milioni e nel 2023 a circa 1,9 milioni.
Sono numeri che devono essere interpretati con cautela.
Una perdita civilistica non coincide automaticamente con la performance operativa dell’hotel.
Ammortamenti, oneri finanziari, struttura societaria, componenti straordinarie e altri elementi possono produrre differenze rilevanti tra EBITDA operativo e risultato netto.
Per una vera investment analysis servirebbero quindi almeno:
-
EBITDA normalizzato;
-
GOP;
-
payroll;
-
costi energetici;
-
manutenzioni;
-
FF&E Reserve;
-
posizione finanziaria;
-
interessi;
-
ammortamenti;
-
CAPEX storico;
-
CAPEX futuro.
Ma un dato resta evidente:
la crescita del fatturato non è stata sufficiente, almeno sul piano del risultato netto, a riportare la società in utile.
Ed è precisamente qui che il caso diventa interessante.
Luxury non significa automaticamente profitability
Nel mercato alberghiero italiano esiste talvolta l’equazione implicita:
lusso = elevata redditività.
Non è necessariamente vero.
Gli hotel luxury possono produrre ADR molto elevati, ma hanno anche strutture di costo particolarmente complesse.
Personale.
F&B.
Manutenzione.
Spa.
Paesaggio.
Giardini.
Servizi personalizzati.
Energy cost.
Sales & marketing.
Distribuzione.
Continui interventi sul prodotto.
Una tenuta di centinaia di ettari aggiunge inoltre costi e complessità che un city hotel semplicemente non possiede.
L’investitore deve quindi distinguere tra:
prestigio dell’asset
e
capacità dell’asset di remunerare il capitale investito.
Sono due cose diverse.
Il possibile venditore: la logica della capital allocation
La stampa economica ha inserito la possibile operazione L’Andana nel più ampio processo di razionalizzazione finanziaria del gruppo Terra Moretti.
Il Giornale di Brescia ha riferito di un indebitamento complessivo indicato vicino ai 170 milioni di euro, collegando la possibile dismissione alla volontà di generare cassa e riequilibrare la struttura finanziaria del gruppo.
Il Corriere della Sera – edizione Brescia – ha inoltre richiamato i dati della holding e l’esigenza, indicata nei documenti societari, di ottimizzare la gestione finanziaria anche attraverso una razionalizzazione delle partecipazioni.
È però necessario introdurre una distinzione.
Non risulta, allo stato delle fonti pubblicamente disponibili, una dichiarazione ufficiale di Terra Moretti che identifichi esplicitamente la situazione finanziaria come causa diretta della cessione de L’Andana.
Il collegamento viene proposto dalle ricostruzioni giornalistiche.
Questa cautela non riduce l’interesse dell’operazione.
Al contrario.
Introduce uno dei concetti più importanti nella gestione di un portafoglio:
Capital Allocation
Un gruppo non dovrebbe domandarsi soltanto:
“Questo è un buon asset?”
Dovrebbe chiedersi:
“È questo il miglior utilizzo possibile del nostro capitale?”
Un hotel può essere eccellente e al tempo stesso diventare cedibile.
Perché il capitale liberato attraverso la vendita può:
-
ridurre il debito;
-
abbassare gli interessi;
-
rafforzare la liquidità;
-
finanziare altri asset;
-
sostenere investimenti a rendimento maggiore;
-
ridurre il rischio complessivo del gruppo.
La dismissione non coincide quindi necessariamente con un giudizio negativo sull’hotel.
Può essere una decisione perfettamente razionale di portfolio management.
Il debito cambia il significato del rendimento
Immaginiamo un asset che genera un rendimento operativo positivo.
Se il costo del capitale e il costo del debito sono inferiori al rendimento generato dall’investimento, la leva finanziaria può aumentare il ritorno sull’equity.
Ma quando questo rapporto cambia, la stessa leva può produrre l’effetto contrario.
In forma semplificata:
ROIC > Cost of Capital → creazione di valore
ROIC < Cost of Capital → distruzione di valore
E in presenza di elevato indebitamento:
cash flow insufficiente + interessi elevati + CAPEX necessario = crescente pressione sull’equity
È qui che l’hospitality smette di essere soltanto gestione alberghiera e diventa corporate finance.
L’acquirente potenziale: perché la famiglia De Santis avrebbe una logica industriale
Sul lato buyer, l’operazione appare particolarmente interessante.
Le fonti indicano quale possibile acquirente la famiglia De Santis, protagonista di due delle operazioni più riconoscibili dell’hôtellerie italiana di alta gamma:
Grand Hotel Tremezzo
e
Passalacqua.
Il secondo, in particolare, è diventato in pochi anni un caso internazionale di posizionamento ultra-luxury.
L’eventuale ingresso de L’Andana nel portafoglio potrebbe quindi essere letto non soltanto come acquisizione immobiliare, ma come operazione con una potenziale industrial logic.
Lago di Como e Maremma sono destinazioni differenti.
Ma condividono alcune caratteristiche:
-
clientela internazionale;
-
forte componente leisure;
-
elevata disponibilità di spesa;
-
esperienza territoriale;
-
unicità immobiliare;
-
componente lifestyle;
-
forte importanza del F&B;
-
possibilità di creare brand equity attraverso il servizio.
Non sarebbe quindi una semplice diversificazione geografica.
Potrebbe diventare una diversificazione coerente all’interno dello stesso segmento di clientela.
Dal turnaround finanziario al turnaround operativo
L’aspetto più interessante sarà comprendere, qualora la transazione venga definitivamente confermata, quale strategia verrà adottata sull’asset.
Esistono almeno quattro possibili leve.
1. Pricing
Un luxury hotel deve essere capace di trasformare l’unicità dell’esperienza in pricing power.
Non basta aumentare l’ADR.
È necessario aumentarlo senza deteriorare occupazione, reputazione e mix della clientela.
2. Revenue mix
In un resort il valore non viene generato esclusivamente dalle camere.
F&B.
Spa.
Esperienze.
Eventi.
Retail.
Wine tourism.
Attività outdoor.
Private events.
Destination experiences.
La qualità del revenue mix può trasformare significativamente l’economia dell’asset.
3. Cost architecture
Nel luxury il controllo dei costi non significa riduzione indiscriminata dei servizi.
Significa comprendere quali costi producono realmente esperienza e quali generano soltanto complessità.
La sfida è sempre:
proteggere la guest experience migliorando contemporaneamente la produttività del capitale e del lavoro.
4. Brand positioning
Gli asset iconici possono possedere un valore latente che non emerge completamente dai bilanci.
Un riposizionamento corretto può modificare:
-
customer mix;
-
distribuzione;
-
awareness internazionale;
-
ADR;
-
ancillary revenues;
-
durata media del soggiorno.
Ed è qui che l’esperienza di un operatore abituato all’ultra-luxury può avere un valore significativo.
Asset value e operating value non sono la stessa cosa
L’Andana permette inoltre di evidenziare un tema fondamentale nella valutazione alberghiera.
Un hotel possiede almeno due valori.
Real Estate Value
Il valore dell’immobile e del patrimonio fondiario.
Operating Business Value
Il valore generato dalla capacità dell’attività alberghiera di produrre cash flow.
In un asset complesso può esistere una forte divergenza tra i due.
Un immobile straordinario può ospitare un’attività economicamente non ottimizzata.
Allo stesso modo, un’attività alberghiera molto redditizia può operare all’interno di un immobile con limitata optionality immobiliare.
L’investitore sofisticato deve separare le componenti.
E poi capire dove esista il potenziale di creazione del valore.
Il concetto centrale: Hotel Value Gap
Possiamo definire:
Hotel Value Gap
la distanza tra:
il valore espresso dall’asset nella configurazione attuale
e
il valore potenzialmente raggiungibile dopo un diverso asset management, riposizionamento operativo o struttura del capitale.
È proprio questo gap che interessa normalmente gli investitori value-add.
Non acquistano necessariamente hotel perfetti.
Acquistano asset nei quali esiste qualcosa che può essere modificato:
-
gestione;
-
pricing;
-
brand;
-
CAPEX;
-
debito;
-
destinazione;
-
distribuzione;
-
revenue mix;
-
struttura proprietaria.
La domanda corretta non è quindi:
“Quanto vale L’Andana?”
Ma:
“Quanto potrebbe valere L’Andana sotto una diversa configurazione economica e strategica?”
Il prezzo di acquisizione è soltanto il primo investimento
Questo è un altro punto fondamentale.
Se l’operazione fosse effettivamente superiore a 30 milioni, questo non significherebbe necessariamente che il capitale richiesto all’acquirente termini lì.
Il vero investimento potrebbe essere:
**Acquisition Price
-
Transaction Costs
-
CAPEX
-
Working Capital
-
Repositioning Costs
-
Marketing
-
Financing Costs**
Solo dopo è possibile calcolare il vero Total Cost Basis.
È quindi il rendimento sul capitale complessivamente investito — e non semplicemente sul prezzo di acquisto — che deve guidare l’investment case.
Le domande che porrebbe un investitore istituzionale
Davanti a un dossier come L’Andana, una due diligence professionale dovrebbe cercare almeno dieci risposte.
1.
Qual è l’EBITDA alberghiero normalizzato?
2.
Quanto CAPEX sarà necessario nei prossimi cinque anni?
3.
Qual è il valore autonomo del patrimonio fondiario?
4.
Quali attività producono valore e quali assorbono cassa?
5.
Qual è il reale pricing power della struttura?
6.
Esistono opportunità di incremento del numero delle camere o delle unità?
7.
Quale struttura del debito rende sostenibile l’investimento?
8.
Quale rendimento può ottenere l’equity?
9.
Quale valore può essere raggiunto dopo un riposizionamento?
10.
Quale potrebbe essere il mercato di uscita tra sette o dieci anni?
Queste domande distinguono la lettura immobiliare dalla vera investment analysis.
Il caso L’Andana racconta una nuova fase dell’hospitality italiana
Il mercato italiano sta entrando progressivamente in una fase più sofisticata.
Per molti anni il valore alberghiero è stato letto soprattutto attraverso:
location + immobile + numero di camere.
Oggi non basta più.
Gli investitori osservano:
EBITDA.
CAPEX.
Cash flow.
Debt capacity.
Brand.
Management.
Optionality.
Exit liquidity.
Anche gli asset trophy sono sottoposti alla stessa disciplina.
Forse più degli altri.
Perché richiedono maggiore capitale e devono quindi giustificare un investimento più elevato.
La lezione per proprietari e investitori
L’eventuale operazione L’Andana offre una lezione che va molto oltre la singola transazione.
Il valore patrimoniale non può essere separato indefinitamente dalla capacità di produrre rendimento.
Un hotel può avere una storia straordinaria.
Una location irripetibile.
Un brand riconosciuto.
Un patrimonio immobiliare unico.
Ma il capitale continua a porre la stessa domanda:
Qual è il rendimento corretto rispetto al capitale investito e al rischio assunto?
È la domanda che distingue l’asset dall’investimento.
E soprattutto distingue:
prestigio
da
creazione di valore.
L’approccio di Investimenti Alberghieri
InvestimentiAlberghieri.it analizza gli asset hospitality integrando:
real estate, operations, finanza e strategia.
L’attività si integra con gli approfondimenti sviluppati attraverso RobertoNecci.it, con le competenze di investimento e finanza alberghiera di Investhotel.it e con l’esperienza operativa di HotelManagementGroup.it.
L’obiettivo non è stabilire semplicemente se un hotel sia “bello” o abbia una location prestigiosa.
L’obiettivo è comprendere:
-
quanto capitale richiede;
-
quanto cash flow può generare;
-
quali criticità devono essere risolte;
-
quale CAPEX sia sostenibile;
-
quale struttura finanziaria sia coerente;
-
quale valore possa essere creato;
-
quale exit strategy sia realisticamente perseguibile.
Perché un hotel diventa un investimento soltanto quando asset quality e capital efficiency riescono a convivere.
CTA — Prima del prezzo viene l’analisi
State valutando l’acquisizione, la dismissione, il riposizionamento o il finanziamento di un hotel o resort?
La prima domanda non dovrebbe essere:
“Quanto costa?”
Ma:
“Quanto capitale richiederà realmente e quale rendimento potrà produrre?”
Investimenti Alberghieri sviluppa analisi indipendenti di asset hospitality, business plan, CAPEX, sostenibilità finanziaria, posizionamento e scenari di valorizzazione.
info@investimentialberghieri.it
Nota metodologica
Le informazioni relative alla possibile cessione de L’Andana, all’identità del potenziale acquirente, al valore indicativo dell’operazione e al relativo perimetro derivano da fonti giornalistiche ed economiche pubblicate tra la fine di settembre e l’inizio di ottobre 2026.
Alla data di pubblicazione non risulta disponibile un comunicato congiunto delle parti che confermi definitivamente termini, prezzo e perfezionamento dell’operazione.
Le considerazioni finanziarie e strategiche contenute nell’articolo rappresentano analisi editoriali e non attribuiscono alle parti motivazioni diverse da quelle ufficialmente dichiarate.