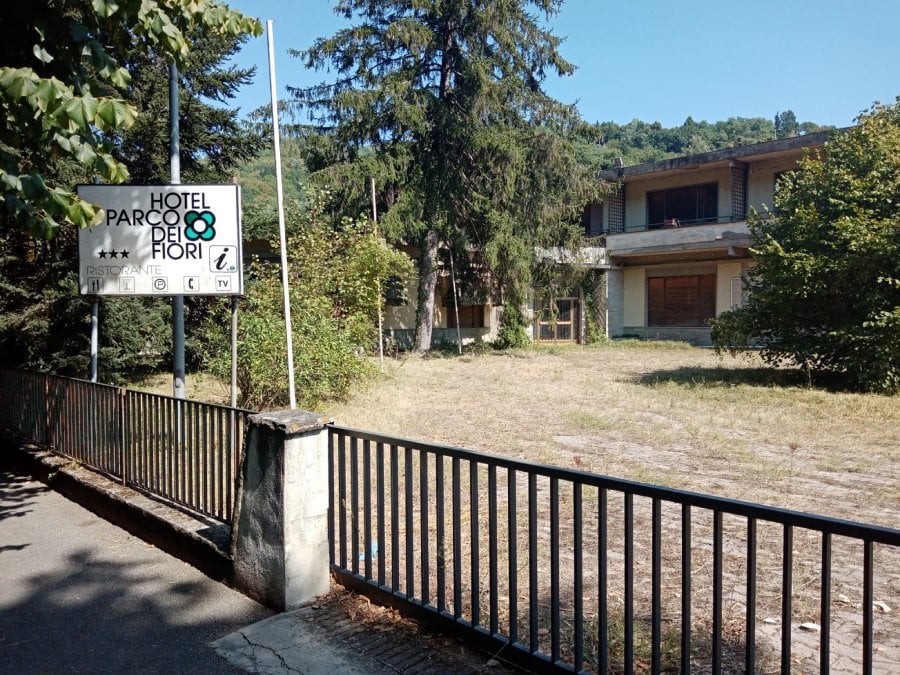
Ventisette camere con bagno, ristorante, bar, sala banchetti, sala da ballo, terrazza e oltre 5.600 metri quadrati di parco. Prezzo base: €515.000. L’ex Hotel Parco dei Fiori di Ronta, nel Mugello, torna sul mercato attraverso una procedura competitiva. Ma il numero che attira l’attenzione rischia anche di distogliere dalla vera domanda: l’Highest and Best Use dell’asset è ancora alberghiero?
Nel real estate hospitality, un prezzo basso non coincide automaticamente con un’opportunità.
Può esserlo.
Ma può anche rappresentare soltanto l’entry price di un’operazione che richiederà molto più capitale di quello necessario per acquistare l’immobile.
È il primo elemento da considerare osservando il dossier dell’ex Hotel Parco dei Fiori, in via Faentina 72, nella frazione di Ronta, Comune di Borgo San Lorenzo.
La documentazione della vendita indica un prezzo base di €515.000, con rilancio minimo di €5.000.
La vendita competitiva è prevista per il 24 novembre 2026 alle ore 12:00, mentre il termine per il deposito delle offerte è fissato alle 12:00 del 23 novembre.
L’immobile comprende:
-
7 camere con bagno al piano terreno;
-
20 camere con bagno al primo piano;
-
ristorante;
-
cucina;
-
bar;
-
sala TV;
-
reception e uffici;
-
sala banchetti;
-
sala da ballo;
-
locali tecnici e magazzini;
-
alloggio del custode;
-
terrazza;
-
circa 5.640 mq di parco.
La superficie esterna lorda dichiarata è di circa 852 mq al piano terreno e 584 mq al primo piano, oltre al livello seminterrato e alle superfici accessorie.
Numeri che, letti superficialmente, possono suggerire un’occasione.
Ma un investitore professionale dovrebbe iniziare esattamente dal punto opposto:
dimenticare per un momento i €515.000.
€515.000 è l’Acquisition Price. Non è l’investimento.
Il primo errore da evitare davanti a un asset distressed o inutilizzato è utilizzare il prezzo richiesto come proxy del capitale necessario.
Nel redevelopment alberghiero:
Acquisition Price ≠ Total Investment Cost
Il vero investimento deve comprendere almeno:
**Acquisition Price
-
Transaction Costs
-
Technical Due Diligence
-
Planning & Professional Fees
-
CAPEX
-
MEP & Energy Upgrade
-
FF&E
-
Pre-opening Costs
-
Working Capital
-
Financing Costs
-
Contingency**
Il risultato è il:
Total Cost Basis
Ed è su questo numero che deve essere calcolato il rendimento.
Non sui €515.000.
Il rischio economico non è nel prezzo. È nell’execution.
L’ex Hotel Parco dei Fiori risulta chiuso da anni.
Per un investitore, questo significa trasformare il concetto generico di “riqualificazione” in numeri concreti.
Occorre verificare:
-
struttura;
-
coperture;
-
facciate;
-
serramenti;
-
impianti;
-
climatizzazione;
-
produzione acqua calda;
-
ascensore;
-
antincendio;
-
cucine;
-
bagni;
-
camere;
-
spazi comuni;
-
efficientamento energetico;
-
eventuali adeguamenti sismici;
-
FF&E;
-
aree esterne;
-
parcheggi;
-
drenaggi;
-
connettività;
-
sistemi gestionali.
Il prezzo d’ingresso potrebbe quindi rappresentare soltanto una quota minoritaria del capitale complessivo.
Da qui una regola fondamentale:
Cheap Real Estate non significa Cheap Investment.
€19.000 per camera? È il numero sbagliato.
Dividendo €515.000 per 27 camere si ottiene un valore teorico nell’ordine di €19.000 per key.
Il numero impressiona.
Ma utilizzarlo per concludere che l’hotel sia “economico” sarebbe metodologicamente sbagliato.
Perché quello non è il costo di una camera alberghiera produttiva.
È soltanto una divisione aritmetica del prezzo d’ingresso.
La metrica realmente utile sarà:
Total Cost per Stabilised Key
Ovvero:
quanto capitale complessivo occorre per creare ciascuna camera effettivamente vendibile, competitiva e capace di contribuire al cash flow?
Se alcune camere dovessero essere ampliate, accorpate o riconfigurate, i 27 keys storici potrebbero non coincidere con il room count economicamente ottimale.
Il numero di camere deve essere una conseguenza del business plan.
Non un vincolo storico.
La prima due diligence è di mercato
Prima di commissionare un progetto architettonico bisognerebbe capire se esiste una domanda capace di sostenere economicamente il nuovo prodotto.
Ronta si trova nel Mugello, in un contesto naturalistico e territoriale con potenziali driver diversi dalla classica ospitalità urbana.
Una nuova analisi dovrebbe verificare:
-
domanda leisure;
-
turismo outdoor;
-
hiking e cycling;
-
gruppi;
-
retreat;
-
eventi;
-
matrimoni;
-
corporate retreat;
-
turismo slow;
-
domanda internazionale;
-
permanenza media;
-
stagionalità;
-
ADR sostenibile;
-
occupancy stabilizzata.
La domanda corretta è:
se oggi l’hotel non esistesse, quale prodotto costruiremmo in questa location?
Scenario 1 — Hotel tradizionale
La prima possibilità è mantenere la destinazione alberghiera.
In questo caso l’investitore dovrebbe verificare se 27 camere possano produrre sufficiente marginalità rispetto a:
-
payroll;
-
energia;
-
manutenzione;
-
F&B;
-
distribuzione;
-
marketing;
-
costi amministrativi;
-
management.
Un albergo relativamente piccolo deve raggiungere una forte produttività per camera.
I costi fissi vengono distribuiti su un numero limitato di keys.
Il rischio è creare un asset tecnicamente valido ma strutturalmente sottodimensionato per assorbire la propria cost base.
Scenario 2 — Nature Retreat / Destination Hospitality
La presenza di 5.640 mq di parco può diventare una componente strategica.
Non soltanto superficie accessoria.
Ma parte del prodotto.
Un concept orientato a:
nature + wellness + food + outdoor + retreat
potrebbe teoricamente differenziare l’asset rispetto alla semplice classificazione di “hotel di paese”.
Il parco potrebbe contribuire, subordinatamente alla fattibilità tecnica e autorizzativa, a:
-
wellness outdoor;
-
spazi relax;
-
eventi;
-
garden dining;
-
attività sportive;
-
wedding;
-
corporate retreat;
-
esperienze territoriali.
In questa configurazione l’hotel smetterebbe di vendere soltanto camere.
Venderebbe una destination experience.
Scenario 3 — Event & Retreat Hotel
L’immobile dispone già di:
-
sala ristorante;
-
sala banchetti;
-
sala da ballo;
-
bar;
-
terrazza;
-
ampie aree esterne.
Questo suggerisce una seconda linea di sviluppo:
rooms + events + F&B + retreats.
In una struttura da 27 camere, gli eventi possono diventare una leva importante.
Ma solo se producono margine.
Una sala utilizzata pochi giorni l’anno assorbe costi.
Una piattaforma eventi correttamente commercializzata può invece contribuire al GOP e ridurre la dipendenza dalla room revenue.
Scenario 4 — Alternative Use
Qui entra la domanda più importante.
Deve necessariamente rimanere un hotel?
Negli anni, sul futuro dell’ex Parco dei Fiori sono state formulate a livello locale anche ipotesi di recupero con funzioni residenziali, servizi e commercio.
Si tratta di ipotesi storiche e non devono essere interpretate come attestazione dell’attuale fattibilità urbanistica.
Qualsiasi riconfigurazione richiederebbe l’esame completo:
-
della pianificazione vigente;
-
della scheda urbanistica;
-
dei titoli esistenti;
-
dei vincoli;
-
degli standard;
-
dei parcheggi;
-
degli eventuali piani di recupero.
Ma per un investitore la domanda deve comunque essere posta.
Perché l’Highest and Best Use non coincide necessariamente con l’utilizzo storico.
Highest and Best Use: la vera analisi da fare
Una seria analisi dovrebbe confrontare almeno:
Scenario A
Hotel tradizionale.
Scenario B
Nature retreat / wellness.
Scenario C
Hotel eventi e corporate retreat.
Scenario D
Hospitality ibrida.
Scenario E
Alternative use, ove urbanisticamente consentito.
E misurare per ciascuna soluzione:
-
CAPEX;
-
tempi;
-
ricavi;
-
EBITDA;
-
capitale necessario;
-
debito sostenibile;
-
exit value.
Soltanto a quel punto emergerà il vero valore dell’asset.
Il parco può essere un asset. Oppure un costo.
La presenza di oltre 5.600 mq di verde viene immediatamente percepita come positiva.
Ma anche qui serve disciplina.
Un parco alberghiero comporta:
-
manutenzione;
-
irrigazione;
-
sicurezza;
-
illuminazione;
-
personale;
-
assicurazione.
Se non contribuisce alla revenue generation, può diventare semplicemente un costo.
La domanda deve quindi essere:
come trasformare il parco in una componente della guest experience e del business model?
Nell’hospitality moderna, ogni metro quadrato dovrebbe essere analizzato secondo due parametri:
Guest Experience
e
Economic Contribution.
Quando coincidono, viene creato valore.
F&B: opportunità o centro di costo?
Ristorante, bar e sala banchetti ampliano le potenzialità dell’immobile.
Ma aumentano anche la complessità operativa.
La ristorazione alberghiera è uno dei comparti nei quali è più facile confondere fatturato e redditività.
Una corretta analisi dovrebbe verificare:
-
coperti;
-
rotazione;
-
average check;
-
food cost;
-
beverage cost;
-
payroll;
-
produzione;
-
domanda locale;
-
domanda esterna all’hotel;
-
eventi.
Per una struttura da 27 camere potrebbe essere decisiva la capacità di trasformare il ristorante da semplice servizio accessorio in destination F&B.
In caso contrario, il rischio è sostenere una cucina dimensionata per un volume di domanda insufficiente.
Un piccolo hotel deve avere un grande EBITDA per camera
Il tema della scala è centrale.
Ventisette camere possono consentire:
-
servizio più personalizzato;
-
posizionamento boutique;
-
maggiore esclusività.
Ma comportano anche minore capacità di assorbire costi fissi.
L’investitore dovrebbe quindi concentrarsi non soltanto sull’EBITDA complessivo, ma anche su:
EBITDA per Available Room
Il prodotto deve riuscire ad ottenere:
-
ADR adeguato;
-
buona occupazione;
-
ancillary revenue;
-
cost discipline.
Altrimenti l’asset rischia di non raggiungere una massa critica sufficiente.
CAPEX per Key e Total Cost per Key
Due metriche diventano decisive.
CAPEX per Key
Total Hotel CAPEX / Stabilised Room Count
e
Total Cost per Key
Total Cost Basis / Stabilised Room Count
Questi numeri consentono di confrontare il progetto con:
-
replacement cost;
-
asset comparabili;
-
EBITDA per key;
-
valore per camera di hotel stabilizzati;
-
exit value.
È questo il livello di analisi che trasforma una procedura immobiliare in una investment decision.
Dal valore “As Is” allo Stabilised Value
Un asset da riconfigurare deve essere letto attraverso tre grandezze.
As Is Value
Il valore nello stato attuale.
Total Cost Basis
Il capitale complessivo necessario.
Stabilised Value
Il valore potenziale dell’asset una volta:
-
rinnovato;
-
aperto;
-
posizionato;
-
stabilizzato.
La creazione di valore diventa quindi:
Stabilised Value – Total Cost Basis = Development Value Creation
È questo spread che remunera:
-
rischio;
-
tempo;
-
capitale;
-
execution.
Se il margine è troppo basso, il prezzo d’ingresso perde importanza.
Il business plan deve venire prima dell’architettura
Una regola dovrebbe governare qualsiasi operazione di hotel redevelopment:
Market → Product → Business Plan → Architecture → CAPEX
Non il contrario.
Prima bisogna capire:
chi dormirà nell’hotel.
Quanto pagherà.
Quando verrà.
Per quanto tempo resterà.
Quali servizi acquisterà.
Solo dopo si disegna l’asset.
Un progetto architettonicamente eccellente può essere un investimento finanziariamente mediocre.
La qualità estetica non sostituisce l’economia.
Stabilised EBITDA: il numero che decide l’investment case
Alla fine tutto deve convergere su un numero:
Stabilised EBITDA
Il business plan dovrà definire:
-
ADR;
-
occupancy;
-
RevPAR;
-
room revenue;
-
F&B revenue;
-
ancillary revenue;
-
payroll;
-
energy;
-
distribution costs;
-
marketing;
-
maintenance;
-
GOP;
-
management costs;
-
EBITDA.
Solo dopo sarà possibile determinare:
-
valore;
-
debt capacity;
-
equity requirement;
-
IRR;
-
exit value.
Debt Capacity: il debito viene dopo il cash flow
Il basso prezzo d’ingresso può far apparire semplice anche la componente finanziaria.
Ma il debito di un progetto hospitality deve essere dimensionato sulla capacità futura dell’asset di generare cassa.
La domanda non è:
quanto può prestare la banca?
Ma:
quale debito può sostenere il cash flow senza compromettere il DSCR?
Occorre modellare:
-
LTV;
-
LTC;
-
DSCR;
-
interest cover;
-
amortisation;
-
covenant headroom.
Il collateral protegge il finanziatore.
Ma è il cash flow che rimborsa il debito.
Stress Test: il progetto funziona anche quando qualcosa va storto?
Un business plan professionale non dovrebbe fermarsi al Base Case.
Dovrebbe includere almeno:
Base Case
CAPEX e performance attese.
Downside Case
CAPEX più alto, opening ritardato e performance più lente.
Severe Downside
Combinazione di:
-
cost overrun;
-
ritardo;
-
ADR inferiore;
-
occupancy inferiore;
-
tassi più elevati.
La vera domanda è:
il progetto continua a proteggere l’equity anche quando alcune ipotesi non si verificano?
Se la risposta è no, il prezzo di €515.000 non rende l’investimento sicuro.
Time to Market: ogni mese costa
Ogni mese trascorso tra acquisizione e apertura comporta:
-
capitale immobilizzato;
-
interessi;
-
consulenze;
-
progettazione;
-
assicurazioni;
-
manutenzione;
-
mancato EBITDA.
Per questo:
Time = Capital.
Una delle competenze più importanti nel redevelopment consiste nel ridurre la distanza temporale tra:
closing
e
first cash flow.
Ronta: rigenerazione dell’asset e rigenerazione locale
Il Parco dei Fiori possiede anche una dimensione territoriale.
Negli anni, il recupero dell’ex hotel è entrato nel dibattito locale sulla rigenerazione della frazione.
Questo non crea automaticamente valore economico.
Ma introduce una dinamica interessante:
Asset Regeneration + Local Regeneration
Un immobile degradato può contribuire a un urban discount.
Il suo recupero può invece generare:
-
decoro;
-
attrattività;
-
servizi;
-
occupazione;
-
presidio territoriale;
-
nuova domanda.
Il redevelopment può quindi produrre valore sia per l’investitore sia per il micro-market.
Ma rigenerazione non significa necessariamente hotel
Questo è probabilmente il punto più importante del dossier.
È facile pensare:
“era un hotel, quindi deve tornare ad essere un hotel”.
Un investitore non dovrebbe partire da questa conclusione.
Dovrebbe partire da una pagina bianca.
E chiedersi:
Qual è l’utilizzo legalmente consentito, tecnicamente realizzabile, finanziariamente sostenibile e capace di generare il maggiore valore?
La risposta potrebbe essere hospitality.
Ma deve emergere dall’analisi.
Non dalla memoria dell’edificio.
Le 12 domande da risolvere prima di investire
Un dossier come Parco dei Fiori dovrebbe rispondere almeno a dodici domande.
1.
Qual è lo stato tecnico reale dell’immobile?
2.
Quanto CAPEX richiede?
3.
Quale sarebbe il CAPEX per key?
4.
I 27 keys rappresentano il room count ottimale?
5.
Qual è l’Highest and Best Use?
6.
Quale ADR può realisticamente sostenere il mercato?
7.
Quale occupancy stabilizzata è raggiungibile?
8.
Quanto revenue può essere prodotto da F&B, eventi e aree esterne?
9.
Qual è lo Stabilised EBITDA?
10.
Quale Debt Capacity può sostenere?
11.
Qual è il Total Cost Basis?
12.
Quale Exit Value può raggiungere dopo la stabilizzazione?
Se queste domande non hanno risposta, il prezzo di €515.000 dice molto meno di quanto sembri.
Il vero investment case
Il dossier può essere sintetizzato così:
**Low Entry Price
-
High Redevelopment Optionality
-
Significant CAPEX Uncertainty
= Potential Value Creation + Execution Risk**
Le due componenti devono essere analizzate insieme.
L’investitore non viene remunerato perché compra a poco.
Viene remunerato se riesce a trasformare capitale, tempo e rischio in:
cash flow + asset value + future liquidity.
Non comprare l’hotel. Comprare l’investment case.
Il principio vale per questo dossier e per molti altri immobili alberghieri italiani.
La domanda non dovrebbe essere:
“Quanto costa?”
Ma:
“Quanto capitale richiede, quanto EBITDA può generare e quanto potrà valere una volta stabilizzato?”
Solo quando queste tre grandezze sono coerenti esiste una vera opportunità.
Altrimenti esiste soltanto un immobile apparentemente economico.
L’ecosistema di analisi
InvestimentiAlberghieri.it analizza hotel, resort, immobili distressed e progetti di redevelopment partendo dalla sostenibilità complessiva dell’investimento.
L’approccio integra la visione strategica sviluppata attraverso RobertoNecci.it e l’analisi finanziaria e di hotel investment di Investhotel.it.
La verifica delle performance operative e dei KPI alberghieri viene approfondita attraverso HotelControl.it, mentre HotelIntelligence.it concentra l’analisi su dati, intelligence e strumenti decisionali.
La componente commerciale, distributiva e di posizionamento digitale viene letta attraverso HotelMarketingLab.it, mentre HotelManagementGroup.it integra il punto di vista della gestione operativa e dell’hotel management.
Il risultato è una lettura unica del dossier attraverso:
real estate + operations + finance + market + data + commercial strategy + execution.
Perché un hotel non può essere valutato da una sola prospettiva.
CTA — Prima dell’offerta viene il dossier
State valutando un hotel, un immobile dismesso, un asset distressed o una struttura da riposizionare?
Investimenti Alberghieri opera attraverso analisi indipendenti preliminari, prima che vengano prese decisioni sul capitale.
Analizziamo:
-
asset;
-
mercato;
-
Highest and Best Use;
-
CAPEX;
-
CAPEX per key;
-
Total Cost Basis;
-
business plan;
-
Stabilised EBITDA;
-
debt capacity;
-
DSCR;
-
equity requirement;
-
downside scenario;
-
exit value.
Non intermediamo il prezzo. Analizziamo il valore e la sostenibilità del dossier.
Per richieste di analisi:
info@investimentialberghieri.it
Nota metodologica
L’immobile oggetto dell’articolo è l’ex Hotel Parco dei Fiori, sito in via Faentina 72, Ronta, Comune di Borgo San Lorenzo (FI).
La documentazione pubblicata per la procedura riporta un prezzo base di €515.000, rialzo minimo di €5.000, vendita competitiva sincrona mista il 24 novembre 2026 alle ore 12:00 e termine per le offerte il 23 novembre 2026 alle ore 12:00.
La procedura è indicata nella documentazione ufficiale come liquidazione del patrimonio del debitore, ruolo 16044/2025, con liquidatore Francesco Terzani.
Le ipotesi di utilizzo alternativo citate nell’articolo hanno esclusivamente finalità di analisi strategica. Le precedenti proposte locali relative a possibili funzioni residenziali, commerciali o di servizio non costituiscono prova dell’attuale ammissibilità urbanistica di tali destinazioni.
Qualsiasi decisione di investimento richiede l’esame integrale della perizia e della documentazione urbanistica, edilizia, catastale, tecnica, ambientale, autorizzativa, fiscale e finanziaria.