La riconversione dell'immobile di Borgo San Frediano prevede 16 camere e un parcheggio da 40 posti. La proprietà ha manifestato l'intenzione di affidare l'attività alberghiera a un operatore esterno. Ma quale modello gestionale può sostenere l'investimento? Analisi di ricavi, GOP, canoni, CAPEX e rendimento del capitale in uno dei mercati hospitality più importanti d'Italia.
InvestimentiAlberghieri.it | 12 ottobre 2026 | Hotel Investment Advisory – Real Estate & Hospitality Finance
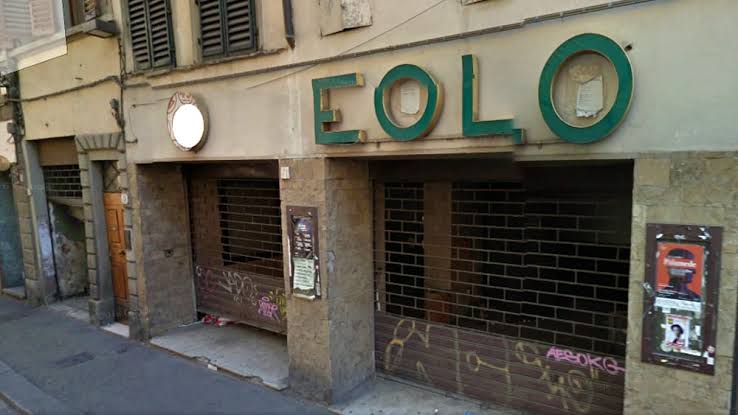
1. Ex cinema Eolo: la questione non è soltanto immobiliare
A Firenze, nel quartiere di Borgo San Frediano, il progetto di recupero dell'ex cinema Eolo torna al centro dell'attenzione.
Secondo quanto riportato da la Repubblica il 10 ottobre 2026, l'imprenditore Francis Edward Fabri è indicato come nuovo proprietario dell'immobile, mentre la società Darth Bane figura quale titolare dei lavori.
La configurazione annunciata comprende un albergo di 16 camere e un parcheggio da 40 posti auto.
La vera informazione strategica, tuttavia, è un'altra: la proprietà ha dichiarato l'intenzione di affidare a un soggetto terzo la gestione della futura attività ricettiva.
È questo elemento a trasformare una notizia di rigenerazione immobiliare in un caso di particolare interesse per chi si occupa di investimenti alberghieri.
La creazione di valore, infatti, non si esaurisce nel recupero fisico dell'immobile. Dipende dalla capacità di costruire un'attività economicamente sostenibile e da un contratto che distribuisca correttamente rischi, responsabilità e rendimento.
La distinzione è fondamentale.
Un edificio restaurato può essere un buon prodotto immobiliare, senza necessariamente rappresentare un investimento alberghiero efficiente.
Allo stesso modo, un hotel capace di generare ricavi significativi può risultare finanziariamente poco interessante se l'investimento iniziale è sproporzionato rispetto alla redditività realizzabile.
Nel caso dell'Eolo emergono quindi quattro questioni:
-
Quale potenziale economico può esprimere una struttura di 16 camere nell'Oltrarno?
-
Quanto possono contribuire i 40 posti auto alla sostenibilità complessiva?
-
Quale differenza esiste tra concedere l'albergo in locazione e affidarlo attraverso un management agreement?
-
Quale capitale complessivo può essere ragionevolmente sostenuto dai flussi economici futuri?
La risposta richiede un'analisi integrata immobiliare, gestionale e finanziaria.
2. I dati conosciuti e quelli ancora da verificare
| Elemento | Informazione disponibile |
|---|---|
| Immobile | Ex cinema Eolo |
| Ubicazione | Borgo San Frediano, Firenze |
| Proprietario indicato dalla stampa | Francis Edward Fabri |
| Soggetto titolare dei lavori indicato | Darth Bane |
| Camere annunciate | 16 |
| Posti auto annunciati | 40 |
| Superficie del precedente progetto | Circa 1.000 m² |
| Termine del cantiere riportato dalla stampa | Dicembre 2027 |
| Modello gestionale prospettato | Affidamento a un soggetto terzo |
Questa ricostruzione deve essere interpretata correttamente.
La compravendita dell'immobile non risulta essere un evento dell'ottobre 2026: il precedente proprietario Andrea Duranti ha riferito che la cessione era avvenuta oltre un anno prima.
La novità riguarda l'identificazione pubblica della nuova proprietà, la configurazione annunciata e la ripresa delle attività di cantiere.
Inoltre, la superficie di circa 1.000 metri quadrati si riferisce alla precedente impostazione progettuale. Non può essere automaticamente utilizzata per descrivere l'assetto definitivo, soprattutto considerando l'introduzione annunciata del parcheggio.
Il termine di dicembre 2027 riguarda la durata del cantiere riportata nella ricostruzione giornalistica e non costituisce una data di apertura alberghiera accertata.
Un'ulteriore precisazione è necessaria: la dichiarata intenzione di ricorrere a un gestore esterno non equivale all'esistenza di un mandato di ricerca, di una selezione competitiva già avviata o di un incarico formalmente disponibile.
Per un advisor rappresenta un'indicazione di possibile futura esigenza professionale, non un'opportunità commerciale già formalizzata.
Fonte: la Repubblica, 10 ottobre 2026.
3. Firenze: la forza della destinazione non garantisce la redditività del singolo hotel
Firenze presenta una domanda turistica internazionale consolidata e un patrimonio culturale che favorisce il posizionamento di prodotti ricettivi differenziati.
Secondo i dati del Centro Studi Turistici diffusi nel giugno 2026, nel 2025 la città ha registrato oltre 4,7 milioni di arrivi e 11,5 milioni di presenze nelle strutture ricettive, rispettivamente in crescita del 10,2% e dell'11,1% rispetto al 2024.
Nello stesso periodo, tuttavia, è aumentata anche la capacità ricettiva, con un incremento dei posti letto disponibili del 5,1%.
Questo rapporto tra domanda e offerta è un elemento centrale per qualsiasi business plan.
La crescita del turismo non coincide automaticamente con la crescita dei margini alberghieri.
La redditività dipende dalla qualità della domanda intercettata, dalla pressione competitiva, dalla struttura distributiva e dalla capacità dell'operatore di difendere le tariffe.
Per una futura struttura di 16 camere a Borgo San Frediano, il corretto benchmark dovrebbe essere costruito su un insieme selezionato di boutique hotel e piccoli alberghi urbani comparabili per:
-
Posizione e accessibilità.
-
Numero di camere.
-
Categoria e livello del prodotto.
-
Qualità degli spazi e dei servizi.
-
Reputazione digitale.
-
Mix di clientela internazionale.
-
Stagionalità, ADR e RevPAR.
-
Canali di vendita e costi di acquisizione.
Una media tariffaria cittadina, da sola, non sarebbe sufficiente.
Un benchmark realmente professionale dovrebbe utilizzare dati mensili omogenei e verificabili, confrontando strutture con caratteristiche effettivamente assimilabili.
Fino a quel momento, ogni ipotesi tariffaria deve rimanere esplicitamente uno scenario di lavoro.
Fonte: Città Metropolitana di Firenze – Dati sul turismo e sull'offerta ricettiva.
4. Il business plan: quanto può fatturare un albergo di 16 camere?
La prima componente economica da esaminare è il potenziale fatturato camere.
La struttura disporrebbe, ipotizzando 365 giorni di apertura e piena disponibilità del prodotto, di:
16 camere × 365 giorni = 5.840 camere disponibili annue.
Si possono costruire tre scenari teorici di posizionamento e performance.
Simulazione dei ricavi camere a regime
| Indicatore | Prudente | Base | Espansivo |
|---|---|---|---|
| Camere | 16 | 16 | 16 |
| Occupazione | 65% | 75% | 82% |
| ADR | €180 | €230 | €290 |
| RevPAR | €117 | €172,50 | €237,80 |
| Ricavi camere annui | €683.280 | €1.007.400 | €1.388.752 |
Elaborazione economica illustrativa di Investimenti Alberghieri. I valori non costituiscono benchmark certificati dell'Oltrarno né previsioni riferite all'ex cinema Eolo.
La relazione utilizzata è:
Ricavi camere = camere disponibili × giorni di apertura × occupazione × ADR.
Lo scenario base produce circa un milione di euro di ricavi camere annui.
Il valore appare economicamente interessante, ma deve essere interpretato con prudenza: una struttura di piccole dimensioni presenta una capacità limitata di assorbire costi fissi, investimenti tecnologici e spese di personale.
Inoltre, questi scenari descrivono un'eventuale fase di gestione stabilizzata, non necessariamente il primo anno di apertura.
Il business plan definitivo dovrebbe comprendere un periodo di avviamento, con progressiva crescita dell'occupazione e delle tariffe, nonché una verifica delle variazioni mensili e stagionali.
Il fatturato, in ogni caso, non rappresenta né il margine operativo né il rendimento dell'investimento.
5. Dal fatturato al GOP: la variabile che determina la sostenibilità
Per valutare il potenziale economico dell'asset è necessario distinguere i ricavi dalla redditività operativa.
Il GOP, Gross Operating Profit, esprime il risultato dell'attività alberghiera dopo i costi operativi dipartimentali e generali, secondo il perimetro contabile adottato.
Non coincide automaticamente con l'EBITDA civilistico, con il flusso di cassa disponibile per la proprietà o con il risultato netto dopo locazione.
A fini di simulazione, si possono ipotizzare margini GOP differenti nei tre scenari.
Modello operativo semplificato
| Indicatore annuo | Prudente | Base | Espansivo |
|---|---|---|---|
| Ricavi camere | €683.280 | €1.007.400 | €1.388.752 |
| GOP margin ipotetico | 22% | 30% | 35% |
| GOP indicativo | €150.322 | €302.220 | €486.063 |
| Costi/provisioni aggiuntive ipotetiche (7%) | €47.830 | €70.518 | €97.213 |
| Flusso operativo normalizzato prima di canone e fee di management | €102.492 | €231.702 | €388.850 |
Importi arrotondati. Il 7% è un'ipotesi aggregata per costi ricorrenti e accantonamenti non già inclusi nel GOP, la cui effettiva natura e imputazione dipendono dal perimetro contabile e contrattuale. Sono esclusi imposte sul reddito, servizio del debito, costi iniziali, componenti straordinarie e flussi del parcheggio.
Questa simulazione evidenzia un primo risultato.
Nello scenario base, a fronte di circa un milione di euro di fatturato camere, il flusso operativo disponibile prima del canone e delle fee di management si collocherebbe intorno a €232.000.
È su questa grandezza, e non sul fatturato, che deve iniziare il confronto tra i diversi modelli gestionali.
Va inoltre sottolineato che le percentuali di GOP utilizzate non sono margini stimati dell'Eolo. Per convalidarle occorrono organigramma, turnazioni, budget del personale, caratteristiche del servizio, costi di distribuzione e preventivi operativi.
Per le metodologie di controllo economico e analisi dei costi alberghieri si rimanda a HotelControl.it e HotelManagementGroup.it.
6. Locazione alberghiera: quale canone potrebbe risultare sostenibile?
Una possibile configurazione consiste nell'affidare l'immobile a un operatore attraverso un contratto di locazione per l'esercizio dell'attività alberghiera, con perimetro e obbligazioni da definire.
Il vantaggio potenziale per la proprietà è rappresentato dalla maggiore prevedibilità contrattuale dei flussi.
Il gestore, invece, assume il rischio operativo dell'impresa e deve sostenere un canone compatibile con la redditività della struttura.
Un canone elevato non rappresenta necessariamente un buon investimento se compromette la sostenibilità economica del conduttore.
Per comprendere il problema si può utilizzare un rapporto illustrativo di copertura del canone pari a 1,50 volte.
La formula adottata è:
Copertura del canone = flusso operativo disponibile prima del canone / canone annuo.
Nello scenario base:
€231.702 / 1,50 = €154.468 annui.
Il canone teorico risulterebbe quindi pari a circa €12.872 mensili.
L'operatore conserverebbe, prima di imposte e altre componenti non modellizzate, un margine di copertura di circa €77.234.
Sensibilità del canone
| Scenario | Flusso pre-canone | Canone teorico con copertura 1,50x |
|---|---|---|
| Prudente | €102.492 | €68.328 |
| Base | €231.702 | €154.468 |
| Espansivo | €388.850 | €259.233 |
Il rapporto 1,50x è una soglia ipotetica adottata per illustrare il meccanismo di valutazione, non uno standard obbligatorio di mercato.
Analogamente, i canoni esposti non costituiscono una stima locativa dell'immobile.
La loro sostenibilità effettiva dipenderebbe anche da garanzie, condizioni di manutenzione, investimenti a carico del conduttore, durata del contratto e qualità patrimoniale dell'operatore.
Il principio finanziario rimane fondamentale:
Il canone deve essere dimensionato sulla capacità dell'attività di generare reddito, non esclusivamente sulle aspettative di rendimento della proprietà.
7. Management agreement: maggiore partecipazione al risultato, ma anche maggiore rischio
La seconda alternativa consiste nell'affidare la gestione a un operatore professionale mediante un management agreement.
In questa configurazione, a seconda delle condizioni contrattuali, la proprietà può mantenere una maggiore esposizione economica ai risultati alberghieri, riconoscendo al gestore una remunerazione fissa e una componente variabile.
Per valutare la differenza rispetto alla locazione è utile costruire un secondo esercizio numerico.
Simulazione di management agreement – scenario base
| Voce | Importo annuo |
|---|---|
| Ricavi camere | €1.007.400 |
| GOP ipotetico prima delle fee | €302.220 |
| Costi/provisioni ulteriori (7%) | −€70.518 |
| Base management fee ipotetica (3% dei ricavi) | −€30.222 |
| Incentive fee ipotetica (8% del GOP) | −€24.178 |
| Flusso residuo indicativo per la proprietà | €177.302 |
Le percentuali del 3% e dell'8% sono ipotesi illustrative, non condizioni di mercato accertate né termini proposti da alcun operatore.
Nello scenario modellizzato, la proprietà potrebbe beneficiare di un flusso operativo di circa €177.000 annui, prima degli oneri finanziari e delle imposte.
La locazione, nel corrispondente scenario base, produrrebbe invece un canone teorico di circa €154.000.
La differenza di circa €23.000 non può essere interpretata come una convenienza automatica del management agreement.
Con quest'ultimo modello, infatti, la proprietà conserva una maggiore esposizione alle fluttuazioni del mercato, ai rischi operativi e agli eventuali scostamenti del business plan.
Nella locazione il rischio operativo è principalmente trasferito al conduttore, ma permane il rischio di insolvenza, di riconsegna e di sostenibilità contrattuale.
Il confronto deve inoltre essere condotto su perimetri omogenei: manutenzioni, imposte immobiliari, assicurazioni, investimenti straordinari e riserve di rinnovo possono ricadere su soggetti differenti.
La scelta finale non dipende soltanto dal rendimento nominale, ma dal rendimento corretto per il rischio.
8. Il parcheggio: 40 posti auto possono modificare l'investment case
Uno degli elementi distintivi annunciati è la realizzazione di un parcheggio da 40 posti.
Il rapporto teorico è di 2,5 posti auto per ogni camera alberghiera.
Questa dotazione suggerisce che il parcheggio potrebbe rappresentare un'attività economicamente rilevante anche oltre il servizio agli ospiti.
Tuttavia, non sono pubblicamente accertati, sulla base della documentazione qui esaminata, il perimetro autorizzativo dell'attività, il numero effettivo di posti commercializzabili, le modalità di accesso, le limitazioni operative e gli eventuali vincoli di destinazione.
Prima di attribuire valore finanziario al parcheggio, occorre quindi verificare la concreta utilizzabilità e commercializzazione degli spazi.
Simulazione dei ricavi lordi del parcheggio
| Scenario | Utilizzo medio | Ricavo giornaliero per posto occupato | Ricavi annui |
|---|---|---|---|
| Prudente | 50% | €20 | €146.000 |
| Base | 65% | €25 | €237.250 |
| Espansivo | 80% | €30 | €350.400 |
La formula è:
40 posti × 365 giorni × utilizzo medio × ricavo giornaliero.
Anche in questo caso le ipotesi non derivano da un'indagine tariffaria certificata sui parcheggi dell'Oltrarno.
Supponendo, soltanto come esercizio, che nello scenario base il 35% dei ricavi lordi si traduca in un contributo operativo disponibile, si otterrebbero circa €83.038 annui.
Questa cifra potrebbe avere un impatto significativo sul rendimento complessivo.
Ma la corretta impostazione dell'investimento richiede di separare le due attività:
Business unit alberghiera: ricavi camere, servizi accessori, GOP, fee e canone.
Business unit parcheggio: fatturato da sosta, occupazione degli stalli, costi di esercizio, concessioni, manutenzione e margine operativo.
I due flussi possono essere aggregati soltanto dopo aver verificato la rispettiva sostenibilità e l'effettiva titolarità economica.
Soprattutto, i ricavi attribuiti al parcheggio non devono essere duplicati nel business plan alberghiero attraverso servizi o tariffe che già li incorporano.
9. CAPEX e capitale investito: quando il progetto crea realmente valore?
La riconversione di un edificio storico presenta un profilo di rischio diverso dallo sviluppo di una struttura alberghiera standardizzata.
Il CAPEX può essere condizionato da opere strutturali, impianti, sicurezza, accessibilità, organizzazione degli spazi, interventi di efficientamento energetico e prescrizioni autorizzative.
Nel caso dell'Eolo, la stampa riporta anche difficoltà logistiche legate all'accessibilità del cantiere.
Questi fattori possono influenzare tempi, costi finanziari e capitale effettivamente immobilizzato.
Per valutare correttamente l'investimento occorrerebbe ricostruire:
-
Prezzo effettivo di acquisizione.
-
Spese di trasferimento e oneri accessori.
-
CAPEX edilizio e impiantistico.
-
Arredi, attrezzature e dotazioni alberghiere.
-
Costi di progettazione e consulenza.
-
Oneri finanziari durante lo sviluppo.
-
Contingency per imprevisti.
-
Spese pre-opening.
-
Capitale circolante iniziale.
-
Investimento specificamente attribuibile al parcheggio.
Non sono disponibili, nelle fonti qui considerate, elementi sufficienti a stimare l'investimento complessivo effettivo dell'operazione.
È però possibile mostrare come il rendimento cambi al variare del capitale impiegato.
Sensibilità del rendimento del capitale
Si assumono, esclusivamente per finalità didattiche, tre possibili livelli di investimento complessivo all-in.
| Capitale totale ipotizzato | Rendimento operativo locazione* | Rendimento operativo management* |
|---|---|---|
| €3 milioni | 5,15% | 5,91% |
| €4 milioni | 3,86% | 4,43% |
| €5 milioni | 3,09% | 3,55% |
Rapporto tra il flusso annuale teorico dei due modelli nello scenario base e l'investimento totale ipotizzato. Calcolo al lordo di oneri finanziari e imposte. Nessun rendimento del parcheggio incluso. Le percentuali non costituiscono cap rate, IRR, valutazioni dell'immobile o rendimenti attesi certificati.
La tabella evidenzia una relazione fondamentale.
A parità di risultati operativi, l'aumento del capitale immobilizzato riduce il rendimento percentuale.
La convenienza dipende dunque non soltanto dalla capacità di realizzare un hotel competitivo, ma anche dal rapporto tra investimento complessivo e redditività sostenibile.
L'effetto potenziale del parcheggio
Nello scenario base, se il parcheggio potesse contribuire con ulteriori €83.038 annui netti a livello operativo e tali flussi spettassero integralmente alla proprietà, il risultato combinato ipotetico sarebbe:
-
Locazione alberghiera più parcheggio: circa €237.506 annui.
-
Management alberghiero più parcheggio: circa €260.340 annui.
Con €5 milioni di capitale totale ipotizzato, il rendimento operativo semplice salirebbe rispettivamente a circa il 4,75% e il 5,21%.
Questi calcoli non rappresentano una stima dell'Eolo.
Dimostrano piuttosto quanto sia importante comprendere il reale contributo delle attività accessorie prima di definire il prezzo economicamente sostenibile dell'operazione.
Per arrivare a un valore d'investimento occorrerebbe sviluppare un modello DCF pluriennale, con costi di completamento, crescita dei ricavi, fiscalità, manutenzioni, flussi di cassa, WACC, valore terminale e analisi di sensitività.
Ulteriori approfondimenti sulle metodologie di valutazione e finanziamento sono disponibili su Investhotel.it e InvestimentiAlberghieri.it.
10. Cost per key: perché il valore per camera potrebbe essere fuorviante
Nelle transazioni alberghiere il costo o valore per camera costituisce un indicatore comparativo ricorrente.
Ma nel caso dell'Eolo potrebbe risultare particolarmente distorsivo.
Un eventuale investimento complessivo comprenderebbe infatti due componenti economicamente differenti: un hotel di 16 camere e un parcheggio da 40 posti.
Dividere indiscriminatamente l'investimento totale per le sole camere significherebbe attribuire all'attività alberghiera anche il capitale necessario alla realizzazione del garage.
Per un'analisi corretta si dovrebbe invece costruire un criterio di allocazione del capitale tra le componenti, tenendo conto dei costi condivisi e dell'eventuale valore autonomo del parcheggio.
Solo a quel punto sarebbe possibile confrontare il cost per key dell'albergo con operazioni effettivamente omogenee.
Il valore per camera è uno strumento di confronto, non un metodo sufficiente di valutazione.
11. Firenze e normativa: la due diligence viene prima del rendimento
Un investment case costruito su un edificio storico richiede una verifica preliminare del quadro urbanistico e amministrativo.
Il Comune di Firenze ha introdotto nuovi strumenti urbanistici entrati in vigore nel giugno 2025.
La Regione Toscana disciplina l'esercizio delle strutture ricettive attraverso la legge regionale 61/2024 e la relativa normativa attuativa.
L'avvio dell'attività alberghiera è soggetto ai requisiti e agli adempimenti previsti dalla disciplina applicabile, compresa la SCIA presso il SUAP competente.
È inoltre opportuno evitare confusioni con le restrizioni comunali sulle locazioni turistiche brevi, aggiornate anche nel 2026: la disciplina delle locazioni brevi non coincide automaticamente con quella delle strutture alberghiere.
Per l'ex cinema Eolo dovrebbero essere verificati, attraverso accesso documentale e due diligence tecnica, almeno i seguenti aspetti:
-
Titolarità immobiliare e struttura societaria dell'operazione.
-
Titoli edilizi originari e successive varianti.
-
Destinazioni d'uso effettivamente assentite.
-
Compatibilità urbanistica del parcheggio.
-
Eventuali vincoli culturali, paesaggistici e architettonici.
-
Prevenzione incendi e requisiti di sicurezza.
-
Accessi carrabili e compatibilità con la viabilità.
-
Requisiti strutturali e classificazione della futura struttura.
-
Cronoprogramma e costi per il completamento.
-
Struttura dei contratti tra proprietà immobiliare, gestore alberghiero ed eventuale operatore del parcheggio.
Una particolare attenzione dovrebbe essere dedicata al rapporto tra l'estensione del progetto precedente e la nuova configurazione annunciata.
L'effettiva capacità di collocare 40 posti auto insieme alla funzione ricettiva non può essere desunta da una semplice descrizione giornalistica.
Occorrono planimetrie, elaborati tecnici, titoli e verifica del numero di posti concretamente utilizzabili.
Fonti normative di riferimento: Regione Toscana – Testo unico del turismo, Comune di Firenze – Regolamento edilizio.
12. Quale gestore può essere adatto a un hotel di 16 camere?
Una struttura di questa dimensione richiede un equilibrio delicato tra posizionamento qualitativo, servizio e costi.
La proprietà dovrebbe privilegiare la compatibilità del modello economico del gestore con le caratteristiche dell'asset.
Un operatore specializzato in boutique hospitality potrebbe disporre di competenze commerciali utili a sostenere tariffe elevate, ma la qualità del progetto dipenderà anche dalla capacità di controllare il costo del servizio.
Alcuni elementi da considerare sono:
Modello organizzativo: dimensionamento del personale, presidio della reception, esternalizzazioni e continuità del servizio.
Revenue management: capacità di ottimizzare ADR, occupazione e RevPAR senza dipendere eccessivamente dai canali intermediati.
Distribuzione: quota di vendite dirette, costo delle OTA, strategie internazionali e controllo del customer acquisition cost.
Tecnologia: integrazione tra PMS, booking engine, channel manager, CRM e business intelligence.
Reputazione: qualità dell'esperienza, recensioni e capacità di fidelizzazione.
Solidità finanziaria: garanzie, affidabilità contrattuale e capacità di sostenere eventuali investimenti operativi.
Un sistema distributivo efficiente può incidere in misura significativa sul risultato economico.
È proprio per questo che l'analisi del gestore non dovrebbe essere separata dall'analisi del marketing alberghiero.
Per approfondire questi aspetti: HotelMarketingLab.it e HotelIntelligence.it.
13. Cosa dovrebbe contenere il dossier prima di scegliere il modello gestionale
Un dossier di investment advisory dovrebbe fornire alla proprietà una base indipendente per prendere decisioni.
Nel caso specifico, il percorso potrebbe articolarsi in cinque fasi.
Fase 1 – Technical & Legal Screening
Ricostruzione documentale dell'immobile, esame dei titoli disponibili, verifica del quadro autorizzativo, identificazione delle principali criticità tecniche e legali.
Fase 2 – Market & Competitive Analysis
Analisi del mercato fiorentino, definizione del competitive set, posizionamento del prodotto e costruzione delle ipotesi commerciali.
Fase 3 – Financial Feasibility
Elaborazione di un business plan pluriennale comprendente ricavi, GOP, cash flow, CAPEX, fabbisogno finanziario e sensitività.
Fase 4 – Operating Model Assessment
Comparazione tra locazione, management agreement e possibili configurazioni ibride, con valutazione dei rispettivi rischi.
Fase 5 – Investment Decision Support
Definizione delle condizioni economiche necessarie a rendere sostenibile l'operazione e individuazione delle decisioni da assumere prima di eventuali impegni contrattuali.
Il dossier non dovrebbe limitarsi a descrivere quanto potrebbe fatturare l'hotel.
Dovrebbe invece rispondere alla domanda più importante:
A quali condizioni economiche, contrattuali e finanziarie questa trasformazione può costituire un investimento razionale?
14. La valutazione strategica di Investimenti Alberghieri
L'ex cinema Eolo rappresenta un caso significativo di possibile trasformazione di un immobile storico in un investimento hospitality articolato.
La componente alberghiera ha una dimensione contenuta, mentre la dotazione annunciata di parcheggi potrebbe costituire un elemento economicamente importante, se confermata sotto il profilo tecnico, autorizzativo e commerciale.
La dichiarata intenzione della proprietà di affidare l'albergo a un operatore esterno introduce una questione ulteriore: la capacità di strutturare un rapporto nel quale il rendimento immobiliare sia compatibile con la sostenibilità dell'impresa alberghiera.
I modelli esaminati mostrano come il risultato possa variare sensibilmente in funzione del posizionamento, della struttura dei costi, delle condizioni contrattuali e del capitale investito.
Nessuna di queste variabili può essere definita correttamente attraverso il solo annuncio immobiliare.
Il rischio principale non è necessariamente quello di realizzare un hotel che fatturi poco. È quello di immobilizzare troppo capitale in un prodotto che, pur generando ricavi interessanti, non raggiunga il rendimento necessario a remunerare l'investimento.
La valutazione deve inoltre considerare le ricadute urbane e la compatibilità del progetto con il contesto storico dell'Oltrarno.
La valorizzazione immobiliare è tanto più solida quanto più riesce a coniugare sostenibilità economica, qualità progettuale e rispetto delle caratteristiche del territorio.
Il caso Eolo evidenzia quindi una lezione generale, applicabile a numerose riconversioni alberghiere italiane:
Un buon immobile non è automaticamente un buon investimento alberghiero. Un buon investimento nasce dalla coerenza tra prezzo, CAPEX, domanda, modello gestionale e flussi di cassa.
È questa la differenza tra una semplice iniziativa di sviluppo immobiliare e un progetto hospitality costruito secondo una logica di investimento.
Investimenti Alberghieri – Advisory, Asset Valuation & Hospitality Finance
La crescente complessità delle operazioni di riconversione, investimento e valorizzazione alberghiera richiede metodologie capaci di integrare competenze immobiliari, finanziarie e operative.
InvestimentiAlberghieri.it sviluppa analisi di investimento, studi di fattibilità, business plan e dossier economico-finanziari destinati a imprenditori, investitori, proprietà immobiliari e operatori hospitality.
Le attività comprendono:
-
Valutazione economica di asset e investimenti alberghieri.
-
Analisi di redditività e sostenibilità finanziaria.
-
Studi di riconversione immobiliare a destinazione ricettiva.
-
Verifica dei modelli gestionali e contrattuali.
-
Analisi del CAPEX e della capacità di remunerazione del capitale.
-
Supporto alle decisioni di valorizzazione patrimoniale.
L'attività non consiste nell'intermediazione immobiliare, ma nell'analisi indipendente dei dossier e delle possibili strategie di valorizzazione.
Per conoscere le competenze e gli approfondimenti dell'ecosistema professionale:
RobertoNecci.it – Analisi economiche, management e mercato alberghiero.
Investhotel.it – Finanza e investimenti hospitality.
HotelManagementGroup.it – Gestione e valorizzazione alberghiera.
HotelControl.it – Controllo di gestione e performance.
HotelMarketingLab.it – Marketing, distribuzione e disintermediazione.
HotelIntelligence.it – Analisi dei dati e supporto alle decisioni.
Richiedi uno studio di fattibilità o un'analisi di investimento
Email: info@investimentialberghieri.it
Sito: https://investimentialberghieri.it/
Ogni operazione viene valutata sulla base delle informazioni disponibili, degli obiettivi dell'investitore e della complessità dell'incarico.
Nota metodologica e tutela editoriale
L'articolo si basa sulle informazioni pubblicamente disponibili alla data del 12 ottobre 2026 e su elaborazioni economico-finanziarie illustrative.
Le informazioni relative alla proprietà, ai lavori e alle intenzioni gestionali sono attribuite alle fonti giornalistiche indicate. Non sono stati verificati direttamente i titoli immobiliari, le autorizzazioni, gli elaborati progettuali aggiornati, la struttura finanziaria dell'operazione o l'esistenza di incarichi gestionali.
Le simulazioni di occupazione, ADR, GOP, costi, canoni, fee, CAPEX e rendimenti costituiscono esercizi metodologici costruiti su ipotesi dichiarate. Non rappresentano dati operativi dell'immobile, offerte contrattuali, benchmark certificati o valutazioni patrimoniali.
Nessuna delle informazioni esposte implica l'esistenza di un rapporto professionale con la proprietà, con le società menzionate o con eventuali gestori. Il contenuto non costituisce una sollecitazione all'investimento, un'offerta di intermediazione o un giudizio sulla regolarità dell'operazione.
La sostenibilità effettiva richiede due diligence indipendente e accesso alla documentazione tecnica, giuridica, commerciale e finanziaria.