Il caso Grand Hotel Pianeta Maratea pone una domanda centrale per il mercato alberghiero italiano:
cosa succede quando la società proprietaria entra in difficoltà, ma l’hotel conserva ancora un potenziale industriale rilevante?
È questo il punto.
Non bisogna confondere automaticamente la crisi della società con la perdita di valore dell’asset.
Un grande resort può trovarsi all’interno di una struttura finanziaria fragile, continuando però a conservare:
-
posizione;
-
domanda;
-
capacità ricettiva;
-
reputazione;
-
infrastrutture;
-
valore immobiliare;
-
potenziale operativo.
Il vero lavoro dell’investitore consiste quindi nel separare:
crisi finanziaria, qualità dell’asset e capacità di turnaround.
Ed è esattamente questa distinzione che rende il dossier Maratea particolarmente interessante.
Il dossier Grand Hotel Pianeta Maratea
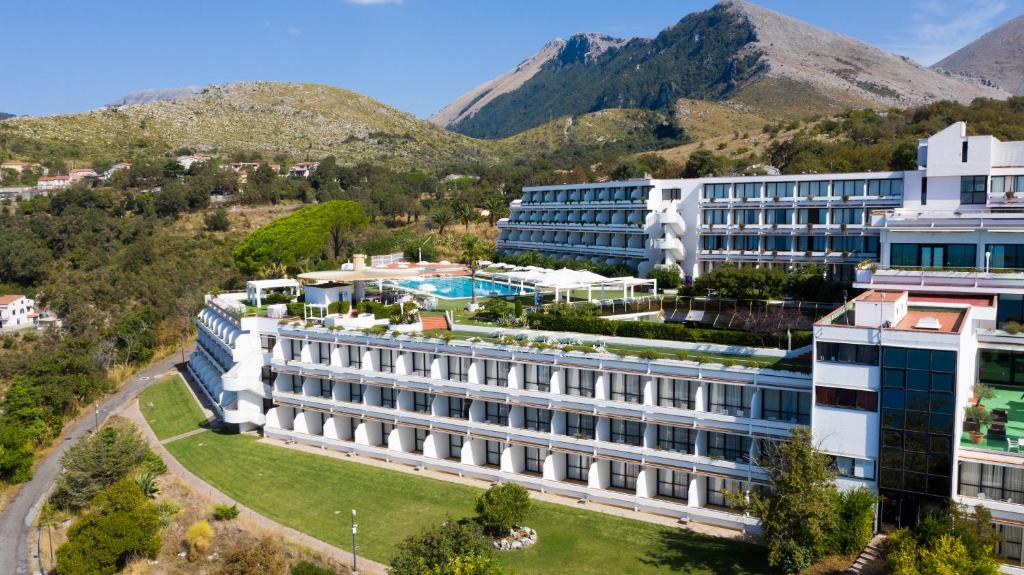
Il Grand Hotel Pianeta Maratea Resort è una struttura quattro stelle situata in Contrada Santa Caterina, in posizione panoramica sul Golfo di Policastro.
La documentazione commerciale disponibile descrive un resort di circa 155 camere, sviluppato su più livelli e dotato di:
-
piscine;
-
centro benessere;
-
ristorazione;
-
spazi congressuali;
-
impianti sportivi;
-
servizi family;
-
collegamenti verso il mare.
Non siamo quindi di fronte a un semplice immobile.
Siamo davanti a un’azienda alberghiera complessa, con una struttura organizzativa, operativa e commerciale articolata.
Ed è proprio questo che cambia completamente la lettura del dossier.
Cosa è emerso pubblicamente
Il 5 ottobre 2026 la testata SassiLive ha pubblicato un approfondimento sulla situazione del Grand Hotel Pianeta Maratea, riportando la posizione di Fesica Confsal e della rappresentanza sindacale aziendale.
Secondo quanto riferito dalla testata, il Tribunale di Lagonegro avrebbe disposto lo scioglimento anticipato del contratto di affitto d’azienda tra la società proprietaria Sagiba Turismo S.r.l. e l’attuale gestore Much More, nell’ambito di una procedura di concordato preventivo che interesserebbe la società proprietaria.
Secondo la stessa fonte sindacale sarebbero coinvolti oltre 80 lavoratori tra personale stabile e stagionale.
È necessario però mantenere una distinzione rigorosa.
Al momento della redazione di questa analisi non risulta disponibile, tra le fonti pubbliche consultate, il testo integrale del provvedimento giudiziario richiamato dalla stampa.
Di conseguenza, le informazioni relative a:
-
proposta concordataria;
-
assuntore;
-
SPV;
-
trattamento dei creditori;
-
conseguenze sul rapporto gestionale;
devono essere correttamente attribuite alle dichiarazioni sindacali riportate dalla testata e non possono essere presentate come autonome conclusioni di Investimenti Alberghieri.
Il primo tema: crisi della società o crisi dell’hotel?
Questa è la domanda decisiva.
Nel settore alberghiero possono esistere contemporaneamente quattro diverse forme di crisi.
Crisi immobiliare
L’edificio richiede CAPEX troppo elevati rispetto al valore prospettico.
Crisi operativa
L’hotel non genera sufficiente GOP o EBITDA.
Crisi finanziaria
L’asset è valido, ma la struttura del debito non è sostenibile.
Crisi proprietaria
L’immobile conserva valore, ma la società proprietaria non dispone del capitale necessario per mantenerlo e svilupparlo.
Sono quattro situazioni completamente differenti.
Ed è un errore grave trattarle nello stesso modo.
Cosa dicono i numeri di Sagiba Turismo
I dati pubblicamente consultabili relativi a Sagiba Turismo S.r.l. mostrano per il 2024:
ricavi: circa €1,69 milioni
EBITDA: circa -€1,23 milioni
risultato netto: circa -€2,36 milioni
totale attivo: circa €17,8 milioni
patrimonio netto: circa €6,05 milioni
Ulteriori database societari riportano inoltre una riduzione progressiva dei ricavi negli ultimi esercizi disponibili.
Questi dati rappresentano un segnale significativo.
Ma non devono essere interpretati automaticamente come performance dell’hotel.
Se la struttura è operata attraverso un contratto di affitto d’azienda, la società proprietaria e il gestore rappresentano due livelli economici distinti.
Occorre quindi evitare una sovrapposizione metodologicamente errata.
È possibile che:
-
la proprietà presenti una tensione finanziaria;
-
il gestore produca risultati differenti;
-
l’asset immobiliare conservi valore;
-
l’hotel continui a possedere una sostenibilità industriale autonoma.
Ed è proprio questa separazione che deve essere ricostruita attraverso una Independent Business Review.
Il valore dell’asset non coincide con il bilancio della proprietà
Con circa 155 camere, ampi spazi comuni, piscine, wellness, ristorazione, meeting facilities e una localizzazione panoramica importante, il Grand Hotel Pianeta Maratea deve essere analizzato attraverso almeno cinque livelli di valore.
Real estate value
Valore dell’immobile e delle pertinenze.
Business value
Valore dell’attività alberghiera in funzionamento.
Management value
Capacità dell’operatore di generare ricavi e margini.
Repositioning value
Valore aggiuntivo ottenibile attraverso CAPEX e riposizionamento.
Distressed value
Valore dell’asset all’interno dello specifico contesto finanziario e societario.
È questo il principio alla base dell’approccio sviluppato da InvestimentiAlberghieri.it:
un hotel non può essere valutato esclusivamente attraverso il patrimonio contabile della società che lo possiede.
Il vero test: quanto può produrre l’hotel?
Per comprendere se esiste valore recuperabile bisogna ricostruire il conto economico industriale della struttura.
Le informazioni pubbliche non consentono oggi di determinare con precisione:
-
occupazione;
-
ADR;
-
RevPAR;
-
ricavi F&B;
-
GOP;
-
EBITDA normalizzato;
-
canone di affitto;
-
CAPEX arretrato;
-
debito finanziario;
-
debito fiscale;
-
debiti verso fornitori.
Senza questi dati non è possibile formulare una valutazione definitiva.
Il modello corretto dovrebbe ricostruire:
**Room Revenue
-
F&B
-
Ancillary Revenue
− Departmental Costs
− Undistributed Operating Expenses
= GOP**
e successivamente misurare la capacità del GOP di sostenere:
rent / management + CAPEX + debt service.
È questo il tipo di analisi che HotelControl.it applica nella lettura della marginalità alberghiera.
Solo dopo si può capire se la crisi sia:
industriale
oppure
prevalentemente finanziaria.
La dimensione: vantaggio o fragilità?
Un resort di circa 155 camere ha un vantaggio evidente: la scala.
Ma la scala amplifica anche il rischio.
Una struttura di queste dimensioni sostiene costi importanti:
-
personale;
-
energia;
-
manutenzione;
-
piscine;
-
wellness;
-
ristorazione;
-
aree comuni;
-
trasporti;
-
distribuzione;
-
marketing.
Quando i volumi sono elevati, la scala genera efficienza.
Quando l’occupazione diminuisce, la struttura dei costi può diventare rapidamente pesante.
Per questo l’analisi dovrebbe concentrarsi non soltanto sull’occupazione media annuale, ma su:
-
booking curve;
-
pickup;
-
ADR per segmento;
-
Net RevPAR;
-
costo di acquisizione;
-
contribuzione marginale;
-
stagionalità;
-
domanda sulle shoulder seasons.
È esattamente il tipo di lettura che HotelIntelligence.it dovrebbe applicare a un resort stagionale.
Il nodo CAPEX
Una delle domande più importanti è:
quanto capitale richiederà il Grand Hotel Pianeta Maratea nei prossimi cinque anni?
Un asset può apparire patrimonialmente forte e contemporaneamente richiedere investimenti rilevanti.
Il CAPEX dovrebbe essere distinto tra:
Maintenance CAPEX
Investimenti necessari a mantenere standard, sicurezza e competitività.
Growth CAPEX
Investimenti destinati ad aumentare ADR, occupazione, margini e valore terminale.
Le aree da verificare comprendono almeno:
-
camere;
-
bagni;
-
impianti;
-
efficientamento energetico;
-
aree comuni;
-
wellness;
-
piscine;
-
F&B;
-
meeting;
-
infrastruttura digitale;
-
safety & compliance.
Senza un piano CAPEX quinquennale qualsiasi valutazione dell’asset è incompleta.
Maratea: location forte, stagionalità da governare
La destinazione rappresenta un punto di forza.
Il Grand Hotel Pianeta Maratea beneficia di una posizione panoramica importante, con vista sul Golfo di Policastro e forte vocazione leisure.
Ma la posizione non elimina la stagionalità.
Il rischio sarebbe investire sul prodotto senza intervenire sulla struttura della domanda.
È qui che entra in gioco HotelMarketingLab.it.
Un turnaround efficace dovrebbe lavorare su:
-
family leisure;
-
premium leisure;
-
wedding;
-
MICE;
-
wellness;
-
sport;
-
gruppi;
-
eventi;
-
domanda internazionale.
L’obiettivo non dovrebbe essere semplicemente vendere meglio agosto.
Dovrebbe essere:
estendere la stagione economicamente utile.
Questo può avere un impatto decisivo sul GOP annuale.
Il nodo della gestione
Il rapporto tra proprietà e gestore è un altro elemento centrale.
Secondo la ricostruzione pubblicata dalla stampa, il rapporto con Much More sarebbe coinvolto nel provvedimento di scioglimento anticipato richiamato dal sindacato.
Sul piano industriale, qualsiasi eventuale cambio di operatore dovrebbe essere valutato attraverso dati oggettivi.
Occorre comprendere:
-
fatturato prodotto;
-
GOP;
-
occupazione;
-
ADR;
-
struttura dei costi;
-
CAPEX sostenuto;
-
capitale circolante;
-
prenotazioni future;
-
contratti commerciali;
-
struttura organizzativa.
È il tipo di distinzione che HotelManagementGroup.it applica quando separa qualità dell’asset e qualità della gestione.
Un asset forte può essere penalizzato da una gestione debole.
Ma vale anche il contrario:
una buona gestione non può compensare indefinitamente una struttura finanziaria insostenibile.
Gli oltre 80 lavoratori sono parte del business value
Secondo Fesica Confsal, il perimetro occupazionale interessato comprenderebbe oltre 80 persone tra fissi e stagionali.
Il tema è sociale.
Ma è anche economico.
In un resort di queste dimensioni il capitale umano è parte integrante del valore aziendale.
Reception, housekeeping, cucina, manutenzione, commerciale, F&B e management costituiscono un’organizzazione complessa.
Se la crisi societaria determina dispersione delle competenze, il danno riguarda direttamente il valore del business.
In termini finanziari possiamo definirlo:
human capital destruction.
Ed è una delle componenti meno considerate nelle ristrutturazioni alberghiere.
La SPV non è il problema
Secondo quanto riportato dalla fonte sindacale, il piano prevederebbe anche il ricorso a una nuova società veicolo.
Una SPV – Special Purpose Vehicle non è, di per sé, né positiva né negativa.
È semplicemente uno strumento.
Le vere domande sono:
-
quanto capitale possiede?
-
chi sono gli azionisti?
-
quale governance?
-
quale operatore?
-
quale piano industriale?
-
quale CAPEX?
-
quale working capital?
-
quale struttura finanziaria?
-
quali garanzie?
Una SPV adeguatamente capitalizzata può rappresentare uno strumento efficace di rilancio.
Una SPV sottocapitalizzata rischierebbe invece di trasferire il problema senza risolverlo.
Il rischio più importante: ristrutturare il debito distruggendo l’hotel
Questo è il tema strategico dell’intero dossier.
In una ristrutturazione alberghiera si può commettere un errore molto grave:
ottimizzare il recupero finanziario nel breve termine distruggendo valore industriale nel medio periodo.
Oppure si può fare l’errore opposto:
preservare l’attività senza risolvere realmente la struttura finanziaria.
Entrambe le soluzioni sono incomplete.
Il vero obiettivo dovrebbe essere:
massimizzare il valore dell’enterprise nel medio termine.
Questo richiede un approccio integrato:
real estate + finance + operations + restructuring.
È lo stesso approccio che Investhotel.it applica nei dossier dove valore immobiliare, capacità di reddito e struttura finanziaria devono essere analizzati insieme.
Il framework di turnaround
Un investitore professionale dovrebbe affrontare un dossier come Maratea attraverso almeno sette fasi.
1. Independent Business Review
Ricostruzione indipendente di ricavi, GOP, EBITDA e cash flow.
2. Real Estate Valuation
Valutazione immobiliare attraverso comparables e metodologia reddituale.
3. Debt Review
Mappatura di:
-
debito finanziario;
-
debito fiscale;
-
fornitori;
-
privilegi;
-
garanzie.
4. CAPEX Plan
Programmazione degli investimenti necessari nei successivi cinque anni.
5. Operator Assessment
Confronto tra:
-
gestione diretta;
-
lease;
-
management contract;
-
nuovo operatore.
6. Business Plan
Proiezione quinquennale con scenari:
base / downside / upside.
7. Capital Structure
Definizione del corretto equilibrio tra:
equity + senior debt + eventuale subordinato + working capital.
Soltanto dopo queste sette analisi diventa possibile parlare realmente di valore.
Investment case: lettura preliminare
Punti di forza
-
circa 155 camere;
-
destinazione turistica riconoscibile;
-
posizione panoramica;
-
resort con servizi completi;
-
presenza di wellness, piscine, F&B e meeting;
-
possibilità di operare sul repositioning;
-
scala sufficiente per una gestione professionale.
Criticità
-
risultati economici negativi della società proprietaria;
-
possibile necessità di ristrutturazione finanziaria;
-
stagionalità;
-
struttura dei costi rilevante;
-
possibile necessità di CAPEX;
-
complessità nel rapporto proprietà / gestore;
-
rischio di perdita di capitale umano.
Dati ancora mancanti
Prima di formulare qualsiasi giudizio definitivo servirebbero almeno:
-
debito finanziario netto;
-
posizione fiscale;
-
situazione fornitori;
-
canone di affitto;
-
occupazione;
-
ADR;
-
RevPAR;
-
GOP;
-
EBITDA gestionale;
-
CAPEX arretrato;
-
prenotazioni future;
-
valore immobiliare indipendente.
Cosa verificare per primo
Le prime quattro analisi dovrebbero essere:
1. GOP normalizzato dell’hotel
2. Net Financial Position della proprietà
3. CAPEX requirement
4. valore immobiliare indipendente
È dall’incrocio di questi quattro numeri che emerge il vero investment case.
Le dodici domande che un investitore dovrebbe porre
-
Qual è l’indebitamento complessivo?
-
Quali creditori dispongono di garanzie?
-
Quanto vale realmente l’immobile?
-
Quale canone produceva l’affitto d’azienda?
-
Qual è il fatturato effettivo dell’hotel?
-
Qual è il GOP normalizzato?
-
Quanto CAPEX serve?
-
Quanto working capital è necessario?
-
Quanto vale il business in continuità?
-
Qual è il miglior modello gestionale?
-
Quanto può essere ridotta la stagionalità?
-
Qual è l’exit value realistico dopo il turnaround?
Senza queste risposte ogni valutazione rimane necessariamente preliminare.
Da crisi societaria a hospitality special situation
Il caso Grand Hotel Pianeta Maratea mostra perché il mercato distressed alberghiero italiano non dovrebbe essere osservato soltanto quando un asset è ormai compromesso.
Esiste una fascia molto più interessante.
Quella in cui:
-
l’hotel continua a operare;
-
il mercato esiste;
-
il personale è ancora presente;
-
l’asset conserva valore;
-
ma la struttura proprietaria necessita di una riorganizzazione.
Sono le vere:
hospitality special situations.
Ed è in questa fase che si può ancora preservare valore.
Su RobertoNecci.it abbiamo più volte sottolineato che la difficoltà finanziaria della società proprietaria non coincide necessariamente con la perdita di valore industriale dell’hotel.
Il dossier Maratea sembra richiedere esattamente questa distinzione.
La nostra lettura
Sulla base delle sole evidenze pubbliche oggi disponibili non è possibile formulare conclusioni definitive:
-
sulla sostenibilità futura della struttura;
-
sull’esatto ammontare delle passività;
-
sulla convenienza del piano;
-
sul valore di un eventuale investimento;
-
sull’esistenza di un’opportunità transazionale.
È però possibile formulare una conclusione metodologica molto chiara.
Il dossier deve essere analizzato separando:
situazione finanziaria della proprietà
da
performance industriale dell’hotel
da
valore immobiliare e prospettico dell’asset.
La presenza di risultati societari negativi e, contemporaneamente, di un grande resort ancora commercialmente strutturato crea esattamente quel tipo di divergenza che richiede una Independent Business Review.
Conclusioni
Il caso Grand Hotel Pianeta Maratea racconta uno dei temi più importanti dell’hospitality italiana contemporanea:
come preservare il valore di un buon asset quando la struttura proprietaria deve essere riorganizzata.
La risposta non può essere soltanto finanziaria.
Non può essere soltanto immobiliare.
Non può essere soltanto gestionale.
Deve integrare:
**asset value
-
business value
-
financial restructuring
-
management
-
CAPEX
-
human capital.**
Il vero valore non nasce dal semplice ingresso in un hotel in difficoltà.
Nasce dalla capacità di:
identificare la causa della crisi, separarla dal valore dell’asset e costruire una struttura finanziaria e operativa capace di rendere nuovamente sostenibile il business.
È questa la differenza tra acquistare un problema e costruire un turnaround.
Investimenti Alberghieri | Distressed Hospitality & Special Situations
InvestimentiAlberghieri.it analizza dossier alberghieri complessi attraverso un approccio integrato che comprende:
-
valutazione immobiliare;
-
analisi economico-finanziaria;
-
performance operativa;
-
CAPEX;
-
scenari di turnaround;
-
strategie di valorizzazione.
L’obiettivo non è svolgere attività di intermediazione, ma comprendere il dossier prima di assumere decisioni di investimento, finanziamento, gestione o valorizzazione.
Per analisi di asset alberghieri, pre-distress, UTP, turnaround, ristrutturazioni finanziarie e special situations:
info@investimentialberghieri.it
Approfondimenti:
Investhotel.it — investment & hotel finance
HotelIntelligence.it — performance e dati
HotelControl.it — marginalità e controllo economico
HotelMarketingLab.it — domanda e posizionamento
HotelManagementGroup.it — gestione e turnaround
RobertoNecci.it — analisi e advisory hospitality
Nota metodologica e disclaimer
Articolo aggiornato al 6 ottobre 2026.
La presente analisi è elaborata esclusivamente sulla base di informazioni e fonti pubblicamente accessibili.
Le informazioni relative alla procedura di concordato preventivo, allo scioglimento anticipato del contratto di affitto d’azienda, alla proposta dell’assuntore, alla SPV, al trattamento dei creditori e alle conseguenze occupazionali sono riportate esclusivamente in quanto pubblicate dalla stampa sulla base delle dichiarazioni di Fesica Confsal e della rappresentanza sindacale.
Al momento della redazione non è stato reperito nelle fonti pubbliche consultate il testo integrale del provvedimento giudiziario richiamato.
Il presente articolo non formula valutazioni sulla legittimità delle condotte delle parti, sulla correttezza del piano concordatario o sull’esistenza di responsabilità di società, amministratori, gestori, creditori o altri soggetti coinvolti.
I dati economici relativi a Sagiba Turismo provengono da database commerciali che dichiarano di elaborare informazioni derivanti da bilanci depositati e Registro Imprese e devono essere verificati sulla documentazione societaria ufficiale nell’ambito di un’eventuale due diligence.
Ogni riferimento a scenari di investimento, turnaround, valorizzazione o ristrutturazione costituisce analisi metodologica generale e non implica né afferma l’esistenza di una vendita, di una specifica opportunità di investimento, di una classificazione UTP/NPL o di una volontà di cessione dell’asset.