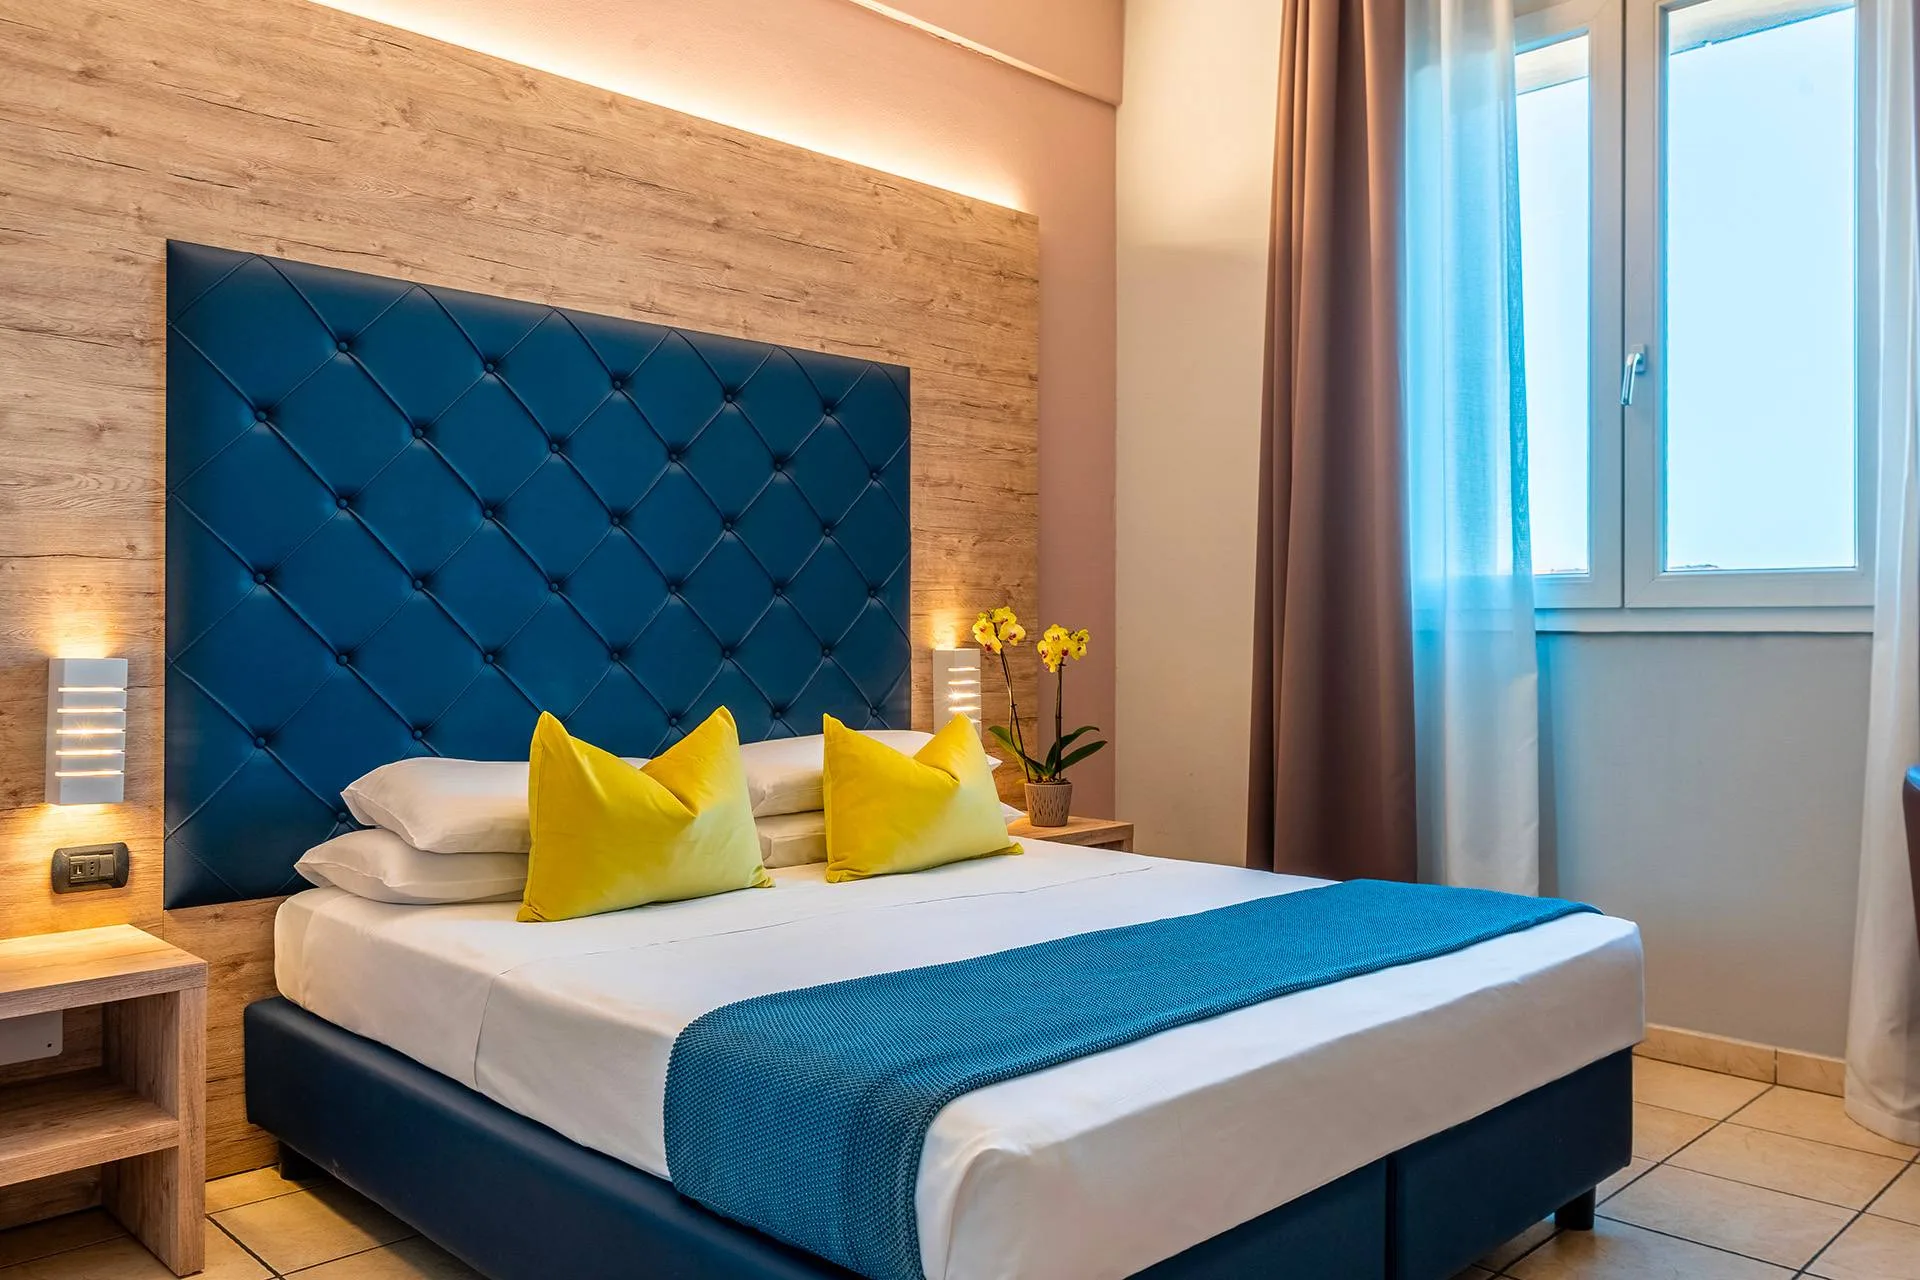
Venti camere, ristorante, bar, circa 1.211 mq commerciali e un’offerta minima di €759.000 nel centro di Gallio, sull’Altopiano di Asiago. Il dato che colpisce subito è evidente: meno di €38.000 per camera. Ma proprio qui comincia il vero rischio di lettura. L’hotel risulta commercialmente attivo, una porzione dell’edificio è espressamente esclusa dalla vendita e l’ascensore serve anche quel livello. Il punto decisivo, quindi, non è quanto costa ogni camera. È capire quale parte dell’immobile, quale parte dell’azienda e quale parte del going concern l’investitore acquisisce davvero.
L’Hotel Concordia si trova in Via Roma 3 a Gallio, nel Vicentino.
La vendita è prevista per il 27 ottobre 2026 alle 9:45, nell’ambito del contenzioso civile n. 4922/2024 del Tribunale di Vicenza.
Il lotto unico viene proposto con:
Prezzo base: €1.012.000
Offerta minima: €759.000
Rilancio minimo: €5.000
Termine per le offerte: 26 ottobre 2026 alle ore 12:00
È importante utilizzare la terminologia corretta: non si tratta, sulla base delle informazioni pubbliche disponibili, di una liquidazione giudiziale della società, ma di una vendita nell’ambito di un contenzioso civile.
Ed è proprio questa distinzione che impone di non sovrapporre automaticamente:
proprietà immobiliare
gestione alberghiera
azienda
contenzioso.
I numeri che attirano l’investitore
L’immobile viene descritto come albergo, ristorante e bar con corte esclusiva, distribuito su piano interrato, piano terra, primo e secondo piano.
La consistenza principale è di circa 1.210,8 mq, con 20 camere con bagno.
Il sito ufficiale dell’Hotel Concordia continua a presentare un inventario commerciale di 20 camere e un’offerta che comprende B&B, mezza pensione e pensione completa.
Partendo dall’offerta minima:
€759.000 / 20 camere = circa €37.950 per camera
Rapportando il prezzo alla superficie:
circa €627 per mq
Al prezzo base:
circa €50.600 per camera
Sono numeri indubbiamente interessanti.
Ma un price per key basso non è una valutazione.
È soltanto un indizio.
Su InvestimentiAlberghieri.it è proprio questo il punto centrale nell’analisi di asset distressed e special situations: il prezzo è visibile, il valore va ricostruito.
Il primo vero warning: non si compra l’intero edificio
Qui il dossier cambia completamente.
La documentazione specifica che il terzo piano sottotetto, identificato catastalmente come unità distinta, non è compreso nella vendita.
Questo significa che chi acquista l’Hotel Concordia non acquisisce automaticamente l’intero fabbricato.
È un elemento molto più importante di quanto possa sembrare.
Perché l’investitore dovrà capire:
-
chi resterà proprietario della porzione esclusa;
-
come sarà disciplinato l’accesso;
-
quali parti strutturali sono comuni;
-
quali impianti servono più unità;
-
chi sosterrà i costi di manutenzione;
-
quali eventuali servitù esistono;
-
come verranno gestite copertura, scale, vani tecnici e parti comuni.
Il dettaglio dell’ascensore è decisivo
La documentazione indica che l’ascensore dell’hotel raggiunge anche il piano sottotetto escluso dalla vendita.
Questo apre domande immediate:
-
l’ascensore è interamente compreso nel lotto?
-
chi avrà diritto di utilizzo?
-
chi pagherà manutenzione ordinaria e straordinaria?
-
esistono servitù o diritti di passaggio?
-
come verranno ripartite responsabilità e costi?
È questo il punto che un investitore deve chiarire prima ancora di guardare il business plan.
Perché un hotel deve poter operare con autonomia.
E l’autonomia immobiliare è una componente della bancabilità.
BOX — Comprare l’hotel non significa comprare tutto
Si acquista
-
la porzione immobiliare compresa nel lotto;
-
le camere incluse;
-
ristorante;
-
bar;
-
cucina;
-
locali di servizio;
-
corte;
-
impianti ricadenti nel perimetro.
Non si acquista automaticamente
-
il sottotetto escluso;
-
l’intero edificio;
-
il brand;
-
il sito;
-
il dominio;
-
il personale;
-
le prenotazioni;
-
l’azienda;
-
il going concern.
Questo è il vero warning dell’operazione.
Il prezzo di €759.000 è significativo solo dopo aver chiarito esattamente:
cosa entra
e
cosa resta fuori.
Il Concordia non appare come un hotel morto
Questo è l’altro elemento che rende l’operazione interessante.
Il sito ufficiale continua a presentare l’hotel come operativo, con:
-
20 camere;
-
ristorazione;
-
bar;
-
tariffe;
-
offerte;
-
presenza commerciale.
Questo non dimostra automaticamente quale sia il titolo giuridico dell’attuale gestione.
Ma dimostra una cosa molto importante:
esiste ancora un prodotto sul mercato.
E quando esiste un going concern, anche parziale, la priorità può diventare preservarlo.
In hospitality la continuità vale
Un hotel chiuso deve ricostruire:
-
personale;
-
procedure;
-
distribuzione;
-
reputazione;
-
prenotazioni;
-
fornitori;
-
clientela;
-
sito;
-
OTA;
-
know-how.
Un hotel che riesce a trasferire proprietà senza perdere completamente la continuità può evitare una parte di questi costi.
Per questo la domanda non è soltanto:
“Quanto sconto ottengo sul prezzo?”
Ma:
“Quanto valore operativo riesco a non distruggere durante il passaggio?”
È un punto centrale.
In hospitality, il valore può essere perso proprio tra aggiudicazione e riapertura.
Il secondo errore sarebbe guardare soltanto alle 20 camere
Il Concordia non è semplicemente:
Rooms.
Il prodotto comprende anche:
Rooms + Restaurant + Bar.
Questo significa che il business plan dovrebbe separare almeno:
Rooms P&L
F&B P&L
Bar Contribution
per arrivare poi a:
Total Revenue → GOP → Normalised EBITDA
In un albergo da 20 camere, la ristorazione può avere un peso molto rilevante.
Se il ristorante intercetta anche clientela locale, gruppi ed eventi, il suo contributo può modificare significativamente l’economia complessiva.
Su Hotel Management Group questa separazione è fondamentale perché fatturato e marginalità non coincidono.
Un ristorante può produrre molto revenue e poco EBITDA.
€37.950 per camera: dato interessante, ma incompleto
Il numero è forte:
meno di €38.000 per key
Ma ciò che conta davvero è:
**Acquisition Price per Key
-
CAPEX per Key
-
Transaction Costs per Key
-
Working Capital per Key**
Se l’hotel richiede interventi su:
-
camere;
-
bagni;
-
impianti;
-
FF&E;
-
insonorizzazione;
-
antincendio;
-
efficienza energetica;
-
aree comuni;
il vero costo per camera può cambiare molto rapidamente.
Il price per key misura l’ingresso.
Il CAPEX misura quanto costa riportare il prodotto a standard.
L’EBITDA misura se l’investimento ha senso.
Il vero numero è il Total Investment Cost
Per l’Hotel Concordia l’equazione corretta dovrebbe essere:
**Purchase Price
-
Transaction Costs
-
Technical CAPEX
-
Rooms CAPEX
-
F&B CAPEX
-
FF&E
-
Technology
-
Working Capital
-
Transition Costs
-
Financing Costs
= Total Investment Cost**
Solo successivamente è possibile calcolare:
Stabilised EBITDA / Total Investment Cost
e capire il rendimento reale del progetto.
Su Investhotel Capital Partners questo principio è centrale nelle operazioni distressed: un prezzo basso non compensa automaticamente un alto fabbisogno di rilancio.
Il going concern non segue automaticamente l’immobile
Il sito ufficiale dell’hotel riporta riferimenti societari relativi alla gestione attuale.
Questo però non significa che con l’aggiudicazione passino automaticamente:
-
azienda;
-
personale;
-
arredi;
-
attrezzature;
-
brand;
-
sito;
-
dominio;
-
PMS;
-
booking engine;
-
OTA;
-
prenotazioni future;
-
fornitori;
-
autorizzazioni.
Tutto questo deve essere verificato.
BOX — Real Estate vs Going Concern
Real Estate
Comprende:
-
camere fisiche;
-
ristorante;
-
bar;
-
cucina;
-
locali tecnici;
-
corte;
-
porzioni e impianti inclusi nel lotto.
Going Concern
Comprende:
-
personale;
-
organizzazione;
-
clienti;
-
prenotazioni;
-
brand;
-
dominio;
-
sito;
-
reputazione;
-
fornitori;
-
procedure;
-
distribuzione;
-
know-how.
Uno non implica automaticamente l’altro.
È questa la differenza tra:
comprare un albergo
e
comprare un’attività alberghiera funzionante.
Gallio aggiunge valore, ma anche stagionalità
Il Concordia si trova nel centro di Gallio, sull’Altopiano di Asiago.
La localizzazione consente di intercettare diversi segmenti:
-
inverno;
-
estate;
-
outdoor;
-
escursionismo;
-
bike;
-
gruppi;
-
weekend;
-
turismo familiare.
Questo è positivo perché riduce la dipendenza da una singola stagione.
Ma un business plan serio deve comunque ricostruire:
Opening Days
Occupancy
ADR
RevPAR
Length of Stay
Channel Mix
Seasonality.
Per una struttura di 20 camere, pochi punti di occupancy o pochi euro di ADR possono fare una grande differenza sul margine finale.
Le tariffe pubblicate non sono ADR
Il sito dell’hotel presenta ancora tariffe commerciali 2026.
Sono utili come indicazione di posizionamento.
Ma non possono essere considerate ADR realizzati.
Il business plan deve utilizzare:
actual revenue data
non:
published rates.
Bisogna quindi ricostruire:
-
ADR effettivo;
-
occupancy;
-
RevPAR;
-
cancellations;
-
direct booking;
-
OTA mix;
-
giorni di apertura.
Solo così è possibile stimare un EBITDA credibile.
Il vero upside può essere gestionale
Con 20 camere, la capacità di creare valore attraverso pura espansione dell’inventario è limitata.
L’upside può derivare soprattutto da:
Revenue management
migliore pricing e distribuzione.
Direct booking
riduzione delle commissioni OTA.
F&B
migliore contribution margin.
Bar
maggiore apertura verso la domanda locale.
Destagionalizzazione
più giorni produttivi.
Cost control
migliore assorbimento di payroll, utilities e costi fissi.
La domanda quindi non è:
“Come aggiungo camere?”
Ma:
“Come aumento l’EBITDA prodotto dagli spazi che già possiedo?”
Su RobertoNecci.it viene approfondito proprio questo rapporto tra real estate, governance e capacità gestionale.
Tre scenari
Scenario 1 — Continuità
L’investitore acquisisce l’immobile e riesce a preservare una parte significativa dell’attuale attività.
Vantaggi:
-
minore disruption;
-
minori costi di riavvio;
-
continuità commerciale.
Domanda decisiva:
qual è l’EBITDA normalizzato attuale?
Scenario 2 — Repositioning
L’investitore interviene su:
-
camere;
-
bagni;
-
FF&E;
-
brand;
-
distribuzione;
-
revenue management;
-
F&B;
-
digitalizzazione.
La domanda diventa:
quanto incremento di ADR, occupancy e margine giustifica il CAPEX?
Scenario 3 — Restart
La continuità non viene preservata.
Bisogna allora aggiungere:
-
pre-opening;
-
recruiting;
-
sistemi;
-
distribuzione;
-
marketing;
-
working capital;
-
eventuale nuovo brand.
In questo scenario, €759.000 rappresentano soltanto il primo assegno.
La due diligence decisiva
Prima di attribuire un valore definitivo all’Hotel Concordia verificherei almeno:
-
perizia integrale;
-
avviso di vendita;
-
causa civile;
-
titolarità;
-
particelle e subalterni;
-
sottotetto escluso;
-
proprietario della porzione esclusa;
-
ascensore;
-
servitù;
-
accessi;
-
parti comuni;
-
copertura;
-
corte;
-
superficie effettiva;
-
numero camere;
-
urbanistica;
-
catasto;
-
antincendio;
-
impianti;
-
centrale termica;
-
efficienza energetica;
-
FF&E;
-
cucina;
-
attrezzature;
-
autorizzazioni;
-
brand;
-
dominio;
-
sito;
-
OTA;
-
PMS;
-
booking engine;
-
personale;
-
prenotazioni future;
-
storico ricavi;
-
occupancy;
-
ADR;
-
RevPAR;
-
F&B revenue;
-
bar revenue;
-
GOP;
-
EBITDA normalizzato;
-
CAPEX;
-
working capital;
-
Total Investment Cost.
Il vero investimento non è comprare 20 camere a €37.950
Questa è la conclusione.
L’headline è efficace:
20 camere a meno di €38.000 per key.
Ma non è il dato che decide il valore.
L’investitore deve rispondere prima a tre domande.
1. Quale parte dell’edificio sto realmente acquistando?
Perché il sottotetto resta fuori.
2. Quale going concern posso realmente preservare?
Perché la presenza commerciale attiva non significa automaticamente trasferibilità dell’azienda.
3. Quanto capitale servirà dopo l’aggiudicazione?
Perché purchase price e Total Investment Cost non coincidono.
Solo dopo queste risposte €759.000 acquistano significato.
Il prezzo per camera misura quanto costa entrare.
Il Total Investment Cost misura quanto costa competere.
L’EBITDA misura se ne vale la pena.
E prima ancora di tutto questo, c’è una domanda ancora più semplice:
sto comprando davvero tutto ciò che penso di comprare?
È questa la differenza tra un prezzo apparentemente basso e un vero investimento alberghiero.
Investimenti Alberghieri
InvestimentiAlberghieri.it monitora e analizza investimenti alberghieri, asset in vendita, situazioni distressed, NPL/UTP, restructuring e special situations nel mercato hospitality italiano.
La pubblicazione di un’opportunità ha finalità informative e di analisi e non costituisce una valutazione della convenienza economica dell’investimento.
Ogni acquisizione richiede specifiche verifiche:
immobiliari, aziendali, contrattuali, legali, urbanistiche, tecniche, finanziarie e alberghiere.
Per analisi riservate di opportunità alberghiere, valutazioni, business plan, due diligence industriali, Total Investment Cost e operazioni distressed:
info@investimentialberghieri.it
Approfondimenti:
InvestimentiAlberghieri.it
Investhotel Capital Partners
Hotel Management Group
RobertoNecci.it