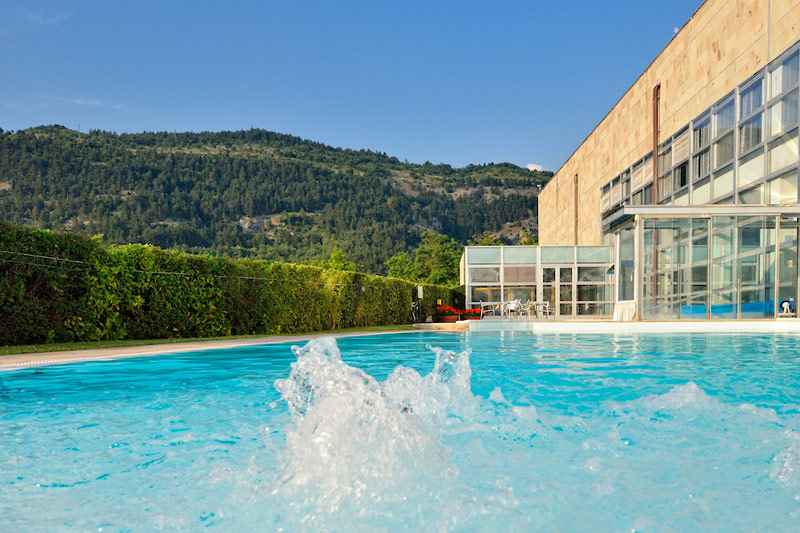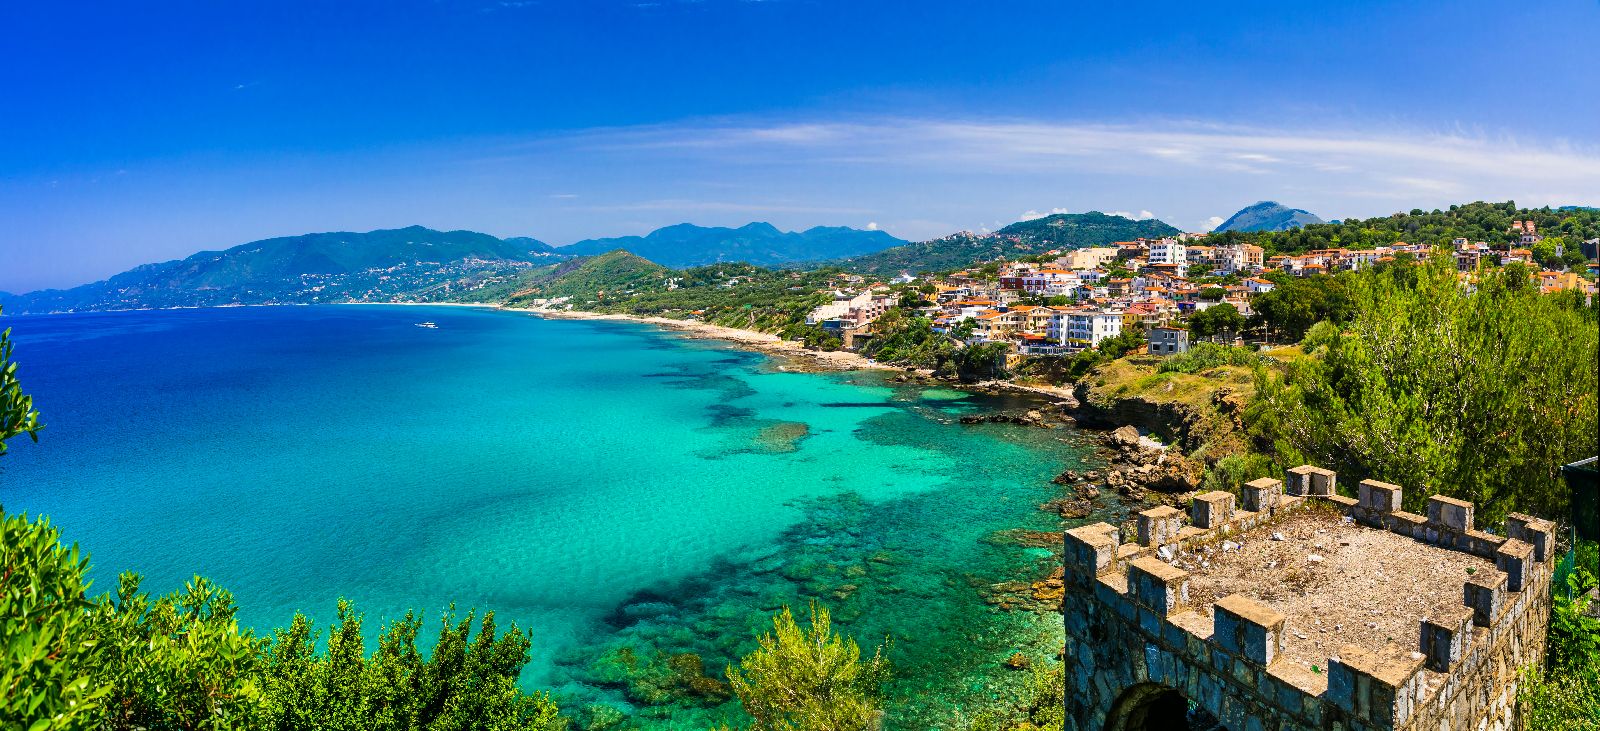
Trentasette camere, circa 3.380 metri quadrati di superficie commerciale, due piscine, vista sul mare e una posizione nel cuore del Cilento, a pochi minuti dalle spiagge di Palinuro. L’Hotel San Paolo di Centola è oggi non operativo e viene proposto attraverso una procedura competitiva. Un annuncio riconducibile ad Astebook riporta un prezzo di €1,2 milioni. Ma il vero investment case non è nel prezzo di ingresso: è nel capitale necessario per riportare l’hotel sul mercato, riposizionarlo e trasformarlo nuovamente in una struttura capace di generare EBITDA sufficiente a remunerare equity e debito.
L’asset si trova in via San Paolo, nel Comune di Centola, in provincia di Salerno, a breve distanza dal centro di Palinuro.
La scheda pubblicata da Astebook descrive un complesso alberghiero di circa:
3.380 mq
con:
-
37 camere;
-
due piscine;
-
aree comuni;
-
spazi di accoglienza;
-
ambienti destinati ai servizi alberghieri;
-
posizione panoramica;
-
diverse camere con vista mare.
La struttura risulta:
libera e attualmente non operativa.
La documentazione pubblicata indica inoltre:
Termine per richieste di sopralluogo e documentazione:
13 ottobre 2026, ore 12:00
Termine per la presentazione delle offerte:
20 ottobre 2026, ore 12:00
Eventuale gara tra più offerenti:
22 ottobre 2026, dalle ore 9:00 alle ore 12:00.
Il responsabile indicato nella scheda è AMCO S.p.A., mentre il gestore della procedura è Astebook S.r.l.
La presenza di AMCO non consente, da sola, di qualificare il credito sottostante come UTP o NPL senza ulteriore documentazione.
€1,2 milioni per 37 camere: il numero attira. Ma può ingannare.
Un annuncio immobiliare pubblicato da Astebook attraverso Trovacasa indica un prezzo di:
€1.200.000.
Rapportato alle 37 camere esistenti significa, in termini puramente aritmetici:
circa €32.400 per key.
È un numero capace di attirare immediatamente l’attenzione.
Ma sarebbe un errore concludere che si possano acquistare 37 camere alberghiere produttive a poco più di €32.000 ciascuna.
Perché quelle camere oggi non rappresentano ancora un prodotto alberghiero stabilizzato.
La metrica corretta non è:
Acquisition Price per Key
ma:
Total Cost per Stabilised Key.
Il prezzo compra l’immobile. Il CAPEX crea l’hotel.
Il primo passaggio di una corretta analisi consiste nel separare:
Acquisition Price
dal:
Total Investment Cost.
Per riportare un hotel non operativo sul mercato potrebbero essere necessari, in funzione delle condizioni tecniche effettive:
-
lavori strutturali;
-
adeguamenti impiantistici;
-
antincendio;
-
efficientamento energetico;
-
camere e bagni;
-
aree comuni;
-
piscine;
-
cucine;
-
F&B;
-
FF&E;
-
infrastruttura digitale;
-
pre-opening;
-
marketing;
-
working capital.
Il vero investimento deve quindi essere letto come:
**Acquisition Price
-
Transaction Costs
-
Due Diligence
-
CAPEX
-
FF&E
-
Pre-opening
-
Working Capital
-
Financing Costs
-
Contingency**
Il risultato è il:
Total Cost Basis.
È su questo numero che devono essere calcolati i rendimenti.
Non sui €1,2 milioni.
Cheap Acquisition ≠ Cheap Investment
Questa operazione sintetizza uno dei principi fondamentali del distressed hospitality:
Cheap Acquisition ≠ Cheap Investment.
Un prezzo di ingresso relativamente contenuto può essere compensato da:
-
CAPEX elevato;
-
tempi di riapertura;
-
stagionalità;
-
costo del capitale;
-
necessità di riposizionamento;
-
working capital;
-
commercializzazione.
La domanda quindi non è:
“Quanto pago l’hotel?”
Ma:
“Quanto capitale devo investire prima che l’hotel torni a produrre cash flow?”
37 camere: dimensione sufficiente o limite strutturale?
Trentasette camere rappresentano una scala interessante per una struttura leisure indipendente.
Ma non garantiscono automaticamente sostenibilità economica.
Una struttura di questa dimensione deve distribuire su un numero relativamente contenuto di camere:
-
direzione;
-
front office;
-
housekeeping;
-
manutenzione;
-
amministrazione;
-
energia;
-
marketing;
-
distribuzione;
-
eventuale F&B.
La domanda diventa quindi:
quale EBITDA per camera deve produrre l’Hotel San Paolo per remunerare il capitale investito?
In una struttura di piccola-media dimensione, la produttività per key è decisiva.
Palinuro: destinazione forte, ma stagionalità da modellare
Il valore della location è evidente.
Palinuro rappresenta una delle destinazioni balneari più note del Cilento.
La struttura beneficia inoltre della vicinanza a:
-
mare;
-
centro di Palinuro;
-
porto turistico;
-
Grotte di Capo Palinuro;
-
Parco Nazionale del Cilento, Vallo di Diano e Alburni.
Ma una destinazione turisticamente riconoscibile non elimina il problema più importante del leisure italiano:
Seasonality.
L’analisi deve misurare almeno:
-
giorni effettivi di apertura;
-
occupancy per mese;
-
ADR per periodo;
-
shoulder season;
-
durata media del soggiorno;
-
domanda italiana;
-
domanda internazionale;
-
gruppi;
-
tour operating;
-
direct booking.
Il vero KPI non è l’occupazione di agosto.
È:
Annualised Operating Performance.
Il vero rischio finanziario: ricavi stagionali, debito annuale
Questo è il punto che deve entrare nel modello finanziario.
Un hotel leisure può generare la maggior parte del proprio EBITDA in pochi mesi.
Il debito, invece, non segue necessariamente la stagione.
Interessi, ammortamenti e covenant operano su base annuale.
Si crea quindi un potenziale mismatch:
Seasonal Cash Flow vs Annual Debt Service.
Un hotel può essere molto redditizio in luglio e agosto e contemporaneamente avere una struttura finanziaria fragile.
Per questo il business plan deve verificare non soltanto il DSCR annuale, ma anche:
-
liquidità minima;
-
cash buffer;
-
working capital;
-
periodicità delle rate;
-
debt service profile;
-
fabbisogno nei mesi di bassa stagione.
Nel leisure:
il momento in cui si produce il cash flow conta quasi quanto la quantità di cash flow prodotta.
Estate piena non significa necessariamente investimento redditizio
Una destinazione balneare può raggiungere saturazioni elevate nei mesi centrali.
Ma il valore dell’hotel dipende da:
numero totale di camere vendute nell’anno × margine prodotto per camera.
Un business plan costruito soltanto su luglio e agosto rischia di sovrastimare la capacità dell’asset di generare EBITDA.
Le domande da risolvere sono:
-
quando aprire?
-
quando chiudere?
-
quanto costa estendere la stagione?
-
esiste domanda per aprile, maggio, settembre e ottobre?
-
quali segmenti possono sostenerla?
La destagionalizzazione non è uno slogan.
È una variabile finanziaria.
Prima il mercato, poi il progetto
Il percorso corretto non dovrebbe essere:
compro → ristrutturo → cerco clienti.
Dovrebbe essere:
Market → Product → Business Plan → Architecture → CAPEX.
Prima di determinare il budget di riqualificazione occorre capire:
-
quale cliente servire;
-
con quale posizionamento;
-
a quale ADR;
-
con quale durata media;
-
attraverso quali canali;
-
con quale livello di servizio.
Solo dopo si dovrebbe decidere come trasformare l’immobile.
Hotel, boutique hotel o resort?
La stessa scheda Astebook individua diversi possibili percorsi:
-
riattivazione alberghiera;
-
conversione in resort;
-
boutique hotel;
-
struttura turistico-ricettiva di livello superiore.
Ma queste non sono strategie equivalenti.
Scenario A — Hotel leisure tradizionale
Prodotto relativamente semplice, fortemente legato alla stagione balneare.
Vantaggi: minore complessità e CAPEX potenzialmente più contenuto.
Rischi: forte stagionalità, pressione tariffaria e dipendenza dalle OTA.
Scenario B — Boutique Hotel
Minor enfasi sul volume e maggiore focus su:
-
design;
-
esperienza;
-
servizio;
-
ADR;
-
direct booking.
Può creare maggiore differenziazione.
Ma richiede un CAPEX coerente con il premium price atteso.
Scenario C — Resort
Le due piscine possono sostenere un prodotto maggiormente orientato all’esperienza.
Ma la domanda diventa:
37 camere sono sufficienti per sostenere una vera infrastruttura resort?
Più servizi significano maggiore potenziale di revenue.
Ma anche:
-
più payroll;
-
più manutenzione;
-
più energia;
-
più CAPEX.
Scenario D — Upscale Leisure Hotel
Un riposizionamento verso una fascia superiore potrebbe aumentare:
-
ADR;
-
RevPAR;
-
spend per guest;
-
F&B revenue;
-
ancillary revenue.
Ma il modello funziona soltanto se:
Price Premium > Incremental Cost.
Highest and Best Use: non basta sapere che è un hotel
L’immobile nasce ed è proposto come struttura ricettiva.
Ma l’investitore deve comunque individuare il:
Highest and Best Use.
Nel caso specifico la domanda riguarda soprattutto quale configurazione alberghiera massimizzi il valore.
Bisogna confrontare:
Existing Product
con:
Optimised Product.
La differenza può derivare da:
-
numero di camere;
-
dimensione delle camere;
-
suite mix;
-
F&B;
-
piscine;
-
servizi;
-
distribuzione;
-
brand;
-
management model.
Il room count storico non è necessariamente quello ottimale
Le 37 camere esistenti non devono necessariamente essere considerate intoccabili.
Può accadere che:
meno camere + maggiore ADR + migliore prodotto
generi più valore di:
37 camere + ADR inferiore + prodotto indifferenziato.
Oppure il contrario.
La metrica da massimizzare non è:
Number of Keys.
È:
EBITDA per Available Key.
Le piscine devono produrre valore, non soltanto costi
Le due piscine costituiscono un elemento distintivo.
Ma ogni amenity deve essere letta economicamente.
Una piscina comporta:
-
manutenzione;
-
energia;
-
acqua;
-
personale;
-
sicurezza;
-
assicurazione.
Deve quindi contribuire a:
-
maggiore ADR;
-
maggiore occupancy;
-
migliore posizionamento;
-
maggiore permanenza;
-
ancillary spend.
La domanda corretta è:
quanto EBITDA incrementale produce ogni amenity?
F&B: servizio oppure revenue centre?
Per un hotel leisure, la ristorazione può avere un ruolo centrale.
Occorre analizzare:
-
breakfast;
-
mezza pensione;
-
pensione completa;
-
ristorante;
-
bar;
-
pool service;
-
clientela esterna.
Il F&B può essere:
Profit Centre
oppure:
Cost Centre.
Dipende da:
-
food cost;
-
payroll;
-
pricing;
-
coperti;
-
rotazione;
-
domanda esterna.
Il vero KPI è Total Revenue per Guest
In un prodotto leisure il semplice RevPAR può essere insufficiente.
L’investitore dovrebbe misurare:
Total Revenue per Guest
includendo:
-
camera;
-
ristorazione;
-
bar;
-
piscina;
-
transfer;
-
esperienze;
-
escursioni;
-
servizi accessori.
Un ospite che paga €180 per una camera ma genera €260 di revenue complessiva può essere economicamente molto diverso da un ospite acquisito a €150 attraverso un intermediario con elevato costo distributivo.
Distribution Cost: il margine viene dopo il fatturato
Palinuro è una destinazione nella quale:
-
OTA;
-
tour operator;
-
direct booking;
-
agenzie;
-
gruppi;
possono avere pesi diversi a seconda dei periodi.
Il business plan deve quindi distinguere:
Gross Room Revenue
da:
Net Room Revenue.
L’ADR nominale non racconta il margine.
Bisogna sottrarre:
-
commissioni;
-
marketing;
-
promozioni;
-
costi di acquisizione.
Il valore dell’hotel dipende dalla capacità di controllare il:
Customer Acquisition Cost.
Commercial Performance diventa Asset Value
È qui che marketing e real estate si incontrano.
Un hotel con:
-
elevata quota diretta;
-
reputazione forte;
-
CRM;
-
database clienti;
-
pricing evoluto;
-
contenuti SEO;
-
brand riconoscibile;
può produrre più EBITDA dello stesso immobile con distribuzione debole.
La componente commerciale sviluppata attraverso HotelMarketingLab.it diventa quindi parte integrante dell’investment case.
Commercial Performance → EBITDA → Asset Value.
Hotel Intelligence prima del CAPEX
Prima di investire nel riposizionamento dell’asset è necessario costruire un benchmark competitivo.
HotelIntelligence.it rappresenta la componente dell’ecosistema dedicata a:
-
competitor;
-
pricing;
-
domanda;
-
reputazione;
-
stagionalità;
-
dati;
-
decision intelligence.
Le domande da risolvere sono:
-
qual è l’ADR competitivo?
-
quale RevPAR è sostenibile?
-
quali hotel sono realmente comparabili?
-
quali servizi producono premium price?
-
quali segmenti possono estendere la stagione?
Il CAPEX deve rispondere ai dati.
Non alle impressioni.
As Is Value vs Stabilised Value
L’investitore deve distinguere due valori completamente differenti.
As Is Value
Quanto vale oggi l’immobile:
-
libero;
-
non operativo;
-
nelle condizioni attuali.
Stabilised Value
Quanto può valere dopo:
-
CAPEX;
-
riapertura;
-
riposizionamento;
-
ramp-up;
-
stabilizzazione dell’EBITDA.
La vera creazione di valore è:
Stabilised Value – Total Cost Basis = Development Value Creation.
È questa la formula decisiva.
Debt Capacity: il finanziamento arriva dopo il business plan
La presenza di un asset immobiliare non determina automaticamente la quantità di debito sostenibile.
La banca deve analizzare:
-
Total Cost Basis;
-
equity;
-
CAPEX;
-
tempi;
-
EBITDA;
-
DSCR;
-
Loan to Cost;
-
Loan to Value.
Ma in un leisure hotel deve anche verificare la distribuzione temporale del cash flow.
Un DSCR annuale apparentemente adeguato può nascondere mesi con liquidità insufficiente.
Per questo la struttura finanziaria deve considerare:
-
cash reserve;
-
debt service reserve;
-
working capital;
-
periodicità delle rate;
-
eventuale stagionalità degli ammortamenti.
La domanda fondamentale è:
quanto debito può sostenere il cash flow dell’hotel durante tutto l’anno?
È il tipo di analisi sviluppato attraverso Investhotel.it.
Il collateral protegge il finanziatore.
Ma:
Cash Flow Repays Debt.
Stabilised EBITDA: il numero che determina il valore
Alla fine l’intero investment case converge sul:
Stabilised EBITDA.
Occorre costruire un conto economico che includa:
-
ADR;
-
occupancy;
-
RevPAR;
-
room revenue;
-
F&B;
-
ancillary revenue;
-
payroll;
-
utilities;
-
distribution;
-
marketing;
-
maintenance;
-
GOP;
-
management costs;
-
EBITDA.
Solo dopo è possibile stimare:
-
valore;
-
Debt Capacity;
-
equity requirement;
-
IRR;
-
Exit Value.
Stress Test: cosa succede se la stagione è più corta?
Il business plan deve includere almeno tre scenari.
Base Case
CAPEX, tempi e performance attese.
Downside Case
-
CAPEX più alto;
-
stagione più breve;
-
occupancy inferiore;
-
ADR più debole.
Severe Downside
Combinazione di:
-
cost overrun;
-
ritardo nell’apertura;
-
incremento del costo del debito;
-
domanda più debole;
-
dipendenza superiore dalle OTA;
-
riduzione dei mesi economicamente produttivi.
Il test corretto è:
l’equity sopravvive al Downside Case?
Se la risposta è no, il prezzo di ingresso non rende automaticamente l’investimento interessante.
Time to Market: perdere una stagione può costare moltissimo
Per un hotel leisure il calendario conta più che per molti altri asset.
Un ritardo di alcuni mesi può significare perdere:
un’intera stagione estiva.
Questo produce contemporaneamente:
-
zero revenue;
-
interessi;
-
costi;
-
working capital;
-
capitale immobilizzato.
Per questo:
Time to Market = Financial Variable.
Il cronoprogramma deve essere costruito all’indietro rispetto alla data di apertura target.
Brand o indipendente?
Un altro tema strategico riguarda il modello commerciale.
L’Hotel San Paolo potrebbe teoricamente essere:
-
indipendente;
-
affiliato a un soft brand;
-
franchising;
-
gestito da un operatore terzo;
-
white label.
Ogni modello comporta:
-
fees;
-
standard;
-
distribuzione;
-
brand contribution;
-
CAPEX;
-
autonomia.
Non esiste una soluzione migliore in assoluto.
La scelta deve massimizzare:
Net Owner Return.
Affitto, management o gestione diretta?
Anche il modello operativo deve essere analizzato.
Lease
Canone relativamente prevedibile e minore esposizione all’operatività.
Management Contract
Proprietà maggiormente esposta alla performance, con gestore professionale.
Direct Operation
Massimo controllo, ma anche massimo rischio operativo.
White Label
Gestione professionale con maggiore flessibilità di branding.
HotelManagementGroup.it affronta proprio la relazione tra proprietà, management ed execution.
Il contratto deve seguire l’investment strategy.
Non il contrario.
Il controllo operativo viene prima del rendimento
Un hotel non produce EBITDA perché è stato ristrutturato.
Lo produce perché viene gestito correttamente.
Questo richiede:
-
budget;
-
controllo costi;
-
food cost;
-
payroll;
-
energy;
-
productivity;
-
revenue;
-
forecast;
-
reporting.
HotelControl.it affronta questa componente del valore.
Il vero investimento non termina all’opening.
Inizia all’opening.
Una lettura integrata attraverso l’ecosistema
Un dossier come Hotel San Paolo richiede più competenze contemporaneamente.
RobertoNecci.it sviluppa la lettura strategica dell’industria alberghiera.
InvestimentiAlberghieri.it analizza asset, CAPEX, scenari e sostenibilità dell’investimento.
Investhotel.it approfondisce struttura finanziaria, Debt Capacity e DSCR.
HotelControl.it misura costi, KPI e performance operative.
HotelIntelligence.it integra dati, mercato e decision intelligence.
HotelMarketingLab.it analizza pricing, distribuzione e generazione della domanda.
HotelManagementGroup.it approfondisce gestione, organizzazione ed execution.
Il risultato è una lettura integrata:
real estate + market + CAPEX + finance + operations + commercial strategy + management.
Le 15 domande prima dell’offerta
1.
Qual è lo stato tecnico reale dell’immobile?
2.
Quanto CAPEX richiede?
3.
Qual è il CAPEX per key?
4.
Le 37 camere rappresentano il room count ottimale?
5.
Qual è l’Highest and Best Use alberghiero?
6.
Hotel, boutique hotel o resort?
7.
Quale ADR è realmente sostenibile?
8.
Quale occupancy annualizzata?
9.
Quanto può essere estesa la stagione?
10.
Qual è il Total Revenue per Guest?
11.
Qual è lo Stabilised EBITDA?
12.
Qual è il Total Cost Basis?
13.
Quale Debt Capacity può sostenere l’hotel anche nei mesi di bassa stagione?
14.
Qual è lo Stabilised Value?
15.
Quanto valore resta all’equity dopo CAPEX, debito, stagionalità e rischio?
Senza queste risposte:
€1,2 milioni è un prezzo.
Non ancora un investimento.
La formula economica dell’Hotel San Paolo
Il dossier può essere sintetizzato così:
**Location
-
Real Estate
-
37 Keys
-
Two Pools
-
Sea View
-
Repositioning Potential
– CAPEX
– Seasonality
– Distribution Cost
– Debt Service Mismatch
– Execution Risk
= Investment Case**
Il valore non è nella prima parte dell’equazione.
È nel risultato finale.
Conclusione
L’Hotel San Paolo presenta molti degli elementi che rendono interessante un investimento value-add nel leisure italiano:
destinazione riconoscibile, vista mare, dimensione gestibile, 37 camere, due piscine e un asset libero da riposizionare.
Il prezzo indicato di €1,2 milioni può attirare immediatamente l’attenzione.
Ma il prezzo non decide se l’operazione creerà valore.
Lo decidono:
CAPEX + posizionamento + stagionalità + distribuzione + management + finanza.
Un hotel non vale quanto costa acquistarlo.
Vale quanto cash flow può produrre dopo che tutto il capitale necessario è stato investito.
E nel leisure esiste un’ulteriore regola:
Non basta produrre EBITDA. Bisogna produrlo nei mesi giusti e in quantità sufficiente a sostenere dodici mesi di capitale, costi e debito.
È questo il vero test dell’Hotel San Paolo.
La domanda quindi non è:
“37 camere a €1,2 milioni sono economiche?”
È:
“Qual è il Total Cost Basis necessario per trasformare quelle 37 camere in un hotel competitivo, e quale Stabilised Value può produrre il capitale investito dopo aver assorbito stagionalità e Debt Service?”
Non comprare le camere. Comprare l’investment case.
CTA — Prima dell’offerta viene il dossier
State valutando:
-
hotel;
-
resort;
-
strutture leisure;
-
asset non operativi;
-
immobili da riposizionare;
-
distressed hospitality;
-
progetti di redevelopment?
InvestimentiAlberghieri.it sviluppa analisi indipendenti preliminari prima dell’assunzione di decisioni sul capitale.
Analizziamo:
-
asset;
-
mercato;
-
Highest and Best Use;
-
CAPEX;
-
CAPEX per key;
-
Total Cost Basis;
-
business plan;
-
Stabilised EBITDA;
-
Debt Capacity;
-
DSCR;
-
stagionalità del cash flow;
-
scenari gestionali;
-
downside case;
-
Stabilised Value;
-
Exit Value.
Non siamo intermediari del prezzo. Analizziamo il valore e la sostenibilità dell’investment case.
Per informazioni:
info@investimentialberghieri.it
Nota metodologica
L’articolo utilizza informazioni pubblicate da Astebook relative alla struttura alberghiera di Via San Paolo snc, Centola, identificata come Hotel San Paolo.
La scheda Astebook riporta una superficie commerciale di circa 3.380 mq, 37 camere, due piscine, stato di occupazione “libero” e struttura attualmente non operativa.
La documentazione pubblica indica il 13 ottobre 2026 alle ore 12:00 quale termine per richiedere sopralluoghi e documentazione, il 20 ottobre alle ore 12:00 quale termine per la presentazione delle offerte e il 22 ottobre 2026, dalle ore 9:00 alle ore 12:00, quale finestra prevista per l’eventuale gara tra più offerenti.
Il responsabile indicato nella scheda è AMCO S.p.A. La presenza di AMCO non viene interpretata in questo articolo come prova autonoma della classificazione del credito come UTP o NPL.
Un annuncio immobiliare pubblicato da Astebook attraverso Trovacasa riporta un prezzo di €1.200.000. La pagina principale Astebook consultata non espone invece nel testo accessibile il prezzo dell’immobile. Il valore deve quindi essere verificato sul disciplinare e sulla documentazione vigente prima di qualsiasi decisione o offerta.
Le ipotesi relative a boutique hotel, resort, upscale positioning, gestione e performance economiche sono scenari metodologici e non costituiscono attestazione della relativa fattibilità tecnica, urbanistica o commerciale.
Qualsiasi investimento richiede l’esame integrale del disciplinare, della documentazione tecnica, catastale, urbanistica, legale, fiscale e finanziaria.