Un hotel cinque stelle operativo, 58 camere, una posizione iconica sul lungomare di Sanremo e risultati commerciali che la gestione descrive in crescita. Parallelamente, sul compendio immobiliare risulta avviata un’iniziativa esecutiva collegata a un credito di circa €1,7 milioni. Il caso del Miramare The Palace mostra perché, nel distressed hospitality, proprietà immobiliare e gestione alberghiera devono essere analizzate separatamente: un hotel può continuare a creare valore operativo mentre la società proprietaria affronta una discontinuità patrimoniale o finanziaria.
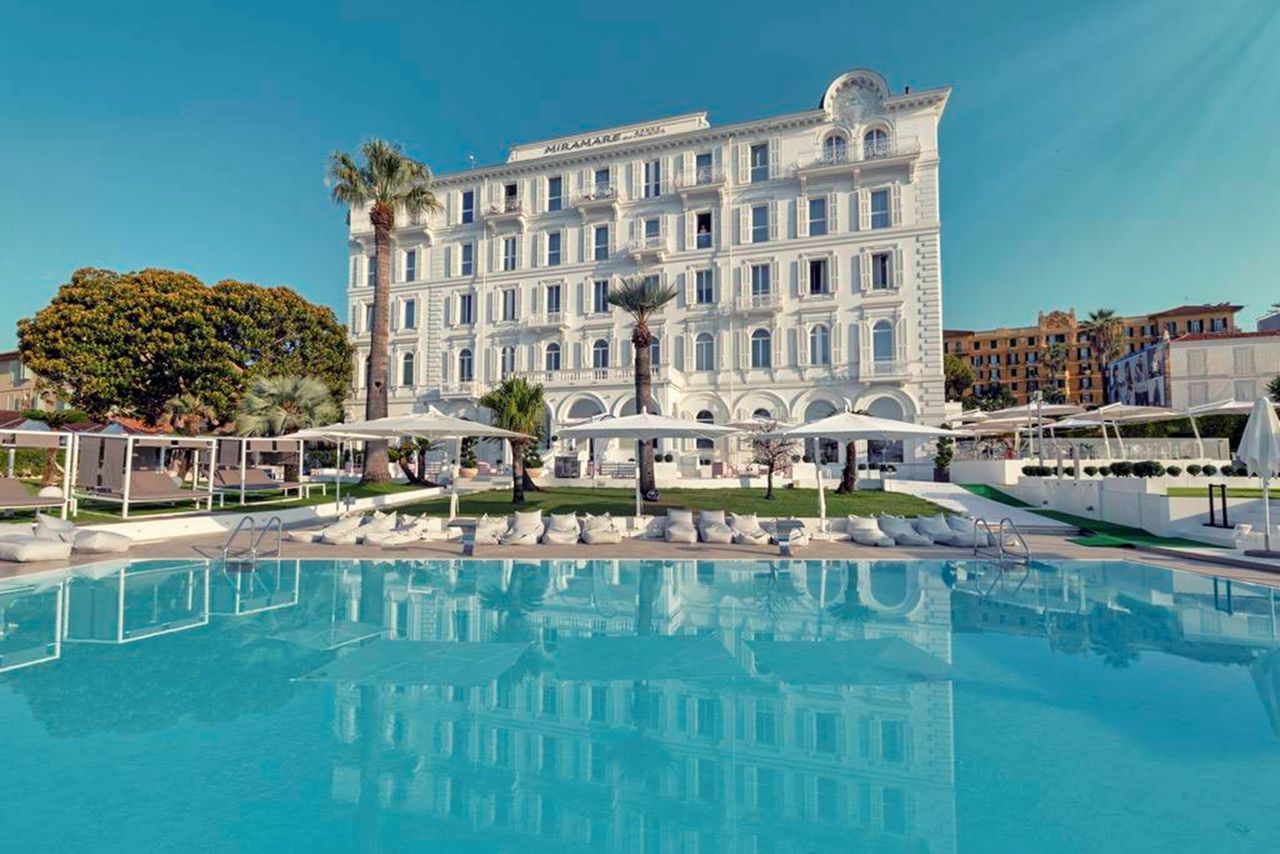
Il Miramare The Palace di Sanremo, in Corso Matuzia, è una struttura cinque stelle affacciata sulla Riviera dei Fiori.
Il sito ufficiale dell’hotel indica:
58 camere
tra camere e suite, oltre a piscina esterna riscaldata, ristorazione, spazi per eventi e un parco affacciato sul Mediterraneo.
L’hotel risulta regolarmente commercializzato e operativo.
Ed è proprio questo il primo elemento da comprendere:
Operating Hotel ≠ Distressed Operation
La notizia pubblicata il 14 ottobre 2026 riguarda infatti un’iniziativa esecutiva sul compendio immobiliare, non la cessazione dell’attività alberghiera.
I fatti: iniziativa esecutiva per circa €1,7 milioni
Secondo la ricostruzione della stampa, una procedura di pignoramento sarebbe stata avviata l’11 luglio 2026.
L’atto di precetto indicato dalla fonte ammonta a:
€1.704.267,75
a favore di Davis & Morgan S.p.A.
La destinataria viene identificata in Brandsquare S.r.l., indicata come proprietaria del compendio alberghiero.
La stessa ricostruzione riferisce inoltre dell’esistenza di un’ipoteca fiscale iscritta nel 2022 su uno degli immobili secondari per:
€2.001.667,12
originariamente riferita alla precedente proprietà.
Sono elementi rilevanti.
Ma devono essere letti correttamente.
Pignoramento non significa automaticamente vendita
Questo è il primo errore da evitare.
L’esistenza di un pignoramento non significa che il Miramare The Palace sia oggi:
“hotel all’asta”.
Quindi:
Enforcement ≠ Asset Sale
e soprattutto:
Enforcement ≠ Completed Sale Process.
Al momento il dato rilevante è l’esistenza dell’iniziativa esecutiva.
Non una vendita già aperta al mercato.
L’hotel continua invece a operare
Il punto più interessante dell’intero dossier è proprio questo.
L’hotel risulta aperto e pienamente operativo, mentre la gestione è affidata a Urban Guest.
La gestione ha inoltre riferito di risultati commerciali e di fatturato in crescita e di recenti interventi di rinnovo e riqualificazione.
La posizione espressa è quindi distinta dalla sola iniziativa esecutiva: la tensione viene ricondotta a passività pregresse e a un più ampio percorso di interlocuzione con i creditori, mentre l’attività alberghiera continua.
Questo produce una distinzione fondamentale:
Property-Level Distress ≠ Operating-Level Distress.
PropCo e OpCo: la distinzione che cambia il dossier
Nel real estate alberghiero occorre distinguere almeno due livelli.
PropCo
La società proprietaria dell’immobile.
OpCo
La società che gestisce l’attività alberghiera.
I due soggetti possono:
-
coincidere;
-
essere collegati;
-
essere completamente distinti.
Nel caso del Miramare, le informazioni disponibili rendono particolarmente importante analizzare separatamente:
Ownership
da:
Operations.
Perché un problema finanziario o patrimoniale della PropCo non implica automaticamente una crisi commerciale della OpCo.
Un hotel può funzionare mentre la proprietà entra in discontinuità
È uno dei casi più interessanti nel distressed hospitality.
La struttura può continuare a produrre:
-
room revenue;
-
F&B revenue;
-
eventi;
-
EBITDA;
-
occupazione;
-
reputazione;
-
valore commerciale.
Parallelamente la proprietà può trovarsi a gestire:
-
debito;
-
ipoteche;
-
creditori;
-
enforcement;
-
esigenze di rifinanziamento;
-
ricapitalizzazione.
La formula diventa quindi:
Healthy Operations + Stressed Capital Structure = Complex Hospitality Investment Case.
Ed è molto diverso da:
Loss-Making Hotel + Insolvent Owner.
La prima domanda: dov’è realmente il distress?
Prima di attribuire qualsiasi classificazione bisogna capire:
quale parte della struttura economica è sotto pressione?
Le possibilità sono almeno quattro.
Scenario 1 — Operating Distress
L’hotel perde denaro e non genera EBITDA sufficiente.
Scenario 2 — Financial Distress
L’attività può funzionare, ma il debito è eccessivo.
Scenario 3 — Property-Level Distress
Il problema riguarda proprietà immobiliare, garanzie o passività della PropCo.
Scenario 4 — Combined Distress
Problemi operativi e finanziari si sovrappongono.
Le informazioni oggi disponibili suggeriscono prudenzialmente di concentrare l’attenzione sul:
Property / Capital Structure Level
senza concludere che esista un Operating Distress.
Il credito da €1,7 milioni racconta solo una parte del dossier
Per valutare correttamente la situazione non basta conoscere una singola pretesa creditoria.
Servirebbe ricostruire l’intera:
Debt Stack.
Occorrerebbe quindi conoscere:
-
debito senior;
-
eventuali finanziamenti subordinati;
-
ipoteche;
-
crediti fiscali;
-
crediti commerciali;
-
ulteriori garanzie;
-
ranking dei creditori;
-
scadenze;
-
interessi;
-
contenziosi;
-
accordi già negoziati.
Il numero da €1,704 milioni è quindi:
One Claim
non:
Total Financial Exposure.
Collateral Value e Business Value non sono la stessa cosa
Un hotel è contemporaneamente:
Real Estate
e:
Operating Business.
Il valore immobiliare dipende da:
-
posizione;
-
superfici;
-
qualità del compendio;
-
stato manutentivo;
-
destinazione;
-
comparables.
Il valore dell’attività alberghiera dipende invece da:
-
ADR;
-
occupancy;
-
RevPAR;
-
GOP;
-
EBITDA;
-
reputazione;
-
distribuzione;
-
management;
-
brand.
Il vero investment case nasce dalla combinazione delle due dimensioni.
È il tipo di lettura sviluppata da InvestimentiAlberghieri.it e Investhotel.it.
58 camere: il valore per key non basta
Il sito ufficiale indica 58 camere.
Ma calcolare semplicemente:
Asset Value / 58 Keys
sarebbe insufficiente.
Per un cinque stelle in una posizione come Sanremo bisogna considerare anche:
-
qualità e dimensione delle camere;
-
suite mix;
-
parco;
-
piscina;
-
F&B;
-
eventi;
-
immobili accessori;
-
valore del terreno;
-
superfici ulteriormente valorizzabili.
Il:
Value per Key
può essere una metrica utile.
Non può diventare l’intera valutazione.
Stabilised EBITDA: la variabile decisiva
Se la gestione sta effettivamente migliorando le performance, il dato fondamentale diventa:
Stabilised EBITDA.
Bisognerebbe ricostruire almeno:
ADR
× Occupancy
= RevPAR
e quindi:
**Room Revenue
-
F&B
-
Events
-
Ancillary Revenue
– Payroll
– Utilities
– Distribution
– Maintenance
– Other Operating Costs
= GOP / EBITDA**
Solo dopo è possibile capire:
-
quanto vale il business;
-
quanto debito può sostenere;
-
quale rifinanziamento è possibile;
-
quale equity serve.
Debt Capacity: quanto debito può sostenere un hotel che funziona?
Questo è il nodo centrale.
Se il Miramare produce un EBITDA operativo crescente, l’investment case potrebbe non essere quello di liquidare il patrimonio.
Potrebbe essere quello di:
Restructure the Capital Stack.
Le alternative teoriche potrebbero comprendere:
-
rifinanziamento;
-
nuova equity;
-
preferred equity;
-
mezzanine;
-
accordi con i creditori;
-
cessione dell’asset;
-
sale & leaseback;
-
ingresso di un investitore;
-
recapitalisation.
Non significa che una di queste operazioni sia oggi prevista.
Significa che sono scenari da testare in un dossier di questo tipo.
Il DSCR conta più del solo valore immobiliare
Un finanziatore può essere protetto da un immobile di qualità.
Ma il debito viene rimborsato con il cash flow.
Per questo:
Collateral Protects Debt.
Ma:
Cash Flow Services Debt.
L’analisi sviluppata attraverso Investhotel.it deve quindi concentrarsi su:
-
Stabilised EBITDA;
-
Debt Service;
-
DSCR;
-
Interest Coverage;
-
Loan to Value;
-
maturities;
-
refinancing needs.
Un asset eccellente può comunque sostenere una struttura finanziaria sbagliata.
Ed è proprio lì che può nascere il distress.
Asset Quality ≠ Capital Structure Quality
È probabilmente la formula più importante dell’intero caso.
Un hotel può essere:
-
bello;
-
ben posizionato;
-
operativo;
-
con domanda;
-
con ADR elevato;
-
con buona reputazione.
E contemporaneamente trovarsi all’interno di una:
Unsustainable Capital Structure.
Quindi:
Asset Quality ≠ Capital Structure Quality.
Il mercato immobiliare può attribuire valore al bene.
L’attività può generare cash flow.
Ma se debito, passività e scadenze non sono coerenti con quei flussi, si crea tensione.
Distressed Asset o Distressed Capital Structure?
Questa è la domanda che un investitore dovrebbe porsi.
Se l’hotel funziona e il problema risiede principalmente nel capitale, parlare genericamente di:
“hotel in crisi”
può essere economicamente sbagliato.
La classificazione più sofisticata potrebbe essere:
Distressed Capital Structure around a Performing Hospitality Asset.
È una differenza enorme.
Perché cambia anche il tipo di investitore potenzialmente interessato.
Quale investitore potrebbe guardare un dossier simile?
In teoria potrebbero essere interessati:
Hotel Investors
interessati alla proprietà immobiliare.
Private Equity
interessato alla ristrutturazione del capitale.
Credit Funds
interessati al debito e alle garanzie.
Family Offices
interessati a un trophy asset.
Hotel Operators
interessati alla continuità della gestione.
Real Estate Funds
interessati al valore immobiliare stabilizzato.
Il dossier, quindi, non è necessariamente soltanto:
Asset Sale.
Può diventare:
Capital Structure Opportunity.
Going Concern Value: la continuità operativa protegge l’asset
Se l’hotel rimane operativo durante una fase di tensione proprietaria, la gestione può preservare:
-
revenue;
-
personale;
-
reputazione;
-
clientela;
-
distribuzione;
-
posizionamento;
-
contratti;
-
know-how.
Una chiusura potrebbe invece distruggere rapidamente valore.
Per questo:
Going Concern Value > Closed Hotel Value.
La continuità operativa può essere nell’interesse non soltanto della gestione, ma anche:
-
della proprietà;
-
dei creditori;
-
di eventuali nuovi investitori.
Management Continuity diventa parte del valore
La componente analizzata da HotelManagementGroup.it diventa quindi centrale.
Un eventuale cambiamento della struttura proprietaria non dovrebbe essere valutato isolatamente.
Occorre capire:
-
chi gestisce l’hotel;
-
a quali condizioni;
-
durata del rapporto;
-
change of control clauses;
-
termination rights;
-
management fees;
-
performance test;
-
continuità operativa.
Il contratto di gestione può avere un impatto diretto sul:
Asset Value.
Commercial Performance → EBITDA → Debt Capacity → Asset Value
Un hotel che mantiene domanda e reputazione protegge meglio il proprio valore.
La capacità commerciale sviluppata attraverso HotelMarketingLab.it diventa quindi parte della protezione dell’asset.
Perché:
Commercial Performance → EBITDA → Debt Capacity → Asset Value.
Il marketing non è separato dalla finanza.
Ne è uno dei driver.
Hotel Intelligence: misurare il vero posizionamento competitivo
Prima di attribuire un valore al Miramare sarebbe necessario confrontarlo con il competitive set di Sanremo e della Riviera ligure.
HotelIntelligence.it dovrebbe analizzare:
-
ADR;
-
RevPAR;
-
occupancy;
-
seasonality;
-
reputazione;
-
competitor;
-
luxury demand;
-
eventi;
-
Festival di Sanremo;
-
domanda internazionale.
Un cinque stelle a Sanremo non può essere valutato soltanto sulla base dell’immobile.
La componente destination e market positioning è determinante.
Hotel Control: il fatturato non basta
La gestione dichiara risultati commerciali e di fatturato positivi.
Ma per un investitore il fatturato è soltanto l’inizio.
Occorre conoscere:
-
GOP;
-
GOP margin;
-
payroll incidence;
-
F&B margin;
-
energy costs;
-
distribution costs;
-
EBITDA;
-
cash conversion.
La funzione analizzata attraverso HotelControl.it serve proprio a trasformare:
Revenue
in:
Sustainable Cash Flow.
Un hotel può aumentare il fatturato senza aumentare nella stessa misura la capacità di servire il debito.
La logica corretta: preservare il valore prima di ristrutturare il capitale
Se l’hotel genera EBITDA positivo, il principio economico dovrebbe essere:
Preserve Operations
→ Stabilise Cash Flow
→ Restructure Capital
→ Protect Asset Value.
È molto diverso da:
Close Hotel
→ Liquidate Asset.
Naturalmente la strategia concreta dipende dal perimetro effettivo del debito, dai creditori e dalle determinazioni giudiziarie.
Ma economicamente il principio è chiaro:
non distruggere il Going Concern Value mentre si risolve il Capital Structure Risk.
La possibilità di una vendita deve restare uno scenario
La stampa ha riferito anche di precedenti interlocuzioni per una possibile cessione.
Ma:
Negotiation ≠ Transaction.
E:
Enforcement ≠ Auction.
Non risultano oggi documentati:
-
un processo competitivo di vendita aperto;
-
un prezzo base;
-
una scadenza per offerte;
-
un’aggiudicazione.
Qualsiasi articolo che presenti il Miramare come:
“hotel in vendita”
o:
“hotel all’asta”
anticiperebbe fatti non ancora verificati.
Highest and Best Use: qui il tema è il capitale, non la destinazione
A differenza di molti distressed hotel, la domanda non sembra essere:
“cosa può diventare questo immobile?”
La struttura è già:
-
hotel cinque stelle;
-
operativa;
-
rinnovata;
-
commercialmente posizionata.
La domanda è invece:
come massimizzare il valore di un hospitality asset già funzionante attraverso una struttura finanziaria sostenibile?
In questo caso l’Highest and Best Use potrebbe coincidere con il mantenimento e l’ulteriore valorizzazione dell’attività alberghiera.
Da dimostrare, naturalmente, con i numeri.
Equity Value ≠ Real Estate Value
Un’altra distinzione fondamentale.
Il valore dell’immobile può essere elevato.
Ma il valore dell’equity dipende da:
Enterprise Value – Net Debt – Other Liabilities = Equity Value.
Per questo un trophy asset può avere:
-
forte Real Estate Value;
-
forte Business Value;
ma un Equity Value molto diverso in funzione della struttura delle passività.
È precisamente questo tipo di errore che un investitore deve evitare.
La formula economica del Miramare
Il caso può essere sintetizzato così:
**Prime Real Estate
-
58 Keys
-
Luxury Positioning
-
Operating Business
-
Brand Reputation
-
Commercial Performance
-
Going Concern Value
– Existing Liabilities
– Enforcement Risk
– Capital Structure Risk
= Equity Investment Case**
La vera incognita non è necessariamente l’hotel.
È il:
Capital Stack.
Le 15 domande da risolvere prima di valutare il dossier
1.
Qual è il perimetro immobiliare esatto del Miramare?
2.
Quali immobili e diritti sono effettivamente compresi nella proprietà?
3.
Qual è il Market Value aggiornato?
4.
Qual è il debito complessivo?
5.
Quali creditori sono garantiti?
6.
Qual è il ranking delle garanzie?
7.
Qual è l’esposizione fiscale effettiva?
8.
Qual è il rapporto contrattuale con Urban Guest?
9.
Quali sono ADR, occupancy e RevPAR?
10.
Qual è lo Stabilised EBITDA?
11.
Quanto debito può sostenere l’EBITDA?
12.
Qual è il DSCR?
13.
È necessaria nuova equity?
14.
Quale scenario massimizza il recovery dei creditori preservando il Going Concern Value?
15.
Qual è l’Equity Value dopo tutte le passività?
Senza queste risposte:
il pignoramento racconta soltanto una parte del dossier.
Una lettura integrata attraverso l’ecosistema
Il caso Miramare mostra perché un investimento alberghiero richiede una lettura multidisciplinare.
InvestimentiAlberghieri.it analizza proprietà, valore, distress e scenari di valorizzazione.
Investhotel.it approfondisce struttura finanziaria, Debt Capacity, DSCR e sostenibilità del capitale.
HotelManagementGroup.it affronta gestione, continuità operativa e modelli manageriali.
HotelControl.it misura KPI, marginalità e capacità effettiva di produrre cash flow.
HotelIntelligence.it integra dati competitivi, pricing e market intelligence.
HotelMarketingLab.it analizza domanda, distribuzione, direct booking e performance commerciale.
RobertoNecci.it sviluppa la lettura strategica delle trasformazioni dell’industria alberghiera.
Il dossier Miramare richiede precisamente questa formula:
Real Estate + Operations + Debt + Management + Market = Investment Case.
Conclusione
Il Miramare The Palace rappresenta un caso particolarmente interessante perché mette in discussione una semplificazione molto frequente nel mercato alberghiero.
Un hotel coinvolto in una vicenda finanziaria non è necessariamente un hotel che non funziona.
La struttura risulta aperta.
Il prodotto è posizionato nel segmento cinque stelle.
La gestione sostiene che performance e fatturato siano in crescita.
Dall’altra parte esiste un’iniziativa esecutiva che non può essere ignorata.
La corretta lettura è quindi:
Operating Performance da una parte.
Capital Structure dall’altra.
Confonderle porta a una valutazione sbagliata.
Nel distressed hospitality il valore non si perde necessariamente quando l’hotel smette di funzionare. Può perdersi molto prima, quando una struttura finanziaria sbagliata inizia a comprimere il valore di un buon asset operativo.
Questa è la vera lezione del Miramare.
La prima domanda non è quindi:
“L’hotel è in crisi?”
Ma:
“Dove si trova esattamente il distress: nell’asset, nell’operatività o nella struttura del capitale?”
Nel caso del Miramare The Palace questa distinzione può determinare completamente il valore.
Un’attività alberghiera che funziona può ancora rappresentare un asset da proteggere.
Ma soltanto una struttura finanziaria sostenibile può trasformare quel valore operativo in:
Sustainable Equity Value.
Il vero rischio non è sempre un cattivo hotel. A volte è un buon hotel dentro una struttura finanziaria che deve essere ricostruita.
Prima della soluzione viene il dossier
State valutando:
-
hotel con tensioni finanziarie;
-
proprietà con debito;
-
collateral alberghieri;
-
asset interessati da enforcement;
-
ristrutturazioni del capitale;
-
investimenti distressed;
-
ricapitalizzazioni;
-
repositioning?
InvestimentiAlberghieri.it sviluppa analisi indipendenti preliminari dei dossier prima dell’assunzione di decisioni sul capitale.
Analizziamo:
-
Asset Value;
-
Enterprise Value;
-
Equity Value;
-
Debt Stack;
-
LTV;
-
Debt Capacity;
-
DSCR;
-
Stabilised EBITDA;
-
business plan;
-
capital structure;
-
management agreements;
-
refinancing scenarios;
-
downside case;
-
restructuring scenarios;
-
Stabilised Value;
-
Exit Value.
Non siamo intermediari del prezzo. Analizziamo dove si trova il rischio e se esiste ancora valore da proteggere, ristrutturare o ricostruire.
Per informazioni:
info@investimentialberghieri.it
Nota metodologica e legale
L’articolo utilizza informazioni pubblicate il 14 ottobre 2026 dalla stampa locale e informazioni pubblicamente disponibili sul sito ufficiale del Miramare The Palace.
Secondo la ricostruzione giornalistica, un’iniziativa esecutiva è stata avviata l’11 luglio 2026 e risulta collegata a un atto di precetto per €1.704.267,75 a favore di Davis & Morgan S.p.A., con Brandsquare S.r.l. indicata quale proprietaria del compendio destinatario della procedura.
La stessa fonte riferisce inoltre di un’ipoteca fiscale iscritta nel 2022 su un immobile secondario per €2.001.667,12, originariamente riferita alla precedente proprietà.
La fonte giornalistica riporta che l’hotel è aperto e operativo e che la gestione è affidata a Urban Guest. Il sito ufficiale indica una dotazione di 58 camere.
Le dichiarazioni relative alla crescita commerciale, al fatturato, alle passività pregresse e alle interlocuzioni con i creditori rappresentano la posizione espressa dalla gestione e riportata dalla stampa; non costituiscono una verifica indipendente dei conti da parte di InvestimentiAlberghieri.it.
Alla data dell’articolo non viene assunta come accertata l’esistenza di una procedura di vendita aperta dell’hotel, né di un’aggiudicazione, di una vendita giudiziaria calendarizzata o di una classificazione UTP/NPL di specifici finanziamenti.
Le ipotesi relative a rifinanziamento, ricapitalizzazione, ristrutturazione del capitale, vendita o ingresso di investitori sono scenari metodologici e non rappresentano operazioni attualmente annunciate.
Qualsiasi valutazione richiede l’esame diretto della documentazione giudiziaria, delle formalità immobiliari, dei contratti di finanziamento, dei bilanci, della situazione debitoria, dei contratti di gestione e della documentazione tecnica e fiscale.