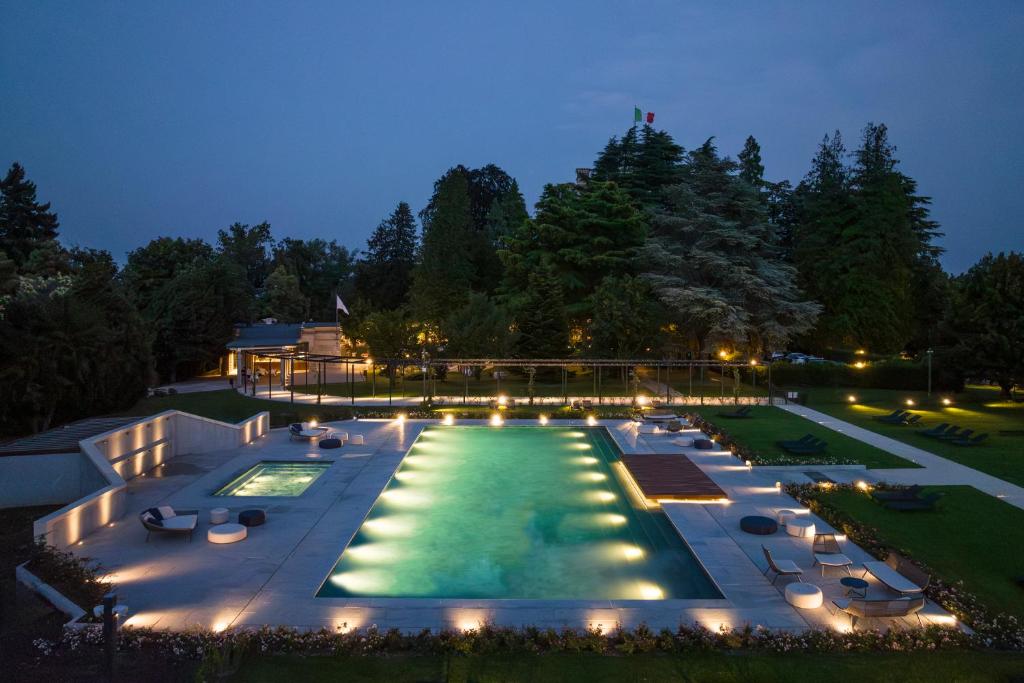
Il Palace Grand Hotel di Varese si prepara a una trasformazione profonda: meno camere, più suite, un importante programma di restauro e l’obiettivo del posizionamento a 5 stelle. Ma la vera domanda per un investitore non è quanto sarà bello l’hotel dopo i lavori. È quanto valore economico riuscirà a generare il capitale investito.
Il Palace Grand Hotel di Varese entra in una delle fasi più significative della propria storia.
La struttura, inaugurata nel 1913 su progetto dell’architetto Giuseppe Sommaruga, chiuderà temporaneamente per un importante intervento di restauro conservativo e riqualificazione, con riapertura prevista nel 2027.
L’operazione non riguarda soltanto il recupero architettonico di un edificio storico.
Dal punto di vista degli investimenti alberghieri, il progetto rappresenta un interessante caso di asset repositioning: l’hotel dovrebbe passare da 112 camere a circa 96, con un aumento delle superfici medie, la realizzazione di junior suite e suite e un progressivo riposizionamento verso il segmento delle 5 stelle.
La riduzione dell’inventory introduce immediatamente una domanda economica molto precisa:
può un hotel con meno camere generare più ricavi, più EBITDA e maggiore valore?
La risposta è sì, ma soltanto se il miglioramento del prodotto si traduce in un incremento sufficiente di ADR, RevPAR, marginalità e capacità di spesa della clientela.
Ed è proprio questo il punto centrale dell’operazione.
Meno camere non significa necessariamente meno fatturato
Nel settore alberghiero il numero delle camere non è l’unico elemento che determina la capacità di generare reddito.
La qualità del prodotto, il posizionamento, il pricing, la distribuzione e la forza commerciale possono modificare radicalmente il rendimento economico dell’asset.
Un esempio teorico aiuta a comprendere il principio.
Scenario pre-riposizionamento
112 camere
ADR medio: €160
Occupazione: 70%
Room revenue potenziale:
circa €4,58 milioni annui
Scenario post-riposizionamento
96 camere
ADR medio: €230
Occupazione: 72%
Room revenue potenziale:
circa €5,80 milioni annui
Pur disponendo di 16 camere in meno, il fatturato camere potrebbe quindi risultare superiore.
Non si tratta naturalmente di una previsione relativa al Palace Grand Hotel, ma di una simulazione utile a mostrare come il valore di un hotel dipenda dalla produttività economica della camera, non soltanto dalla quantità di camere disponibili.
È uno dei principi fondamentali che guidano le analisi sviluppate da InvestimentiAlberghieri.it, dove l’hotel viene osservato come una combinazione di immobile, gestione, posizionamento e capacità di generare reddito.
Il vero nodo: trasformare il CAPEX in EBITDA
Ogni progetto di riqualificazione alberghiera dovrebbe partire da una domanda semplice:
quanto EBITDA incrementale produrrà il capitale investito?
Il CAPEX non crea automaticamente valore.
Se vengono investiti €10 milioni in un hotel, il valore dell’asset non aumenta automaticamente di €10 milioni.
La creazione di valore dipende dalla capacità dell’investimento di produrre una sequenza economica precisa:
CAPEX → migliore prodotto → aumento ADR → crescita RevPAR → crescita GOP → crescita EBITDA → aumento Enterprise Value
Se questa catena non funziona, il rischio è realizzare un prodotto eccellente dal punto di vista architettonico, ma non altrettanto performante dal punto di vista finanziario.
Quanto può costare una trasformazione di questo tipo?
L’importo complessivo del progetto non risulta pubblicamente comunicato.
È quindi corretto evitare qualsiasi attribuzione di costo specifica.
È però possibile costruire alcuni scenari puramente metodologici.
Per una struttura di circa 96 camere:
| Scenario | CAPEX equivalente per camera | Investimento teorico |
|---|---|---|
| Riqualificazione importante | €70.000 | €6,7 mln |
| Riposizionamento upper-upscale | €110.000 | €10,6 mln |
| Trasformazione luxury complessa | €150.000 | €14,4 mln |
Negli edifici storici questi valori devono essere interpretati con particolare cautela.
Una quota significativa del CAPEX può infatti essere assorbita da componenti che non generano direttamente ricavi:
-
facciate;
-
coperture;
-
consolidamenti;
-
impianti;
-
vincoli architettonici;
-
restauri specialistici;
-
prescrizioni autorizzative;
-
ascensori;
-
adeguamenti normativi.
Per questo motivo il tradizionale parametro “costo per camera” può risultare insufficiente.
CAPEX, ROI e ritorno economico
Un investitore dovrebbe valutare almeno tre grandezze:
1. Capitale investito
Quanto costa realmente il progetto.
2. EBITDA incrementale
Quanto margine operativo aggiuntivo viene generato dopo il riposizionamento.
3. Valore incrementale
Quanto aumenta il valore dell’azienda e dell’asset.
Una simulazione puramente teorica può chiarire il concetto.
Scenario prudente
CAPEX: €10 milioni
EBITDA incrementale: €700.000
ROI operativo:
7%
Payback indicativo:
14,3 anni
Scenario intermedio
CAPEX: €10 milioni
EBITDA incrementale: €1,2 milioni
ROI operativo:
12%
Payback indicativo:
8,3 anni
Scenario performante
CAPEX: €10 milioni
EBITDA incrementale: €1,8 milioni
ROI operativo:
18%
Payback indicativo:
5,6 anni
Questi numeri non costituiscono stime del Palace Grand Hotel.
Servono però a mostrare la logica finanziaria con cui dovrebbe essere analizzato ogni progetto alberghiero.
EBITDA e Enterprise Value
Nel settore alberghiero il valore viene spesso ricondotto alla capacità dell’attività di produrre reddito sostenibile.
Supponiamo che il riposizionamento generi:
€1 milione di EBITDA incrementale
e che il mercato attribuisca un multiplo teorico di 10x.
Il valore incrementale potrebbe essere:
€10 milioni
Con EBITDA incrementale di €1,5 milioni:
€15 milioni
Con EBITDA incrementale di €2 milioni:
€20 milioni
Il multiplo reale dipenderebbe naturalmente da numerosi fattori:
-
localizzazione;
-
qualità dell’asset;
-
brand;
-
struttura proprietaria;
-
lease o proprietà;
-
sostenibilità dei margini;
-
volatilità della domanda;
-
costo del capitale;
-
capacità gestionale;
-
prospettive della destinazione.
La logica resta tuttavia molto chiara:
l’investimento ha senso quando la crescita del valore supera il capitale impiegato e il rischio assunto.
Il costo spesso dimenticato: la chiusura
Nel calcolo del progetto non dovrebbe essere considerato soltanto il costo dei lavori.
La chiusura temporanea dell’hotel produce infatti un costo economico ulteriore:
il mancato margine operativo.
Il vero investimento dovrebbe quindi essere calcolato come:
CAPEX + costi finanziari + pre-opening + working capital + mancato GOP/EBITDA durante la chiusura
Questa grandezza rappresenta il Total Investment Cost.
Ed è proprio il Total Investment Cost che dovrebbe essere confrontato con il valore generato dopo il completamento del progetto.
Il fatturato sarebbe già cresciuto significativamente
Secondo quanto dichiarato dalla proprietà alla stampa locale, il Palace avrebbe già registrato negli ultimi anni una crescita molto significativa del fatturato.
Se questo dato fosse confermato dai bilanci e analizzato nella sua composizione, rappresenterebbe un elemento interessante.
Significherebbe che il progetto di riposizionamento non partirebbe necessariamente da una situazione di difficoltà, ma da una struttura già in crescita.
La nuova fase potrebbe quindi essere interpretata come:
gestione → consolidamento → CAPEX → riposizionamento → aumento del valore
Una dinamica molto diversa rispetto a un turnaround.
Valore immobiliare e valore dell’azienda alberghiera
Uno degli errori più frequenti nell’analisi degli hotel consiste nel confondere il valore dell’immobile con il valore dell’attività alberghiera.
Sono due grandezze differenti.
Valore immobiliare
Dipende da:
-
localizzazione;
-
qualità dell’edificio;
-
destinazione d’uso;
-
vincoli;
-
stato manutentivo;
-
reddito potenziale.
Valore dell’azienda alberghiera
Dipende da:
-
ricavi;
-
GOP;
-
EBITDA;
-
ADR;
-
occupazione;
-
distribuzione;
-
reputazione;
-
organizzazione;
-
brand;
-
qualità della gestione.
Valore post-CAPEX
È il valore potenziale dopo il completamento e la stabilizzazione del progetto.
È questa grandezza che dovrebbe essere confrontata con il costo dell’investimento.
Le attività di advisory sviluppate attraverso RobertoNecci.it si concentrano proprio su questa distinzione: quanto vale oggi un hotel e quanto potrebbe valere dopo un intervento di riposizionamento.
Piccoli e medi hotel: il CAPEX può cambiare completamente il valore
Il tema è ancora più delicato per le aziende alberghiere medio-piccole.
Un hotel che vale €6 milioni e affronta un investimento da €3 milioni sta investendo capitale pari al 50% del valore iniziale.
In questi casi è fondamentale costruire almeno tre scenari:
As-Is
Post-CAPEX
Exit Value
Prima di iniziare i lavori sarebbe opportuno stimare:
-
valore attuale;
-
valore post-ristrutturazione;
-
CAPEX necessario;
-
EBITDA incrementale;
-
ROI;
-
payback;
-
IRR;
-
DSCR;
-
break-even RevPAR;
-
valore di uscita.
È il tipo di impostazione che permette di distinguere un progetto immobiliare da una vera operazione di investimento.
La domanda deve guidare il progetto
Il rischio principale di una ristrutturazione alberghiera è investire più di quanto il mercato sia in grado di remunerare.
Il corretto processo dovrebbe essere:
mercato → domanda → competitor → posizionamento → ADR → ricavi → GOP → CAPEX sostenibile → progetto
Non il contrario.
Un hotel molto bello in un mercato incapace di sostenere le tariffe necessarie può trasformarsi in un investimento economicamente debole.
L’architettura deve quindi essere coerente con il business plan.
Il marketing deve monetizzare il nuovo prodotto
Dopo il completamento dei lavori, il nuovo posizionamento dovrà essere trasformato in ricavi.
Questo richiederà:
-
nuova brand identity;
-
pricing;
-
segmentazione;
-
distribuzione;
-
CRM;
-
direct booking;
-
digital marketing;
-
revenue management;
-
reputation management;
-
storytelling.
Tematiche sviluppate anche da HotelMarketingLab.it, dedicato alle strategie commerciali, al revenue management, al web marketing e all’intelligenza artificiale applicata all’hospitality.
Un hotel può investire milioni nella struttura fisica, ma se continua a vendere con le stesse logiche precedenti rischia di non monetizzare il CAPEX.
La gestione sarà decisiva
Il valore dell’investimento si giocherà soprattutto dopo la riapertura.
Sarà necessario monitorare:
-
ADR;
-
RevPAR;
-
TRevPAR;
-
GOPPAR;
-
GOP margin;
-
EBITDA;
-
costo del personale;
-
costo energia;
-
costo distribuzione;
-
ricavi F&B;
-
prenotazioni dirette;
-
reputazione.
Le attività sviluppate attraverso HotelManagementGroup.it si concentrano proprio sulla gestione, sul controllo e sull’organizzazione alberghiera.
InvestHotel.it affronta invece i temi legati alla valorizzazione, allo sviluppo e agli investimenti alberghieri.
Investment Takeaways
Il caso Palace Grand Hotel consente di sintetizzare cinque principi fondamentali.
1. Meno camere possono creare più valore
Se l’aumento di ADR e marginalità compensa la riduzione dell’inventory.
2. Il CAPEX non equivale automaticamente a valore
Il valore nasce solo se il capitale genera maggiore redditività.
3. Il Total Investment Cost è superiore al costo dei lavori
Va considerato anche il periodo di chiusura, il pre-opening e il capitale circolante.
4. Il vero parametro è l’EBITDA incrementale
È il dato che collega il progetto operativo alla creazione di Enterprise Value.
5. La gestione post-riapertura determina il successo dell’investimento
Il nuovo prodotto deve essere trasformato rapidamente in ricavi e margini.
Conclusione
Il Palace Grand Hotel di Varese rappresenta un caso interessante di trasformazione alberghiera.
La riduzione delle camere, l’aumento delle suite e il posizionamento verso le 5 stelle non dovrebbero essere letti soltanto come una scelta architettonica.
Sono una scelta economica.
La vera domanda è:
quanto valore riuscirà a generare il capitale investito?
La risposta dipenderà dalla capacità del progetto di produrre:
più ADR, più RevPAR, più GOP, più EBITDA e maggiore valore dell’asset.
È questa la metrica con cui dovrebbe essere valutata qualsiasi operazione alberghiera.
Su InvestimentiAlberghieri.it analizziamo operazioni alberghiere attraverso una prospettiva integrata che considera:
valore immobiliare, valore aziendale, CAPEX, performance gestionale, redditività e potenziale post-riposizionamento.
Per attività di advisory: RobertoNecci.it
Per sviluppo e valorizzazione degli investimenti: InvestHotel.it
Per gestione e controllo: HotelManagementGroup.it
Per marketing e revenue management: HotelMarketingLab.it
Vuoi conoscere il valore attuale e potenziale di un hotel?
L’analisi preliminare può comprendere:
-
valore dell’azienda alberghiera;
-
valore dell’asset;
-
analisi economico-finanziaria;
-
benchmark operativo;
-
sostenibilità del CAPEX;
-
scenario As-Is / Post-CAPEX;
-
EBITDA normalizzato;
-
potenziale di riposizionamento;
-
simulazioni di valore;
-
scenari di investimento.
Contatti: info@investimentialberghieri.it