Il Comune di Monte Argentario rimette sul mercato le ex scuole elementari sul lungomare Andrea Doria con una base di €6,2 milioni. Ma la condizione decisiva è un’altra: l’immobile dovrà diventare un albergo e mantenere questa destinazione per almeno cinquant’anni. Per un investitore il vero problema non è quindi acquistare l’asset, ma capire quale hotel possa sostenere acquisition cost, CAPEX, debito e rendimento del capitale.
€6,2 milioni è il prezzo di ingresso.
Non è il costo dell’investimento.
E soprattutto non è ancora il valore dell’operazione.
Il dossier delle ex scuole elementari di Porto Ercole, sul lungomare Andrea Doria, rappresenta un caso particolarmente interessante di hospitality real estate perché l’acquirente non avrà piena libertà sulla futura destinazione dell’immobile.
Secondo le condizioni illustrate dalla stampa locale, il Comune di Monte Argentario impone infatti un vincolo preciso:
l’immobile dovrà essere destinato ad albergo per almeno 50 anni.
Sono escluse altre forme ricettive extralberghiere e la realizzazione di unità abitative autonome dotate di cucina e bagno.
La destinazione alberghiera, quindi, non è uno degli scenari possibili.
È il presupposto economico dell’intera operazione.
Ed è proprio questo che rende il dossier particolarmente interessante per InvestimentiAlberghieri.it.
La domanda non è soltanto:
“Quanto vale l’immobile?”
La domanda corretta è:
“Quale progetto alberghiero può remunerare il capitale complessivamente investito mantenendo la destinazione imposta per mezzo secolo?”
Il dossier: €6,2 milioni e una destinazione già scelta
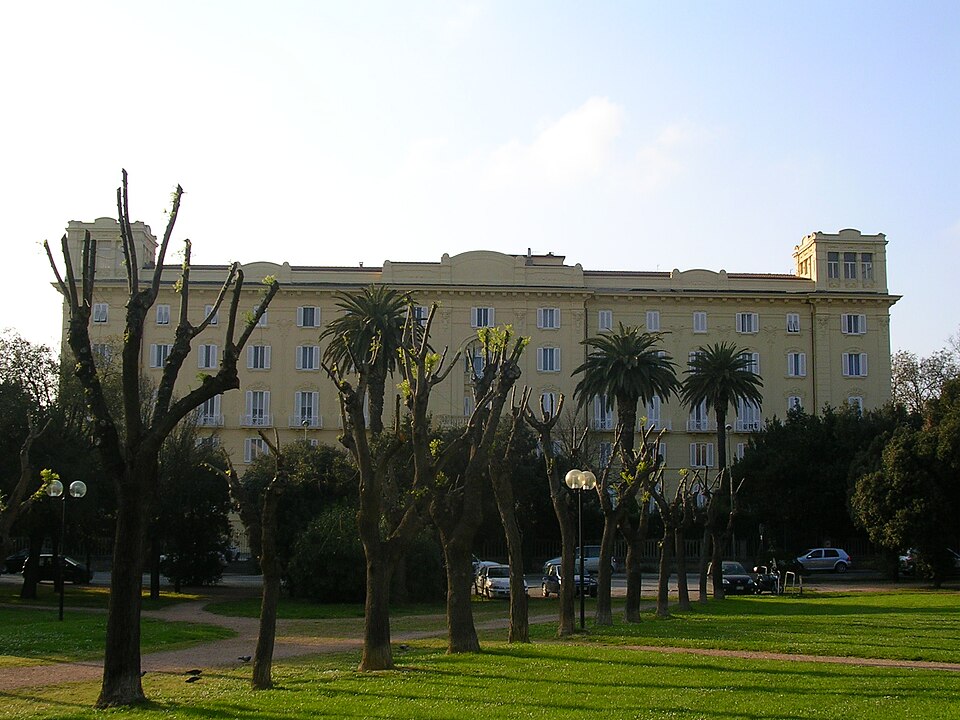
L’immobile è costituito dalle ex scuole elementari di Porto Ercole, di proprietà del Comune di Monte Argentario dal 1887.
Si sviluppa su tre livelli e il lotto comprende anche un magazzino, un box auto e il relativo resede.
La relazione tecnica richiamata dalla stampa descrive superfici e infissi degradati e impianti non più adeguati agli standard contemporanei.
L’edificio non risulterebbe sottoposto a tutela monumentale, mentre permane il vincolo paesaggistico.
Il nuovo procedimento prevede:
-
base di gara: €6.200.000;
-
offerte pari o superiori alla base;
-
validità della procedura anche in presenza di una sola offerta;
-
garanzia provvisoria: €310.000;
-
durata della gara di 60 giorni;
-
presentazione del progetto entro un anno dalla stipula;
-
destinazione alberghiera obbligatoria per almeno 50 anni;
-
divieto di alienazione prima del completamento dell’intervento;
-
obblighi e garanzie specifiche a tutela dell’effettiva realizzazione del progetto.
Il rogito, secondo quanto riportato, dovrebbe essere perfezionato entro il 30 settembre 2027, dopo la liberazione dell’immobile, con possibilità di proroga.
Il dato importante non sono i €6,2 milioni
Il prezzo è immediatamente leggibile.
Il resto dell’investimento no.
Un investitore dovrebbe costruire il proprio modello su:
Acquisition Cost
-
imposte e transaction costs
-
progettazione
-
demolizioni e opere preliminari
-
structural works
-
MEP
-
camere e bagni
-
aree comuni
-
F&B
-
eventuale wellness
-
FF&E
-
OS&E
-
professional fees
-
contingency
-
financing costs
-
pre-opening
-
working capital
Solo alla fine appare il vero:
Total Investment Cost
È questo il denominatore sul quale devono essere calcolati:
-
Return on Cost;
-
IRR;
-
DSCR;
-
break-even;
-
equity return;
-
stabilised value.
È lo stesso principio seguito nelle analisi di Investhotel.it:
un buon prezzo immobiliare non rende automaticamente buono un investimento alberghiero.
Il vincolo di 50 anni riduce l’optionalità
Normalmente un investitore immobiliare conserva una certa capacità di modificare la destinazione di un asset nel tempo, ove consentito dagli strumenti urbanistici.
Hotel.
Residenziale.
Serviced apartments.
Senior living.
Student housing.
Direzionale.
Mixed-use.
A Porto Ercole questa optionality è fortemente limitata.
L’acquirente accetta sostanzialmente una tesi:
questo immobile dovrà creare valore attraverso l’hospitality.
È una condizione che incide direttamente sull’underwriting.
Perché riduce il valore delle alternative future e aumenta il peso della performance alberghiera.
Cinquant’anni significano più cicli economici
Un vincolo di mezzo secolo non può essere analizzato attraverso un business plan limitato ai primi cinque anni.
Cinquant’anni significano attraversare:
-
più cicli economici;
-
variazioni dei tassi;
-
crisi turistiche;
-
nuovi modelli distributivi;
-
trasformazioni nella domanda;
-
nuovi competitor;
-
cicli multipli di CAPEX;
-
evoluzione tecnologica;
-
cambiamenti normativi.
L’investitore non acquista quindi soltanto un immobile.
Accetta una hospitality strategy di lunghissimo periodo.
La qualità del progetto iniziale diventa perciò ancora più importante.
Quale hotel può realmente funzionare a Porto Ercole?
La risposta deve partire dal mercato, non dall’edificio.
Un feasibility study dovrebbe almeno analizzare:
-
domanda luxury;
-
leisure internazionale;
-
domanda domestica;
-
permanenza media;
-
stagionalità;
-
ADR competitivo;
-
occupancy raggiungibile;
-
domanda in shoulder season;
-
competitor;
-
nautica e yachting;
-
F&B;
-
eventi;
-
possibilità di destagionalizzazione.
Il problema non è riempire un hotel a Porto Ercole in agosto.
Il problema è:
quanto EBITDA può generare su base annua?
La stagionalità è il vero stress test
Un hotel fortemente stagionale deve concentrare in pochi mesi la capacità di remunerare:
-
payroll;
-
manutenzione;
-
utilities;
-
distribuzione;
-
marketing;
-
property costs;
-
management;
-
debt service;
-
CAPEX reserve;
-
equity.
Un ADR elevato in alta stagione può sembrare estremamente attraente.
Ma se l’occupazione annualizzata resta troppo bassa, il capitale impiegato rischia di non essere adeguatamente remunerato.
La domanda diventa quindi:
ADR × Occupancy × Inventory = ricavi sufficienti per sostenere il Total Investment Cost?
E ancora:
quanto deve durare la stagione economica dell’hotel per raggiungere un EBITDA stabilizzato coerente con acquisition cost e CAPEX?
Luxury, upscale o lifestyle?
La destinazione può suggerire intuitivamente un prodotto luxury.
Ma il luxury non è una scelta estetica.
È una scelta di capitale.
Significa normalmente aumentare:
-
superficie per key;
-
qualità dei materiali;
-
FF&E;
-
aree comuni;
-
F&B;
-
wellness;
-
staffing;
-
operating costs;
-
pre-opening;
-
CAPEX per camera.
Il premium di ADR deve compensare tutto questo.
Un investment committee dovrebbe quindi confrontare almeno tre configurazioni.
Scenario A — Upscale
CAPEX più controllato, maggiore densità di camere e struttura operativa più efficiente.
Scenario B — Luxury
Meno keys, maggiore superficie per camera, servizi più articolati e maggiore ADR potenziale.
Scenario C — Lifestyle / Upper Upscale
Forte identità di prodotto, integrazione tra camere, F&B, outdoor e territorio.
La scelta non deve dipendere dal posizionamento più prestigioso.
Deve dipendere dal miglior rapporto tra:
CAPEX → EBITDA → Return on Cost → Stabilised Value
Prima il concept, poi il numero delle camere
La domanda:
“Quante camere possiamo ricavare?”
arriva troppo presto.
Il numero delle camere deve essere conseguenza del posizionamento.
Un luxury richiede più metri quadrati per key.
Un lifestyle hotel richiede importanti aree comuni.
Un prodotto più efficiente può massimizzare l’inventory.
Il processo corretto è:
Market → Positioning → Concept → Space Programme → Keys → ADR → Occupancy → EBITDA → CAPEX → Value
Non:
Superficie → massimo numero di camere → business plan
Il rapporto decisivo è CAPEX / EBITDA
L’immobile necessita di una riqualificazione significativa.
In un progetto alberghiero il CAPEX deve essere sempre collegato alla futura capacità produttiva.
Se aumenta il Total Investment Cost, devono aumentare almeno una o più delle seguenti variabili:
-
ADR;
-
occupancy;
-
RevPAR;
-
ancillary revenue;
-
GOP margin;
-
stabilised EBITDA;
-
terminal value.
Altrimenti l’intervento può essere architettonicamente eccellente ma finanziariamente debole.
Questa è la differenza tra hotel development e semplice riqualificazione immobiliare.
Realizzabile non significa bancabile
Un progetto può essere tecnicamente realizzabile e allo stesso tempo non essere finanziariamente sostenibile.
Per questo un dossier come Porto Ercole dovrebbe essere analizzato anche attraverso:
-
Loan to Cost;
-
Loan to Value prospettico;
-
DSCR;
-
Interest Coverage;
-
debt yield;
-
stabilised EBITDA;
-
break-even occupancy;
-
equity requirement;
-
IRR;
-
exit value.
La banca non finanzia la destinazione.
Finanzia il cash flow.
Ed è qui che Investhotel.it diventa centrale nell’analisi del progetto.
Proprietà e gestione: il contratto cambia il valore
Una volta definito il prodotto, rimane da decidere il modello operativo.
Le alternative principali sono:
Gestione diretta — massimo controllo e piena esposizione al rischio operativo.
Management agreement — proprietà del capitale e rischio economico in capo all’investitore, gestione affidata a un operatore professionale.
Franchise — distribuzione e brand con maggiore autonomia operativa.
Lease — trasferimento di una parte significativa del rischio al conduttore attraverso un canone sostenibile.
Su questo fronte HotelManagementGroup.it concentra l’analisi sul rapporto tra proprietà, operatore e performance.
Perché il contratto di gestione non viene dopo il business plan.
È parte del business plan.
Se il modello è lease, il rent deve partire dall’hotel
Un canone non può essere deciso partendo dal rendimento immobiliare desiderato.
La sequenza corretta è:
Revenue → GOP → Operating EBITDA → Fixed Charges → Sustainable Rent
Solo dopo si può confrontare il canone sostenibile con il rendimento richiesto dalla proprietà.
Se i numeri non coincidono, non significa che il gestore debba pagare di più.
Significa che una delle altre variabili è sbagliata:
-
acquisition cost;
-
CAPEX;
-
positioning;
-
financing;
-
target return.
È un principio semplice ma spesso ignorato.
Il Comune tutela la funzione. L’investitore deve remunerare il capitale.
La logica pubblica dell’operazione appare chiara.
Il Comune vuole che l’immobile contribuisca alla qualificazione dell’offerta turistica dell’Argentario e che non venga acquistato per essere successivamente convertito in una destinazione immobiliare più redditizia.
Il vincolo di 50 anni protegge questa funzione.
Ma per l’investitore quel vincolo ha un costo economico.
Le due esigenze devono incontrarsi nello stesso business plan:
politica territoriale + sostenibilità dell’investimento
Se manca una delle due, il progetto diventa fragile.
Il costo dell’errore è elevato
Le condizioni riportate prevedono meccanismi sanzionatori rilevanti.
La rivendita prima del completamento dell’intervento comporterebbe una penale di €3,5 milioni.
Sono inoltre indicate penali per ritardi e violazioni degli obblighi contrattuali.
Il rischio temporale diventa quindi parte integrante del development risk.
Un investitore dovrebbe incorporare nel modello:
-
tempi autorizzativi realistici;
-
permitting contingency;
-
construction contingency;
-
cost inflation;
-
financing carry;
-
eventuali ritardi nel pre-opening.
In un progetto di questo tipo, il tempo non è soltanto un problema operativo.
È capitale.
Il valore non esiste senza una stima del CAPEX
Il prezzo è noto:
€6.200.000
Ma il valore economico dell’operazione non può essere determinato senza conoscere:
-
superfici effettivamente utilizzabili;
-
stato strutturale;
-
distribuzione interna;
-
vincoli paesaggistici;
-
impianti;
-
fire safety;
-
standard energetici;
-
numero realistico di keys;
-
superfici F&B;
-
eventuale wellness;
-
back of house;
-
outdoor;
-
FF&E;
-
pre-opening.
Solo a quel punto è possibile stimare:
CAPEX per key + Total Investment Cost + Stabilised EBITDA + Stabilised Value
Prima, ogni valutazione sarebbe incompleta.
Il vero nodo: Maximum Bid Price
È qui che un investment case serio deve arrivare.
Il prezzo base è €6,2 milioni.
Ma il prezzo base non è necessariamente il prezzo che un investitore dovrebbe pagare.
Il Maximum Bid Price dovrebbe essere determinato a ritroso.
Il processo è:
Stabilised EBITDA
→ Stabilised Value
→ meno CAPEX
→ meno soft costs
→ meno financing costs
→ meno contingency
→ meno target developer/investor return
= Maximum Sustainable Acquisition Price
Questa è la logica.
Se il risultato è superiore alla base di gara, può esistere spazio economico per competere.
Se coincide, l’investimento è già vicino al limite.
Se è inferiore, il problema non è convincersi che Porto Ercole sia una grande destinazione.
Il problema è che i numeri non supportano il prezzo.
Un modello da investment committee
Un investitore istituzionale dovrebbe probabilmente strutturare il processo così:
Phase 1 — Asset Screening
Immobile, bando, vincoli, timing.
Phase 2 — Market Feasibility
Domanda, competitor, stagionalità, ADR.
Phase 3 — Concept
Categoria, keys, F&B, wellness, outdoor.
Phase 4 — CAPEX
Cost plan e contingency.
Phase 5 — Operating Model
Independent, brand, franchise, management o lease.
Phase 6 — Financial Model
Revenue, GOP, EBITDA, break-even.
Phase 7 — Capital Structure
Equity, debt, LTC, DSCR.
Phase 8 — Valuation
Stabilised value e Maximum Bid Price.
Solo alla fine:
BID / NO BID
Porto Ercole è anche un caso di politica alberghiera
In molte destinazioni italiane accade l’opposto.
Hotel che diventano residenziale.
Hotel trasformati in studentati.
Hospitality che perde contro valori immobiliari alternativi.
A Porto Ercole il Comune cerca invece di preservare la funzione alberghiera imponendola al capitale privato.
È un caso interessante nel rapporto tra:
territorio + turismo + capitale + destinazione d’uso
Su Robertonecci.it questo rapporto rappresenta uno dei temi centrali nell’analisi dell’evoluzione del patrimonio ricettivo italiano.
La questione di fondo è trovare un equilibrio.
Proteggere l’hospitality può avere senso.
Ma affinché il capitale privato entri, deve esistere anche un rendimento sostenibile.
Conclusioni: €6,2 milioni non sono la domanda. Sono solo il primo numero.
Il Comune ha già scelto l’uso.
L’investitore deve dimostrare che quell’uso possa creare valore.
La vera equazione è:
€6,2 milioni
-
CAPEX
-
financing cost
-
development risk
-
operating risk
= Total Capital Invested
Contro:
ADR
× occupancy
× keys
-
ancillary revenues
→ GOP
→ EBITDA
→ Stabilised Value
Se le due parti dell’equazione producono un rendimento adeguato, Porto Ercole può essere un investimento.
Se non lo producono, il prestigio della destinazione non basta.
Il vero dossier, quindi, non è:
“Ex scuole in vendita a €6,2 milioni.”
È:
“Qual è il Maximum Bid Price che consente a questo immobile di diventare un hotel sostenibile per i prossimi cinquant’anni?”
Questa è la domanda che dovrebbe precedere ogni offerta.
InvestimentiAlberghieri.it | Advisory
InvestimentiAlberghieri.it analizza hotel, immobili ricettivi e progetti di sviluppo per investitori, proprietà, operatori, banche e family office.
L’attività può comprendere:
-
investment screening;
-
hotel feasibility study;
-
highest & best use;
-
business plan;
-
CAPEX analysis;
-
hotel development analysis;
-
lease vs management;
-
financial modelling;
-
debt sizing;
-
DSCR;
-
break-even analysis;
-
scenario analysis;
-
stabilised value;
-
Maximum Bid Price.
Il prezzo è il punto di partenza.
Il cash flow determina quanto un investitore può realmente permettersi di pagare.
📩 info@investimentialberghieri.it
Ecosistema:
InvestimentiAlberghieri.it — Hospitality Real Estate & Investment Advisory
Investhotel.it — Hotel Finance, Debt & Investment Strategy
HotelManagementGroup.it — Hotel Operations, Management & Performance
Robertonecci.it — Hospitality Industry, Strategy & Market Analysis
Nota editoriale e legale
Le informazioni relative al prezzo base, alla durata della procedura, alla destinazione alberghiera prevista, alle garanzie e alle condizioni richiamate nell’articolo derivano dalle informazioni pubblicamente disponibili sulla nuova procedura relativa alle ex scuole di Porto Ercole alla data del 12 ottobre 2026.
Prima di qualsiasi decisione di investimento è necessario fare riferimento alla documentazione ufficiale integrale del bando e svolgere autonome verifiche legali, urbanistiche, tecniche, paesaggistiche, fiscali, finanziarie e commerciali.
Le considerazioni relative a categoria alberghiera, concept, modelli gestionali, CAPEX, struttura finanziaria, rendimento e Maximum Bid Price rappresentano scenari di analisi professionale e non progetti già approvati né decisioni attribuibili al Comune o a potenziali investitori.