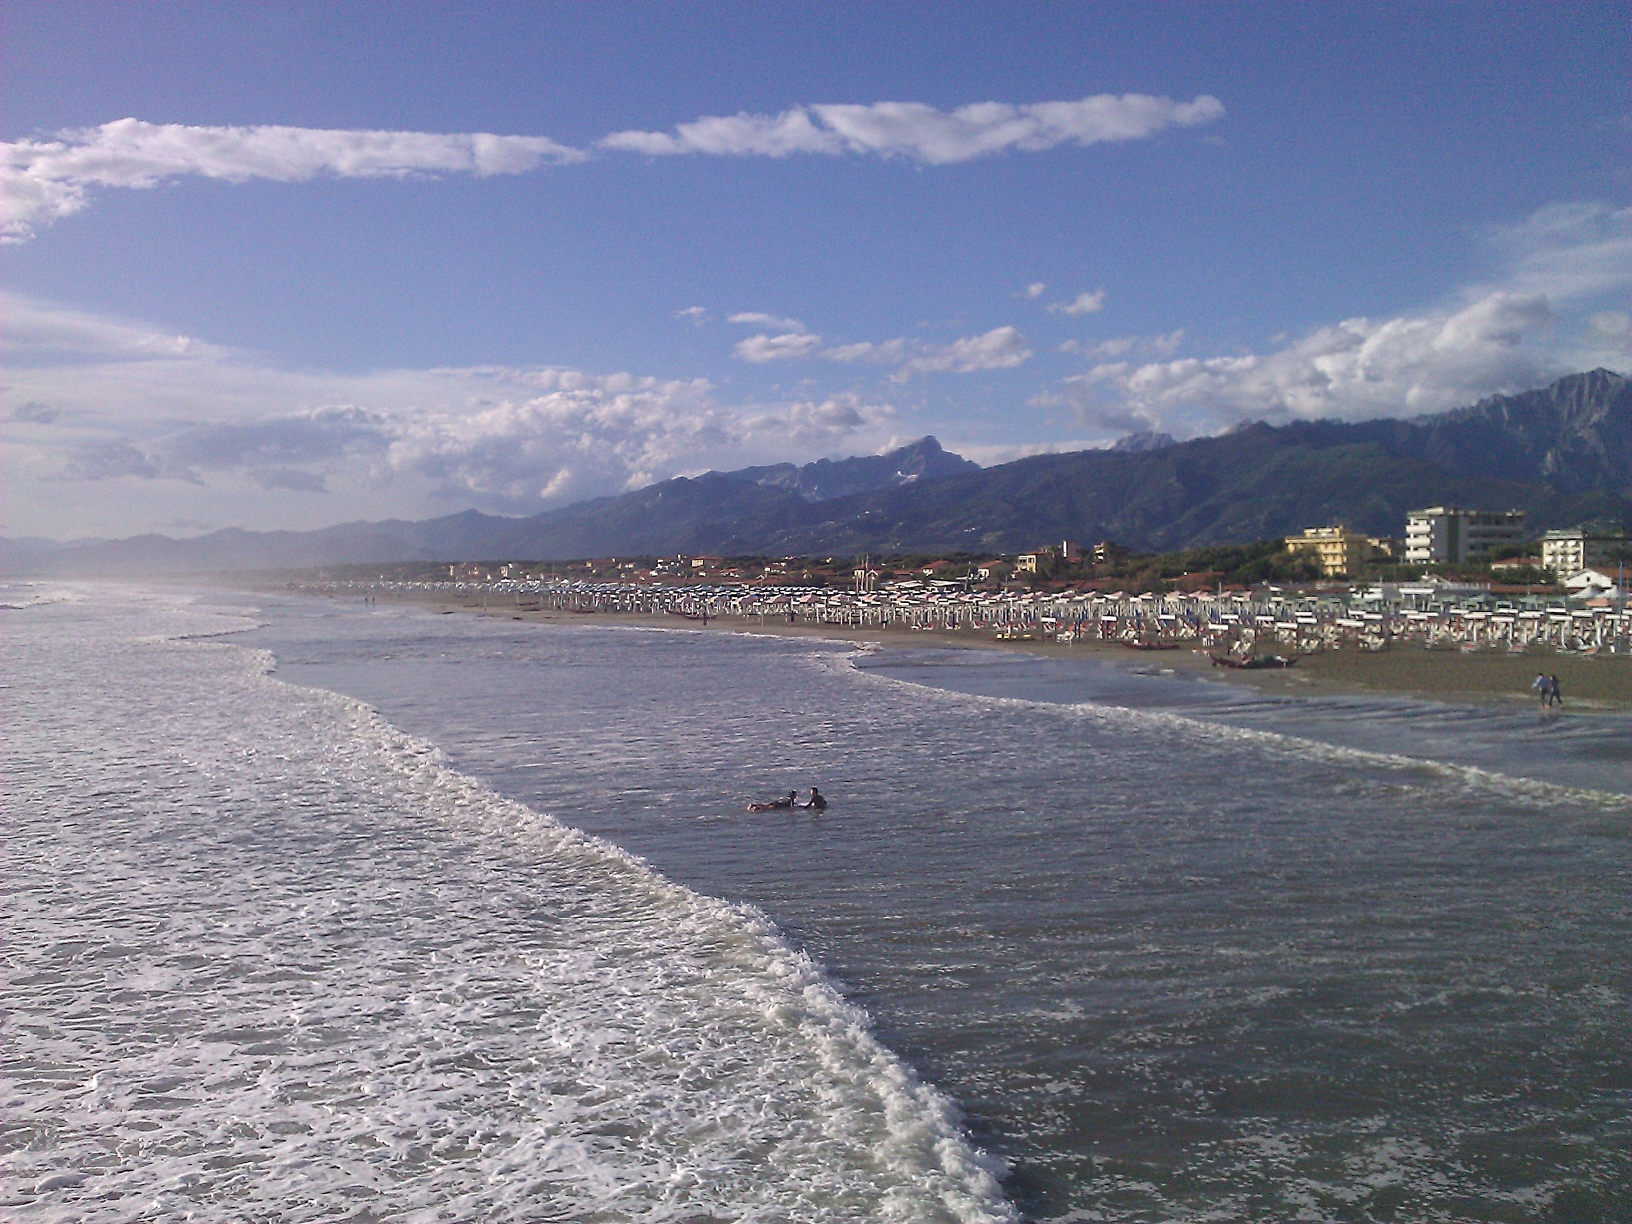
La riduzione dell'offerta alberghiera tradizionale apre una questione decisiva per proprietari e investitori: conviene vendere, riconvertire o rilanciare attraverso una gestione più efficiente? Un'analisi economico-finanziaria delle opportunità di investimento nella Versilia.
21 novembre 2026 | Analisi InvestimentiAlberghieri.it
La Versilia perde alberghi, ma il valore turistico della destinazione resta elevato
La Versilia continua a rappresentare uno dei mercati turistici più riconoscibili e prestigiosi d'Italia. Forte dei Marmi, Viareggio, Pietrasanta e Camaiore mantengono una forte identità territoriale, un patrimonio immobiliare di pregio e una consolidata capacità di attrarre turismo nazionale e internazionale.
Eppure, dietro questa posizione competitiva, emerge una trasformazione strutturale del sistema ricettivo.
Secondo i dati di Confcommercio riportati dalla stampa locale il 18 e il 20 novembre 2026, tra il 2014 e il 2025 la Versilia ha registrato una riduzione netta di 27 strutture alberghiere e 1.007 posti letto.
Parallelamente è cresciuta sensibilmente l'offerta extralberghiera, composta da differenti tipologie di strutture e soluzioni di soggiorno.
Non siamo necessariamente di fronte a una crisi della destinazione. Il fenomeno suggerisce piuttosto una crescente difficoltà di una parte dell'offerta alberghiera tradizionale nel mantenere una competitività economica e strutturale adeguata.
Il punto centrale, tuttavia, non riguarda soltanto il numero degli hotel scomparsi dalle statistiche.
La questione è comprendere quanto valore immobiliare e aziendale venga disperso quando un albergo cessa di essere economicamente sostenibile.
Per proprietari, investitori e operatori il problema non può essere risolto esclusivamente attraverso la vendita dell'immobile o il cambiamento della destinazione d'uso.
Prima di scegliere queste strade occorre verificare se sia possibile recuperare redditività con un riposizionamento commerciale, un diverso modello gestionale o una ristrutturazione economicamente sostenibile.
È questo il principio alla base delle attività di InvestimentiAlberghieri.it, dedicate all'analisi, alla valutazione e alla valorizzazione economico-finanziaria del patrimonio ricettivo.
Ed è anche il motivo per cui la consulenza alberghiera su misura di Roberto Necci assume particolare rilevanza per gli imprenditori che vogliono migliorare la redditività senza necessariamente rinunciare alla proprietà o all'identità dell'hotel.
I numeri: meno alberghi, più strutture extralberghiere
I dati riportati da Confcommercio permettono di osservare il cambiamento del mercato.
| Indicatore | 2014 | 2025 | Variazione |
|---|---|---|---|
| Strutture alberghiere | 331 | 304 | -27 |
| Posti letto alberghieri | 18.827 | 17.820 | -1.007 |
| Strutture extralberghiere | 221 | 375 | +154 |
| Posti letto complessivi | 34.574 | 32.819 | -1.755 |
Fonte: Confcommercio, dati riportati da Il Tirreno, novembre 2026.
La riduzione del numero di alberghi è pari a circa l'8,2%, mentre l'offerta extralberghiera aumenta di circa il 69,7%.
Il dato delle 27 strutture rappresenta una variazione netta del patrimonio ricettivo censito, non necessariamente il numero di singoli alberghi chiusi nello stesso periodo.
L'evoluzione evidenzia una progressiva polarizzazione del mercato tra ospitalità alberghiera di maggiore qualità e modelli alternativi di soggiorno.
Le cause possono essere differenti: dimensioni insufficienti, investimenti non sostenibili, difficoltà organizzative, obsolescenza degli immobili, successioni imprenditoriali, mutamenti della domanda o strategie patrimoniali.
Una parte delle strutture potrebbe non aver perso valore per assenza di clienti, ma per incapacità di trasformare il potenziale della destinazione in risultati economici adeguati.
Questa distinzione è essenziale.
Un immobile ubicato in un mercato prestigioso non è automaticamente un investimento alberghiero redditizio.
La sua capacità di produrre valore dipende dal rapporto tra ricavi potenziali, costi operativi, investimenti necessari, vincoli immobiliari e costo del capitale.
Il caso Forte dei Marmi: il recupero degli alberghi può invertire la tendenza
Le informazioni pubblicate il 20 novembre indicano segnali di recupero dell'offerta alberghiera in alcune località della Versilia.
A Forte dei Marmi l'amministrazione comunale ha descritto un'impostazione urbanistica volta a contenere nuovo consumo di suolo, favorendo al tempo stesso l'adeguamento delle strutture alberghiere esistenti.
Fra gli interventi citati figurano il recupero dell'ex Hotel Paradiso al Mare, le ristrutturazioni di Alcione e Mirabeau orientate alla fascia alta, la riapertura dell'Hotel America e il recupero dell'ex Hotel Franceschi.
Si tratta di progetti con differenti stati di avanzamento e non di un'unica operazione immobiliare.
Il vicesindaco Andrea Mazzoni ha inoltre riferito che, nei primi sette mesi del 2026, gli alberghi di Forte dei Marmi hanno registrato una crescita del 7,8% degli arrivi e del 3,1% delle presenze rispetto allo stesso periodo dell'anno precedente.
Questi dati, riportati dalla stampa sulla base delle dichiarazioni dell'amministrazione, suggeriscono che la domanda alberghiera possa mantenere prospettive favorevoli.
Non dimostrano però che ogni struttura abbia automaticamente la capacità di generare rendimenti soddisfacenti.
Il recupero dell'offerta deve quindi partire dalla sostenibilità economica dell'azienda, non soltanto dal pregio della localizzazione immobiliare.
Perché alcuni hotel perdono competitività anche nelle destinazioni più prestigiose
Un albergo può operare in una destinazione caratterizzata da tariffe elevate e presentare comunque una redditività insoddisfacente.
Le cause ricorrenti riguardano l'eccessiva stagionalità, una dimensione operativa insufficiente, costi fissi elevati, un posizionamento commerciale non aggiornato e una distribuzione delle prenotazioni non ottimizzata.
A queste criticità si aggiunge spesso un controllo di gestione poco strutturato.
Il proprietario conosce il fatturato dell'hotel, ma non sempre dispone di indicatori affidabili per comprendere quanto producano effettivamente camere, ristorazione, servizi accessori e singoli centri di costo.
In altri casi il problema riguarda una struttura patrimoniale nella quale il costo degli investimenti supera il valore economico che l'azienda può ragionevolmente generare.
Sono situazioni differenti che richiedono soluzioni differenti.
Un hotel con un buon prodotto ma una gestione inefficiente può avere ampi margini di recupero senza necessariamente modificare la destinazione d'uso.
Un immobile profondamente obsoleto, invece, potrebbe richiedere una ristrutturazione radicale oppure una riconversione.
La decisione deve essere preceduta da un'analisi professionale capace di distinguere il valore della gestione dal valore immobiliare.
Quanto può rendere un hotel riqualificato in Versilia? Tre scenari economico-finanziari
Per comprendere il peso delle decisioni gestionali consideriamo un albergo indipendente ipotetico di 40 camere, con attività prevalentemente stagionale.
Il modello confronta tre alternative:
Scenario A — Gestione attuale: l'hotel continua a operare con il prodotto e l'organizzazione esistenti.
Scenario B — Riqualificazione e gestione professionale: l'immobile viene rinnovato e l'azienda adotta processi più efficienti, migliorando tariffe e periodo di apertura.
Scenario C — Riposizionamento premium: alla riqualificazione si aggiungono un posizionamento commerciale superiore, maggiori servizi e un'estensione della stagione.
Simulazione dei ricavi e della redditività
| Indicatore | A: Attuale | B: Riqualificato | C: Premium |
|---|---|---|---|
| Camere | 40 | 40 | 40 |
| Giorni apertura | 180 | 220 | 240 |
| Occupazione | 70% | 72% | 75% |
| ADR | €200 | €220 | €235 |
| Ricavi camere | €1.008.000 | €1.393.920 | €1.692.000 |
| Ricavi accessori | €120.960 | €209.088 | €304.560 |
| Ricavi totali | €1.128.960 | €1.603.008 | €1.996.560 |
| GOP margin | 23% | 29% | 32% |
| GOP | €259.661 | €464.872 | €638.899 |
Simulazione esclusivamente illustrativa. Non rappresenta un benchmark accertato della Versilia, un business plan validato o una previsione di risultato per una specifica struttura. I ricavi accessori sono ipotizzati rispettivamente nel 12%, 15% e 18% dei ricavi camere.
La differenza è significativa.
Nello scenario B il GOP aumenta di circa €205.000 annui rispetto alla gestione iniziale.
Nello scenario C l'incremento raggiunge circa €379.000 annui.
Il risultato dipende congiuntamente da periodo di apertura, occupazione, tariffa media, servizi aggiuntivi e margine operativo. Nessuno di questi miglioramenti può essere dato per acquisito senza verifiche sulla domanda e sull'organizzazione.
Il GOP non coincide con l'EBITDA normalizzato, con il flusso di cassa disponibile né con il reddito attribuibile alla proprietà immobiliare.
Per valutare il rendimento dell'investimento occorre considerare anche costi non compresi nel GOP, eventuali fee di gestione, manutenzioni straordinarie, riserve per sostituzione degli arredi, fabbisogno di capitale circolante, fiscalità e servizio del debito.
Quanto capitale occorre investire?
Introduciamo ulteriori ipotesi, anch'esse puramente illustrative.
| Indicatore | B: Riqualificato | C: Premium |
|---|---|---|
| CAPEX iniziale ipotizzato | €1.600.000 | €2.200.000 |
| GOP incrementale annuo | €205.211 | €379.238 |
| Flusso di cassa incrementale annuo ipotizzato* | €130.000 | €220.000 |
| Rendimento semplice incrementale sul CAPEX | 8,1% | 10,0% |
| Payback semplice | 12,3 anni | 10,0 anni |
Il flusso incrementale è un'ulteriore ipotesi di screening, costruita al netto dei costi operativi e degli esborsi ricorrenti pertinenti al progetto, ma prima degli effetti di imposte e finanziamento. Non è derivabile dal solo GOP. Non comprende prezzo di acquisto, eventuale discontinuità durante i lavori o valore terminale.
Questi risultati non costituiscono un IRR e non permettono di esprimere un giudizio definitivo sull'investimento.
Un'analisi professionale dovrebbe invece costruire un modello pluriennale con flussi di cassa attualizzati, scenari di domanda, sensitività del CAPEX, tasso di sconto e ipotesi di uscita.
La simulazione dimostra soprattutto un principio:
Una ristrutturazione alberghiera crea valore soltanto se il miglioramento economico atteso remunera il capitale investito e i rischi assunti.
Rinnovare le camere non è sufficiente. Occorre dimostrare che la riqualificazione produca un incremento sostenibile dei risultati operativi.
Dal GOP al valore immobiliare: quanto può valere realmente un hotel?
La valutazione di un immobile alberghiero non può essere effettuata applicando meccanicamente un multiplo al fatturato.
È necessario distinguere almeno tre dimensioni:
Valore immobiliare: il valore del bene fisico e dei diritti pertinenti, tenendo conto di localizzazione, condizioni, destinazione, redditività attribuibile all'immobile e alternative consentite.
Valore dell'azienda alberghiera: il valore dell'organizzazione operativa, dell'avviamento e della capacità di generare flussi economici, nel rispetto del perimetro effettivamente trasferibile.
Valore dell'investimento complessivo: il rendimento ottenibile dal capitale impiegato nell'acquisto, nella riqualificazione e nella gestione, considerando i rischi e i flussi futuri.
La distinzione è particolarmente importante nei casi di separazione fra proprietà immobiliare e società di gestione.
Una sensibilità sul valore immobiliare
A fini esclusivamente metodologici, ipotizziamo che un hotel possa generare un reddito annuo normalizzato attribuibile all'immobile di €250.000, al netto dei costi pertinenti alla proprietà.
Applicando differenti tassi di capitalizzazione puramente ipotetici:
| Tasso di capitalizzazione | Valore teorico |
|---|---|
| 7,0% | €3.571.429 |
| 8,0% | €3.125.000 |
| 9,0% | €2.777.778 |
Questi tassi non rappresentano rendimenti di mercato verificati per la Versilia, e il reddito di €250.000 è autonomo rispetto agli scenari di GOP precedenti.
L'esempio serve soltanto a evidenziare quanto il valore possa cambiare in funzione del reddito normalizzato e del rendimento richiesto dall'investitore.
Nella pratica occorre scegliere metodi valutativi coerenti con la struttura contrattuale, il rischio operativo, il mercato delle transazioni comparabili e la qualità dei flussi.
Il prezzo richiesto dal proprietario, il costo storico dell'immobile e il capitale investito negli anni non costituiscono necessariamente una misura del valore economico attuale.
Condhotel in Toscana: una soluzione interessante, ma non per ogni struttura
La trasformazione in condhotel rappresenta una delle alternative più discusse per il recupero del patrimonio alberghiero.
Il modello consente, nel rispetto delle condizioni normative, di integrare un'attività alberghiera con unità immobiliari a destinazione residenziale, mantenendo una gestione unitaria della struttura.
La legge regionale Toscana 61/2024, articolo 25, prevede per la componente residenziale un limite del 40% della superficie complessiva dei compendi immobiliari interessati.
La disciplina statale del DPCM 13/2018 contiene inoltre specifici requisiti, compreso un limite del 40% calcolato sulla superficie netta destinata alle camere, almeno sette camere alberghiere residue, una classificazione minima di tre stelle a seguito della riqualificazione e la gestione unitaria per il periodo previsto dalla norma.
I due riferimenti normativi utilizzano basi di calcolo diverse e devono essere verificati congiuntamente insieme alle disposizioni urbanistiche locali.
Il 40% non costituisce quindi un diritto automatico a trasformare qualsiasi albergo in appartamenti.
Per un investitore il vantaggio potenziale consiste nella possibilità di utilizzare i ricavi derivanti dalla componente immobiliare per contribuire al finanziamento della riqualificazione.
Ma il modello presenta rischi.
La riduzione della superficie destinata all'attività ricettiva può limitare la capacità produttiva dell'hotel. La vendita delle unità può generare liquidità immediata, ma non deve compromettere la sostenibilità della gestione alberghiera residua.
Occorre inoltre valutare costi tecnici, commerciali, autorizzativi, fiscali e finanziari, oltre agli obblighi della gestione integrata.
Una corretta analisi dovrebbe quindi verificare separatamente il margine della componente immobiliare e il valore dell'attività alberghiera che continuerà a operare.
Il condhotel deve rappresentare una soluzione di investimento sostenibile, non un semplice espediente per realizzare operazioni residenziali all'interno di un edificio precedentemente alberghiero.
Vendita, affitto d'azienda, management contract o gestione diretta: quale scelta crea più valore?
La decisione strategica per il proprietario non dovrebbe partire dalla ricerca di un acquirente, ma dalla comparazione dei risultati economici ottenibili attraverso differenti alternative.
| Alternativa | Vantaggio potenziale | Principale rischio |
|---|---|---|
| Gestione diretta riorganizzata | Mantenimento del controllo e miglioramento dei margini | Capacità manageriale insufficiente |
| Affitto d'azienda | Possibile stabilizzazione dei ricavi contrattuali del concedente | Inadempimento o debolezza dell'operatore |
| Management contract | Accesso a competenze e sistemi professionali | Costi gestionali e permanenza del rischio economico in capo alla proprietà |
| Riqualificazione premium | Miglioramento del posizionamento e del potenziale tariffario | CAPEX e domanda inferiori alle attese |
| Condhotel | Monetizzazione di una componente residenziale | Vincoli normativi, riduzione della capacità alberghiera |
| Cessione dell'asset | Liquidità e trasferimento del rischio | Rinuncia al potenziale futuro di rivalutazione |
La scelta deve essere supportata da un business plan comparativo.
In particolare, non è corretto considerare equivalenti un canone di affitto d'azienda, un risultato operativo alberghiero e il reddito della proprietà immobiliare.
Si tratta di grandezze differenti, che distribuiscono in modo diverso rischi, costi e responsabilità.
È in questa fase che un advisor può contribuire a evitare decisioni economicamente irreversibili.
Le attività di Investhotel.it si collocano nell'analisi delle opportunità di investimento e valorizzazione del patrimonio alberghiero, con particolare attenzione alla sostenibilità finanziaria delle operazioni e all'individuazione delle possibili soluzioni fra capitale immobiliare e gestione.
La consulenza alberghiera come alternativa alla vendita e alla riconversione
Esiste un aspetto che spesso viene sottovalutato.
Un proprietario può considerare la vendita dell'albergo perché ritiene insostenibile l'attuale livello di redditività, senza aver prima verificato se il problema sia effettivamente strutturale oppure gestionale.
La differenza è determinante.
Nel primo caso può essere necessario ripensare l'immobile e la destinazione economica dell'investimento.
Nel secondo, una revisione dei processi decisionali e dell'organizzazione potrebbe consentire di recuperare competitività senza cedere il bene.
La gestione professionale può incidere su revenue management, distribuzione commerciale, controllo dei costi, organizzazione del personale, pianificazione finanziaria, qualità dei servizi e capacità di generare margini.
Sono competenze normalmente presenti nelle grandi catene internazionali, ma che possono essere introdotte anche negli hotel indipendenti.
L'efficienza delle grandi catene senza rinunciare all'identità del proprio hotel
Il proprietario di una struttura indipendente non deve necessariamente scegliere tra una gestione tradizionale e l'ingresso in una grande catena.
Può essere valutato anche un percorso di affiancamento manageriale e consulenziale, finalizzato a introdurre metodologie professionali senza perdere l'identità, il marchio e il controllo strategico dell'impresa.
Roberto Necci approfondisce questo modello nell'articolo:
CONSULENZA ALBERGHIERA SU MISURA: L'EFFICIENZA DELLE GRANDI CATENE SENZA RINUNCIARE ALL'IDENTITÀ DEL PROPRIO HOTEL
L'approccio è rivolto in particolare ai proprietari che intendono migliorare la redditività, agli investitori che devono valutare un'acquisizione e alle società immobiliari che vogliono comprendere il potenziale economico dei propri asset ricettivi.
L'obiettivo è individuare quali interventi siano concretamente in grado di migliorare i risultati aziendali, prima di impegnare capitale in ristrutturazioni, vendite o trasformazioni.
La consulenza non sostituisce le verifiche legali, fiscali, tecniche e urbanistiche di competenza dei rispettivi professionisti, ma integra tali elementi in un quadro economico e strategico utile alla decisione.
Il valore di un'analisi preliminare prima di investire
Un assessment alberghiero efficace dovrebbe rispondere a cinque domande fondamentali.
1. Quanto vale oggi l'hotel? Occorre ricostruire separatamente il valore immobiliare, l'eventuale valore aziendale e le obbligazioni che incidono sull'operazione.
2. Quanto potrebbe rendere con una gestione differente? La risposta richiede un modello dei ricavi e dei costi, supportato da dati storici, benchmark e ipotesi esplicite.
3. Quanto capitale serve realmente? Il CAPEX va stimato considerando opere, impianti, arredi, spese tecniche, tempi, imprevisti e possibili interruzioni dell'attività.
4. Quale modello gestionale è più conveniente? Gestione diretta, affitto d'azienda, management contract e soluzioni ibride presentano differenti profili economici e contrattuali.
5. Quale alternativa genera il maggior valore corretto per il rischio? Il risultato va misurato mediante scenari finanziari, sostenibilità del debito, flussi di cassa attualizzati e rendimento del capitale.
Senza questa analisi, un investimento immobiliare può trasformarsi in un impiego inefficiente di risorse.
Al contrario, un progetto correttamente strutturato può aumentare la capacità di un albergo di generare valore senza necessariamente ricorrere a una riconversione.
Versilia: il nuovo mercato sarà quello della valorizzazione professionale
La perdita netta di 27 alberghi dal 2014 non deve essere interpretata come una semplice riduzione dell'offerta ricettiva.
Rappresenta un segnale di trasformazione del mercato.
La domanda turistica evolve, i requisiti qualitativi aumentano, i costi di gestione e di investimento richiedono una maggiore attenzione e il capitale diventa più selettivo.
Per il patrimonio alberghiero indipendente, la sfida consiste nel trasformare immobili spesso caratterizzati da una localizzazione eccellente in aziende economicamente sostenibili.
La risposta non può essere identica per tutti.
Alcune strutture potranno essere riqualificate, altre affidate a operatori professionali, altre ancora valorizzate attraverso modelli misti o operazioni straordinarie.
Ma ogni decisione dovrebbe partire da un principio:
Il valore di un albergo non dipende soltanto da dove si trova, ma soprattutto dalla quantità, dalla qualità e dalla sostenibilità dei flussi economici che è in grado di generare.
La Versilia può diventare un mercato di riferimento per una nuova fase di investimenti alberghieri.
La vera opportunità sarà individuare gli immobili per i quali esiste un progetto industriale credibile, finanziariamente sostenibile e capace di preservare il valore nel lungo periodo.
Possiedi un hotel in Versilia? Prima di vendere o riconvertire, verifica quanto potrebbe realmente valere
Un albergo con risultati inferiori alle potenzialità non è necessariamente un albergo da vendere.
Potrebbe essere un'impresa che necessita di un diverso modello di gestione, di un riposizionamento commerciale o di una riorganizzazione economico-finanziaria.
InvestimentiAlberghieri.it, attraverso le competenze consulenziali di Roberto Necci, propone percorsi di analisi riservata rivolti a:
-
Proprietari di hotel con redditività insoddisfacente.
-
Imprenditori che devono decidere se ristrutturare o vendere.
-
Investitori interessati all'acquisizione di strutture alberghiere.
-
Società immobiliari proprietarie di asset ricettivi.
-
Operatori che valutano contratti di gestione o affitto d'azienda.
L'analisi può comprendere valutazione economico-finanziaria, studio di fattibilità, stima del CAPEX, simulazione di scenari di gestione e individuazione delle alternative di valorizzazione.
Prima di assumere una decisione immobiliare, verifica il potenziale economico della tua struttura.
Scopri come introdurre l'efficienza delle grandi catene nel tuo hotel indipendente:
LEGGI L'APPROFONDIMENTO SULLA CONSULENZA ALBERGHIERA SU MISURA DI ROBERTO NECCI
Per richiedere una valutazione preliminare delle esigenze e delle possibili attività di consulenza:
Email: info@investimentialberghieri.it
Indicare possibilmente località, numero di camere, tipologia della struttura e obiettivo dell'analisi. Le informazioni saranno utilizzate per inquadrare la richiesta di consulenza.
Approfondimenti professionali:
InvestimentiAlberghieri.it — Analisi di investimenti e valorizzazione immobiliare alberghiera.
RobertoNecci.it — Consulenza strategica, organizzazione e management alberghiero.
Investhotel.it — Opportunità di investimento e strategie di valorizzazione del patrimonio ricettivo.
Fonti e nota metodologica
-
Il Tirreno, 18 novembre 2026, “Persi mille posti letto e 27 hotel in Versilia, cresce invece l'offerta extra alberghiera”. Fonte.
-
Il Tirreno, 20 novembre 2026, “Turismo in Versilia, 27 alberghi chiusi in dieci anni? Qualcosa sta cambiando”. Fonte.
-
Regione Toscana, legge regionale 31 dicembre 2024 n. 61, articolo 25, disciplina dei condhotel.
-
DPCM 22 gennaio 2018 n. 13, condizioni di esercizio dei condhotel.
Nota: i dati territoriali derivano dalle fonti giornalistiche che riportano le elaborazioni di Confcommercio. Le simulazioni economico-finanziarie sono ipotesi metodologiche originali, non valutazioni certificate di immobili reali. CAPEX, ADR, occupazione, margini, tassi di capitalizzazione e rendimenti non sono benchmark di mercato. Per un investimento effettivo è necessaria un'analisi documentale specifica.