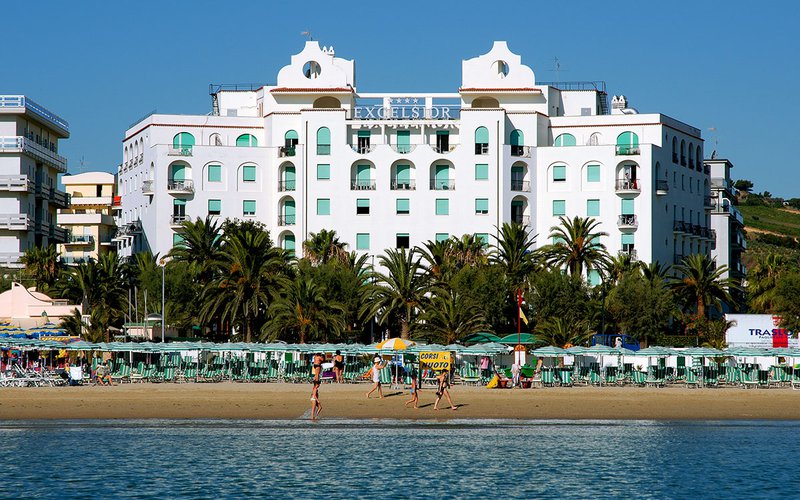
Lo storico quattro stelle sul lungomare di San Benedetto del Tronto era già stato indicato nel 2026 come asset destinato alla vendita. Ora, secondo quanto riportato dalla stampa locale, sarebbe stata presentata una richiesta finalizzata alla trasformazione dell’immobile in residenziale. Il caso apre una domanda più importante della singola operazione: quando un hotel vale di più come appartamenti che come struttura ricettiva?
Un hotel può essere operativo.
Può avere clienti.
Può avere camere fronte mare, piscine, spa, ristorante, stabilimento balneare e una posizione riconoscibile.
Eppure il mercato immobiliare può attribuire allo stesso edificio un valore superiore se smette di essere un hotel.
È uno dei temi più importanti dell’hospitality italiana.
Il Grand Hotel Excelsior di San Benedetto del Tronto rappresenta oggi un caso particolarmente interessante.
Nel febbraio 2026 la famiglia Sorge aveva confermato la volontà di cedere la struttura. Secondo Pambianco Hotellerie, già alcuni anni prima era stata ipotizzata una valorizzazione nell’ordine di €14 milioni, mentre nel 2026 la proprietà stava valutando manifestazioni di interesse.
La stessa fonte evidenziava già allora l’incertezza sulla futura permanenza della destinazione ricettiva e la possibilità di una trasformazione in residence.
Il nuovo passaggio arriva nell’ottobre 2026.
Secondo quanto riportato dalla stampa locale, sarebbe stata formalizzata presso gli uffici urbanistici comunali una richiesta collegata alla trasformazione dell’immobile in unità residenziali.
Una richiesta urbanistica non equivale a un’autorizzazione.
Non significa quindi che la trasformazione sia già approvata né che la struttura abbia cessato definitivamente l’attività alberghiera.
Le fonti ufficiali e associative continuano infatti a censire l’Excelsior come hotel quattro stelle operativo.
È proprio questa fase intermedia a rendere il dossier interessante per InvestimentiAlberghieri.it.
La domanda non è:
“L’Excelsior diventerà appartamenti?”
La domanda corretta è:
“Perché un immobile alberghiero fronte mare può generare più valore se sottratto all’hospitality?”
L’asset: un quattro stelle fronte mare
Il Grand Hotel Excelsior si trova in Viale Rinascimento 137, direttamente sul lungomare di San Benedetto del Tronto.
Il sito ufficiale della struttura indica:
-
120 camere;
-
4 suite;
-
16 sistemazioni family;
-
stabilimento balneare privato;
-
piscine;
-
centro benessere;
-
ristorante;
-
terrazza panoramica;
-
servizi dedicati alle famiglie.
Non stiamo quindi parlando di un edificio alberghiero abbandonato.
Stiamo parlando di un prodotto hospitality strutturato, fronte mare, dotato di servizi che richiedono capitale, personale e organizzazione.
Ed è proprio qui che nasce il conflitto tra:
business value e real estate value
Un hotel possiede almeno due valori
Ogni hotel incorpora due componenti economiche differenti.
1. Il valore immobiliare
Dipende da:
-
location;
-
superficie;
-
fronte mare;
-
volumetria;
-
destinazioni consentite;
-
domanda residenziale;
-
possibilità di frazionamento;
-
prezzo per metro quadrato.
2. Il valore operativo alberghiero
Dipende da:
-
camere;
-
ADR;
-
occupancy;
-
RevPAR;
-
F&B;
-
GOP;
-
EBITDA;
-
CAPEX;
-
personale;
-
distribuzione;
-
stagionalità;
-
capacità manageriale.
Il problema nasce quando questi due valori divergono.
Se il valore netto ricavabile da una trasformazione residenziale supera il valore dell’hotel capitalizzato sui propri flussi di cassa, il proprietario si trova davanti a un incentivo economico molto forte.
Continuare a gestire hospitality oppure monetizzare il real estate?
La formula che decide il futuro dell’asset
Il confronto può essere sintetizzato in due equazioni.
Hotel Value
Stabilised EBITDA / Required Yield = Hotel Value
Residential Residual Value
Gross Development Value
− conversion CAPEX
− professional fees
− financing costs
− taxes
− marketing
− developer margin
= Residential Residual Value
Se il secondo valore supera significativamente il primo, l’hospitality perde competitività.
Non necessariamente perché l’hotel funzioni male.
Ma perché l’alternative use produce più valore per il capitale.
È questo il vero cuore dell’analisi che InvestimentiAlberghieri.it dovrebbe condurre su un dossier di questo tipo.
€14 milioni? Il numero da solo non basta
Nel febbraio 2026 veniva ricordata una precedente ipotesi di valorizzazione dell’Excelsior nell’ordine di €14 milioni.
È un riferimento interessante.
Ma non può essere assunto automaticamente come valore corrente.
Per capire se €14 milioni siano elevati, bassi o sostenibili servirebbero almeno:
-
fatturato;
-
GOP;
-
EBITDA normalizzato;
-
occupazione;
-
ADR;
-
CAPEX arretrato;
-
costo del personale;
-
superficie immobiliare;
-
possibilità effettiva di cambio d’uso;
-
valore residenziale sviluppabile.
Senza questi dati, il numero resta solo un riferimento.
La stagionalità rende più severo il confronto
Il Grand Hotel Excelsior opera in un mercato fortemente legato alla componente balneare.
In un hotel stagionale la capacità di generare margine deve concentrarsi in pochi mesi.
Il cash flow deve sostenere:
-
payroll;
-
manutenzione;
-
utilities;
-
distribuzione;
-
marketing;
-
assicurazioni;
-
property costs;
-
CAPEX reserve;
-
eventuale rent;
-
debt service;
-
equity return.
Questo rende il confronto con il residenziale particolarmente duro.
Un appartamento monetizza spazio.
Un hotel deve monetizzare spazio + tempo + servizio.
Il residenziale monetizza i metri quadrati. L’hotel monetizza le notti.
La differenza economica è semplice.
Residenziale
mq × prezzo per mq
Hospitality
keys × 365 × occupancy × ADR
poi:
revenue → GOP → EBITDA → value
Il residenziale monetizza la superficie una volta.
L’hotel deve monetizzarla ogni giorno, sostenendo una struttura operativa complessa.
È per questo che immobili in location pregiate possono subire una pressione naturale verso usi alternativi.
Non basta dire “l’hotel è pieno”
Occupancy non significa redditività.
La sequenza corretta è:
Occupancy × ADR = RevPAR
poi:
Room Revenue + F&B + ancillary revenues = Total Revenue
poi:
Total Revenue − operating costs = GOP
poi:
GOP − fixed charges = EBITDA
Solo a quel punto possiamo parlare di valore.
Su Investhotel.it questa distinzione è centrale perché la capacità di un hotel di difendere il proprio valore immobiliare dipende dal cash flow che riesce a produrre.
Il vero competitor dell’Excelsior potrebbe essere l’appartamento
Normalmente si pensa che un hotel debba competere con altri hotel.
Ma sul piano immobiliare il competitor può essere un’altra asset class.
Il residenziale.
Se la domanda abitativa fronte mare attribuisce valori superiori a quelli capitalizzabili dall’attività alberghiera, l’hotel compete direttamente con il mercato immobiliare residenziale.
È una concorrenza particolarmente difficile perché le due asset class hanno strutture economiche completamente diverse.
San Benedetto ha già perso altri hotel
Il caso Excelsior non emerge in isolamento.
Negli anni precedenti altri alberghi della città sono stati ceduti e trasformati in appartamenti privati.
Questo rende il dossier molto più interessante.
Perché il problema potrebbe non essere la scelta di una singola proprietà.
Potrebbe essere una dinamica strutturale:
gli hotel fronte mare vengono progressivamente sottoposti alla pressione di alternative immobiliari con maggiore valore residuo.
Dal punto di vista del territorio il problema cambia
Per il singolo proprietario una conversione può essere perfettamente razionale.
Per la destinazione turistica il problema è diverso.
Ogni hotel che scompare riduce:
-
capacità ricettiva organizzata;
-
occupazione;
-
posti di lavoro;
-
domanda per fornitori locali;
-
F&B;
-
indotto;
-
capacità di accogliere gruppi;
-
gettito collegato ai pernottamenti.
Il valore privato e il valore territoriale non coincidono necessariamente.
Ed è qui che nasce la questione di politica turistica.
I vincoli amministrativi da soli non bastano
Il confronto con Porto Ercole è emblematico.
A Porto Ercole il Comune cerca di preservare la destinazione alberghiera imponendola per cinquant’anni.
A San Benedetto il mercato sembra muoversi nella direzione opposta.
Ma un vincolo da solo non risolve il problema.
Se l’hotel non genera un rendimento competitivo, il proprietario può:
-
rinviare CAPEX;
-
ridurre gli investimenti;
-
cercare un compratore;
-
cambiare operatore;
-
tentare una riconversione.
Per difendere realmente il patrimonio alberghiero bisogna rendere l’hospitality economicamente competitiva.
Prima di convertire: esiste ancora un hotel investment case?
Prima di concludere che il residenziale sia inevitabilmente la destinazione migliore, un advisor dovrebbe confrontare almeno quattro scenari.
Scenario 1 — Existing Hotel
Mantenimento dell’attuale modello con CAPEX selettivo.
Scenario 2 — Repositioned Hotel
Ristrutturazione e innalzamento del prodotto con:
-
maggiore ADR;
-
maggiore RevPAR;
-
riduzione della stagionalità;
-
maggiore F&B;
-
migliore distribuzione;
-
nuovi segmenti.
Scenario 3 — Brand / Management
Ingresso di un operatore o brand capace di aumentare pricing, distribuzione e market penetration.
Scenario 4 — Residential Conversion
Cessazione della funzione alberghiera, conversione e monetizzazione immobiliare.
Solo confrontando i quattro scenari si determina il vero highest and best use.
Quanto CAPEX serve per difendere l’hotel?
Questa può essere la variabile decisiva.
Se l’hotel può aumentare significativamente ADR ed EBITDA con un CAPEX relativamente contenuto, la permanenza dell’hospitality può avere senso.
Se invece servono investimenti molto elevati soltanto per rimanere competitivo, il differenziale rispetto al residenziale aumenta.
L’analisi dovrebbe quindi confrontare:
Existing Hotel Value
versus
Repositioned Hotel Value − CAPEX
versus
Residential Residual Value
Sono tre valori completamente differenti.
Management e proprietà non devono coincidere
Un altro errore è confondere la volontà del proprietario di uscire dalla gestione con la perdita inevitabile della destinazione alberghiera.
L’asset potrebbe teoricamente essere:
-
venduto a un investitore alberghiero;
-
locato a un operatore;
-
affidato in management;
-
affiliato a un brand;
-
integrato in un portafoglio più ampio.
È il terreno di analisi di HotelManagementGroup.it.
Una crisi del modello proprietario-gestionale non equivale automaticamente a una crisi dell’asset.
Talvolta significa soltanto che serve una nuova struttura di ownership e management.
Quanto dovrebbe pagare un investitore alberghiero?
Un acquirente interessato a mantenere l’Excelsior come hotel dovrebbe calcolare il proprio Maximum Acquisition Pricepartendo dal cash flow prospettico.
Concettualmente:
Stabilised EBITDA
÷ Required Yield
= Stabilised Hotel Value
meno:
-
CAPEX;
-
transaction costs;
-
financing carry;
-
working capital;
-
contingency;
-
target investor return;
uguale:
Maximum Sustainable Acquisition Price
Se questo valore è inferiore a quello ottenibile dal residenziale, l’investitore alberghiero parte svantaggiato.
È una questione matematica prima ancora che strategica.
Il ruolo della finanza
Un progetto alberghiero può utilizzare debito soltanto nella misura in cui il cash flow riesce a sostenerlo.
La banca analizzerà:
-
EBITDA;
-
DSCR;
-
debt yield;
-
LTV;
-
break-even occupancy;
-
stagionalità;
-
CAPEX;
-
track record dell’operatore.
Il progetto residenziale segue invece una logica diversa, basata soprattutto su costo di sviluppo e vendite.
Il confronto tra le due destinazioni deve quindi includere anche il costo e la disponibilità del capitale.
Evitare una lettura emotiva
Quando uno storico albergo rischia di diventare residenziale, la reazione naturale è spesso negativa.
Ma un advisor deve separare:
emozione, politica turistica e logica del capitale.
Se un asset produce più valore come residenziale che come hotel, non basta chiedere al proprietario di rinunciare a quel differenziale.
Serve capire perché esiste.
E se possa essere ridotto attraverso:
-
gestione;
-
riposizionamento;
-
brand;
-
CAPEX;
-
destagionalizzazione;
-
efficienza operativa;
-
nuova struttura finanziaria.
Questa è la vera consulenza.
Un tema nazionale, non soltanto marchigiano
Il caso Excelsior appartiene a un fenomeno molto più ampio.
In molte destinazioni italiane, soprattutto costiere, urbane e di pregio, gli hotel competono direttamente con:
-
residenziale;
-
branded residences;
-
serviced apartments;
-
student housing;
-
senior living;
-
mixed-use.
Quando l’alternative use value cresce più rapidamente dell’EBITDA alberghiero, aumenta la pressione verso la conversione.
Su Robertonecci.it questo fenomeno va letto come una delle trasformazioni strutturali del turismo italiano.
Non basta misurare quante camere vengono aperte.
Bisogna misurare anche quante camere rischiano di uscire dal mercato.
Una nuova metrica: Hotel Rooms at Risk
Il mercato monitora:
-
pipeline;
-
nuove aperture;
-
ADR;
-
RevPAR;
-
transazioni;
-
nuovi brand.
Ma dovrebbe monitorare anche un altro indicatore:
Hotel Rooms at Risk
Ovvero camere situate in immobili nei quali:
Alternative Use Value > Hotel Investment Value
Sono questi gli asset più esposti alla riconversione.
E spesso coincidono con quelli localizzati nelle aree più pregiate.
Conclusioni: l’Excelsior è un test sul valore dell’hospitality
Il caso Grand Hotel Excelsior non riguarda soltanto il futuro di un quattro stelle.
Riguarda una domanda più importante:
Quanto deve rendere un hotel per impedire che il proprio immobile valga di più senza l’hotel?
La risposta non può essere ideologica.
Deve essere economica.
Il confronto corretto è:
Existing Hotel Value
vs
Repositioned Hotel Value
vs
Residential Residual Value
Se il residenziale vince nettamente, la pressione alla conversione è razionale.
Se un repositioning consente all’hotel di recuperare competitività, allora l’hospitality può ancora difendere il proprio valore.
Ma esiste una domanda ulteriore per la destinazione:
quanto patrimonio alberghiero può essere perso prima che l’aumento del valore immobiliare inizi a ridurre il valore turistico del territorio stesso?
È questa, probabilmente, la vera domanda sollevata dal dossier Excelsior.
InvestimentiAlberghieri.it | Advisory
InvestimentiAlberghieri.it analizza hotel, immobili ricettivi e operazioni di trasformazione per investitori, proprietà, banche, family office e operatori.
L’attività può comprendere:
-
hotel investment analysis;
-
highest & best use;
-
hotel vs residential analysis;
-
business plan;
-
CAPEX analysis;
-
repositioning;
-
lease vs management;
-
operator selection;
-
financial modelling;
-
debt sizing;
-
stabilised EBITDA;
-
residual value;
-
Maximum Acquisition Price.
Un immobile non deve rimanere hotel per principio.
Deve dimostrare che l’hospitality è in grado di generare valore competitivo sul capitale.
📩 info@investimentialberghieri.it
Ecosistema:
InvestimentiAlberghieri.it — Hospitality Real Estate & Investment Advisory
Investhotel.it — Hotel Finance, Debt & Investment Strategy
HotelManagementGroup.it — Hotel Operations, Management & Performance
Robertonecci.it — Hospitality Industry, Strategy & Market Analysis
Nota editoriale e legale
Le informazioni relative alla volontà di cessione dell’asset e alle ipotesi sulla futura destinazione dell’immobile derivano da fonti giornalistiche pubblicamente disponibili.
Le informazioni sulle caratteristiche e sui servizi dell’hotel derivano dal sito ufficiale della struttura e dalle fonti associative di settore.
Le informazioni sull’aggiornamento urbanistico dell’ottobre 2026 sono attribuite alla stampa locale.
Una richiesta di cambio di destinazione d’uso non costituisce di per sé approvazione del cambio, autorizzazione edilizia o certezza circa la futura cessazione dell’attività alberghiera.
Le valutazioni relative a residenziale, repositioning, CAPEX, management, residual value e scenari di investimento rappresentano analisi professionali ipotetiche e non affermazioni su decisioni già assunte dalla proprietà, dal Comune o da eventuali acquirenti.