Cherry Bank ha avviato la procedura di rilascio dell’immobile, il contratto di gestione scade a ottobre e la proprietà sarebbe orientata alla vendita. Il caso Elvezia mostra come un hotel possa entrare in pre-distress senza essere insolvente
Non tutte le crisi alberghiere iniziano dai debiti.
A volte il primo elemento di discontinuità nasce dal rapporto tra proprietà immobiliare, gestore e disponibilità dell’asset.
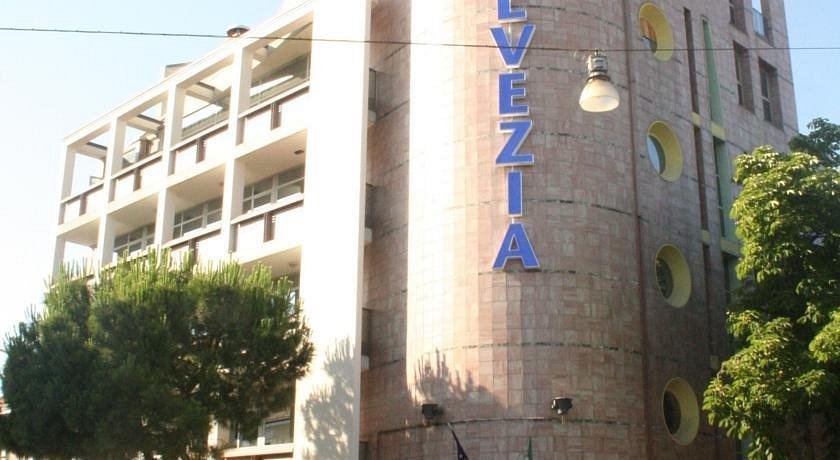
L’Hotel Elvezia di Pesaro rappresenta un caso particolarmente interessante proprio per questa ragione.
Secondo quanto riportato da ANSA il 14 luglio 2026, Cherry Bank, proprietaria dell’immobile, ha avviato una procedura di rilascio, mentre il contratto di gestione è in scadenza nell’ottobre 2026 e la proprietà sarebbe orientata alla successiva vendita dell’edificio.
Non siamo quindi, sulla base delle informazioni pubblicamente disponibili, davanti a una liquidazione giudiziale, a un concordato o a una ristrutturazione del debito.
Il rischio nasce prima.
Nasce dalla possibilità che venga meno il collegamento tra immobile e azienda alberghiera.
Ed è esattamente questo il territorio del pre-distress alberghiero.
Hotel Elvezia: l’asset e il contesto
L’Hotel Elvezia si trova in Viale Fiume 67, in posizione vicina al mare e al centro di Pesaro.
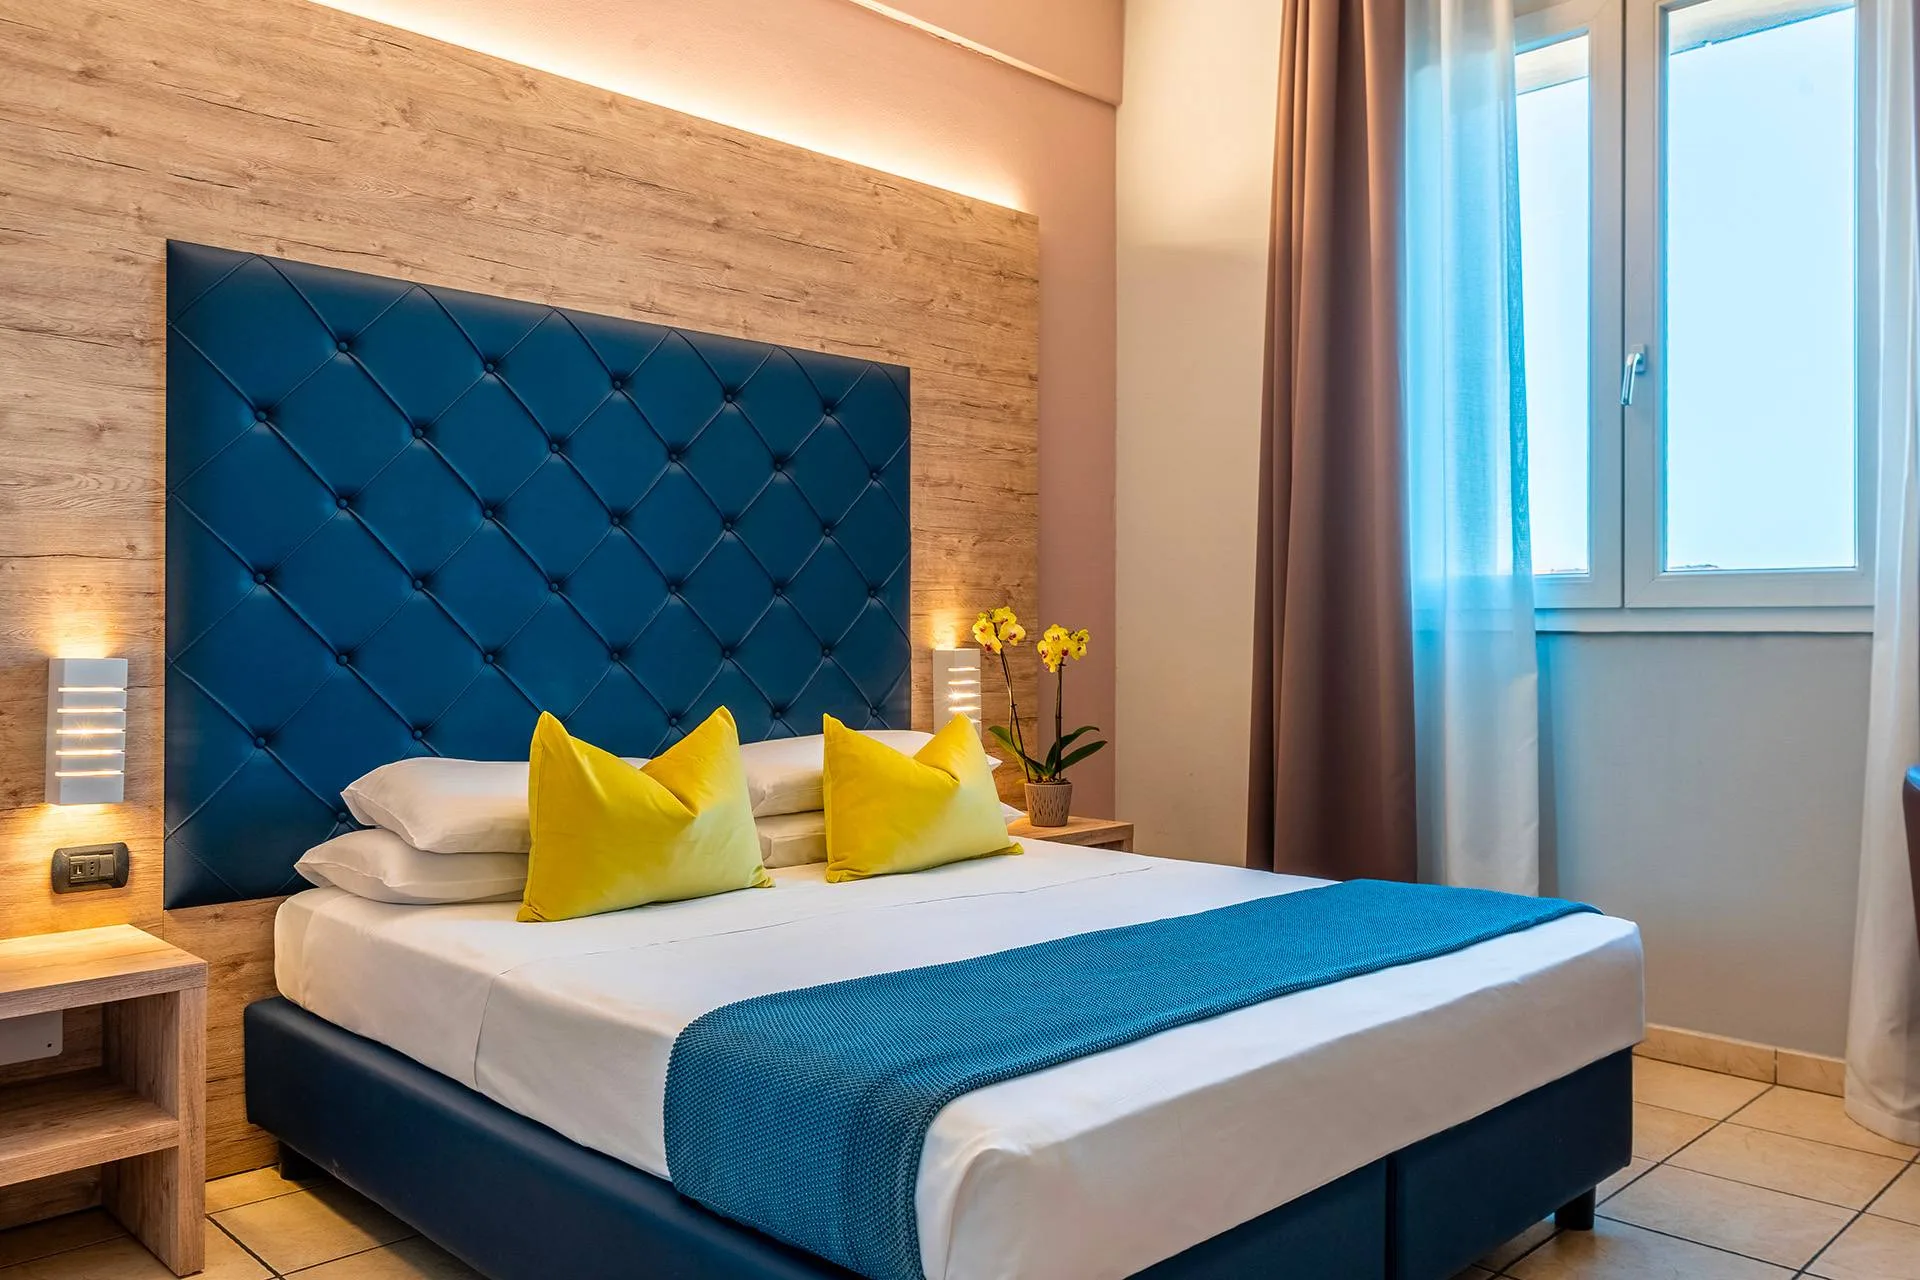
Le principali piattaforme ricettive identificano la struttura come hotel tre stelle, con circa 30 camere e servizi accessori.
La società Hotel Elvezia Pesaro S.r.l.s., registrata allo stesso indirizzo, risulta attiva nei servizi alberghieri.
Questi elementi, tuttavia, non devono essere confusi con la proprietà dell’immobile.
Ed è proprio questa distinzione a costituire il cuore del dossier.
Un hotel può avere:
-
un proprietario immobiliare;
-
una società di gestione;
-
un contratto che collega i due soggetti;
-
autorizzazioni e licenze intestate a soggetti differenti;
-
un operating business distinto dal real estate.
Quando uno di questi elementi cambia, cambia anche il valore dell’investimento.
Cherry Bank e la procedura di rilascio
La notizia decisiva arriva nell’estate 2026.
Secondo ANSA, Cherry Bank avrebbe avviato la procedura di rilascio dell’immobile.
La struttura ospitava in quel periodo circa 65 persone, tra lavoratori, anziani e soggetti fragili, assumendo quindi anche una funzione diversa da quella esclusivamente turistica.
La stessa fonte riferisce che il contratto di gestione sarebbe in scadenza nell’ottobre 2026 e che la banca proprietaria intenderebbe procedere successivamente alla vendita dell’immobile.
Il rilascio avrebbe dovuto determinare un progressivo svuotamento della struttura.
Questo passaggio cambia completamente la natura del dossier.
Non siamo più davanti a una semplice relazione contrattuale tra proprietà e gestore.
Siamo davanti a un possibile problema di continuità operativa dell’asset alberghiero.
Il rischio non è necessariamente nella società di gestione
Questo è probabilmente il punto più importante.
Un hotel può essere operativo.
Può avere clienti.
Può generare ricavi.
Può anche non essere formalmente in stato di crisi.
Ma se viene meno il diritto di utilizzare l’immobile, può perdere il presupposto stesso dell’attività.
Il caso Elvezia mostra quindi un principio essenziale:
il rischio alberghiero non coincide necessariamente con il rischio d’insolvenza della società che gestisce l’hotel.
Esistono almeno tre livelli da analizzare:
real estate
operating business
titolo contrattuale che collega l’azienda all’immobile
Se quest’ultimo elemento viene meno, anche un business economicamente sostenibile può perdere continuità.
È uno dei motivi per cui su InvestimentiAlberghieri.it l’analisi degli asset non può limitarsi ai bilanci.
Proprietà e gestione: la variabile nascosta del valore
Nel mercato alberghiero italiano molte strutture non sono gestite direttamente dal proprietario dell’immobile.
Possono esistere:
-
contratti di locazione;
-
affitti d’azienda;
-
management agreement;
-
concessioni;
-
contratti misti;
-
accordi tra società immobiliari e società operative.
Per questa ragione la sostenibilità dell’investimento non dipende soltanto dalla performance dell’hotel.
Dipende anche dalla durata, stabilità e trasferibilità del titolo che consente al gestore di utilizzare l’immobile.
Per un investitore diventa quindi essenziale sapere:
chi possiede l’immobile?
chi possiede l’azienda alberghiera?
chi detiene le autorizzazioni?
chi gestisce la struttura?
quando scade il contratto?
esistono opzioni di rinnovo?
sono presenti contenziosi?
esistono obblighi di rilascio?
Questioni apparentemente giuridiche diventano immediatamente questioni economiche.
È il tipo di analisi che deve precedere qualunque investimento valutato attraverso Investhotel.it.
Quando la scadenza del contratto cambia il valore dell’hotel
Supponiamo che un hotel produca un EBITDA positivo.
Un investitore potrebbe essere tentato di applicare un multiplo e determinare il valore dell’azienda.
Ma se il contratto che consente di utilizzare l’immobile scade pochi mesi dopo, quel valore può cambiare radicalmente.
Il valore dell’azienda alberghiera dipende dalla possibilità di continuare a produrre nel futuro quei flussi di cassa.
Se viene meno l’immobile, vengono meno anche:
-
camere;
-
ristorazione;
-
prenotazioni;
-
distribuzione;
-
clientela;
-
personale dedicato;
-
reputazione associata alla location.
Questo è il motivo per cui EBITDA, valore immobiliare e struttura contrattuale devono essere letti insieme.
Separarli significa rischiare di attribuire valore a flussi di cassa che potrebbero non essere trasferibili nel tempo.
La possibile vendita cambia completamente il dossier
Secondo la ricostruzione pubblicata da ANSA, Cherry Bank sarebbe orientata a procedere alla vendita dell’edificio dopo il rilascio.
Se questa intenzione verrà confermata, il dossier cambierà natura.
Da situazione di pre-distress operativo e contrattuale potrebbe trasformarsi in una vera operazione di asset repositioning.
A quel punto le domande diventano altre:
L’immobile continuerà a essere un hotel?
Verrà ceduto libero?
Il futuro acquirente manterrà la destinazione ricettiva?
Esistono utilizzi alternativi più remunerativi?
Quanto CAPEX sarebbe necessario per rilanciare la struttura?
Quale categoria alberghiera sarebbe sostenibile?
Quale operatore potrebbe essere interessato?
Quale rendimento dovrebbe produrre l’asset?
E soprattutto:
quanto vale l’immobile una volta separato dall’attuale operating business?
Questa è la vera discontinuità finanziaria del caso.
Quando real estate e operating business si separano
In una normale transazione alberghiera immobile e azienda possono essere analizzati come parti di un unico sistema economico.
Quando invece proprietà e gestione si separano, il mercato deve rideterminare autonomamente il valore di entrambi.
L’azienda può perdere valore se non dispone più dell’immobile.
L’immobile può perdere valore se resta vuoto e necessita di CAPEX.
Oppure può acquistarne se la liberazione consente un riposizionamento più redditizio.
È precisamente in questa fase che nasce una special situation.
Il valore non è più semplicemente quello storico.
Diventa il risultato di una nuova equazione:
**valore attuale dell’asset
-
costo della discontinuità
-
CAPEX necessario
-
tempo di rilancio
-
valore prospettico della nuova configurazione**
Per un investitore, questo passaggio è decisivo.
Il tema dell’highest and best use
A Pesaro assume inoltre rilievo il tema dell’highest and best use.
Il fatto che un immobile abbia storicamente ospitato un hotel non significa automaticamente che l’uso alberghiero resti la destinazione economicamente migliore.
Un investitore dovrebbe quindi confrontare almeno due scenari:
Scenario hospitality
Riqualificazione dell’immobile, rilancio dell’hotel, nuovo posizionamento, nuovo operatore e ritorno a una gestione stabilizzata.
Scenario alternative use
Valorizzazione immobiliare attraverso una destinazione differente, ove consentita urbanisticamente e tecnicamente.
Il punto non è stabilire a priori quale soluzione sia migliore.
Il punto è misurare economicamente entrambe le alternative.
È questa la logica che distingue una valutazione immobiliare statica da una vera analisi d’investimento.
Quanto può valere l’Hotel Elvezia dopo il rilascio?
Se l’immobile dovesse essere ceduto libero, l’investitore alberghiero dovrebbe partire non dal prezzo richiesto, ma dal valore dell’hotel che potrebbe essere realizzato.
Il processo dovrebbe quindi essere inverso.
Prima si stima:
-
numero di camere sostenibile;
-
ADR;
-
occupazione;
-
RevPAR;
-
ricavi complessivi;
-
EBITDA normalizzato;
-
CAPEX;
-
FF&E;
-
eventuale pre-opening;
-
capitale circolante;
-
rendimento richiesto.
Solo dopo si determina quanto può essere pagato oggi l’immobile.
Questa metodologia evita il principale errore delle operazioni opportunistiche:
partire dal prezzo dell’immobile invece che dal valore prospettico del business.
Su Robertonecci.it vengono approfonditi proprio i temi della valutazione alberghiera, del rischio operativo e della relazione tra immobiliare e gestione.
Il costo della discontinuità
Un hotel chiuso non è semplicemente un hotel con fatturato temporaneamente pari a zero.
Con il passare del tempo può perdere:
-
personale;
-
clienti;
-
distribuzione;
-
contratti;
-
recensioni;
-
visibilità online;
-
rapporti commerciali;
-
know-how operativo.
Più lunga è la discontinuità, maggiore può diventare il costo necessario per riportare l’asset a regime.
Per questo, se un investitore volesse mantenere la destinazione alberghiera dell’Elvezia, il periodo tra la cessazione dell’attuale gestione e l’ingresso di un nuovo operatore dovrebbe essere considerato una vera variabile finanziaria.
Il tempo diventa CAPEX indiretto.
Ogni mese di inattività può produrre:
-
perdita di ricavi;
-
costi di mantenimento;
-
perdita di personale;
-
erosione commerciale;
-
incremento del fabbisogno finanziario.
Le verifiche indispensabili
Prima di formulare qualunque valutazione seria sull’Hotel Elvezia sarebbe necessario ricostruire almeno otto elementi.
1. Proprietà
Titolarità dell’immobile, gravami e struttura proprietaria.
2. Contratto di gestione
Natura, durata, scadenza, eventuali proroghe e condizioni di rilascio.
3. Procedura di rilascio
Natura giuridica, stato della procedura e tempi effettivi.
4. Azienda alberghiera
Beni, contratti, autorizzazioni e rapporti commerciali trasferibili.
5. Destinazione urbanistica
Destinazione attuale e compatibilità di eventuali usi alternativi.
6. Stato dell’immobile
Impianti, manutenzione, conformità e CAPEX.
7. Performance storica
ADR, occupazione, RevPAR, ricavi ed EBITDA normalizzato.
8. Valore alternativo
Confronto tra valore come hotel e valore in eventuali configurazioni alternative.
È una due diligence che richiede competenze immobiliari, finanziarie e operative integrate, secondo l’approccio sviluppato da HotelManagementGroup.it.
Non è una crisi concorsuale
Anche in questo caso serve precisione.
Sulla base delle informazioni pubblicamente disponibili, non esistono elementi sufficienti per definire Hotel Elvezia un hotel insolvente o coinvolto in una procedura concorsuale.
Il segnale di attenzione deriva invece da:
-
procedura di rilascio;
-
scadenza del contratto di gestione;
-
riduzione progressiva dell’utilizzo della struttura;
-
possibile vendita dell’immobile.
È quindi un caso di pre-distress operativo e contrattuale.
Ed è proprio questa distinzione a renderlo interessante per un investitore.
L’opportunità nasce quando asset e gestione si separano
Quando si parla di distressed hospitality si pensa quasi sempre al tribunale.
Ma molte delle opportunità più interessanti nascono prima.
Nascono quando il real estate e l’operating business iniziano a separarsi.
Quando il gestore perde continuità.
Quando il proprietario deve decidere se vendere.
Quando il nuovo investitore deve scegliere tra rilancio alberghiero e utilizzo alternativo.
È in questo momento che il mercato deve rideterminare il valore sia dell’immobile sia dell’azienda.
Ed è qui che l’analisi diventa realmente strategica.
L’Hotel Elvezia continuerà quindi a essere monitorato fino alla scadenza prevista del rapporto nell’ottobre 2026 e soprattutto in vista di un’eventuale immissione sul mercato dell’immobile.
Perché il vero vantaggio informativo non consiste soltanto nel sapere quando un hotel viene messo in vendita.
Consiste nel capire quando il suo modello economico sta cambiando prima ancora che il mercato ne abbia ridefinito il prezzo.
Analisi di investimenti alberghieri, special situations, pre-distress e asset da riposizionare
InvestimentiAlberghieri.it analizza hotel, immobili ricettivi e situazioni di pre-distress attraverso una lettura integrata di proprietà, gestione, contratti, performance e potenziale di valorizzazione.
Per informazioni e analisi riservate:
info@investimentialberghieri.it