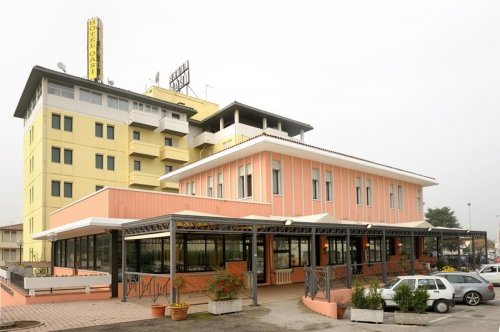
69 camere, ristorante-pizzeria, due appartamenti, circa 3.000 mq di parcheggio e una struttura oggi indicata come in disuso. Il prezzo base è passato da €830.000 a €468.000.
Il dossier Hotel Oasi di Conselve, in provincia di Padova, è interessante non perché il prezzo sia basso.
È interessante perché obbliga l’investitore a rispondere a una domanda molto più importante:
quale destinazione può generare il miglior rendimento sul capitale complessivamente investito?
È questa la vera chiave.
Perché nel distressed hospitality il prezzo di ingresso rappresenta soltanto una parte dell’operazione.
Il vero investimento è:
**Acquisition Cost
-
Transaction Costs
-
CAPEX
-
FF&E
-
Working Capital
-
Pre-Opening
-
Ramp-Up**
Solo dopo aver determinato questo numero è possibile stabilire se l’asset sia realmente conveniente.
Il perimetro dell’asset
La documentazione pubblicamente disponibile relativa alla procedura n. 257/2024 del Tribunale di Padova descrive la piena proprietà di un complesso denominato Hotel Oasi, situato in via Gioacchino Rossini 2 a Conselve.
Il complesso comprende:
-
struttura alberghiera tre stelle;
-
69 camere;
-
ristorante-pizzeria con accesso indipendente;
-
due sale polivalenti;
-
due appartamenti;
-
autorimesse;
-
locali tecnici;
-
circa 3.000 mq di parcheggio.
Il fabbricato sorge su un lotto di circa 4.330 mq, con sviluppo verticale su più livelli, ed è descritto come originariamente realizzato alla fine degli anni Sessanta e successivamente ampliato.
La documentazione pubblicata indica il complesso come attualmente in stato di disuso.
Questo significa che l’investitore non sta analizzando un hotel stabilizzato.
Sta analizzando un asset che deve essere:
riattivato, riposizionato o trasformato.
Il prezzo è sceso del 44%
Lo storico della procedura mostra una riduzione progressiva del prezzo base:
5 marzo 2026 — €830.000
16 giugno 2026 — €623.000
15 dicembre 2026 — €468.000
con offerta minima indicata pari a:
€351.000
La riduzione rispetto al primo prezzo base è nell’ordine del 44%.
Dividendo semplicemente l’offerta minima per le 69 camere si ottiene un valore apparente di poco superiore a:
€5.000 per camera
Ma questo numero è quasi privo di significato se letto isolatamente.
Non rappresenta il vero price per key di un hotel operativo.
Rappresenta soltanto il prezzo teorico di ingresso nell’asset immobiliare.
Il vero price per key deve includere il CAPEX
Il dato più importante non è:
€351.000 / 69 camere.
È:
Total Investment Cost / 69 camere.
Perché al prezzo di acquisto bisogna aggiungere:
-
ristrutturazione;
-
impianti;
-
camere;
-
bagni;
-
antincendio;
-
efficientamento energetico;
-
FF&E;
-
tecnologia;
-
cucine;
-
F&B;
-
riapertura;
-
marketing;
-
personale;
-
capitale circolante;
-
ramp-up.
Se, ad esempio, il CAPEX fosse molte volte superiore al prezzo di acquisto, il basso costo iniziale perderebbe gran parte della sua rilevanza.
È esattamente il principio alla base dell’analisi sviluppata da InvestimentiAlberghieri.it:
un hotel non è conveniente perché costa poco. È conveniente se il capitale complessivamente investito produce un rendimento coerente con il rischio assunto.
La domanda centrale: deve ancora essere un hotel?
Questo è probabilmente il punto più importante del dossier.
Le informazioni pubblicate richiamano anche una possibile ipotesi di riconversione.
Qualsiasi scenario alternativo deve naturalmente essere verificato attraverso:
-
due diligence urbanistica;
-
verifica edilizia;
-
analisi catastale;
-
compatibilità amministrativa;
-
fattibilità tecnica.
Ma la sola esistenza di questa possibilità cambia il framework.
L’investitore non dovrebbe chiedersi soltanto:
quanto vale come hotel?
Dovrebbe confrontare almeno tre scenari.
Scenario A — Riapertura alberghiera
Riqualificazione e rilancio delle 69 camere.
Scenario B — Hospitality repositioning
Trasformazione in serviced apartments, aparthotel, extended stay o altro prodotto ricettivo compatibile.
Scenario C — Valorizzazione alternativa
Destinazione differente, ove tecnicamente e urbanisticamente consentita.
Questo è un classico esercizio di:
Highest and Best Use.
Ed è probabilmente la vera chiave economica dell’operazione.
Prima del business plan viene il market study
Il prezzo immobiliare non dimostra che Conselve possa sostenere economicamente 69 camere.
Occorre prima verificare:
-
domanda corporate;
-
domanda leisure;
-
generatori di traffico;
-
influenza del mercato padovano;
-
occupazione potenziale;
-
ADR sostenibile;
-
competitor;
-
domanda gruppi;
-
domanda eventi;
-
valore del ristorante;
-
potenziale delle sale;
-
rilevanza del parcheggio.
È qui che HotelIntelligence.it diventa centrale.
L’immobile può essere acquistato a un prezzo basso.
Ma il valore alberghiero nasce solo se esiste una domanda in grado di sostenere:
occupazione + ADR + marginalità.
Il business plan deve partire dal RevPAR
Per una riapertura alberghiera servirebbero almeno tre scenari:
Downside
Base Case
Upside
Per ciascuno andrebbero determinati:
-
Occupancy;
-
ADR;
-
RevPAR;
-
Room Revenue;
-
F&B Revenue;
-
Other Revenue;
-
Payroll;
-
Departmental Costs;
-
Undistributed Expenses;
-
GOP;
-
EBITDA;
-
Maintenance CAPEX;
-
Free Cash Flow.
Il modello può essere sintetizzato così:
Occupancy × ADR × Available Rooms = Room Revenue
poi:
**Room Revenue
-
F&B
-
Other Revenue
− Departmental Expenses
− Undistributed Operating Expenses
= GOP**
e infine:
GOP
− Fixed Charges
− Maintenance CAPEX
= Operating Cash Flow
È su questo livello che HotelControl.it può distinguere un bene apparentemente economico da un investimento realmente sostenibile.
69 camere: abbastanza grandi da richiedere una vera organizzazione
Hotel Oasi non è una piccola struttura.
Con 69 camere, ristorazione e spazi accessori, richiede una vera macchina operativa.
Bisogna dimensionare almeno:
-
front office;
-
housekeeping;
-
manutenzione;
-
amministrazione;
-
commerciale;
-
breakfast;
-
eventuale ristorante;
-
management.
La scala può generare efficienza.
Ma solo se il livello di occupazione è sufficiente.
Altrimenti i costi fissi possono diventare rapidamente penalizzanti.
La domanda corretta non è quindi:
quanto può fatturare?
È:
quale GOP può produrre stabilmente?
Il vero rischio è sottostimare il CAPEX
La struttura originaria risale alla fine degli anni Sessanta.
Questo non significa automaticamente che il bene si trovi in condizioni critiche.
Significa però che la due diligence tecnica è decisiva.
Occorre verificare almeno:
Struttura e involucro
Stato edilizio, facciate, coperture, infissi.
Impianti
Elettrico, idrico, HVAC, ascensori, produzione acqua calda.
Fire & Life Safety
Adeguamenti necessari alla futura destinazione.
Energia
Prestazioni energetiche e costi operativi prospettici.
Camere
Bagni, layout, insonorizzazione, illuminazione.
F&B
Cucine, estrazione, sale e back of house.
Tecnologia
PMS, Wi-Fi, access control, CCTV, BMS.
Il rischio principale non è pagare troppo il bene.
È:
comprare a poco e scoprire dopo che il CAPEX rende l’investimento non sostenibile.
Maintenance CAPEX e Growth CAPEX
Un’altra distinzione essenziale.
Maintenance / Compliance CAPEX
Quanto serve per rendere la struttura nuovamente utilizzabile e conforme?
Growth CAPEX
Quanto serve per renderla competitiva e aumentarne il valore?
Spendere il minimo necessario per aprire non significa costruire un prodotto capace di produrre reddito.
Per questo il business plan dovrebbe confrontare:
Minimum Reopening CAPEX
con
Competitive Repositioning CAPEX.
È il secondo numero che determina il vero potenziale dell’asset.
Il parcheggio è un elemento di valore
Circa 3.000 mq di parcheggio rappresentano una componente interessante.
Possono aumentare la competitività verso:
-
corporate;
-
gruppi;
-
meeting;
-
banqueting;
-
ristorazione;
-
clientela automobilistica;
-
eventuali scenari alternativi.
In un asset come Hotel Oasi il valore non è concentrato esclusivamente nelle camere.
È nella combinazione:
rooms + F&B + parking + apartments + multifunctional spaces.
Ristorante e sale: profit center o liability?
Il ristorante con accesso indipendente e le sale polivalenti devono essere analizzati separatamente.
Le possibilità includono:
-
gestione diretta;
-
locazione a terzi;
-
banqueting;
-
integrazione nell’offerta hotel;
-
riposizionamento completo.
Ogni soluzione produce un diverso mix di:
revenue + margin + risk + capital requirement.
Il punto non è massimizzare il fatturato.
È:
massimizzare il rendimento sul capitale investito.
La riapertura richiede una nuova strategia commerciale
Un eventuale rilancio non può limitarsi alla riqualificazione fisica.
La struttura dovrebbe essere riposizionata sul mercato.
HotelMarketingLab.it dovrebbe lavorare su:
-
positioning;
-
brand;
-
website;
-
direct booking;
-
OTA strategy;
-
Google Hotel Ads;
-
CRM;
-
corporate accounts;
-
local SEO;
-
reputation;
-
revenue management.
Riaprire senza costruire domanda significa investire capitale senza risolvere il problema industriale.
Distress immobiliare non significa automaticamente UTP o NPL
La procedura pubblicamente disponibile documenta un’esecuzione immobiliare.
Questo non consente automaticamente di affermare che il credito sottostante sia classificato come:
UTP
oppure
NPL.
Sono concetti differenti.
L’esecuzione rappresenta certamente un segnale di distress.
Ma la classificazione creditizia richiederebbe informazioni specifiche sul rapporto tra debitore e finanziatore.
Investhotel.it lavora proprio sulla distinzione tra:
asset value
cash flow generation
debt sustainability
capital structure.
Un elemento documentale da chiarire
La documentazione pubblicata contiene una circostanza che dovrebbe essere verificata.
Il complesso viene descritto come:
“in stato di disuso”
ma la scheda della procedura riporta anche una condizione formale di:
“occupato”.
Le due indicazioni possono essere compatibili.
Ma serve una verifica puntuale su:
-
chi occupa il bene;
-
a quale titolo;
-
quali porzioni;
-
eventuali contratti;
-
tempi di disponibilità.
È un elemento apparentemente secondario che può incidere direttamente su tempi e costi dell’investimento.
Price is not Value
Il prezzo base è passato da:
€830.000
a
€468.000
Ma il valore economico dell’operazione non è necessariamente aumentato nella stessa proporzione.
Nel frattempo:
-
l’immobile continua a invecchiare;
-
il CAPEX può crescere;
-
il deterioramento può proseguire;
-
i tempi di riattivazione restano un costo;
-
il capitale immobilizzato ha un prezzo.
Nel distressed real estate vale quindi una regola fondamentale:
Price ≠ Value
e soprattutto:
Low Price ≠ Good Investment.
Il framework Investimenti Alberghieri
Un dossier come Hotel Oasi dovrebbe essere analizzato attraverso otto workstream.
1. Technical Due Diligence
Condizioni dell’immobile e CAPEX.
2. Urban & Planning Review
Destinazioni consentite e fattibilità delle alternative.
3. Market Study
Domanda alberghiera e scenari alternativi.
4. Hotel Business Plan
Occupancy, ADR, RevPAR, GOP e cash flow.
5. Highest and Best Use
Confronto tra hospitality e usi alternativi.
6. Real Estate Valuation
Valore attuale e valore post-intervento.
7. Total Investment Cost
Acquisition + CAPEX + Working Capital + Startup.
8. Exit Analysis
Valore stabilizzato, IRR ed equity multiple.
Solo al termine di questo percorso è possibile comprendere se €351.000 siano realmente un prezzo interessante oppure soltanto il primo costo di un investimento molto più grande.
Investment Case — Executive View
Strengths
-
69 camere;
-
lotto di circa 4.330 mq;
-
circa 3.000 mq di parcheggio;
-
ristorante autonomo;
-
sale polivalenti;
-
due appartamenti;
-
prezzo base ridotto del 44%;
-
possibilità di valutare usi alternativi.
Risks
-
struttura in disuso;
-
edificio originario degli anni Sessanta;
-
CAPEX non quantificato;
-
domanda alberghiera da dimostrare;
-
possibile complessità tecnica;
-
tempi di riattivazione;
-
situazione occupazionale del bene da chiarire.
Missing Data
Per formulare una valutazione servono almeno:
-
CAPEX dettagliato;
-
stato impiantistico;
-
conformità urbanistica;
-
ADR potenziale;
-
occupazione stabilizzata;
-
RevPAR;
-
GOP;
-
payroll;
-
utility costs;
-
working capital;
-
valore immobiliare indipendente;
-
valore alternativo dell’asset.
Decision Trigger
L’operazione diventa interessante solo se:
Total Investment Cost
risulta coerente con:
Stabilised EBITDA / GOP + Exit Value
e genera un rendimento adeguato al rischio.
Questo è il vero punto decisionale.
Non il prezzo di €351.000.
Quattro numeri da non confondere
€830.000
Primo prezzo base.
€468.000
Prezzo base attuale.
€351.000
Offerta minima.
69
Numero di camere.
Ma manca ancora il numero più importante:
Total Investment Cost.
Finché questo dato non viene determinato, parlare di “opportunità” rimane prematuro.
La nostra lettura
Hotel Oasi è interessante perché rappresenta un classico caso di distressed asset con optionality strategica.
Può esistere un’opportunità nella riapertura alberghiera.
Può esistere un’opportunità nel repositioning.
Può esistere un valore superiore in una destinazione alternativa.
Sono scenari.
Non conclusioni.
La risposta può arrivare soltanto dall’intersezione di:
market data + CAPEX + operations + urban planning + finance.
Su RobertoNecci.it analizziamo da tempo il rapporto tra valore immobiliare e capacità di produrre reddito.
HotelManagementGroup.it consente di leggere il potenziale operativo.
HotelIntelligence.it misura mercato e performance.
HotelControl.it verifica marginalità e sostenibilità.
HotelMarketingLab.it costruisce il modello di domanda.
Investhotel.it collega redditività, capitale e debito.
InvestimentiAlberghieri.it integra questi elementi nel dossier di investimento.
Conclusioni
Il caso Hotel Oasi di Conselve dimostra perfettamente perché un asset distressed non possa essere giudicato dal solo prezzo.
Un'offerta minima di €351.000 per 69 camere può sembrare estremamente bassa.
Ma questo dato da solo non determina il valore.
Le due vere domande sono:
quanto capitale serve oggi per creare quale cash flow domani?
e:
l’hotel rappresenta davvero il highest and best use dell’immobile?
È qui che si decide la qualità dell’investimento.
Perché un investitore professionale non acquista semplicemente camere, immobili o metri quadrati.
Acquista:
future cash flow.
Quando quel cash flow ancora non esiste, la vera competenza consiste nel capire se può essere costruito e a quale costo.
Investimenti Alberghieri | Distressed Hospitality & Special Situations
InvestimentiAlberghieri.it analizza dossier alberghieri e hospitality real estate attraverso un approccio integrato:
real estate + market intelligence + operations + CAPEX + financial modelling + value creation.
Non operiamo come intermediari.
L’attività parte dall’analisi del dossier per comprendere:
-
valore dell’asset;
-
criticità;
-
capitale necessario;
-
sostenibilità economica;
-
alternative strategiche;
-
potenziale di valorizzazione.
Per analisi di strutture alberghiere, pre-distress, UTP, asset da riposizionare e hospitality special situations:
info@investimentialberghieri.it
Nota metodologica e disclaimer
Articolo aggiornato all’11 ottobre 2026.
La presente analisi è elaborata esclusivamente sulla base di informazioni pubblicamente disponibili relative alla procedura n. 257/2024 del Tribunale di Padova.
Le informazioni relative alla configurazione del complesso, al numero di camere, agli spazi accessori, allo stato di disuso e ai prezzi pubblicati derivano dalla documentazione pubblica della procedura.
La contemporanea indicazione del bene come in disuso e formalmente occupato richiede una verifica sulla documentazione completa e sulla condizione materiale e giuridica dell’immobile.
Qualsiasi eventuale scenario di riconversione deve essere verificato attraverso specifica due diligence urbanistica, edilizia, tecnica e amministrativa.
Il presente articolo non afferma che il credito sottostante sia classificato come UTP o NPL e non esprime valutazioni sulle responsabilità dei soggetti coinvolti.
Gli scenari descritti hanno finalità esclusivamente analitica e non costituiscono una valutazione, un’offerta, una sollecitazione all’investimento o un giudizio definitivo sulla convenienza economica dell’operazione.
Ogni decisione richiederebbe accesso alla documentazione completa e specifiche due diligence legali, tecniche, urbanistiche, fiscali, finanziarie e commerciali.