Dal concordato semplificato alla cessione di quattro strutture alberghiere e di un tour operator per 6,5 milioni di euro. Un'analisi finanziaria, giuridica e industriale di un'operazione che dimostra come la crisi societaria possa essere distinta dalla continuità delle attività, ma anche come acquisire fatturato non significhi necessariamente creare valore.
Un'operazione che racconta due crisi e una trasformazione industriale
Nel settore alberghiero italiano esiste una distinzione che troppo spesso viene trascurata: un'impresa può attraversare una crisi finanziaria profonda senza che tutte le attività gestite abbiano necessariamente perduto il proprio valore economico.
Ma esiste anche una seconda verità, altrettanto importante: trasferire attività a un nuovo operatore non significa automaticamente averne garantito la redditività.
Il caso Italica Turismo e la successiva acquisizione di alcuni suoi rami d'azienda da parte di Xenia Hôtellerie Solution rappresentano un esempio particolarmente interessante di questa doppia dinamica.
Da una parte, due società del gruppo Italica Turismo hanno affrontato un percorso di regolazione della crisi caratterizzato da un'esposizione debitoria complessiva di circa 11 milioni di euro.
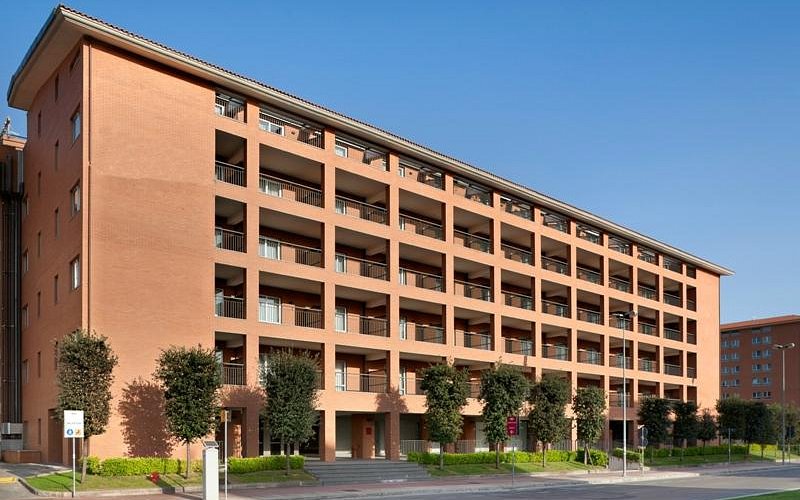
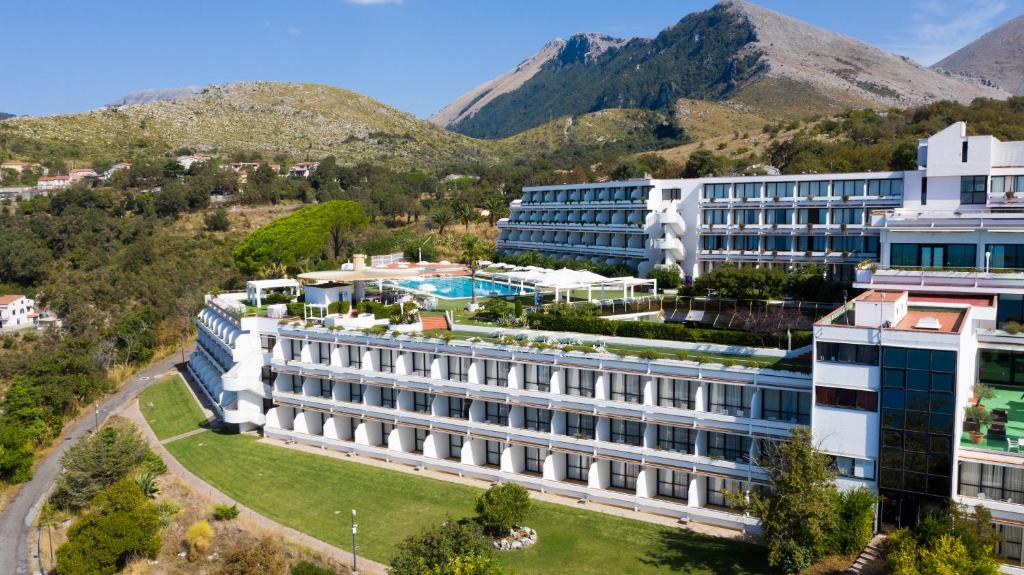
Dall'altra, Xenia Hôtellerie Solution, società quotata su Euronext Growth Milan, ha acquisito per 6,5 milioni di euro un perimetro operativo composto da quattro strutture alberghiere a quattro stelle e un'attività di incoming turistico.
L'operazione, perfezionata nell'ottobre 2025, ha consentito il trasferimento delle attività a una piattaforma industriale più ampia.
Tuttavia, i risultati semestrali 2026 di Xenia introducono un ulteriore elemento di analisi: i ricavi del gruppo crescono significativamente, mentre la marginalità risulta ancora sotto pressione.
Il caso Italica Turismo non è quindi soltanto una storia di restructuring. È un caso di studio sul rapporto tra prezzo di acquisizione, debito storico, continuità industriale e creazione effettiva di valore.
1. Undici milioni di euro di debiti: la crisi delle società originarie
Il 6 ottobre 2026 Capitalink ha comunicato di aver assistito, insieme allo studio legale DLA Piper, due società del gruppo Italica Turismo nella predisposizione di piani di concordato semplificato liquidatorio ai sensi dell'articolo 25-sexies del Codice della crisi d'impresa e dell'insolvenza.
Le società interessate sono:
-
Italica Turismo S.r.l.
-
Italica DMC S.r.l.
Secondo quanto comunicato dall'advisor, l'esposizione debitoria complessiva raggiunge circa 11 milioni di euro e riguarda creditori finanziari, commerciali, fiscali e previdenziali.
È necessario precisare che l'importo rappresenta un dato aggregato riferito alle due società.
Non può pertanto essere attribuito indistintamente alle singole attività alberghiere trasferite né considerato automaticamente come il debito assunto dall'acquirente.
Le procedure di composizione negoziata della crisi erano state avviate nei primi mesi del 2025.
Durante questo percorso era stato raggiunto un accordo per la cessione di rami d'azienda a Xenia Hôtellerie Solution.
Le trattative non avevano tuttavia consentito di conseguire il consenso creditorio necessario alla conclusione dell'accordo di ristrutturazione previsto dall'articolo 57 del Codice della crisi, comprensivo della prospettata transazione fiscale.
È stato quindi intrapreso il percorso del concordato semplificato liquidatorio.
La documentazione pubblica consente di ricostruire le principali caratteristiche finanziarie e giuridiche della vicenda, ma non permette di individuare con certezza le cause gestionali specifiche che hanno determinato l'esposizione debitoria.
Attribuire la crisi a singole decisioni manageriali, a inefficienze operative o ad altri comportamenti senza disporre di evidenze documentali sarebbe metodologicamente scorretto.
2. Concordato semplificato: cosa prevede realmente l'articolo 25-sexies
Il concordato semplificato per la liquidazione del patrimonio rappresenta uno degli strumenti più particolari introdotti dal Codice della crisi d'impresa e dell'insolvenza.
La sua disciplina si trova negli articoli 25-sexies e 25-septies del D.Lgs. 14/2019.
Non si tratta di un ordinario accordo negoziale tra debitore e creditori.
È uno strumento concorsuale a carattere liquidatorio che può essere utilizzato, alle condizioni previste dalla legge, all'esito della composizione negoziata.
L'accesso presuppone, tra gli altri requisiti, che l'esperto attesti nella relazione finale il corretto svolgimento delle trattative secondo buona fede e l'impraticabilità delle soluzioni indicate dalla norma.
La proposta deve essere sottoposta al tribunale competente insieme al piano di liquidazione.
La differenza rispetto al concordato preventivo ordinario
Una delle caratteristiche più rilevanti è l'assenza della votazione dei creditori sulla proposta.
Questo non significa, tuttavia, che i creditori siano privati di tutela.
La legge prevede la possibilità di proporre opposizione all'omologazione e attribuisce al tribunale un controllo sulla regolarità della procedura, sulla fattibilità del piano e sulla tutela degli interessi creditori.
In particolare, il tribunale deve verificare che la proposta non arrechi pregiudizio ai creditori rispetto all'alternativa della liquidazione giudiziale o controllata e che assicuri comunque un'utilità a ciascun creditore.
La differenza è dunque significativa:
nel concordato semplificato l'assenza del voto non elimina il controllo sulla convenienza rispetto all'alternativa liquidatoria, ma ne modifica profondamente il procedimento.
Il termine di presentazione della proposta, le verifiche giudiziali, le possibilità di opposizione e l'esecuzione del piano costituiscono passaggi distinti.
Nel caso Italica Turismo, il comunicato Capitalink del 6 ottobre riferisce del ricorso al Tribunale di Rovereto per l'omologazione delle proposte. Una successiva descrizione dell'operazione presente sul sito dell'advisor fa riferimento all'omologazione definitiva di concordati relativi a un gruppo turistico con circa 11 milioni di debito.
In mancanza degli estremi dei relativi provvedimenti giudiziari nella documentazione esaminata, non è opportuno attribuire una data certa all'omologazione o ricostruire ulteriori effetti processuali non direttamente verificati.
3. Quanto recuperano i creditori: 14% e 4%
Secondo la comunicazione di Capitalink, i piani prospettano le seguenti percentuali minime di soddisfacimento dei creditori chirografari:
| Società | Soddisfacimento minimo prospettato |
|---|---|
| Italica Turismo S.r.l. | Circa 14% |
| Italica DMC S.r.l. | Circa 4% |
Per i creditori prededucibili e privilegiati, i piani comunicati prevedono invece il soddisfacimento integrale.
Le proposte si fondano su un apporto sostanziale di finanza esterna.
Le percentuali devono essere interpretate correttamente.
Non indicano quanto sia stato effettivamente già incassato dai creditori e non consentono, da sole, di ricostruire l'ammontare nominale di ogni categoria di credito.
Per ottenere quest'ultimo dato sarebbe necessario conoscere la composizione analitica del passivo, i criteri di classificazione dei creditori, le risorse disponibili e le condizioni definitive dei piani.
Il dato economico più interessante riguarda la rilevanza della finanza esterna.
L'apporto di nuove risorse può migliorare la prospettiva di soddisfacimento dei creditori e rendere percorribile una soluzione che, in assenza di tali risorse, potrebbe presentare risultati differenti.
La lezione finanziaria è chiara: il valore industriale di un'attività e la capacità della società originaria di rimborsare il proprio debito storico sono grandezze differenti.
4. La cessione a Xenia: quattro hotel e un tour operator per 6,5 milioni
Il 16 ottobre 2025 Xenia Hôtellerie Solution ha annunciato il perfezionamento dell'acquisizione dei rami d'azienda del gruppo Italica Turismo, con efficacia dal 17 ottobre.
Il perimetro comprendeva:
| Struttura | Località |
|---|---|
| Hotel Bellamonte | Predazzo, Trentino |
| Hotel Garden Area | Roma |
| Hotel Sighientu | Quartu Sant'Elena, Sardegna |
| Hotel La Tonnara di Bonagia | Valderice, Sicilia |
| Italica DMC | Tour operator incoming |
Il corrispettivo complessivo comunicato è pari a 6,5 milioni di euro.
L'acquisizione è stata finanziata mediante risorse proprie e linee di credito disponibili nell'ambito del Piano Industriale 2025–2028 di Xenia.
L'operazione aveva un'importanza strategica per l'acquirente.
Con l'integrazione delle quattro strutture, il portafoglio alberghiero comunicato da Xenia raggiungeva 17 hotel, in anticipo rispetto all'obiettivo dimensionale inizialmente indicato per la fine del 2025.
Ma è necessaria una precisazione fondamentale.
Il prezzo di 6,5 milioni riguarda il perimetro di rami d'azienda indicato nella comunicazione societaria.
Non costituisce una valutazione della piena proprietà immobiliare dei quattro hotel.
Non sarebbe quindi corretto dividere semplicemente il corrispettivo per quattro e sostenere che ciascuna struttura sia stata acquistata a un valore medio di 1,625 milioni di euro.
Il perimetro include attività con caratteristiche diverse, tra cui un tour operator incoming.
Le rispettive componenti economiche, i contratti e le obbligazioni richiedono una valutazione autonoma.
5. Undici milioni di debiti, 6,5 milioni di prezzo e oltre 21 milioni di ricavi: tre numeri da non confondere
Questa è la parte economicamente più interessante dell'operazione.
| Indicatore | Importo | Significato |
|---|---|---|
| Esposizione debitoria | Circa €11 milioni | Passività aggregate delle due società originarie |
| Prezzo dell'acquisizione | €6,5 milioni | Corrispettivo dei rami acquisiti |
| Ricavi 2023 dei rami acquisiti | €21,126 milioni | Produzione economica storica del perimetro |
| EBITDA storico 2023 indicato da Xenia | Circa €530.000 | Risultato operativo lordo storico |
| Ricavi 2025 stimati da Xenia | Circa €24 milioni | Stima societaria comunicata a marzo 2026 |
| EBITDA 2025 stimato da Xenia | Circa €1,8 milioni | Stima societaria, non dato consuntivo autonomo certificato |
Questi numeri descrivono aspetti differenti della stessa vicenda.
Il debito riguarda la struttura finanziaria delle società originarie.
Il corrispettivo riguarda il prezzo negoziato per l'acquisizione di un determinato perimetro aziendale.
Il fatturato esprime il volume delle attività.
L'EBITDA misura una componente della capacità reddituale operativa.
Nessuno di questi indicatori, considerato isolatamente, determina il valore dell'investimento.
La marginalità storica: il dato che cambia la lettura
I ricavi 2023 comunicati per i rami acquisiti ammontavano a 21,126 milioni di euro, mentre l'EBITDA storico indicato successivamente da Xenia era pari a circa 530.000 euro.
Il relativo rapporto EBITDA/ricavi si colloca intorno al 2,5%.
È un livello di marginalità che richiede particolare attenzione in un'analisi di sostenibilità economica, pur dovendo considerare il mix tra business alberghiero e tour operator.
Nel comunicato del 25 marzo 2026, Xenia ha inoltre indicato per il 2025 ricavi stimati di circa 24 milioni ed EBITDA stimato di circa 1,8 milioni.
Il margine implicito sarebbe quindi pari a circa il 7,5%.
La differenza è rilevante, ma i due valori non possono essere considerati automaticamente comparabili a parità di condizioni.
Il primo deriva dall'ultimo bilancio storico indicato; il secondo è una stima comunicata dalla società acquirente.
Senza informazioni omogenee sul perimetro, sulle rettifiche e sulla normalizzazione dei risultati, non è possibile trasformare questa differenza in una conclusione definitiva sul recupero della redditività.
6. Il prezzo è conveniente? La risposta non può derivare dal solo fatturato
Il rapporto aritmetico tra 6,5 milioni di corrispettivo e 21,126 milioni di ricavi storici è pari a circa 0,31 volte.
Ma questo rapporto non deve essere presentato come un multiplo di valutazione pienamente significativo.
Il prezzo dei rami d'azienda non coincide necessariamente con un Enterprise Value determinato secondo una definizione finanziaria omogenea.
Inoltre, il perimetro comprende attività alberghiere e incoming, che possono avere strutture di costo, capitale circolante e marginalità profondamente differenti.
Per determinare il valore economico sarebbe necessario esaminare almeno:
-
EBITDA normalizzato e relativo andamento pluriennale.
-
Flusso di cassa operativo.
-
Contratti di locazione e altri titoli di disponibilità degli immobili.
-
Investimenti di mantenimento e riqualificazione.
-
Capitale circolante necessario.
-
Passività e impegni contrattuali pertinenti al perimetro.
-
Sostenibilità delle obbligazioni finanziarie.
-
Sinergie industriali realisticamente conseguibili.
-
Rischi di integrazione e stagionalità.
Il prezzo può apparire contenuto rispetto al fatturato.
Ma un'acquisizione diventa realmente conveniente soltanto quando il rendimento del capitale investito, al netto dei costi e dei rischi, risulta adeguato.
Il prezzo di ingresso è un costo dell'operazione. Il valore dipende dai flussi economici e finanziari che l'attività sarà capace di generare.
7. Enterprise Value, Equity Value e Real Estate Value: tre livelli di analisi
Il caso Italica Turismo evidenzia perché sia necessario distinguere tre dimensioni fondamentali.
Enterprise Value
Rappresenta il valore dell'attività operativa nel perimetro considerato, sulla base della sua capacità di generare flussi economici e finanziari e dei rischi associati.
Equity Value
Rappresenta il valore riconducibile al capitale proprio dopo gli appropriati aggiustamenti per indebitamento finanziario netto e ulteriori elementi patrimoniali.
Real Estate Value
Rappresenta il valore economico degli immobili alberghieri, quando presenti nel perimetro esaminato.
Un'attività alberghiera gestita in locazione può possedere un valore aziendale significativo senza comprendere la proprietà del relativo immobile.
Viceversa, un immobile può conservare una propria valorizzazione patrimoniale anche quando l'attività esercitata al suo interno non produce margini adeguati.
La confusione tra questi concetti rappresenta uno degli errori più frequenti nelle operazioni alberghiere.
Sul piano finanziario, è inoltre necessario considerare coerentemente l'effetto dei contratti di locazione, anche alla luce del trattamento contabile previsto dall'IFRS 16.
Il medesimo costo contrattuale non deve essere conteggiato due volte né escluso indebitamente dall'analisi.
Un modello di valutazione professionale deve rendere esplicito il trattamento dei canoni, delle passività per leasing e delle componenti operative.
8. Il vero banco di prova: i risultati 2026 di Xenia
La lettura dell'operazione sarebbe incompleta senza analizzare i risultati economici successivi all'acquisizione.
Il 24 settembre 2026 Xenia ha comunicato i risultati relativi al primo semestre dell'esercizio.
| Indicatore di gruppo | 1° semestre 2025 | 1° semestre 2026 |
|---|---|---|
| Ricavi totali | €33,35 mln | €43,58 mln |
| EBITDA | +€0,86 mln | -€1,85 mln |
| Risultato netto | -€0,81 mln | -€4,68 mln |
I ricavi registrano una crescita del 30,42%.
L'EBITDA, tuttavia, passa da un valore positivo a uno negativo.
Anche il risultato netto peggiora.
È indispensabile chiarire che questi sono risultati consolidati dell'intero gruppo Xenia, non conti economici separati delle sole attività ex Italica.
Non sarebbe quindi corretto attribuire integralmente le perdite all'acquisizione Italica.
La stessa società ha identificato diversi fattori che hanno inciso sull'andamento del semestre:
-
La forte stagionalità delle nuove attività leisure.
-
Il processo di integrazione industriale non ancora completato.
-
La marginalità di alcuni contratti commerciali acquisiti.
-
Le incertezze del contesto internazionale e i riflessi sulle programmazioni turistiche.
Questa spiegazione è importante perché consente di distinguere la redditività di lungo periodo dagli effetti temporali della fase acquisitiva.
Ma non elimina l'esigenza di verificare i risultati.
La crescita dei ricavi è una condizione potenzialmente favorevole alla creazione di valore. Non ne costituisce una prova sufficiente.
9. Il problema dei contratti acquisiti e la necessità di recuperare margini
Un elemento particolarmente interessante emerge dalla relazione semestrale di Xenia.
La società ha indicato che una parte delle pressioni sulla marginalità deriva dalle condizioni economiche di contratti commerciali acquisiti durante le operazioni del 2025.
Secondo quanto comunicato, tali contratti esauriranno il proprio ciclo economico nel 2026 e le condizioni applicabili dal 2027 sono state rinegoziate.
Il dato ha un significato industriale preciso.
Quando si acquisisce un ramo d'azienda, si può entrare in un sistema di rapporti operativi i cui ricavi e margini sono già condizionati da decisioni commerciali precedenti.
Per questo motivo, l'acquirente può aver bisogno di tempo prima di riposizionare la propria offerta e beneficiare delle politiche gestionali introdotte.
L'analisi deve tuttavia distinguere il margine potenzialmente recuperabile dai risultati effettivamente conseguiti.
Le rinegoziazioni rappresentano un intervento industriale; il miglioramento strutturale deve essere osservato nei conti successivi.
Xenia ha inoltre comunicato di essersi avvalsa del supporto di OC&C Strategy Consultants come advisor strategico e R&S Advisory come advisor finanziario, con l'obiettivo di accelerare l'integrazione, rafforzare il posizionamento e recuperare marginalità.
La presenza di advisor specializzati conferma la complessità dell'integrazione industriale.
Non costituisce, di per sé, un indicatore negativo né una garanzia del risultato.
Il punto centrale rimane la capacità della piattaforma acquisita di contribuire stabilmente al flusso di cassa del gruppo.
10. Il fattore stagionalità: quando la data del closing cambia l'economia dell'operazione
Il perfezionamento dell'acquisizione Italica è avvenuto il 17 ottobre 2025.
Si tratta di un momento particolarmente delicato per le attività prevalentemente stagionali.
Xenia ha precisato che il piano industriale originario prevedeva il completamento dell'acquisizione prima dell'avvio della stagione estiva 2025.
Il closing è invece intervenuto a stagione sostanzialmente conclusa.
Nel frattempo, secondo quanto comunicato, erano stati sostenuti costi collegati all'operazione e alla preparazione delle attività.
Tra questi figuravano le consulenze, i canoni di locazione, gli interventi manutentivi, le attività organizzative e gli anticipi necessari per l'offerta turistica successiva.
Questa circostanza ha contribuito al disallineamento temporale tra costi e ricavi.
La stagionalità si è riflessa anche sul primo semestre 2026.
Le attività riconducibili all'ex gruppo Italica concentrano infatti una quota molto rilevante della produzione nel periodo aprile-ottobre.
Secondo le comunicazioni di Xenia, il terzo trimestre 2026 avrebbe dovuto contribuire in misura significativa al miglioramento dei risultati.
La società ha tuttavia precisato, nel comunicato di settembre, che anche un miglioramento del trimestre non sarebbe stato sufficiente a recuperare integralmente il risultato negativo del primo semestre nell'esercizio 2026.
Questa informazione introduce una riflessione fondamentale.
La stagionalità può spiegare parte della distribuzione temporale dei risultati. Non è sufficiente, da sola, a dimostrare la sostenibilità economica annuale di un investimento.
Il giudizio definitivo dovrà derivare dai risultati consolidati successivi e dalla capacità di stabilizzazione della marginalità.
11. La posizione finanziaria di Xenia: perché l'IFRS 16 cambia la lettura del debito
La posizione finanziaria netta di Xenia al 30 giugno 2026 risultava pari a circa 39,08 milioni di euro.
La posizione finanziaria netta al netto della componente riferita ai contratti di locazione contabilizzati secondo l'IFRS 16 era invece pari a circa 18,76 milioni.
La differenza tra i due valori è particolarmente significativa.
Ma sarebbe scorretto interpretare i 39,08 milioni come esclusivo indebitamento bancario tradizionale.
L'applicazione dell'IFRS 16 determina infatti la rilevazione contabile di passività collegate ai contratti di locazione.
Queste rappresentano obbligazioni economiche rilevanti, pur non essendo equivalenti, per natura e struttura, a un ordinario finanziamento bancario.
Allo stesso tempo, non sarebbe corretto escluderle completamente da un giudizio sulla sostenibilità dei flussi.
I canoni continuano a incidere sulla capacità di generazione di cassa dell'operatore.
Un'analisi rigorosa deve quindi ricostruire:
-
La sostenibilità del debito finanziario.
-
Il peso delle obbligazioni contrattuali.
-
La capacità di generazione di cassa ante e post canoni.
-
Le scadenze finanziarie.
-
Il fabbisogno di capitale circolante.
-
La copertura degli investimenti e dei costi operativi.
-
La compatibilità tra stagionalità e servizio del debito.
Il tema non è stabilire se il debito sia elevato in termini assoluti.
È determinare se i flussi normalizzati e prospettici siano adeguati a sostenerlo.
Questo principio è essenziale nell'attività di analisi degli investimenti sviluppata da Investhotel Capital Partners.
12. Xenia: acquisizione industriale o scommessa sul turnaround?
Dal punto di vista strategico, il perimetro acquisito da Xenia presenta potenziali elementi di complementarità.
Il gruppo dispone di attività alberghiere, servizi di accommodation, distribuzione e incoming.
L'integrazione di più segmenti della filiera può consentire di sfruttare economie di scala, coordinare le politiche commerciali e aumentare l'efficienza organizzativa.
Il tour operator incoming rappresenta un elemento distintivo.
In un modello industriale integrato può contribuire alla commercializzazione delle strutture, al presidio della domanda internazionale e al rafforzamento dei flussi commerciali.
Tuttavia, il valore di queste sinergie deve essere misurato.
Non tutte le sinergie commerciali si trasformano automaticamente in EBITDA.
L'aumento dei volumi può comportare costi di acquisizione della domanda, maggiore assorbimento di capitale circolante e necessità di rafforzamento organizzativo.
La sfida industriale consiste quindi nel trasformare la crescita dimensionale in efficienza economica.
L'acquisizione non deve essere interpretata come una semplice operazione opportunistica su attività provenienti da una situazione di crisi.
Le informazioni pubbliche descrivono un investimento coerente con una strategia di sviluppo industriale dichiarata da Xenia.
Il successo dell'investimento si misurerà nella capacità di tradurre l'integrazione in margini sostenibili, non nel solo aumento del numero di alberghi gestiti.
13. Perché il distressed hospitality richiede una due diligence diversa
L'acquisizione di un'azienda alberghiera in difficoltà richiede una due diligence più articolata rispetto a quella necessaria per una struttura con una situazione economica e finanziaria stabile.
L'analisi deve essere sviluppata su almeno cinque livelli.
A. Due diligence finanziaria
Occorre ricostruire l'andamento dei ricavi, i costi normalizzati, la marginalità delle singole attività, il capitale circolante e la sostenibilità dei flussi.
Un EBITDA positivo non è sufficiente se il fabbisogno di investimenti e gli impegni contrattuali assorbono la cassa.
B. Due diligence contrattuale
La verifica deve riguardare i contratti di locazione, i titoli di disponibilità degli immobili, la durata residua, le condizioni economiche, le garanzie, le clausole di trasferimento e ogni eventuale vincolo.
C. Due diligence giuridica
È necessario distinguere le passività riferibili al precedente soggetto giuridico dagli obblighi e dalle responsabilità connessi al trasferimento delle attività.
Il trattamento delle passività non può essere presunto esclusivamente dalla qualificazione dell'operazione come cessione di ramo d'azienda.
Occorre esaminare il titolo giuridico, le disposizioni applicabili e la concreta struttura del trasferimento.
D. Due diligence operativa
Devono essere verificati lo stato delle strutture, gli investimenti necessari, la produttività del personale, la redditività dei servizi, la distribuzione commerciale e il posizionamento competitivo.
E. Due diligence industriale
L'investitore deve costruire scenari prospettici verificabili, comprendenti un caso base, uno scenario prudenziale e uno scenario di stress.
Il modello deve permettere di stabilire a quali condizioni l'operazione produca un rendimento adeguato al rischio.
14. La matrice del valore: quando un hotel in crisi può essere recuperato
Una struttura alberghiera proveniente da un'impresa in difficoltà può trovarsi in situazioni economiche differenti.
| Situazione | Interpretazione | Strategia da valutare |
|---|---|---|
| Attività redditizia, debito non sostenibile | Prevalente criticità finanziaria | Ristrutturazione del debito o trasferimento dell'attività |
| Attività sottoperformante, potenziale recuperabile | Criticità operativa e commerciale | Turnaround gestionale |
| Attività in perdita con necessità di CAPEX | Fabbisogno industriale elevato | Riprogettazione del modello e valutazione degli investimenti |
| Attività strutturalmente incapace di produrre margini | Possibile assenza di valore operativo sostenibile | Valutazione di riconversione o dismissione |
| Immobile di valore con gestione inefficiente | Potenziale disallineamento tra valore immobiliare e aziendale | Separazione e valorizzazione delle componenti |
Il caso Italica Turismo presenta elementi che rendono particolarmente importante distinguere le prime due dimensioni: le passività delle società originarie e la redditività delle attività trasferite.
Non è tuttavia possibile classificare definitivamente le singole strutture della transazione in una specifica categoria senza i rispettivi dati economici, immobiliari e contrattuali.
La matrice costituisce quindi uno strumento metodologico, non una valutazione individuale degli hotel coinvolti.
15. Il vero rischio del mercato italiano: confondere fatturato e valore
L'industria alberghiera italiana presenta numerose imprese caratterizzate da ricavi rilevanti ma margini contenuti, strutture finanziarie complesse e investimenti ricorrenti.
In questi casi, la crescita dei volumi non rappresenta necessariamente una soluzione.
Un aumento del fatturato può infatti essere accompagnato da:
-
Incremento dei costi del personale.
-
Maggiore incidenza dei canoni.
-
Aumento dei costi di distribuzione.
-
Incremento degli investimenti necessari.
-
Peggioramento della generazione di cassa.
-
Maggiore esposizione alla stagionalità.
Il caso Italica-Xenia evidenzia proprio la necessità di distinguere crescita dimensionale e redditività.
Da un lato, il trasferimento delle attività ha consentito a Xenia di ampliare significativamente il proprio perimetro operativo.
Dall'altro, i risultati comunicati nel 2026 mostrano quanto il processo di integrazione e recupero della marginalità richieda tempo, investimenti e interventi organizzativi.
La crescita rappresenta una strategia industriale.
La creazione di valore ne costituisce il risultato da dimostrare.
16. La lezione per banche, investitori e imprenditori alberghieri
Il caso Italica Turismo permette di individuare tre indicazioni fondamentali.
Per gli imprenditori: la gestione delle tensioni finanziarie deve iniziare prima che la struttura del debito comprometta la possibilità di scegliere tra differenti strategie.
Per gli investitori: il valore di un'acquisizione distressed non deriva automaticamente dallo sconto apparente sul prezzo, ma dalla capacità di recuperare margini e generare cassa dopo il trasferimento.
Per le banche e i creditori: la qualità delle attività operative e la sostenibilità dell'indebitamento devono essere analizzate separatamente, nel rispetto delle priorità e delle tutele previste dalla normativa.
In questo contesto il ruolo degli advisor diventa determinante.
Non si tratta soltanto di individuare un compratore o negoziare una transazione.
È necessario costruire un dossier industriale che permetta di comprendere il valore delle attività, le criticità, gli investimenti, i rischi e le alternative di valorizzazione.
La qualità dell'analisi determina la qualità della decisione.
17. Conclusioni: salvare l'attività non significa aver già creato valore
Il caso Italica Turismo offre un insegnamento che va oltre la singola operazione.
Due società hanno affrontato una procedura di regolazione della crisi a fronte di circa 11 milioni di euro di esposizione debitoria.
Parallelamente, quattro attività alberghiere e un tour operator sono stati acquisiti da Xenia per un corrispettivo complessivo annunciato di 6,5 milioni di euro.
La continuità operativa è stata così affrontata attraverso un nuovo soggetto industriale, mentre la gestione delle passività pregresse ha seguito un distinto percorso giuridico.
Ma i risultati semestrali 2026 di Xenia introducono un elemento ulteriore.
La dimensione del gruppo è cresciuta, mentre la redditività è ancora condizionata dalla fase di integrazione, dalla stagionalità e dalle caratteristiche economiche di alcuni contratti acquisiti.
La conclusione è quindi più articolata di quanto potrebbe apparire.
La crisi finanziaria di una società non determina automaticamente la perdita di valore delle sue attività. Ma il trasferimento di quelle attività non dimostra, da solo, che il valore sia stato recuperato.
La creazione di valore si realizza quando la nuova struttura industriale riesce a produrre redditività sostenibile, remunerare il capitale investito e generare flussi di cassa coerenti con il rischio.
Ed è proprio questa la differenza tra una semplice acquisizione e un vero turnaround industriale.
Investimenti Alberghieri | Analisi, restructuring e valorizzazione degli asset
InvestimentiAlberghieri.it è una piattaforma di analisi specializzata nelle operazioni di investimento, valorizzazione e riorganizzazione del settore hospitality.
Il nostro modello operativo non si fonda sulla semplice intermediazione.
Operiamo attraverso lo studio dei dossier alberghieri, con l'obiettivo di individuare il valore economico delle attività, le criticità gestionali e finanziarie, gli investimenti necessari e le possibili alternative di valorizzazione.
Le analisi possono riguardare:
-
Valutazione economico-finanziaria di aziende e asset alberghieri.
-
Ristrutturazione e sostenibilità del debito.
-
Turnaround gestionale e industriale.
-
Valorizzazione di complessi ricettivi.
-
Analisi di contratti di locazione e management.
-
Strutturazione di possibili scenari di investimento.
L'attività viene sviluppata attraverso un percorso di analisi preliminare e successivo approfondimento del dossier, prima di definire eventuali opzioni operative.
Per richieste di analisi e approfondimenti professionali:
info@investimentialberghieri.it
L'ecosistema di approfondimento
RobertoNecci.it — Analisi economica, strategia e management del turismo.
Investhotel Capital Partners — Finanza, investimento e valorizzazione alberghiera.
Investimenti Alberghieri — Operazioni, restructuring e analisi degli asset hospitality.
Hotel Management Group — Gestione, riorganizzazione e performance alberghiera.
Hotel Marketing Lab — Marketing, distribuzione, tecnologia e competitività.
Hotel Intelligence — Analisi dei dati e strumenti decisionali.
Hotel Control — Controllo economico e monitoraggio delle performance.
Fonti e metodologia
L'articolo si basa sulle comunicazioni societarie, sui documenti finanziari pubblici e sulla normativa vigente consultati fino all'11 ottobre 2026.
Fonti principali:
-
Capitalink — Piani di concordato semplificato del gruppo Italica Turismo, 6 ottobre 2026
-
Xenia Hôtellerie Solution — Comunicato sull'acquisizione del gruppo Italica Turismo, 16 ottobre 2025
-
Xenia Hôtellerie Solution — Progetto di bilancio 2025, comunicato del 25 marzo 2026
-
Xenia Hôtellerie Solution — Risultati al 30 giugno 2026, comunicato del 24 settembre 2026
-
D.Lgs. 14/2019, articoli 25-sexies e 25-septies, Codice della crisi d'impresa e dell'insolvenza.
Avvertenza metodologica e giuridica
L'articolo distingue le informazioni comunicate dalle società, i dati storici, le stime societarie e le valutazioni editoriali. Le analisi non costituiscono una perizia di valutazione, una raccomandazione finanziaria o un giudizio sulle responsabilità di amministratori, creditori o professionisti coinvolti.
I risultati economici di Xenia si riferiscono al gruppo nel suo complesso e non possono essere attribuiti integralmente ai rami d'azienda ex Italica Turismo.
Le valutazioni prospettiche restano subordinate ai risultati effettivi e alle condizioni di mercato.