Un hotel quattro stelle ancora commercializzato attraverso Marriott Bonvoy, un complesso immobiliare in esecuzione con prezzo base di €28 milioni e offerta minima di €21 milioni, e contemporaneamente un progetto PNRR da €12,46 milioni per trasformare 312 camere in 624 posti letto universitari. Il Plaza Caserta non è una semplice vendita alberghiera: è una special situation nella quale real estate, going concern, distribuzione internazionale e possibile riconversione a student housing si sovrappongono. Prima di attribuire un valore all’asset occorre capire quale di questi scenari sia realmente giuridicamente, tecnicamente ed economicamente perseguibile.
Nel mercato italiano delle special situations alberghiere, alcune operazioni richiedono di andare molto oltre il prezzo d’asta.
Il Plaza Caserta rappresenta uno di questi casi.
Il Tribunale di Santa Maria Capua Vetere ha fissato per il 10 dicembre 2026 la vendita del complesso alberghiero situato in Viale Lamberti, nell’ambito della procedura esecutiva immobiliare n. 22/2024.
Il prezzo base è pari a €28 milioni, con offerta minima di €21 milioni e termine per la presentazione delle offerte fissato al 9 dicembre 2026. La procedura riguarda la piena proprietà del complesso alberghiero.
Ma fermarsi a questi numeri significherebbe perdere la parte più interessante del dossier.
Deal Snapshot
| Voce | Dato |
|---|---|
| Asset | Plaza Caserta |
| Località | Caserta, Viale Lamberti |
| Procedura | E.I. 22/2024 |
| Tribunale | Santa Maria Capua Vetere |
| Vendita | 10 dicembre 2026 |
| Termine offerte | 9 dicembre 2026 |
| Prezzo base | €28.000.000 |
| Offerta minima | €21.000.000 |
| Camere indicate nella procedura | 320 |
| Camere commercializzate da Marriott | 312 |
| Minima teorica per key – 320 camere | circa €65.625 |
| Minima teorica per key – 312 camere | circa €67.300 |
| Configurazione | Hotel + congressi + F&B + fitness + parcheggi |
| Progetto alternativo censito | Student housing |
| Posti letto previsti dal progetto | 624 |
| Finanziamento PNRR censito | circa €12,46 milioni |
| Tema centrale | Hospitality value vs alternative-use value |
Un asset di scala significativa
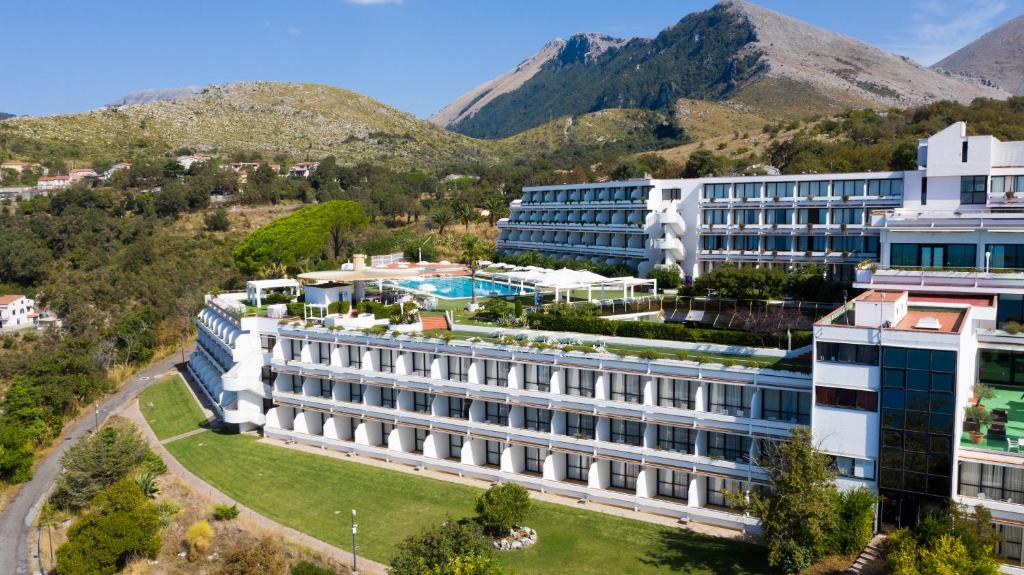
La documentazione della vendita descrive un complesso sviluppato su due livelli interrati e sei livelli fuori terra.
Il perimetro comprende, tra l’altro:
-
garage al secondo piano interrato;
-
reception;
-
ristoranti;
-
bar;
-
centro congressi;
-
uffici e direzione;
-
servizi per il personale;
-
camere;
-
fitness;
-
lavanderia;
-
aree esterne;
-
piscina-solarium.
La documentazione pubblica della procedura indica 320 camere, distribuite prevalentemente tra il primo e il quarto piano, oltre a camere per il personale e spazi accessori.
Non stiamo quindi parlando di un piccolo hotel da riposizionare.
Il Plaza è un large-scale hospitality asset, con una struttura che richiede un underwriting completamente diverso da quello di un albergo indipendente di dimensioni medie.
L’hotel continua a essere commercializzato
Contemporaneamente alla procedura immobiliare, il Plaza Caserta continua a essere presente sulla piattaforma Marriott Bonvoy.
Marriott lo presenta come hotel quattro stelle con 312 camere, comprese 16 Superior e 16 suite, oltre a ristorante, meeting space, fitness center e parcheggio. Il sito consente tuttora di verificare disponibilità e tariffe e indica una reception presidiata.
Questo è un dato estremamente importante.
Dimostra una presenza commerciale attuale del prodotto alberghiero.
Non dimostra però, da solo:
-
chi possieda l’azienda alberghiera;
-
quale soggetto eserciti oggi la gestione;
-
quale sia la natura giuridica del rapporto con Marriott;
-
se l’attuale distribuzione sia opponibile o trasferibile a un futuro acquirente;
-
se personale, prenotazioni, sistemi, marchio e contratti rientrino nella procedura immobiliare.
Sono verifiche differenti.
Ed è precisamente questa separazione tra real estate e operating platform a rendere l’operazione complessa.
320 camere nella procedura, 312 sul mercato
Esiste inoltre una differenza da chiarire.
La documentazione della vendita parla di 320 camere.
Marriott commercializza invece 312 camere.
Una discrepanza di otto unità non è necessariamente una criticità.
Può derivare, per esempio, da:
-
camere non commercializzate;
-
unità utilizzate diversamente;
-
differente classificazione immobiliare;
-
camere destinate a personale o servizi;
-
diversa configurazione dell’inventory operativo.
Ma prima di utilizzare il prezzo per key come metrica di valutazione, il dato deve essere riconciliato.
€21 milioni: davvero circa €65.000 per camera?
Il calcolo aritmetico è semplice.
Utilizzando le 320 camere indicate nella procedura:
€21.000.000 / 320 = circa €65.625 per key
Utilizzando le 312 camere commercializzate:
€21.000.000 / 312 = circa €67.300 per key
Sono valori che attirano immediatamente l’attenzione.
Ma possono essere fuorvianti.
Un investitore professionale non dovrebbe chiedersi:
“È conveniente acquistare 320 camere a €65.000 per key?”
La domanda corretta è:
“Quanto capitale complessivo è necessario per acquisire il real estate, preservare o ricostruire il going concern, affrontare il CAPEX e ottenere un EBITDA stabilizzato coerente con €21 milioni di entry price?”
È questa la vera underwriting question.
PropCo, OpCo e distribuzione Marriott: tre livelli da separare
Il dossier dovrebbe essere ricostruito almeno su tre livelli.
PropCo
Il soggetto titolare del real estate oggetto della procedura.
OpCo
Il soggetto che esercita l’attività alberghiera.
Brand / Distribution
Il rapporto attraverso cui il Plaza Caserta è oggi commercializzato all’interno del sistema Marriott Bonvoy.
Questi tre livelli non devono essere considerati automaticamente coincidenti.
Fonti pubbliche mostrano inoltre che Pinewood Hotels S.p.A. ha operato servizi alberghieri presso il Plaza Caserta almeno in passato: documenti pubblici del Ministero della Difesa identificavano Pinewood Hotels come operatore economico per servizi alberghieri presso la struttura nel 2023 e nel 2024. Ciò documenta un rapporto operativo storico con il Plaza, ma non consente, da solo, di definire l’attuale struttura proprietaria o contrattuale.
È quindi necessario ricostruire documentalmente:
PropCo → OpCo → Pinewood → Marriott → eventuali altri soggetti contrattuali
prima di determinare il valore del going concern.
Il secondo investment case: 624 posti letto universitari
Ed è qui che il dossier cambia natura.
OpenPNRR censisce infatti un progetto denominato “The Campus Caserta”, localizzato nella stessa area di Viale Lamberti e riferito espressamente al riallestimento dell’Hotel Plaza da struttura alberghiera a studentato.
La scheda prevede:
-
312 camere;
-
624 posti letto;
-
finanziamento complessivo di circa €12,46 milioni;
-
Ministero dell’Università e della Ricerca come amministrazione titolare;
-
Pinewood Hotels S.p.A. come soggetto attuatore.
Alla data dell’ultimo aggiornamento disponibile, OpenPNRR indicava pagamenti pari a zero e classificava la prossima scadenza come “in ritardo”.
È un’informazione decisiva.
Ma va interpretata con estrema prudenza.
PNRR: finanziamento censito non significa valore automaticamente trasferibile
La presenza di un progetto PNRR non consente di concludere automaticamente che un eventuale aggiudicatario possa:
-
subentrare nel contributo;
-
utilizzare le risorse già assegnate;
-
modificare liberamente il progetto;
-
mantenere identiche condizioni e scadenze;
-
trasformare l’hotel in studentato senza ulteriori autorizzazioni.
Anzi, questa è una delle principali aree da verificare.
La due diligence deve stabilire:
-
stato effettivo del progetto;
-
permanenza del finanziamento;
-
obblighi del soggetto attuatore;
-
eventuale trasferibilità;
-
condizioni per il subentro;
-
milestones non rispettate;
-
autorizzazioni urbanistiche;
-
eventuali cause di decadenza o revoca;
-
rapporto tra progetto e procedura esecutiva;
-
compatibilità tra aggiudicazione immobiliare e progetto finanziato.
Il dato dei €12,46 milioni non deve quindi essere sommato automaticamente al valore dell’immobile.
Hotel oppure student housing?
Questa è probabilmente la vera domanda strategica.
Il Plaza Caserta può essere analizzato almeno attraverso due investment case principali.
Scenario A — Hospitality Going Concern
Mantenimento della destinazione alberghiera.
L’investitore dovrebbe analizzare:
-
occupazione storica;
-
ADR;
-
RevPAR;
-
room revenue;
-
MICE;
-
F&B;
-
payroll;
-
GOP;
-
EBITDA;
-
brand cost;
-
distribution cost;
-
CAPEX;
-
stabilised value.
La scala del Plaza rende particolarmente importante la domanda MICE e corporate.
Marriott stessa posiziona la struttura come prodotto adatto a meeting, congressi, eventi e business travel.
Scenario B — Student Housing
Conversione dell’asset in studentato.
Le metriche diventano completamente differenti:
-
posti letto;
-
occupancy accademica;
-
average rent per bed;
-
operating expenses;
-
academic season;
-
ancillary services;
-
conversion CAPEX;
-
cost per bed;
-
stabilised NOI;
-
exit yield.
Il progetto PNRR ipotizza 624 posti letto, quindi il prezzo minimo dell’immobile equivarrebbe teoricamente a circa:
€21.000.000 / 624 = €33.650 per posto letto
prima di conversion CAPEX e costi di transazione.
Anche questo numero, isolato, non costituisce una valutazione.
Ma consente di confrontare due logiche completamente differenti:
Hotel value per key
contro
Student housing value per bed
Un terzo scenario: mixed-use?
Esiste poi un possibile scenario teorico ulteriore.
Data la scala del complesso, un investitore potrebbe voler verificare la possibilità urbanistica e tecnica di un progetto mixed-use.
Per esempio:
-
hospitality;
-
student housing;
-
extended stay;
-
serviced apartments;
-
MICE;
-
food & beverage;
-
coworking.
Non si tratta di una destinazione oggi documentata nella procedura.
È soltanto uno scenario strategico da sottoporre a preventiva verifica urbanistica, tecnica e autorizzativa.
Ma su un asset di queste dimensioni, l’highest and best use dovrebbe essere studiato prima di assumere che la destinazione alberghiera esistente sia necessariamente quella economicamente ottimale.
Il vero tema è l’Highest and Best Use
Questa è probabilmente la caratteristica più interessante del Plaza Caserta.
Il dossier non chiede semplicemente:
“Quanto vale l’hotel?”
Chiede:
“Quale utilizzo del complesso genera il maggiore valore risk-adjusted?”
Sono due domande completamente diverse.
L’analisi dovrebbe confrontare almeno:
| Scenario | Driver principale |
|---|---|
| Hotel | EBITDA stabilizzato |
| Student Housing | NOI per posto letto |
| Repositioned Hotel | ADR + MICE + GOP |
| Mixed Use | Somma dei cash flow delle diverse componenti |
Il valore immobiliare deve quindi essere determinato dopo aver individuato il business model più efficiente.
Non prima.
Hospitality Case: l’EBITDA decide il Maximum Bid Price
Nel caso di continuità alberghiera, il processo di underwriting dovrebbe seguire una logica disciplinata:
Historical Revenue
↓
Normalised Revenue
↓
Normalised GOP
↓
Normalised EBITDA
↓
Required CAPEX
↓
Debt Capacity
↓
Target Equity Return
↓
Maximum Bid Price
Il fatto che l’offerta minima sia €21 milioni non significa che €21 milioni rappresentino automaticamente un prezzo sostenibile.
Il prezzo massimo dovrebbe derivare dal cash flow futuro.
Non dall’asta.
Student Housing Case: il rendimento cambia completamente
Nel caso della conversione, il modello sarebbe invece:
Beds
×
Average Rent
×
Occupancy
=
Gross Residential Revenue
meno
Operating Costs
=
NOI
e quindi:
NOI / Target Yield = Stabilised Value
dal quale sottrarre:
-
conversion CAPEX;
-
financing costs;
-
transaction costs;
-
contingency;
-
development risk.
Il confronto tra i due modelli potrebbe produrre risultati radicalmente differenti.
Il CAPEX è il grande numero ancora mancante
Un complesso di questa scala non può essere analizzato senza una due diligence tecnica completa.
Occorre verificare almeno:
-
camere;
-
bagni;
-
impianti;
-
HVAC;
-
antincendio;
-
ascensori;
-
cucine;
-
ristorazione;
-
centro congressi;
-
coperture;
-
facciate;
-
serramenti;
-
piscina;
-
parcheggi;
-
efficientamento energetico;
-
FF&E;
-
IT;
-
eventuali lavori necessari per il mantenimento del brand;
-
eventuale conversion CAPEX per student housing.
L’equazione corretta resta:
Acquisition Price + CAPEX + Transaction Costs + Working Capital + Financing + Repositioning/Conversion Costs + Contingency = Total Investment Cost
È sul Total Investment Cost che va calcolato il rendimento.
Investment Thesis
La tesi di investimento non dovrebbe essere:
“320 camere in vendita da €21 milioni.”
È troppo semplice.
La vera tesi è:
“acquisire un large-scale real estate hospitality asset con un going concern commercialmente attivo, distribuzione Marriott e un progetto alternativo di student housing già censito nel PNRR, determinando quale utilizzo produca il miglior rendimento risk-adjusted.”
È un investment case molto più sofisticato.
Potential Upside
Gli elementi potenzialmente favorevoli sono:
-
grande scala;
-
312-320 camere;
-
presenza commerciale Marriott;
-
capacità MICE;
-
ristorazione;
-
parcheggio;
-
vicinanza a Napoli;
-
mercato corporate;
-
possibilità di repositioning;
-
progetto student housing già strutturato;
-
624 posti letto previsti;
-
possibile optionality tra hospitality e alternative use.
Key Risks
I principali rischi sono:
-
struttura proprietaria da ricostruire;
-
rapporto PropCo/OpCo;
-
natura e durata del rapporto Marriott;
-
trasferibilità del going concern;
-
CAPEX non noto;
-
differenza tra 312 e 320 camere;
-
rapporto con Pinewood Hotels;
-
stato del progetto PNRR;
-
trasferibilità o possibile decadenza del finanziamento;
-
conversion risk;
-
autorizzazioni;
-
execution risk;
-
eventuale discontinuità dell’attività;
-
sostenibilità del debito;
-
dimensione dell’asset rispetto alla domanda.
Investment Committee Summary
Key Numbers
-
Prezzo base: €28 milioni
-
Offerta minima: €21 milioni
-
Camere procedura: 320
-
Camere Marriott: 312
-
Minima per key: circa €65.600–67.300
-
Posti letto student housing previsti: 624
-
Minima teorica per bed: circa €33.650
-
PNRR censito: circa €12,46 milioni
-
Pagamenti PNRR riportati: €0
-
Vendita: 10 dicembre 2026
Investment Thesis
Large-scale hospitality asset + active commercial platform + alternative-use optionality.
Key Risks
PropCo/OpCo + Marriott relationship + CAPEX + PNRR transferability + conversion execution.
Next Catalyst
10 dicembre 2026: vendita giudiziaria.
Prima di quella data, tuttavia, il vero catalyst è la disponibilità della documentazione che chiarisca:
ownership → operating company → brand agreement → Pinewood relationship → PNRR → CAPEX → historical trading.
Le dodici domande da chiudere prima dell’offerta
-
Chi è il debitore proprietario del real estate?
-
Chi esercita oggi l’attività alberghiera?
-
Qual è il ruolo attuale di Pinewood Hotels?
-
Qual è la natura del rapporto con Marriott?
-
Il contratto Marriott sopravvive a un cambio di proprietà?
-
Qual è l’EBITDA normalizzato dell’hotel?
-
Qual è il CAPEX a cinque anni?
-
Perché la procedura indica 320 camere e Marriott 312?
-
Qual è lo stato giuridico effettivo del progetto The Campus Caserta?
-
Il contributo PNRR è trasferibile, modificabile o revocabile?
-
Quanto costa realmente la conversione a student housing?
-
Quale scenario produce il maggiore Stabilised Enterprise Value?
Senza queste risposte, il prezzo di €21 milioni è semplicemente il dato della procedura.
Non ancora una tesi d’investimento.
Hotel o studentato? Il valore dipende dalla risposta
Il Plaza Caserta rappresenta in modo quasi didattico l’evoluzione del real estate alberghiero.
Un hotel non deve più essere valutato soltanto per ciò che è oggi.
Deve essere valutato anche per ciò che può economicamente diventare.
Per InvestimentiAlberghieri.it, il punto centrale è confrontare real estate value, business value e alternative-use value prima di determinare il Maximum Bid Price.
Su Investhotel.it questa analisi si integra con debt capacity, DSCR, capital structure e sostenibilità finanziaria.
HotelManagementGroup.it consente invece di affrontare il lato operativo: GOP, organizzazione, MICE, costi, revenue management e repositioning.
RobertoNecci.it inserisce l’operazione nel quadro più ampio dell’economia alberghiera e delle trasformazioni del mercato hospitality.
Il principio è semplice:
non bisogna chiedersi soltanto quanto costa il Plaza Caserta.
Bisogna chiedersi:
quale utilizzo giustifica il maggiore valore del Plaza Caserta dopo aver considerato CAPEX, rischio, tempi e capitale necessario.
È questa la differenza tra acquistare un immobile e sottoscrivere un investimento.
Hospitality Investment & Special Situations Advisory
Per analisi preliminari di asset alberghieri, ricostruzione PropCo/OpCo, business plan, studio di fattibilità, CAPEX, alternative-use analysis, debt capacity e strategie di valorizzazione:
info@investimentialberghieri.it
Nota metodologica e blindatura legale
Le informazioni relative alla vendita derivano dalla pubblicità ufficiale della procedura esecutiva immobiliare n. 22/2024 del Tribunale di Santa Maria Capua Vetere. La vendita è pubblicizzata con prezzo base di €28 milioni, offerta minima di €21 milioni e data del 10 dicembre 2026.
La documentazione pubblicitaria indica un complesso alberghiero con 320 camere e relative componenti accessorie. La presenza commerciale Marriott indica invece 312 camere. Tale differenza deve essere oggetto di specifica verifica documentale e tecnica e non viene interpretata in questo articolo come irregolarità.
La presenza dell’Hotel Plaza Caserta sulla piattaforma Marriott Bonvoy documenta una relazione commerciale/distributiva attuale, ma non consente, da sola, di determinare natura, durata, opponibilità o trasferibilità degli accordi contrattuali sottostanti.
Le fonti pubbliche attestano rapporti storici tra Pinewood Hotels S.p.A. e l’operatività alberghiera del Plaza Caserta; tali rapporti non vengono utilizzati per dedurre l’attuale proprietà del real estate o la configurazione contrattuale vigente.
Il progetto “The Campus Caserta” risulta censito in OpenPNRR con Pinewood Hotels S.p.A. quale soggetto attuatore, circa €12,46 milioni di finanziamento e previsione di trasformazione dell’hotel in studentato da 624 posti letto. Alla data dell’ultimo aggiornamento riportato dalla piattaforma risultavano pagamenti pari a zero e una scadenza classificata come in ritardo. Tali informazioni non costituiscono prova della permanenza, trasferibilità o piena utilizzabilità del finanziamento da parte di un eventuale acquirente.
Gli scenari relativi a:
-
continuità alberghiera;
-
student housing;
-
mixed-use;
-
repositioning;
-
valore per camera;
-
valore per posto letto;
-
EBITDA;
-
CAPEX;
-
debt capacity;
-
Stabilised Enterprise Value;
-
Maximum Bid Price;
hanno esclusivamente natura analitica e non rappresentano una valutazione del bene, una previsione sull’esito della procedura o un’affermazione sulla fattibilità urbanistica o amministrativa delle ipotesi illustrate.
L’articolo non costituisce:
-
valutazione immobiliare;
-
fairness opinion;
-
due diligence;
-
parere legale;
-
raccomandazione di investimento;
-
sollecitazione all’acquisto;
-
attestazione della trasferibilità di finanziamenti o contratti;
-
previsione sull’esito della vendita.
Ogni eventuale operazione richiede autonoma due diligence legale, societaria, immobiliare, catastale, urbanistica, tecnica, amministrativa, fiscale, finanziaria, contrattuale e operativa.