Prezzo base €127.850. Offerta minima €95.888. Una struttura alberghiera a Saltino di Vallombrosa, nel Comune di Reggello, entra nella fase decisiva della vendita giudiziaria. Il numero colpisce, ma rischia di portare l’investitore nella direzione sbagliata: in un hotel da riqualificare il vero investimento non è il prezzo pagato per acquistare l’immobile. È il capitale complessivamente necessario per riportarlo sul mercato e generare un rendimento sostenibile.
Meno di centomila euro per un immobile ad uso alberghiero in Toscana.
È inevitabile che sia questo il numero ad attirare l’attenzione.
Ma è probabilmente anche il numero che un investitore professionale dovrebbe osservare con maggiore prudenza.
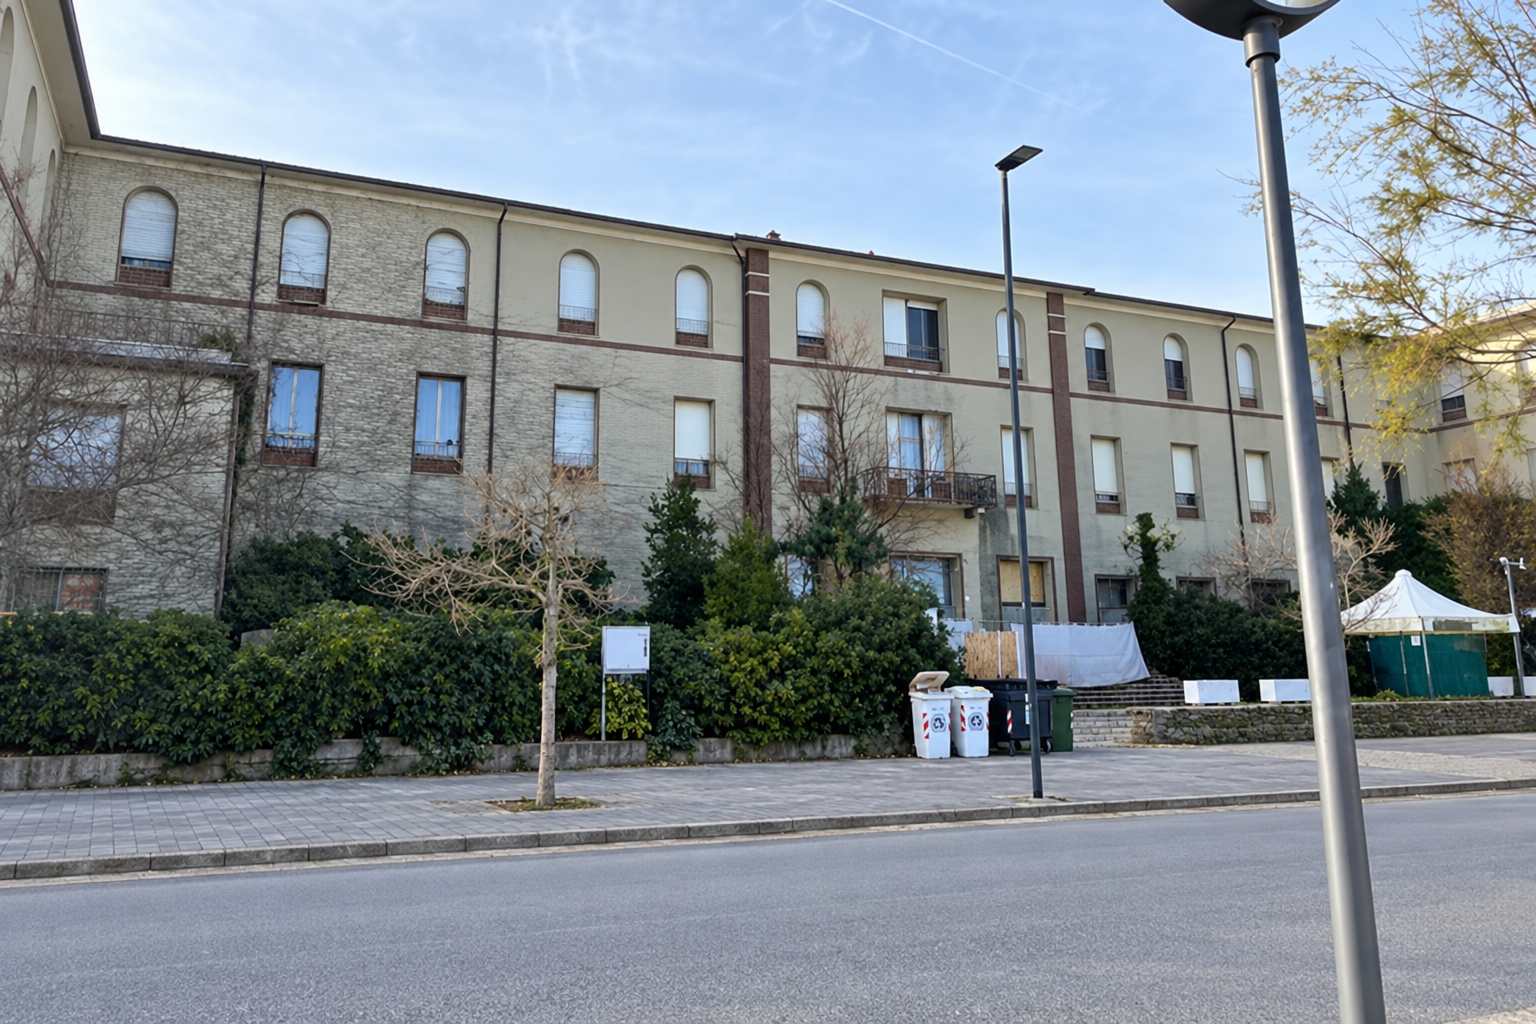
A Saltino di Vallombrosa, nel Comune di Reggello, la procedura esecutiva immobiliare n. 224/2020 del Tribunale di Firenze riguarda un’unità immobiliare ad uso ricettivo alberghiero in via San Giovanni Gualberto 35.
I dati della procedura indicano:
Prezzo base: €127.850
Offerta minima: €95.888
Rialzo minimo: €4.000
Termine per la presentazione delle offerte: 5 ottobre 2026, ore 15:30
Vendita: 6 ottobre 2026, ore 15:30
L’immobile risulta libero.
Secondo la documentazione pubblicata per la vendita, la struttura presenta tre piani fuori terra e tre livelli seminterrati, con resede esterno, piazzale di arrivo e posti auto.
Sono presenti hall, soggiorno-sala da pranzo, cucina, servizi e camere con bagno.
A prima vista potrebbe sembrare una straordinaria opportunità immobiliare.
Ma nel settore alberghiero la domanda corretta non è:
“Quanto costa comprare l’hotel?”
È:
“Quanto capitale servirà realmente per trasformarlo nuovamente in un hotel capace di produrre cash flow?”
Ed è una domanda completamente diversa.
Il paradosso del prezzo basso
Nell’immobiliare tradizionale un prezzo particolarmente basso può rappresentare immediatamente un vantaggio competitivo.
Nell’hospitality non necessariamente.
Un albergo è contemporaneamente:
real estate + operating business.
L’immobile ha quindi valore soltanto se può essere trasformato in un’attività economicamente sostenibile.
Questo significa che un acquisition price molto contenuto può diventare quasi marginale quando viene confrontato con:
-
lavori edilizi;
-
impianti;
-
efficientamento energetico;
-
antincendio;
-
ascensori;
-
camere;
-
bagni;
-
cucine;
-
aree comuni;
-
FF&E;
-
tecnologia;
-
progettazione;
-
oneri professionali;
-
pre-opening;
-
working capital;
-
interessi durante il periodo di riqualificazione.
È qui che nasce il vero investment case.
Acquisition Price ≠ Investment Cost
Uno degli errori più frequenti nell’analisi degli immobili alberghieri distressed consiste nel confondere:
Acquisition Price
con
Total Investment Cost
Sono due grandezze profondamente diverse.
Il costo economico dell’operazione dovrebbe essere letto, in forma semplificata, come:
**Acquisition Price
-
Transaction Costs
-
Technical Due Diligence
-
Planning & Professional Fees
-
CAPEX
-
FF&E
-
Pre-opening Costs
-
Working Capital
-
Financing Costs
-
Contingency**
Il risultato è il:
Total Cost Basis
Ed è su questo numero che l’investitore deve calcolare il rendimento.
Non sui €95.888 dell’offerta minima.
Quando il prezzo diventa quasi irrilevante
Supponiamo che un investitore riesca effettivamente ad acquistare un immobile alberghiero a un prezzo estremamente contenuto.
Potrebbe sembrare che il rischio sia basso.
Ma immaginiamo che l’immobile richieda una riqualificazione molto significativa.
In quel caso, il prezzo pagato per acquistarlo potrebbe rappresentare soltanto una piccola quota del capitale complessivamente necessario.
Il rischio economico si sposterebbe quindi:
dal prezzo di acquisizione
al
rischio di esecuzione.
È una dinamica tipica dei redevelopment alberghieri.
Più basso diventa l’acquisition price rispetto al capitale necessario per la trasformazione, più importante diventa la capacità dell’investitore di:
progettare, finanziare, realizzare e gestire correttamente l’operazione.
Cheap Real Estate non significa Cheap Investment
È una distinzione fondamentale.
Un immobile può essere acquistato a un prezzo apparentemente estremamente conveniente e trasformarsi comunque in un investimento mediocre.
Perché il rendimento non dipende dal prezzo assoluto.
Dipende dalla relazione tra:
Total Capital Invested
e
Future Cash Flow Generated.
In termini estremamente semplici:
Return = Cash Flow / Total Invested Capital
È quindi possibile acquistare molto bene un immobile e investire male.
Ed è altrettanto possibile acquistare a un prezzo meno aggressivo ma costruire un investimento eccellente grazie a:
-
prodotto corretto;
-
CAPEX disciplinato;
-
pricing adeguato;
-
operating model efficiente;
-
debito sostenibile.
Il primo dossier non è tecnico. È di mercato
Prima ancora di analizzare muri, impianti e lavori, un investitore dovrebbe rispondere a una domanda:
Esiste una domanda alberghiera in grado di sostenere il nuovo prodotto?
Vallombrosa e Saltino possiedono una forte identità naturalistica, paesaggistica e storica.
Ma l’identità di una destinazione non coincide automaticamente con una domanda alberghiera remunerativa.
Occorre analizzare:
-
dimensione dei flussi;
-
provenienza della clientela;
-
stagionalità;
-
durata media del soggiorno;
-
ADR conseguibile;
-
occupancy;
-
competitor;
-
domanda weekend;
-
gruppi;
-
turismo religioso;
-
natura e outdoor;
-
food experience;
-
domanda internazionale;
-
capacità di destagionalizzazione.
Prima si analizza il mercato.
Poi si decide l’hotel.
Non il contrario.
Il prodotto deve essere ridisegnato partendo dalla domanda
Uno degli errori più costosi consiste nel voler “riaprire l’hotel” semplicemente replicando il modello precedente.
Un immobile che torna sul mercato dopo una lunga fase di inattività dovrebbe invece essere trattato come un nuovo progetto.
La domanda dovrebbe essere:
se questo hotel non esistesse, quale prodotto costruiremmo oggi in questa location?
Potrebbe essere:
-
leisure hotel;
-
nature retreat;
-
bike hotel;
-
wellness destination;
-
small resort;
-
hospitality legata al territorio;
-
struttura per gruppi e retreat aziendali;
-
prodotto ibrido.
La risposta deve essere determinata dal mercato.
Non dalla configurazione storica dell’immobile.
Highest and Best Use prima del business plan
Nel real estate professionale esiste un principio fondamentale:
Highest and Best Use
Qual è l’utilizzo:
legalmente consentito, tecnicamente possibile, finanziariamente sostenibile e capace di generare il valore maggiore?
È una domanda che dovrebbe precedere qualsiasi investimento.
Il fatto che un immobile sia stato un hotel non significa necessariamente che la sua configurazione alberghiera storica rappresenti ancora oggi il miglior utilizzo possibile.
Per questo la due diligence dovrebbe analizzare contemporaneamente:
Urbanistica
Quali utilizzi sono realmente consentiti?
Tecnica
Quale livello di trasformazione richiede l’edificio?
Mercato
Quale prodotto può essere assorbito dalla domanda?
Finanza
Quale configurazione produce il rendimento più interessante?
Solo l’intersezione delle quattro analisi produce una decisione di investimento razionale.
Development Due Diligence: il dossier che viene prima del cantiere
Prima dell’acquisizione di un immobile di questo tipo servirebbe una vera:
Development Due Diligence
Non soltanto una perizia tecnica.
L’analisi dovrebbe includere almeno:
1. Struttura
Condizioni delle componenti strutturali e dell’involucro.
2. Impianti
Stato e adeguabilità degli impianti elettrici, idrici, HVAC e antincendio.
3. Energia
Prestazioni energetiche e CAPEX necessario per raggiungere standard economicamente sostenibili.
4. Layout
Numero di camere realmente ottenibili e superfici coerenti con il posizionamento previsto.
5. Vertical Transportation
Ascensori, montacarichi e separazione dei flussi.
6. Back of House
Housekeeping, magazzini, personale, merci e logistica.
7. F&B
Cucina, ristorante e capacità della ristorazione di produrre valore anziché soltanto costi.
8. FF&E
Arredi, attrezzature e dotazioni operative.
9. External Areas
Parcheggi, accessi, giardini e potenziale leisure.
10. Contingency
Il margine per imprevisti.
Nei redevelopment complessi, la contingency non è prudenza eccessiva.
È disciplina finanziaria.
CAPEX per camera: il numero che può cambiare tutto
Una volta definito il concept, l’investitore dovrebbe trasformare il progetto in un numero:
CAPEX per Key
Quanto capitale occorre per ogni camera effettivamente commercializzabile?
Perché il numero delle camere teoricamente esistenti conta poco se una parte di esse:
-
non è dimensionalmente competitiva;
-
richiede riconfigurazione;
-
non produce ADR sufficiente;
-
comporta costi di gestione sproporzionati.
La domanda diventa:
qual è il costo complessivo per creare una camera realmente vendibile e competitiva sul mercato?
È uno degli indicatori più importanti dell’intero progetto.
Il vero confronto non è con €95.888
Il prezzo minimo tende inevitabilmente a diventare il benchmark psicologico dell’operazione.
Ma il confronto corretto dovrebbe essere un altro:
Total Cost Basis vs Stabilised Value
Da una parte:
quanto capitale servirà complessivamente?
Dall’altra:
quanto potrà valere l’hotel una volta riqualificato e stabilizzato?
La differenza tra queste due grandezze rappresenta la vera capacità di creazione di valore.
In termini concettuali:
Stabilised Value
– Total Cost Basis
= Development Value Creation
Se questo spread non è sufficientemente ampio per remunerare:
-
rischio;
-
tempo;
-
capitale;
-
execution;
il progetto non è interessante.
Anche se l’immobile è stato acquistato quasi gratuitamente.
Stabilised EBITDA: la verifica definitiva
Alla fine ogni ragionamento deve arrivare a un risultato operativo.
Quanto EBITDA può generare stabilmente l’hotel?
Perché nel lungo periodo il valore di un hospitality asset dipende dalla capacità di produrre cash flow.
L’investitore deve quindi costruire un business plan che definisca:
-
ADR;
-
occupancy;
-
RevPAR;
-
room revenue;
-
F&B revenue;
-
ancillary revenue;
-
payroll;
-
energy;
-
OTA commissions;
-
marketing;
-
maintenance;
-
GOP;
-
management costs;
-
EBITDA.
Soltanto dopo è possibile capire quanto vale realmente l’asset.
La Debt Capacity viene dopo il cash flow
Un altro errore frequente è chiedersi immediatamente:
quanto può finanziare la banca?
La domanda corretta è:
Quanto debito può sostenere il cash flow?
Sono concetti differenti.
Il debito dovrebbe essere dimensionato sulla capacità del progetto di:
-
pagare interessi;
-
rimborsare capitale;
-
mantenere un adeguato DSCR;
-
finanziare manutenzione;
-
assorbire eventuali shock operativi.
L’immobile costituisce garanzia.
Ma è il cash flow che ripaga il finanziamento.
Stress Test: un business plan non dovrebbe funzionare soltanto quando tutto va bene
Un progetto alberghiero dovrebbe essere analizzato almeno attraverso tre scenari.
Base Case
CAPEX, tempi e performance coerenti con le ipotesi centrali.
Downside Case
Costi superiori, apertura ritardata, ADR o occupazione inferiori alle attese.
Severe Downside
Combinazione di:
-
aumento CAPEX;
-
ritardo;
-
domanda più debole;
-
maggiori costi finanziari.
La domanda è:
l’equity rimane protetta anche nello scenario negativo?
Se basta un piccolo scostamento per distruggere il rendimento, il progetto ha un margine di sicurezza troppo basso.
Il tempo è capitale
In un redevelopment immobiliare il tempo non è una variabile neutrale.
Ogni mese prima dell’apertura genera:
-
interessi;
-
costi professionali;
-
costi di struttura;
-
capitale immobilizzato;
-
mancati ricavi.
Un’acquisizione economica può diventare progressivamente più costosa se il progetto impiega troppo tempo per arrivare sul mercato.
Da qui una regola:
Time to Market = Financial Variable
Non basta stimare quanto costerà il progetto.
Occorre stimare quando inizierà a produrre cash flow.
Il caso Vallombrosa: il prezzo è la notizia, ma non è l’investimento
I €95.888 attirano inevitabilmente l’attenzione.
Ma un advisor dovrebbe fare esattamente il contrario:
togliere il prezzo dal centro dell’analisi.
Perché non sappiamo ancora:
-
quanto CAPEX serva;
-
quale prodotto sia ottimale;
-
quale ADR possa sostenere il mercato;
-
quale occupazione sia raggiungibile;
-
quanto EBITDA possa generare;
-
quale debito possa sopportare;
-
quale valore stabilizzato possa raggiungere.
Sono queste le informazioni che determinano se l’operazione possa creare valore.
Non il prezzo minimo d’ingresso.
Le dieci domande che farebbe un investitore professionale
Prima di decidere se partecipare a una procedura su un asset hospitality come questo, un investitore dovrebbe ottenere almeno dieci risposte.
1.
Qual è il Total Cost Basis dell’operazione?
2.
Qual è il CAPEX tecnico realmente necessario?
3.
Qual è l’Highest and Best Use dell’immobile?
4.
Quante camere economicamente competitive possono essere realizzate?
5.
Qual è il CAPEX per key?
6.
Quale ADR può sostenere la destinazione?
7.
Quale occupazione stabilizzata è realisticamente raggiungibile?
8.
Quale Stabilised EBITDA può essere prodotto?
9.
Qual è la Debt Capacity del progetto?
10.
Lo Stabilised Value remunera adeguatamente capitale, rischio e tempo?
Soltanto allora il prezzo di acquisizione assume un significato.
La regola più importante: non acquistare il prezzo
Le opportunità distressed esercitano una forte attrazione.
Il numero è basso.
Lo sconto rispetto alle valutazioni precedenti può sembrare enorme.
L’operazione sembra automaticamente conveniente.
Ma l’investitore professionale non acquista uno sconto.
Acquista un rendimento futuro.
Un hotel a meno di €100.000 può essere un’opportunità straordinaria.
Oppure può richiedere un investimento sproporzionato rispetto al cash flow che sarà capace di produrre.
La differenza non emerge dall’avviso di vendita.
Emerge dall’analisi.
Dal distressed asset all’investment case
Il vero lavoro comincia quindi prima dell’offerta.
Bisogna trasformare:
un immobile in vendita
in
un investment case.
Questo significa costruire una sequenza precisa:
Market Analysis
→ Highest and Best Use
→ Technical Due Diligence
→ Concept
→ CAPEX
→ Business Plan
→ Financing Structure
→ Stress Test
→ Stabilised Value
→ Exit Strategy
Se questa catena non funziona, il prezzo basso non salva l’operazione.
Se invece funziona, il distressed real estate può diventare una vera piattaforma di creazione di valore.
L’approccio di Investimenti Alberghieri
InvestimentiAlberghieri.it analizza hotel, resort, immobili distressed e strutture da riposizionare partendo dall’intero investment case, non dal semplice prezzo richiesto.
L’attività integra le analisi strategiche sviluppate attraverso RobertoNecci.it, le competenze finanziarie e di hotel investment di Investhotel.it e l’esperienza operativa alberghiera di HotelManagementGroup.it.
Un dossier hospitality viene quindi analizzato attraverso:
-
mercato;
-
real estate;
-
urbanistica;
-
prodotto;
-
CAPEX;
-
operations;
-
stabilised EBITDA;
-
debt capacity;
-
DSCR;
-
equity requirement;
-
return on invested capital;
-
exit value.
Perché il valore non nasce dal prezzo pagato.
Nasce dallo spread tra capitale complessivamente investito e valore economicamente creato.
CTA — Non compriamo il prezzo. Analizziamo l’investimento.
State valutando un hotel distressed, un immobile in procedura o una struttura ricettiva da riposizionare?
Investimenti Alberghieri opera attraverso analisi preliminari indipendenti dei dossier, prima di assumere decisioni di investimento.
L’obiettivo è determinare:
Total Cost Basis, CAPEX, Highest and Best Use, business plan, debt capacity, DSCR, stabilised EBITDA, equity return ed exit value.
Solo dopo l’analisi si può stabilire se il prezzo rappresenti realmente un’opportunità.
Per analisi di dossier hospitality:
info@investimentialberghieri.it
Nota metodologica
La vendita riguarda un’unità immobiliare ad uso ricettivo alberghiero situata in Località Saltino, Vallombrosa, via San Giovanni Gualberto 35, Reggello (FI), nell’ambito dell’esecuzione immobiliare n. 224/2020 del Tribunale di Firenze.
La documentazione pubblicata per la procedura indica un prezzo base di €127.850, un’offerta minima di €95.888, termine per le offerte il 5 ottobre 2026 alle ore 15:30 e vendita il 6 ottobre 2026 alle ore 15:30.
Le valutazioni relative a possibile CAPEX, posizionamento, struttura finanziaria, rendimento e scenari di valorizzazione contenute nell’articolo costituiscono esclusivamente analisi metodologiche. Non rappresentano una valutazione specifica dell’immobile, che richiederebbe l’esame completo della perizia, della documentazione urbanistica, tecnica, catastale, autorizzativa e finanziaria.