Dopo cinque tentativi senza acquirenti, l'ex hotel cinque stelle del Canavese torna sul mercato. Un'analisi dei rischi, del CAPEX, della redditività potenziale e degli scenari di valorizzazione rivela perché il ribasso del prezzo potrebbe non essere sufficiente a garantire un investimento sostenibile.
Investimenti Alberghieri | 10 novembre 2026
Analisi: distressed hospitality, valutazioni immobiliari e investimenti value-add
Il Castello di Parella torna in vendita: da 12 a circa 7 milioni di euro
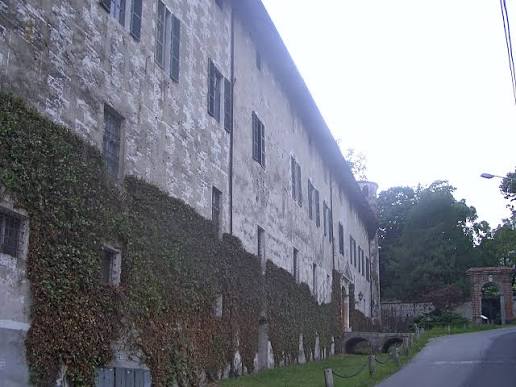
Il Castello di Parella, complesso storico situato nel Canavese, in provincia di Torino, torna al centro dell'attenzione degli investitori immobiliari e alberghieri.
Secondo quanto riportato il 6 novembre 2026 da Quotidiano del Canavese e La Stampa, i commissari dell'amministrazione straordinaria di Manitalidea hanno avviato un nuovo tentativo di vendita del complesso, precedentemente destinato all'ospitalità di lusso.
Il prezzo complessivo indicato dalla stampa si attesta intorno a 7 milioni di euro oltre IVA, contro i circa 12 milioni inizialmente richiesti.
La riduzione nominale è di circa il 41,7%.
Si tratta del sesto tentativo di vendita, dopo cinque procedure che non hanno consentito di individuare un acquirente.
Il termine per la presentazione delle offerte viene indicato al 16 dicembre 2026, ore 12:00.
Le condizioni definitive devono tuttavia essere accertate attraverso l'avviso ufficiale aggiornato: nella sezione pubblica Manital consultabile al momento della presente analisi compare ancora il precedente quinto bando, indicato come sospeso.
Il caso non riguarda soltanto la vendita di un immobile di pregio.
Rappresenta una questione centrale nella finanza alberghiera: quanto può essere conveniente acquistare un asset storico, anche a un prezzo fortemente ridotto, quando il suo potenziale economico deve ancora essere dimostrato?
La risposta richiede di distinguere tre elementi frequentemente confusi: valore immobiliare, valore operativo e valore di investimento.
1. Un ex hotel cinque stelle con caratteristiche immobiliari particolari
Il Castello di Parella è un complesso storico le cui origini risalgono al XVI secolo, successivamente interessato da numerosi interventi e trasformazioni.
Secondo le ricostruzioni giornalistiche, la proprietà presenta le seguenti caratteristiche:
| Caratteristica | Dato disponibile |
|---|---|
| Localizzazione | Parella, Torino, Piemonte |
| Destinazione precedente | Hotel cinque stelle lusso |
| Camere precedenti | Circa 20 |
| Consistenza del complesso riportata | Circa 6.500 mq |
| Elementi accessori | Parco, vigneti, terreni e biolago |
| Attività precedenti | Hotel, ristorante, eventi, enoteca |
| Ulteriori dotazioni | Spazi benessere e conferenze |
| Chiusura dell'attività | Dal 2019 secondo la stampa |
| Investimenti storici riportati | Circa €40 milioni |
| Prezzo aggregato indicativo | Circa €7 milioni oltre IVA |
La consistenza di 6.500 mq deve essere verificata nella documentazione tecnica, distinguendo superfici fabbricate, superfici lorde, aree esterne e superfici effettivamente produttive.
Questa distinzione è particolarmente importante.
Il Castello non può essere valutato semplicemente come un albergo di 20 camere, ma neppure come un immobile ordinario di grandi dimensioni.
Il valore dipende dall'interazione tra destinazione ricettiva, architettura, costi di conservazione, possibilità di utilizzo e domanda effettivamente raggiungibile.
2. Il prezzo di acquisto non coincide con il valore dell'investimento
Le componenti economiche indicate dalla stampa sono le seguenti:
| Componente | Valore indicato |
|---|---|
| Castello | €6.200.000 |
| Terreni limitrofi | €62.000 |
| Ulteriori terreni | €55.000 |
| Biolago | €414.000 |
| Beni mobili | €318.000 |
| Totale aritmetico | €7.049.000 |
La composizione effettiva del lotto, i diritti trasferiti e il trattamento IVA devono essere verificati sul bando.
Il prezzo aggregato equivale, in termini puramente aritmetici, a circa €352.450 per camera considerando le 20 unità della precedente configurazione.
È un indicatore che richiede particolare cautela.
Negli investimenti alberghieri, il valore per camera risulta relativamente significativo quando confronta immobili omogenei per localizzazione, segmento, dimensioni, redditività e caratteristiche tecniche.
Nel caso di un castello storico, invece, il dato può essere fuorviante.
L'acquirente non compra soltanto camere, ma anche superfici e funzioni accessorie che possono avere una capacità di generare ricavi molto diversa.
Il parametro corretto diventa quindi il capitale complessivo necessario per rendere economicamente produttivo l'intero compendio.
Un prezzo immobiliare apparentemente interessante non determina automaticamente un investimento alberghiero conveniente.
3. Cinque aste senza acquirenti: il mercato ha già espresso un segnale
La successione di procedure di vendita senza aggiudicazione merita un'analisi specifica.
La riduzione da 12 a circa 7 milioni rappresenta un ribasso importante, ma non chiarisce automaticamente dove si collochi il valore economicamente sostenibile.
Le aste prive di acquirenti possono derivare da diversi fattori:
-
Prezzo non coerente con i rendimenti richiesti.
-
Investimenti successivi difficili da quantificare.
-
Rigidità o complessità della procedura.
-
Presenza di vincoli storici, urbanistici e autorizzativi.
-
Mercato potenziale limitato per immobili altamente specializzati.
-
Assenza di un business plan verificabile.
-
Elevato capitale necessario prima dell'apertura.
-
Difficoltà di individuare un gestore con competenze adeguate.
La mancata vendita non dimostra che il bene sia privo di valore.
Dimostra, più limitatamente, che alle condizioni precedentemente proposte non si è concretizzata una domanda sufficiente a perfezionare l'acquisizione.
Questa distinzione è fondamentale.
Un bene può presentare elevato valore architettonico, un importante costo storico e un interessante potenziale di sviluppo, senza riuscire a esprimere una corrispondente capacità di remunerazione del capitale.
4. Il contesto turistico: il Piemonte cresce, ma il luxury Canavese è un mercato da verificare
La valutazione di Parella deve partire dalla domanda turistica effettivamente raggiungibile.
Secondo l'Osservatorio Turistico della Regione Piemonte, nel 2025 la regione ha registrato:
-
Oltre 6,73 milioni di arrivi, in crescita del 7,1%.
-
Circa 18,17 milioni di presenze, in aumento del 7,5%.
-
Una quota internazionale pari al 53% dei pernottamenti.
Per il Canavese, i dati territoriali diffusi nell'aprile 2026 indicano circa 192.974 arrivi e 427.657 presenze nel 2025, con incrementi rispettivamente del 14,6% e del 10,8%.
Si tratta di dati incoraggianti per il territorio.
Non sono però sufficienti per dimostrare la sostenibilità di un hotel cinque stelle luxury.
La crescita dei pernottamenti regionali comprende tipologie ricettive, fasce di prezzo e motivazioni di viaggio molto diverse.
Per il Castello di Parella occorrerebbe verificare:
Domanda leisure di alta gamma. Capacità del territorio di attrarre clienti nazionali e internazionali disposti a sostenere tariffe premium.
Destination weddings ed eventi. Potenziale commerciale, stagionalità, disponibilità di spazi, servizi e accessibilità.
Corporate retreat. Domanda proveniente da aziende, gruppi e organizzazioni interessate a eventi riservati.
Ristorazione e servizi esterni. Capacità di generare fatturato anche attraverso clientela non soggiornante.
Turismo esperienziale. Possibile integrazione tra patrimonio storico, enogastronomia e attività territoriali.
La domanda centrale è questa:
Il Castello di Parella può diventare una destinazione autonoma, capace di attrarre clientela specifica, oppure dipenderebbe prevalentemente dai flussi turistici già presenti sul territorio?
La differenza tra queste due ipotesi incide radicalmente sul business plan.
5. Benchmark competitivo: quali strutture possono aiutare a valutare Parella?
Un'analisi professionale deve individuare strutture comparabili, senza confondere modelli operativi differenti.
Tre esempi piemontesi consentono di comprendere le possibili strategie.
| Struttura | Camere | Posizionamento |
|---|---|---|
| Castello di Parella | Circa 20, precedenti | Ex luxury hotel, attualmente inattivo |
| Castello di Pavone | 27 | Ospitalità storica, ristorazione ed eventi |
| Castello di Montaldo | 39 | Hotel 4 stelle superior, benessere ed eventi |
| Castello di Guarene | 12 | Luxury hospitality, Relais & Châteaux |
Le caratteristiche delle tre strutture attive sono ricavate dai rispettivi siti ufficiali e dalle informazioni turistiche pubbliche.
Castello di Pavone: il modello territoriale
Il Castello di Pavone, nel Canavese, dispone di 27 camere e integra ospitalità, ristorazione ed eventi.
La struttura rappresenta un riferimento interessante per analizzare la capacità del territorio di sostenere una proposta ricettiva in un edificio storico.
Le tariffe pubblicate da Turismo Torino e Provincia comprendono, a titolo indicativo, camere doppie da 250–270 euro e suite da 330–350 euro.
Sono tariffe dichiarate, non ADR effettivi, e non rappresentano una valutazione diretta della capacità tariffaria di Parella.
Castello di Montaldo: il modello multirevenue
Il Castello di Montaldo, nell'area torinese, dispone di 39 camere e suite e integra ospitalità e benessere.
È un riferimento utile per comprendere la logica di un modello in cui il fatturato non dipende esclusivamente dai pernottamenti.
Occorre tuttavia considerare le differenze di dimensione, localizzazione e mercato.
Castello di Guarene: il modello luxury destination
Il Castello di Guarene propone un'offerta di lusso con 12 camere e suite, all'interno del circuito Relais & Châteaux.
Il suo posizionamento è un esempio di hospitality di alta gamma sviluppata attorno all'unicità dell'esperienza.
La comparabilità è però condizionata dalla diversa forza turistica della destinazione e dal relativo ecosistema enogastronomico.
Cosa emerge dal confronto?
Il benchmark suggerisce tre possibili direzioni strategiche:
-
Ospitalità storica e ristorazione.
-
Resort con attività complementari.
-
Luxury destination di piccole dimensioni.
Non consente invece di attribuire automaticamente a Parella i prezzi, i margini o i risultati economici delle altre strutture.
Per una valutazione completa servirebbero ADR realizzati, RevPAR, occupazione, GOP, EBITDA e, ove disponibili, valori delle transazioni immobiliari.
La conclusione competitiva è che Parella deve essere valutato come un progetto imprenditoriale da costruire, non semplicemente come un albergo da riaprire.
6. Quanto capitale occorrerebbe realmente per rilanciare il Castello di Parella?
Il valore di acquisizione rappresenta soltanto il primo elemento dell'investimento.
Bisogna aggiungere eventuali interventi di riattivazione, manutenzione straordinaria, adeguamenti tecnici, costi di progettazione, pre-opening, riserve e capitale circolante.
Per misurare l'effetto di queste variabili sviluppiamo tre scenari esclusivamente illustrativi.
Avvertenza metodologica: non disponendo della perizia aggiornata, di un piano tecnico CAPEX e dei dati gestionali storici verificati, i valori seguenti costituiscono simulazioni costruite per analizzare la sensibilità dell'investimento. Non sono previsioni né valutazioni del Castello.
Tre scenari economico-finanziari
Il modello assume 20 camere e 365 giorni teorici di disponibilità annua.
| Indicatore | Prudente | Intermedio | Espansivo |
|---|---|---|---|
| Occupazione | 50% | 65% | 75% |
| ADR | €280 | €350 | €475 |
| Ricavi camere | €1,02 mln | €1,66 mln | €2,60 mln |
| Ricavi complementari | €0,60 mln | €1,20 mln | €1,80 mln |
| Ricavi totali | €1,62 mln | €2,86 mln | €4,40 mln |
| EBITDA ipotizzato | 18% | 27% | 32% |
| EBITDA stimato | €292.000 | €772.000 | €1.408.000 |
| Riserva manutenzioni | 3% ricavi | 3% ricavi | 3% ricavi |
| Flusso operativo normalizzato | €243.000 | €687.000 | €1.276.000 |
I ricavi complementari comprendono ipoteticamente ristorazione, eventi e servizi accessori.
Le percentuali EBITDA rappresentano assunzioni di scenario dopo costi operativi ordinari, senza oneri di finanziamento e imposte sul reddito. La riserva manutentiva viene sottratta separatamente per evitare di assimilare integralmente l'EBITDA alla liquidità disponibile.
Lo scenario espansivo presuppone risultati commerciali e gestionali particolarmente ambiziosi che non devono essere considerati acquisibili.
Quanto inciderebbe il CAPEX?
Assumendo come riferimento un prezzo aggregato di €7,049 milioni:
| Indicatore | Prudente | Intermedio | Espansivo |
|---|---|---|---|
| Acquisizione | €7,05 mln | €7,05 mln | €7,05 mln |
| CAPEX ipotizzato | €5,50 mln | €3,50 mln | €2,50 mln |
| Altri costi e riserve | €1,20 mln | €1,00 mln | €0,80 mln |
| Investimento complessivo | €13,75 mln | €11,55 mln | €10,35 mln |
| Flusso operativo annuo stabilizzato | €243.000 | €687.000 | €1.276.000 |
| Rendimento operativo sul costo | 1,8% | 5,9% | 12,3% |
I valori sono arrotondati e non includono una quantificazione specifica dell'IVA, del debito, delle imposte sul reddito, dei tempi di realizzazione o dei flussi negativi durante il periodo di avviamento.
Il rendimento indicato è un semplice rapporto tra flusso operativo stabilizzato e capitale complessivamente investito. Non rappresenta l'IRR di progetto.
Il risultato più significativo è che lo stesso immobile, acquistato allo stesso prezzo, può generare rendimenti radicalmente differenti in funzione del modello di business e del capitale aggiuntivo necessario.
7. Quale sarebbe il prezzo massimo sostenibile per un investitore?
È qui che l'analisi assume un interesse concreto.
Per una prima simulazione possiamo ipotizzare un rendimento operativo stabilizzato obiettivo dell'8% sul capitale totale investito, prima di finanziamenti e imposte.
Il parametro dell'8% non rappresenta una rilevazione del mercato di Parella né una raccomandazione sul rendimento minimo appropriato. È un'ipotesi di lavoro.
Il prezzo massimo teoricamente sostenibile può essere espresso attraverso la seguente formula:
Prezzo massimo di acquisto = (flusso operativo annuo stabilizzato / rendimento obiettivo) – CAPEX – altri costi e riserve.
Applicando la formula agli scenari illustrativi:
| Scenario | Prezzo massimo teorico |
|---|---|
| Prudente | Non sostenibile con queste ipotesi |
| Intermedio | Circa €4,08 milioni |
| Espansivo | Circa €12,65 milioni |
Nello scenario prudente il flusso operativo ipotizzato non remunererebbe neppure il CAPEX e gli altri costi al rendimento obiettivo, anche prima di attribuire un prezzo all'acquisizione.
Nello scenario intermedio, il prezzo massimo teorico risulterebbe sensibilmente inferiore alla richiesta indicata dalla stampa.
Nello scenario espansivo, invece, il risultato potrebbe giustificare un valore più elevato.
Questo non significa che il Castello di Parella valga 4,08 o 12,65 milioni di euro.
Significa che, al variare di ipotesi operative ancora da dimostrare, il prezzo sostenibile può cambiare in misura determinante.
Il metodo costituisce un primo test di sostenibilità, non una valutazione DCF: non incorpora il tempo necessario al rilancio, l'attualizzazione dei flussi pluriennali, l'eventuale valore terminale e la struttura finanziaria.
Una vera valutazione dovrebbe inoltre calcolare VAN, IRR, scenari di uscita e capacità di servizio del debito, verificando la bancabilità dell'intervento.
Il punto non è quindi stabilire se 7 milioni siano pochi o tanti in termini assoluti.
Il punto è dimostrare quale configurazione gestionale consenta a un investitore di pagare quel prezzo mantenendo una remunerazione adeguata al rischio.
Serve un'analisi prima dell'acquisizione?
La differenza tra prezzo richiesto e prezzo economicamente sostenibile può determinare il successo o l'insuccesso di un investimento alberghiero.
Investimenti Alberghieri sviluppa analisi di fattibilità, valutazioni e scenari economico-finanziari per proprietà, investitori e operatori hospitality.
Per richiedere una valutazione preliminare: info@investimentialberghieri.it.
8. Quattro possibili strategie di valorizzazione
Ipotesi A – Boutique luxury hotel
Riapertura e riposizionamento come hotel indipendente di fascia alta.
Opportunità: valorizzazione dell'identità storica, differenziazione del prodotto, clientela leisure premium.
Rischio: capacità ricettiva contenuta rispetto alla complessità dell'immobile e ai costi di gestione.
La variabile decisiva è la possibilità di sostenere un ADR adeguato con livelli di occupazione realistici.
Ipotesi B – Luxury hospitality ed eventi
Integrazione tra pernottamenti, eventi privati, matrimoni, ristorazione e attività esperienziali.
Opportunità: diversificazione delle fonti di ricavo e utilizzo commerciale di aree non destinate alle camere.
Rischio: maggiore complessità gestionale, stagionalità, investimenti dedicati e necessità di specifiche autorizzazioni.
In questo scenario occorrerebbe sviluppare un conto economico per singola linea di business, senza considerare i ricavi degli eventi equivalenti ai ricavi alberghieri dal punto di vista della marginalità.
Ipotesi C – Separazione tra proprietà e gestione
Acquisizione dell'immobile da parte di un investitore e affidamento della gestione a un operatore specializzato attraverso locazione, management agreement o altra struttura contrattuale appropriata.
Opportunità: separazione tra capitale immobiliare e competenze operative.
Rischio: possibile insufficienza dei flussi disponibili per remunerare contemporaneamente gestore, proprietà e capitale investito.
La ricerca di un operatore dovrebbe essere accompagnata da una verifica preliminare della sostenibilità economica del contratto.
Ipotesi D – Destinazione mista e valorizzazione progressiva
Combinazione di attività ricettive, culturali, enogastronomiche, formative e per eventi, nei limiti delle destinazioni autorizzate.
Opportunità: utilizzo più esteso degli spazi e riduzione della dipendenza dalle sole camere.
Rischio: maggiore complessità progettuale e difficoltà di realizzare un modello economicamente integrato.
Le competenze di Hotel Management Group nella governance e nello sviluppo alberghiero possono rappresentare il riferimento metodologico per analizzare l'interazione tra struttura proprietaria, gestione e sostenibilità del progetto.
9. Il costo storico di 40 milioni non rappresenta il valore attuale
Uno degli elementi più significativi della vicenda riguarda gli investimenti storici di circa 40 milioni di euro riportati dalla stampa.
Il confronto con la base di vendita attuale potrebbe suggerire, a una lettura superficiale, un'occasione straordinaria.
Ma non esiste un rapporto automatico tra capitale storicamente investito e valore di mercato.
I costi sostenuti in passato possono riflettere scelte progettuali, costi di restauro, investimenti accessori e condizioni economiche differenti da quelle attuali.
Nessuno di questi elementi garantisce che il mercato riconosca oggi lo stesso valore.
Nella valutazione economico-finanziaria, il capitale pregresso costituisce un'informazione storica.
Il valore prospettico dipende invece dalla capacità di generare flussi futuri, dai rischi e dalle possibilità di utilizzo.
Questo principio assume particolare rilievo negli investimenti distressed.
Il capitale già speso non può sostituire la redditività ancora da dimostrare.
Gli approfondimenti sulla consulenza alberghiera, valutazione e controllo economico affrontano proprio il rapporto tra performance operativa, rendimento del capitale e valore degli asset ricettivi.
10. Due diligence: i sette controlli prima di un'offerta
Prima di valutare un impegno finanziario, sarebbe necessario acquisire almeno la seguente documentazione:
1. Bando aggiornato e perizia. Verifica delle condizioni di vendita, dei lotti, dei beni trasferiti, delle scadenze, delle cauzioni e degli eventuali vincoli contrattuali.
2. Verifica immobiliare e catastale. Titolarità, consistenze, diritti di terzi, conformità edilizia e catastale e possibili gravami.
3. Verifica storico-artistica e urbanistica. Vincoli, autorizzazioni necessarie e compatibilità delle destinazioni ipotizzate, compresi eventuali diritti di prelazione applicabili.
4. Technical due diligence. Strutture, impianti, prevenzione incendi, accessibilità, manutenzioni, stato delle finiture e fabbisogno CAPEX.
5. Analisi del mercato alberghiero. Domanda, concorrenti, stagionalità, ADR raggiungibile, occupazione sostenibile e potenzialità dei ricavi complementari.
6. Business plan pluriennale. GOP, EBITDA, cash flow, investimenti, scenari di stress, valore residuo e rendimento del capitale.
7. Struttura dell'operazione. Fiscalità, eventuale trasferimento di componenti aziendali, finanziamento, contratti di gestione, bancabilità e strategia di uscita.
La criticità principale risiede nel rischio di assumere come verificati dati che appartengono ancora a una fase preliminare.
In operazioni complesse è opportuno che le risultanze tecniche, legali e fiscali siano integrate in un unico modello economico-finanziario.
11. Il giudizio: Parella può essere un'opportunità value-add, ma non è dimostrato che sia un investimento conveniente
Il Castello di Parella presenta caratteristiche che possono interessare investitori specializzati in immobili storici, hospitality di lusso e operazioni di riqualificazione.
L'unicità del complesso, l'investimento storico e il ribasso del prezzo rappresentano elementi meritevoli di approfondimento.
Ma la complessità della struttura, il periodo di inattività, i possibili investimenti di riattivazione e il necessario riposizionamento commerciale impongono una lettura prudente.
Il punto più delicato è l'equilibrio tra la ridotta capacità ricettiva della precedente configurazione e la dimensione economica complessiva dell'investimento.
Un progetto alberghiero con 20 camere può essere eccellente dal punto di vista qualitativo, ma deve sostenere una struttura di costi compatibile con il fatturato effettivamente raggiungibile.
Per questo il Castello potrebbe essere più interessante per un investitore capace di sviluppare un progetto multirevenue che per un acquirente orientato esclusivamente al reddito camere.
Anche questa ipotesi, tuttavia, deve essere dimostrata attraverso un piano operativo verificabile.
La conclusione economica
Il ribasso da 12 a circa 7 milioni non costituisce, da solo, un margine di sicurezza.
La vera opportunità emergerebbe soltanto se il prezzo di acquisizione, il fabbisogno CAPEX e il valore prospettico dei flussi di cassa risultassero coerenti con il rendimento richiesto.
Il mercato non remunera l'unicità architettonica in astratto.
La remunera quando questa unicità si traduce in domanda, redditività e valore trasferibile.
Il Castello di Parella non deve essere acquistato perché oggi costa meno di ieri. Deve essere valutato sulla base di quanto potrà realisticamente rendere domani.
Questo è il principio sul quale dovrebbe fondarsi qualsiasi decisione di investimento.
12. Investimenti alberghieri distressed: perché la consulenza preliminare crea valore
Le operazioni su hotel in crisi, immobili ricettivi inattivi, complessi storici e strutture da riconvertire richiedono competenze che vanno oltre la semplice stima immobiliare.
È necessario comprendere la sostenibilità del business, individuare le migliori alternative e misurare il rischio del capitale.
Investimenti Alberghieri approfondisce e sviluppa analisi a supporto delle decisioni di investimento nel settore hospitality.
Attraverso l'integrazione con Investhotel, dedicato agli investimenti e alle operazioni straordinarie, e con le competenze manageriali dell'ecosistema, l'attività consulenziale può comprendere:
-
Valutazioni economico-finanziarie di hotel e immobili ricettivi.
-
Studi di fattibilità per acquisizioni e riconversioni.
-
Analisi degli asset alberghieri distressed.
-
Business plan e simulazioni di investimento.
-
Valutazioni CAPEX e sostenibilità finanziaria.
-
Individuazione delle strategie di valorizzazione.
-
Analisi delle alternative tra gestione diretta, locazione e management contract.
-
Preparazione di dossier economico-finanziari per decisioni di investimento.
L'obiettivo è supportare investitori e proprietari nella definizione di decisioni documentate, evitando che un prezzo apparentemente interessante si trasformi in un investimento incapace di remunerare il capitale.
Stai valutando un hotel all'asta, un immobile storico o un investimento alberghiero complesso?
Prima di acquistare è opportuno conoscere non soltanto il valore dell'immobile, ma il capitale effettivamente necessario, i flussi di cassa potenziali e il rendimento sostenibile.
Richiedi un'analisi preliminare o uno studio di fattibilità.
Email: info@investimentialberghieri.it
Sito: www.investimentialberghieri.it
Un investimento alberghiero non dovrebbe essere deciso sulla base del solo prezzo richiesto. Dovrebbe essere deciso sulla base del valore che può realisticamente generare.
Fonti e metodologia
Fonti sulla procedura e sull'immobile
Fonti sul mercato turistico e sulle strutture di confronto
Nota metodologica
I dati di vendita e le caratteristiche dell'immobile sono riportati sulla base delle fonti pubblicate e richiedono verifica tramite documentazione ufficiale aggiornata.
I benchmark hanno finalità di confronto qualitativo, non costituiscono evidenza di transazioni comparabili.
Gli scenari economico-finanziari sono simulazioni indipendenti, costruite con ipotesi esplicite e non basate su documenti gestionali riservati del Castello di Parella.
Il presente approfondimento è un'analisi editoriale indipendente e non costituisce perizia, offerta di vendita, intermediazione immobiliare o raccomandazione personalizzata di investimento.
FAQ
Quanto costa il Castello di Parella?
Secondo le fonti giornalistiche del 6 novembre 2026, la base complessiva indicata è di circa 7 milioni di euro oltre IVA, da verificare nel bando ufficiale aggiornato.
Perché il Castello di Parella non è stato venduto?
Cinque precedenti tentativi non hanno prodotto acquirenti. Le cause economiche specifiche richiedono ulteriori analisi, ma prezzo, complessità e capitale necessario sono fattori da esaminare.
Quanto vale realmente un hotel all'asta?
Il valore dipende dai flussi di cassa producibili, dalle condizioni immobiliari, dal CAPEX, dai rischi e dai rendimenti richiesti, non soltanto dal prezzo di partenza.
Come si valuta un investimento alberghiero distressed?
Attraverso una due diligence integrata, analisi del mercato, business plan, valutazione dei flussi di cassa e verifica delle condizioni contrattuali e finanziarie.
Quali consulenze servono prima di acquistare un hotel?
Sono generalmente necessarie verifiche immobiliari, tecnico-legali, fiscali, economico-finanziarie e gestionali, coordinate in un processo di investimento strutturato.