Dall'acquisizione per circa 14 milioni di euro alla trasformazione in albergo di lusso: analisi dei costi di sviluppo, dei ricavi potenziali, della redditività e del valore dell'investimento.
Investimenti Alberghieri | 20 novembre 2026
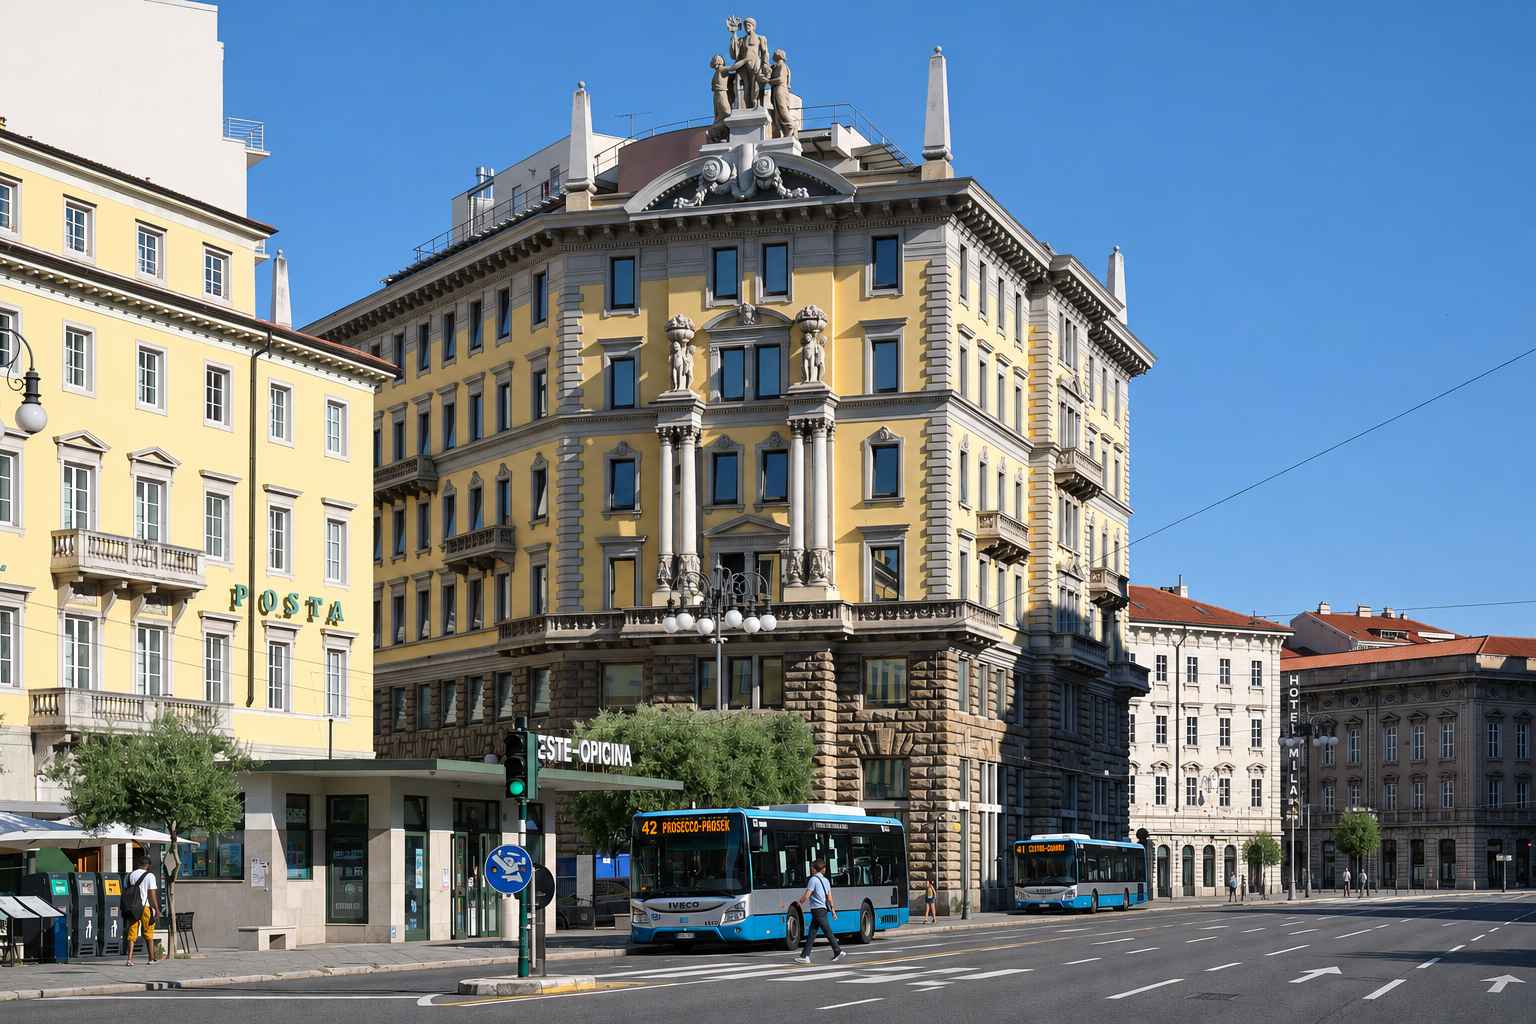
Trieste, Palazzo Arrigoni si trasforma in un hotel cinque stelle
Il mercato alberghiero italiano continua a essere interessato da operazioni di riconversione di immobili storici, con investimenti orientati alla creazione di nuove strutture di fascia alta.
Uno dei progetti più interessanti riguarda Palazzo Arrigoni a Trieste, destinato a diventare un albergo cinque stelle con circa 150 camere e apertura programmata per l'inizio del 2028.
Secondo quanto riportato dal quotidiano Il Piccolo il 20 novembre 2026, l'imprenditore Leonardo Groppelli ha illustrato i contenuti del progetto promosso dalla società milanese Hotel Mozart Srl.
L'acquisizione dell'immobile sarebbe avvenuta per un importo nell'ordine dei 14 milioni di euro. Una precedente ricostruzione giornalistica del luglio 2026 indicava una cifra di 14,98 milioni.
Il cantiere risulta avviato e l'intervento si inserisce nel più ampio processo di trasformazione dell'offerta alberghiera della città.
Per gli investitori, tuttavia, il punto centrale non è soltanto la riqualificazione di un edificio storico.
La questione determinante riguarda la capacità del futuro albergo di generare ricavi, margini operativi e flussi finanziari sufficienti a remunerare il capitale complessivamente impiegato.
È questo il criterio che deve guidare una corretta analisi di fattibilità alberghiera.
Palazzo Arrigoni: posizione, dimensioni e potenzialità alberghiere
L'immobile si trova nell'area compresa tra piazza Oberdan, piazza Dalmazia e via Filzi, in prossimità della stazione ferroviaria e di importanti direttrici urbane.
Secondo le informazioni pubblicate nel luglio 2026, l'intervento interessa circa 9.000 metri quadrati di spazi.
Rapportando tale superficie alle 150 camere annunciate si ottiene:
9.000 mq / 150 camere = 60 mq lordi per camera.
Questo indicatore non rappresenta la superficie media delle camere, ma il rapporto tra superficie complessiva considerata e capacità ricettiva progettata.
Comprende quindi idealmente anche spazi distributivi, servizi, aree comuni e locali tecnici.
Il dimensionamento appare compatibile, in termini puramente preliminari, con un progetto alberghiero strutturato, ma una valutazione professionale richiederebbe la conoscenza delle superfici effettivamente utilizzabili e della distribuzione funzionale.
La trasformazione di un immobile storico in una struttura di lusso presenta criticità specifiche:
-
Adeguamento strutturale e impiantistico.
-
Compatibilità con gli eventuali vincoli di tutela.
-
Organizzazione dei percorsi degli ospiti e del personale.
-
Accessibilità e gestione dei flussi.
-
Integrazione di ristorazione, meeting e servizi accessori.
-
Efficienza energetica e costi manutentivi futuri.
-
Adeguatezza della logistica e delle soluzioni di parcheggio.
Il valore del progetto dipenderà dalla capacità di integrare qualità architettonica, funzionalità operativa e sostenibilità dei costi.
Un edificio di pregio non costituisce automaticamente un investimento alberghiero redditizio.
Trieste sta diventando una destinazione alberghiera sempre più interessante?
I dati turistici degli ultimi anni indicano un'espansione della domanda.
Secondo le statistiche diffuse dalla Camera di Commercio Venezia Giulia, la provincia di Trieste ha registrato nel 2025:
| Indicatore | Risultato 2025 |
|---|---|
| Presenze turistiche complessive | 2.082.909 |
| Crescita delle presenze sul 2024 | +11,3% |
| Presenze nelle strutture alberghiere | 1.061.746 |
| Crescita delle presenze alberghiere | +7,5% |
| Presenze di turisti stranieri | 1.215.478 |
| Permanenza media complessiva | 2,63 giorni |
La crescita della domanda internazionale costituisce un elemento favorevole per gli investimenti nel segmento upscale e luxury.
A settembre 2026, Federalberghi Trieste ha inoltre segnalato un incremento dell'11% delle presenze straniere nel primo semestre rispetto allo stesso periodo del 2025.
Il mercato beneficia di una combinazione di fattori:
Turismo culturale. La posizione geografica, il patrimonio architettonico e l'identità internazionale rafforzano l'attrattività della destinazione.
Turismo business. Il tessuto economico e i collegamenti con l'Europa centrale sostengono una componente professionale della domanda.
Turismo congressuale. L'evoluzione delle infrastrutture congressuali può favorire la destagionalizzazione.
Turismo internazionale. La prossimità ai mercati dell'Europa centrale e orientale amplia il bacino potenziale dei visitatori.
Tuttavia, il rapporto tra crescita della domanda e sostenibilità di un nuovo hotel a cinque stelle non è automatico.
I dati sulle presenze non consentono, da soli, di ricostruire ADR, RevPAR e GOP del segmento lusso.
Per questo motivo, nella valutazione delle operazioni approfondite da Investimenti Alberghieri, il mercato turistico viene considerato come una componente dell'analisi, non come prova sufficiente della redditività dell'investimento.
L'offerta alberghiera cresce: fino a 650 nuove camere entro il 2029
L'aspetto che merita maggiore attenzione è la crescita programmata dell'offerta.
Nel settembre 2026 Federalberghi Trieste aveva indicato l'arrivo di oltre 500 nuove camere di qualità.
Una successiva ricostruzione pubblicata da Confcommercio Trieste il 4 novembre 2026 ha prospettato un incremento fino a 650 camere alberghiere entro il 2029.
Un esempio significativo è rappresentato anche dall'ex Palazzo delle Ferrovie, in piazza Vittorio Veneto, interessato da un progetto che comprende un albergo di circa 174 camere e ulteriori funzioni ricettive e immobiliari.
Si tratta di investimenti che possono rafforzare complessivamente il posizionamento della destinazione.
Ma l'incremento dell'offerta richiede un parallelo sviluppo della domanda.
In assenza di un assorbimento adeguato, il rischio è una maggiore pressione competitiva sulle tariffe medie.
Per Palazzo Arrigoni sarà quindi fondamentale comprendere non soltanto quanti turisti arriveranno a Trieste, ma quali segmenti saranno disposti a sostenere i livelli tariffari necessari a remunerare una struttura cinque stelle.
Un benchmark competitivo dovrebbe esaminare, tra gli altri, il Grand Hotel Duchi d'Aosta, il Savoia Excelsior Palace e i progetti di fascia alta in fase di sviluppo.
Il confronto dovrà basarsi su caratteristiche di prodotto, domanda intercettata, servizi, distribuzione e performance effettive. Le tariffe pubblicate sui portali di prenotazione, da sole, non costituiscono un ADR annuale certificato.
Quanto costa realmente trasformare Palazzo Arrigoni in un hotel cinque stelle?
Il prezzo di acquisizione dell'immobile costituisce soltanto una componente dell'investimento.
Assumendo per semplicità un valore di acquisto di 14 milioni di euro, il costo iniziale corrisponderebbe a circa:
93.300 euro per camera prevista.
Questo rapporto non rappresenta il costo complessivo per camera completata.
Occorre infatti aggiungere gli investimenti necessari a rendere la struttura operativa.
Tra le principali componenti figurano opere edili, impianti, arredi, FF&E, progettazione, spese tecniche, eventuali adeguamenti strutturali, oneri autorizzativi e costi di avviamento.
Simulazione CAPEX: tre possibili scenari
In assenza di un budget ufficiale di sviluppo, è possibile effettuare una simulazione puramente illustrativa su 9.000 metri quadrati, ipotizzando diversi livelli di investimento per la conversione.
| Indicatore | Contenuto | Centrale | Elevato |
|---|---|---|---|
| Acquisto immobile | 14 mln € | 14 mln € | 14 mln € |
| CAPEX conversione | 18 mln € | 27 mln € | 36 mln € |
| Investimento teorico | 32 mln € | 41 mln € | 50 mln € |
| Investimento per camera | 213.000 € | 273.000 € | 333.000 € |
Nella simulazione, il CAPEX di conversione corrisponde rispettivamente a 2.000, 3.000 e 4.000 euro per metro quadrato.
Gli importi sono ipotesi di calcolo e non preventivi verificati: assumono che il budget di conversione comprenda opere, impianti, allestimenti, arredi, spese tecniche e una quota di imprevisti. Restano fuori eventuali oneri finanziari, effetti fiscali, costi transattivi e ulteriori fabbisogni non inclusi.
Gli scenari non rappresentano stime ufficiali dell'intervento e non sono stati ricavati da un computo metrico.
La simulazione mette in evidenza un principio fondamentale.
Il costo iniziale dell'immobile può rappresentare meno della metà dell'investimento finale necessario a creare una struttura alberghiera operativa.
Di conseguenza, la redditività dell'operazione deve essere valutata sul capitale complessivamente impiegato e non sul solo prezzo di acquisto.
Quanto potrebbe fatturare un hotel cinque stelle con 150 camere?
Il primo passaggio consiste nel determinare la capacità ricettiva disponibile.
Con 150 camere operative per 365 giorni, il potenziale annuo corrisponde a:
54.750 camere disponibili.
Il fatturato camere dipenderà principalmente da due variabili:
Occupancy: percentuale di camere effettivamente vendute.
ADR: ricavo medio per camera venduta.
A queste si aggiungono le entrate accessorie generate da ristorazione, eventi, bar, meeting e altri servizi.
Tre scenari di redditività a regime
| Indicatore | Prudente | Centrale | Espansivo |
|---|---|---|---|
| Camere | 150 | 150 | 150 |
| Occupazione | 60% | 70% | 75% |
| ADR | 180 € | 220 € | 260 € |
| RevPAR | 108 € | 154 € | 195 € |
| Ricavi camere | 5,91 mln € | 8,43 mln € | 10,68 mln € |
| Ricavi totali | 7,10 mln € | 10,12 mln € | 12,81 mln € |
| GOP margin | 25% | 30% | 35% |
| GOP ipotetico | 1,77 mln € | 3,04 mln € | 4,48 mln € |
Elaborazione Investimenti Alberghieri. I ricavi accessori sono ipotizzati pari al 20% dei ricavi camere. I margini GOP sono assunzioni di scenario, non risultati di un budget gestionale analitico. I valori rappresentano una possibile gestione stabilizzata, non i primi esercizi di apertura.
La differenza tra scenario prudente ed espansivo è rilevante.
I ricavi passano da circa 7,1 a 12,8 milioni di euro, mentre il GOP aumenta da circa 1,77 a 4,48 milioni.
Questo evidenzia la forte sensibilità della redditività alle performance commerciali e alla struttura dei costi.
Non sarebbe corretto, tuttavia, considerare il GOP interamente disponibile per remunerare il capitale.
Occorre distinguere il risultato operativo gestionale dai flussi finanziari destinati alla proprietà, considerando management fee, costi immobiliari, manutenzioni, riserve per rinnovi e altri oneri, secondo il modello contrattuale adottato.
Il vero nodo: quale rendimento può generare il capitale investito?
Nell'analisi di una nuova operazione alberghiera, una domanda assume particolare importanza:
Quale rapporto esiste tra il capitale complessivamente investito e il flusso economico che l'asset può generare stabilmente?
Per rispondere è necessario passare dal GOP a una grandezza più vicina alla disponibilità economica della proprietà.
A titolo esclusivamente illustrativo, assumiamo che il 65% del GOP dello scenario centrale rimanga dopo una serie di costi e accantonamenti ulteriori.
La quota non è un benchmark certificato né un valore stimato per Palazzo Arrigoni: serve soltanto a dimostrare la sensibilità del rendimento.
Ne deriva:
GOP ipotetico: 3,04 milioni di euro.
Flusso normalizzato teorico: circa 1,97 milioni di euro annui.
Il flusso così costruito è un indicatore semplificato, precedente a servizio del debito e imposte, e non coincide con un Free Cash Flow to Equity.
Rendimento teorico sul costo complessivo
| Investimento complessivo | Flusso teorico annuo | Rendimento indicativo |
|---|---|---|
| 32 mln € | 1,97 mln € | 6,17% |
| 41 mln € | 1,97 mln € | 4,81% |
| 50 mln € | 1,97 mln € | 3,95% |
Il risultato è particolarmente significativo.
Mantenendo inalterata la redditività operativa, l'aumento del costo di sviluppo riduce progressivamente il rendimento teorico.
Con un investimento di 32 milioni, il rapporto si colloca poco sopra il 6%.
Con 50 milioni, scende sotto il 4%.
Questi valori non rappresentano un IRR, un rendimento del capitale proprio o una valutazione di mercato dell'immobile. Non considerano la tempistica dei lavori, la fase di avviamento, la leva finanziaria e un eventuale valore di uscita.
Tuttavia, permettono di individuare una criticità essenziale.
Un progetto alberghiero può raggiungere risultati operativi soddisfacenti e contemporaneamente offrire una remunerazione del capitale insufficiente rispetto al rischio assunto.
Il compito dell'analisi di fattibilità è proprio individuare questa eventuale divergenza prima che vengano impegnate risorse non recuperabili.
Break-even: quante camere deve vendere Palazzo Arrigoni per coprire i costi?
La determinazione del punto di pareggio costituisce uno degli strumenti più utili nella valutazione di un investimento alberghiero.
Il break-even non coincide con il massimo livello di redditività e nemmeno con il rendimento richiesto dall'investitore.
Indica il livello di attività necessario a coprire un determinato perimetro di costi.
Costruiamo una simulazione coerente con lo scenario centrale, ipotizzando:
-
ADR: 220 euro.
-
Ricavi accessori: 20% dei ricavi camere.
-
Costi operativi variabili: 30% dei ricavi totali.
-
Costi operativi fissi: 4,05 milioni di euro annui.
A queste condizioni, il break-even del GOP si raggiungerebbe con un'occupazione media di circa:
40% delle camere disponibili.
Il risultato significa che, nel modello teorico adottato, un'occupazione attorno al 40% consentirebbe di coprire i costi operativi considerati, senza ancora generare un GOP significativo.
Non significa che l'investitore avrebbe recuperato il capitale.
Una volta inclusi gli oneri della proprietà, il debito, le imposte e gli investimenti ricorrenti, la soglia effettiva di equilibrio finanziario potrebbe essere sensibilmente superiore.
La verifica del break-even dovrebbe inoltre includere la stagionalità, la struttura del personale, il costo del lavoro e l'eventuale presenza di reparti a marginalità differenziata.
Quanto dovrebbe produrre l'hotel per remunerare 41 milioni di investimento?
Lo scenario centrale di sviluppo ipotizza un investimento di 41 milioni di euro.
Assumiamo ora, esclusivamente a fini di sensitività, un obiettivo di rendimento operativo normalizzato sul costo pari al 6% annuo.
Il flusso richiesto sarebbe:
41 milioni × 6% = 2,46 milioni di euro annui.
Utilizzando la precedente ipotesi di conversione del GOP in flusso normalizzato del 65%, il risultato gestionale necessario sarebbe di circa:
3,78 milioni di euro di GOP.
Si tratta di circa 750.000 euro in più rispetto al GOP di 3,04 milioni dello scenario centrale.
Conservando il modello di costi fissi e variabili utilizzato per il break-even, tale risultato richiederebbe approssimativamente:
-
Un'occupazione del 70% con ADR di circa 243 euro; oppure
-
Un'occupazione del 77,4% con ADR di 220 euro.
Gli obiettivi potrebbero cambiare sensibilmente con un diverso livello dei ricavi accessori, della produttività del personale o dei costi fissi.
Questa simulazione non dimostra che il mercato di Trieste possa sostenere tali risultati.
Dimostra, invece, come debbano essere collegate le decisioni immobiliari alle effettive possibilità commerciali dell'albergo.
Se il mercato non consente di raggiungere la tariffa, l'occupazione o la marginalità necessarie, la soluzione potrebbe essere ridurre l'investimento, modificare il prodotto, rivedere la struttura finanziaria oppure rinunciare all'operazione.
La variabile spesso sottovalutata: l'efficienza della gestione
La sostenibilità di un investimento alberghiero non dipende soltanto dalla domanda e dal valore dell'immobile.
Dipende anche dalla qualità della gestione.
Un hotel di lusso presenta generalmente una maggiore complessità organizzativa rispetto a una struttura limitata al pernottamento.
Ristorazione, servizi personalizzati, manutenzioni, attività commerciali, standard qualitativi e personale qualificato possono incidere significativamente sulla marginalità.
Per questo motivo, l'analisi del GOP deve essere accompagnata da una verifica analitica dei costi.
Non basta conoscere il tasso di occupazione.
Occorre valutare produttività per addetto, costo del lavoro in rapporto ai ricavi, costi distributivi, marginalità dei reparti, gestione degli acquisti e necessità di reinvestimento.
Il fatturato misura la dimensione commerciale dell'hotel. Il GOP ne misura una parte della capacità operativa di produrre reddito. Il flusso di cassa determina, infine, la possibilità di remunerare concretamente il capitale.
È su questa distinzione che si fonda una corretta attività di consulenza alberghiera.
Brand internazionale o gestione indipendente?
Un ulteriore elemento riguarda il modello gestionale che verrà adottato.
La classificazione cinque stelle non implica necessariamente l'affiliazione a una catena internazionale.
Le alternative possibili comprendono gestione diretta, operatore indipendente, contratto di management, franchising o locazione a un soggetto specializzato.
Ogni configurazione modifica la distribuzione dei rischi e dei rendimenti.
Una catena internazionale può contribuire attraverso notorietà del marchio, sistemi distributivi, programmi di fidelizzazione e procedure operative consolidate.
Tali vantaggi devono però essere confrontati con costi di affiliazione, management fee, obblighi contrattuali, investimenti richiesti e vincoli gestionali.
La gestione indipendente può offrire maggiore autonomia e flessibilità, ma richiede competenze organizzative, commerciali e finanziarie adeguate.
Come approfondito da Roberto Necci nell'analisi sulla consulenza alberghiera su misura e sull'efficienza delle grandi catene, l'obiettivo non deve essere l'adozione automatica di un determinato modello, ma la ricerca della soluzione più efficace per valorizzare l'impresa e il patrimonio della proprietà.
L'approccio consiste nell'introdurre strumenti manageriali evoluti senza rinunciare necessariamente all'identità e all'autonomia dell'albergo.
Nel caso di una struttura storica, questo equilibrio assume un'importanza ancora maggiore.
Quanto potrebbe valere Palazzo Arrigoni a regime?
Il valore economico di un albergo operativo non può essere ricavato semplicemente sommando prezzo dell'immobile e costi di ristrutturazione.
Il costo sostenuto dall'investitore e il valore riconosciuto dal mercato possono essere differenti.
Una valutazione professionale dovrebbe considerare:
Capacità reddituale normalizzata. I risultati economici sostenibili, depurati dalle componenti straordinarie.
Flussi di cassa futuri. Le risorse effettivamente disponibili dopo gli investimenti e gli oneri previsti.
Rischio dell'investimento. Mercato, prodotto, struttura contrattuale, concorrenza, liquidità e finanziamento.
Rendimento richiesto dal mercato. I parametri desumibili da operazioni realmente confrontabili.
Valore terminale. Il valore teorico dell'asset alla fine del periodo di previsione, opportunamente rettificato per gli investimenti futuri.
In questo quadro, il metodo dei flussi di cassa attualizzati, o Discounted Cash Flow, rappresenta uno degli strumenti utilizzabili.
Può essere affiancato da un'analisi dei multipli di mercato e da una verifica immobiliare delle caratteristiche dell'asset.
Per Palazzo Arrigoni non sono disponibili in questa analisi le informazioni necessarie per formulare una stima attendibile del valore futuro.
Sarebbe quindi metodologicamente scorretto presentare un prezzo-obiettivo basato unicamente su moltiplicatori ipotetici del GOP.
La vera verifica consiste nel confrontare il valore economico prospettico dell'albergo con il capitale necessario a realizzarlo.
I principali rischi dell'investimento
L'analisi evidenzia cinque aree che dovrebbero essere oggetto di due diligence prima di assumere una decisione definitiva.
Rischio di sviluppo. Incrementi del CAPEX, imprevisti strutturali, ritardi autorizzativi o slittamenti nell'apertura possono modificare il fabbisogno finanziario.
Rischio commerciale. L'ingresso di nuove camere nel mercato potrebbe comprimere il potenziale tariffario, soprattutto nella fase di assorbimento dell'offerta.
Rischio operativo. Una struttura con elevata intensità di servizio deve mantenere standard qualitativi adeguati senza compromettere produttività e marginalità.
Rischio finanziario. Un incremento del debito o del suo costo può ridurre i flussi disponibili per gli investitori anche in presenza di risultati operativi positivi.
Rischio di valorizzazione. Il valore finale potrebbe non compensare integralmente il capitale investito qualora le performance non raggiungessero gli obiettivi previsti.
Per questo un business plan non dovrebbe mai presentare un solo scenario.
Servono simulazioni di sensitività, stress test e una valutazione delle conseguenze finanziarie degli scostamenti rispetto al piano.
Il punto di vista di Investimenti Alberghieri
Palazzo Arrigoni costituisce una delle operazioni da osservare nell'evoluzione dell'hotellerie triestina.
La localizzazione, la dimensione prevista e la scelta del segmento cinque stelle rappresentano elementi potenzialmente favorevoli.
La crescita della domanda turistica offre un contesto incoraggiante, ma il contemporaneo sviluppo di nuova capacità ricettiva introduce fattori di concorrenza che non possono essere trascurati.
Le simulazioni mostrano che una struttura con 150 camere potrebbe generare, in differenti scenari teorici di gestione stabilizzata, ricavi complessivi tra circa 7 e 13 milioni di euro.
Tuttavia, anche una buona performance operativa potrebbe risultare insufficiente qualora il costo finale di sviluppo fosse troppo elevato.
Il giudizio economico sull'operazione rimane quindi necessariamente condizionato dalla disponibilità di informazioni più dettagliate.
La variabile decisiva non è quanto costa acquistare Palazzo Arrigoni, ma quanto capitale occorre per trasformarlo in un albergo competitivo e quale reddito sostenibile quel capitale sarà in grado di produrre.
Questa è la domanda che distingue l'analisi di una notizia immobiliare dalla valutazione di un investimento alberghiero.
Dall'analisi di un progetto alla consulenza alberghiera: il metodo Roberto Necci
Operazioni come Palazzo Arrigoni mettono in evidenza la necessità di integrare competenze immobiliari, finanziarie e gestionali.
Una valutazione esclusivamente immobiliare rischia di sottostimare il ruolo della gestione alberghiera.
Allo stesso modo, un business plan focalizzato sui ricavi può non rappresentare adeguatamente la sostenibilità del capitale investito.
Roberto Necci, imprenditore e consulente alberghiero, affianca proprietà, investitori e imprese nell'analisi economico-finanziaria, nella pianificazione strategica e nel miglioramento delle performance delle strutture ricettive.
L'attività consulenziale può comprendere:
-
Studi di fattibilità alberghiera: valutazione del mercato, del prodotto e della sostenibilità economica di nuovi progetti.
-
Business plan e piani industriali: costruzione di scenari di ricavo, costo, investimento e flusso finanziario.
-
Valutazioni di aziende e asset alberghieri: analisi reddituali, immobiliari e delle alternative di valorizzazione.
-
Controllo di gestione e redditività: verifica di GOP, EBITDA, costi operativi e performance dei singoli reparti.
-
Asset management e governance: supporto alla proprietà nel controllo delle decisioni strategiche e nella tutela del capitale.
-
Riorganizzazione e consulenza operativa: interventi sulla gestione, sul posizionamento commerciale e sull'efficienza aziendale.
-
Analisi dei modelli gestionali: confronto tra indipendenza, affiliazione, management contract, locazione e altre soluzioni.
L'approccio parte dalle caratteristiche dell'immobile, dagli obiettivi dell'investitore e dalle effettive potenzialità dell'impresa.
La consulenza non si limita alla predisposizione di un documento, ma può accompagnare la proprietà nell'individuazione delle priorità e nella valutazione delle alternative operative.
Per approfondire il modello professionale:
Investhotel e Investimenti Alberghieri: analisi e valorizzazione del patrimonio alberghiero
Attraverso Investhotel, l'attività si concentra sull'analisi degli investimenti, sulle valutazioni alberghiere e sul supporto alle operazioni straordinarie.
La piattaforma Investimenti Alberghieri approfondisce invece il mercato, le opportunità immobiliari, le riconversioni e gli aspetti economico-finanziari delle operazioni nel settore hospitality.
La finalità è mettere a disposizione di investitori, proprietari e operatori strumenti di analisi utili a comprendere i rischi, confrontare le alternative e assumere decisioni consapevoli.
Vuoi valutare un investimento alberghiero o migliorare il rendimento del tuo hotel?
Acquistare un albergo, trasformare un immobile in struttura ricettiva o valorizzare un'azienda alberghiera richiede competenze specifiche.
Un investimento può apparire interessante sotto il profilo immobiliare e rivelarsi poco sostenibile una volta considerati costi di gestione, capitale necessario e risultati raggiungibili.
Prima di assumere impegni economici rilevanti è opportuno verificare la fattibilità del progetto attraverso un'analisi indipendente.
Investimenti Alberghieri offre un primo confronto per individuare il perimetro di un eventuale incarico di consulenza, studio di fattibilità, business plan o valutazione.
Richiedi un approfondimento riservato:
info@investimentialberghieri.it
Scopri Investimenti Alberghieri | Approfondisci Investhotel | Consulenza alberghiera Roberto Necci
Fonti e nota metodologica
Fonti informative:
-
Il Piccolo, 20 novembre 2026 — Il progetto per Palazzo Arrigoni
-
Trieste.news, 2 luglio 2026 — Avvio del cantiere di Palazzo Arrigoni-Saima
-
Camera di Commercio Venezia Giulia — Statistiche del turismo nella provincia di Trieste 2024-2025
-
ANSA, 29 settembre 2026 — Federalberghi Trieste e crescita delle presenze straniere
-
Confcommercio Trieste, 4 novembre 2026 — Prospettive di crescita dell'offerta alberghiera
Nota metodologica: i dati relativi al progetto e al mercato sono distinti dalle simulazioni elaborate a fini illustrativi. I valori di ADR, occupazione, GOP, CAPEX, break-even e rendimento utilizzati negli scenari non costituiscono dati ufficiali di Palazzo Arrigoni, benchmark certificati o una valutazione dell'asset. Le ipotesi richiederebbero una validazione attraverso due diligence, benchmark operativo e business plan analitico prima di essere utilizzate per decisioni d'investimento.